◆半导体出口占比超过40%……去除后从第五降至第八
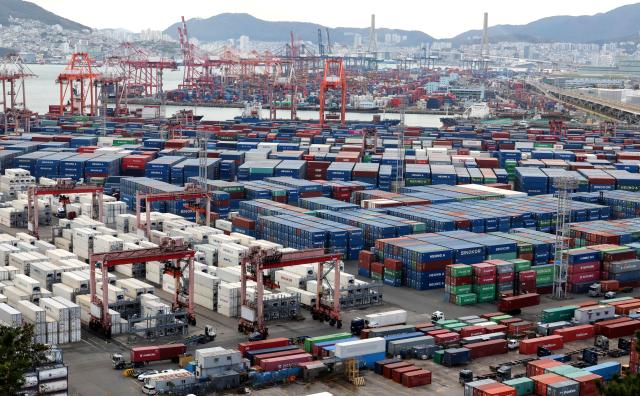
根据世界贸易组织(WTO)和联合国贸易统计(UN Comtrade)等的出口数据,2026年1月至7月,韩国的出口额为5953亿美元,位居中国、美国、德国和荷兰之后,排名世界第五。
工业通商部预计,受下半年出口增长的推动,今年年出口额将达到1万1700亿美元,超越荷兰,成为世界第四。实际上,韩国在19日已成为继美国、德国和中国之后,全球第四个年出口突破1万亿美元的国家。
问题在于对半导体的高度依赖。今年1月至7月,韩国的非半导体出口额为4136亿美元,落后于墨西哥(4688亿美元)、意大利(4658亿美元)和日本(4288亿美元),仅排名世界第八。
不过,非半导体出口也在持续增长。今年1月至10月,去除半导体的出口额同比增长20.2%,创下近20年来的最高增幅。包括K-美容和K-食品等消费品,以及军工领域的出口基础正在扩大。
◆制造业经济前景四个月来首次低于基准……信息通信技术也动摇
与出口业绩相反,制造业的年末经济前景却显得黯淡。产业研究院当天发布的工业经济专家调查结果显示,12月制造业景气展望专家调查指数(PSI)为97,较上月的预测值(102)下降了5点。这是四个月来首次低于基准值(100),并且连续两个月下降。
PSI以100为基准,超过100表示预期经济改善的专家较多,低于100则表示预期恶化的专家较多。11月制造业现状PSI也为101,较上月(102)下降1点,连续两个月下降。
尤其是支撑制造业经济的信息通信技术(ICT)部门的12月景气展望从110骤降至93,首次低于基准值。材料部门也从95降至89。相反,机械部门从97反弹至104。
各行业的两极分化也十分明显。半导体的12月景气展望PSI为139,仍保持在高位,但较上月(159)下降了20点。相比之下,钢铁从111降至50,暴跌61点,家电也从114降至71,下降43点。显示器(92)和手机(50)同样低于基准值。
半导体价格上涨对其他行业造成了压力。产业研究院的调查中,专家们认为人工智能(AI)数据中心投资扩大和高带宽内存(HBM)需求增加是半导体行业改善的因素。然而,在手机和家电行业,内存价格上涨导致的成本压力和消费需求减缓被视为负面因素。
内需和盈利能力不佳也制约了制造业的复苏。12月制造业内需展望PSI为99,低于基准值,盈利能力展望也仅为94。尽管出口展望为105,超过基准值,但较上月(107)有所下降。
最终,在半导体繁荣持续的同时,提升整个行业的竞争力和培育新的主力出口产业的声音愈发强烈。由于对AI投资的扩大,半导体需求可能会调整,韩国整体出口可能会受到冲击。
工业通商部部长金正官在20日与经济六大团体代表会晤时表示:“考虑未来,确实对半导体等行业的未来感到很大的担忧”,“先进领域的研发将支撑我们的未来出口和就业,因此超广域特区法案是非常迫切和焦虑的。”
※ 本报道经人工智能(AI)系统翻译与编辑。