
主页搜索
搜索
选择时间
搜索范围
全部的
‘一户住宅者’新闻 2个
-
 政府调整非居住一户住宅综合房地产税政策,降低税负
政府已开始对非居住一户住宅的综合房地产税负担进行调整,计划将其降低至原税制改革方案的水平。由于执政党对根据实际居住情况对一户住宅者的税负进行差别化的方案提出了异议,改革方案在发布20天后进入了修正阶段。 根据26日相关部门的消息,财政经济部正在考虑将非居住一户住宅的综合房地产税基本扣除额提高至高于税制改革方案中提到的9亿韩元的水平。目前考虑的方案包括维持现行的12亿韩元,或与居住一户住宅者统一为14亿韩元。 政府在3日发布的《2026年税制改革方案》中,计划将居住一户住宅的综合房地产税基本扣除额从现行的12亿韩元提高至14亿韩元,而非居住一户住宅则降低至9亿韩元。此举旨在将税收优惠集中于实际居住的纳税人,减少投资性持有住宅的优惠。 公平市场价值比例将从现行的60%提高至2028年居住和非居住一户住宅者均为70%,而综合房地产税的税负上限也将从前一年的150%提高至200%。非居住一户住宅者因基本扣除额的减少和公平市场价值比例的提高,税负将大幅增加。 根据政府的估算,60岁且持有住宅10年的非居住一户住宅者,其市值为20亿韩元的住宅所需缴纳的综合房地产税将从现行的27万6000韩元增加至2027年的114万韩元,2028年将达到152万1000韩元。政府和执政党认为,仅根据居住情况造成的税负差距过大,需要进行修正。 因此,民主党在23日的高层党政会议上要求政府不要对一户住宅的综合房地产税进行居住与非居住的区分。民主党代表金敏锡表示:“将非居住一户住宅的基本扣除额从12亿韩元调整至9亿韩元,并将综合房地产税负担上限提高至200%的税制改革,需要深入的讨论。” 公平市场价值比例的提高和税负上限的扩大也在重新审议之中。执政党要求将非居住一户住宅的基本扣除额恢复至12亿韩元,并维持现行的150%税负上限。然而,政府为了保持对实际居住者的更多优惠,倾向于将居住者的扣除额设为14亿韩元,非居住者为12亿韩元。 资本利得税的长期持有特别扣除将转向以居住为中心,但预计将广泛承认不可避免的非居住理由。政府方案计划自2029年起取消持有期限扣除,按照居住期限每年给予8%的扣除,最高可达80%。 目前,因入学、工作、疾病治疗、海外居住、赡养父母等原因未能居住的时间,若满足一定条件,最长可认定为3年的居住时间。政府和执政党正在考虑将育儿、照顾孙子、家庭护理、重建和改造等纳税人难以选择的非居住理由纳入考虑。 财政经济部副部长兼财政部长具允哲在24日国会预算决算特别委员会上表示:“在非居住有合理理由的情况下,将大胆地承认其为居住,以解决问题,并将倾听各种民众的声音,寻求更合理的方案。” 如果一刀切地提高非居住一户住宅者的税负,可能导致房东将税费转嫁到租金上,或为了直接入住而驱逐现有租户,这一担忧也影响了修正讨论。相反,如果取消基本扣除差异并广泛承认非居住例外,则可能削弱高价住宅长期持有的优惠。 财政经济部计划在反映党政协商内容后,确定修正范围,并经过副部长会议和国务会议,于下月3日向国会提交税法修正案。然而,在政府提交阶段未能反映的争议点,在国会审查过程中仍有可能进行进一步调整。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-27 03:04:00 -
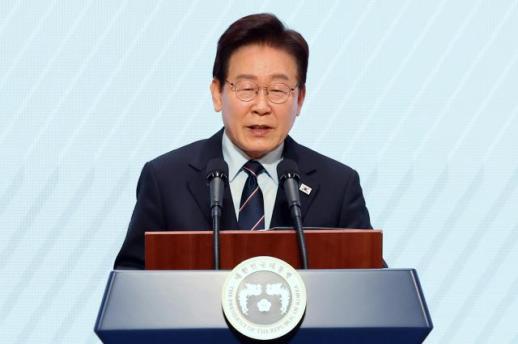 李在明总统:考虑对非居住一户住宅的出售机会进行审查
李在明总统于11日回应关于非居住一户住宅者土地交易许可例外方案的讨论,认为这实际上是对无房购房者的“间接投资允许”的指责是“近乎无理取闹”。 李总统在当天发布的推文中表示:“国土交通部为了保障公平性,计划给予有租户的单户住宅者与多户住宅者同等的出售机会。” 国土交通部部长金允德在前一天的推文中表示:“将考虑从出售机会的公平性角度,对非居住一户住宅者等的土地交易许可例外方案。” 目前,政府在调控区域内的住房交易中,仅在多户住宅的房源被无房者购买的情况下,才会对购房者的实际居住义务给予豁免。由于非居住一户住宅者的逆差主张引发关注,政府正在推动将实际居住义务的豁免措施适用于购买非居住一户住宅者所持房产的购房者。 李总统表示:“对于有租户的非居住一户住宅,购房者将限制为无房者,并允许在现有租户的租期结束后入住,但该期限不得超过两年。” 他进一步指出:“由于租期的原因,购房者无法在4至6个月内入住,因此也应给予一户住宅者出售的机会,但购房者必须在两年内支付押金并直接入住。”他认为,“将此视为允许间接投资的说法显得过于夸张。” 李总统强调:“摆脱房地产共和国是我们国家正常化和可持续发展的必然任务。”并呼吁:“如果房地产投机再次发生,谁能从中受益呢?恳请大家合作。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-11 16:54:00
-
政府调整非居住一户住宅综合房地产税政策,降低税负
政府已开始对非居住一户住宅的综合房地产税负担进行调整,计划将其降低至原税制改革方案的水平。由于执政党对根据实际居住情况对一户住宅者的税负进行差别化的方案提出了异议,改革方案在发布20天后进入了修正阶段。 根据26日相关部门的消息,财政经济部正在考虑将非居住一户住宅的综合房地产税基本扣除额提高至高于税制改革方案中提到的9亿韩元的水平。目前考虑的方案包括维持现行的12亿韩元,或与居住一户住宅者统一为14亿韩元。 政府在3日发布的《2026年税制改革方案》中,计划将居住一户住宅的综合房地产税基本扣除额从现行的12亿韩元提高至14亿韩元,而非居住一户住宅则降低至9亿韩元。此举旨在将税收优惠集中于实际居住的纳税人,减少投资性持有住宅的优惠。 公平市场价值比例将从现行的60%提高至2028年居住和非居住一户住宅者均为70%,而综合房地产税的税负上限也将从前一年的150%提高至200%。非居住一户住宅者因基本扣除额的减少和公平市场价值比例的提高,税负将大幅增加。 根据政府的估算,60岁且持有住宅10年的非居住一户住宅者,其市值为20亿韩元的住宅所需缴纳的综合房地产税将从现行的27万6000韩元增加至2027年的114万韩元,2028年将达到152万1000韩元。政府和执政党认为,仅根据居住情况造成的税负差距过大,需要进行修正。 因此,民主党在23日的高层党政会议上要求政府不要对一户住宅的综合房地产税进行居住与非居住的区分。民主党代表金敏锡表示:“将非居住一户住宅的基本扣除额从12亿韩元调整至9亿韩元,并将综合房地产税负担上限提高至200%的税制改革,需要深入的讨论。” 公平市场价值比例的提高和税负上限的扩大也在重新审议之中。执政党要求将非居住一户住宅的基本扣除额恢复至12亿韩元,并维持现行的150%税负上限。然而,政府为了保持对实际居住者的更多优惠,倾向于将居住者的扣除额设为14亿韩元,非居住者为12亿韩元。 资本利得税的长期持有特别扣除将转向以居住为中心,但预计将广泛承认不可避免的非居住理由。政府方案计划自2029年起取消持有期限扣除,按照居住期限每年给予8%的扣除,最高可达80%。 目前,因入学、工作、疾病治疗、海外居住、赡养父母等原因未能居住的时间,若满足一定条件,最长可认定为3年的居住时间。政府和执政党正在考虑将育儿、照顾孙子、家庭护理、重建和改造等纳税人难以选择的非居住理由纳入考虑。 财政经济部副部长兼财政部长具允哲在24日国会预算决算特别委员会上表示:“在非居住有合理理由的情况下,将大胆地承认其为居住,以解决问题,并将倾听各种民众的声音,寻求更合理的方案。” 如果一刀切地提高非居住一户住宅者的税负,可能导致房东将税费转嫁到租金上,或为了直接入住而驱逐现有租户,这一担忧也影响了修正讨论。相反,如果取消基本扣除差异并广泛承认非居住例外,则可能削弱高价住宅长期持有的优惠。 财政经济部计划在反映党政协商内容后,确定修正范围,并经过副部长会议和国务会议,于下月3日向国会提交税法修正案。然而,在政府提交阶段未能反映的争议点,在国会审查过程中仍有可能进行进一步调整。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-27 03:04:00 -
李在明总统:考虑对非居住一户住宅的出售机会进行审查
李在明总统于11日回应关于非居住一户住宅者土地交易许可例外方案的讨论,认为这实际上是对无房购房者的“间接投资允许”的指责是“近乎无理取闹”。 李总统在当天发布的推文中表示:“国土交通部为了保障公平性,计划给予有租户的单户住宅者与多户住宅者同等的出售机会。” 国土交通部部长金允德在前一天的推文中表示:“将考虑从出售机会的公平性角度,对非居住一户住宅者等的土地交易许可例外方案。” 目前,政府在调控区域内的住房交易中,仅在多户住宅的房源被无房者购买的情况下,才会对购房者的实际居住义务给予豁免。由于非居住一户住宅者的逆差主张引发关注,政府正在推动将实际居住义务的豁免措施适用于购买非居住一户住宅者所持房产的购房者。 李总统表示:“对于有租户的非居住一户住宅,购房者将限制为无房者,并允许在现有租户的租期结束后入住,但该期限不得超过两年。” 他进一步指出:“由于租期的原因,购房者无法在4至6个月内入住,因此也应给予一户住宅者出售的机会,但购房者必须在两年内支付押金并直接入住。”他认为,“将此视为允许间接投资的说法显得过于夸张。” 李总统强调:“摆脱房地产共和国是我们国家正常化和可持续发展的必然任务。”并呼吁:“如果房地产投机再次发生,谁能从中受益呢?恳请大家合作。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-11 16:54:00









