
主页搜索
搜索
选择时间
搜索范围
全部的
‘企业业绩’新闻 4个
-
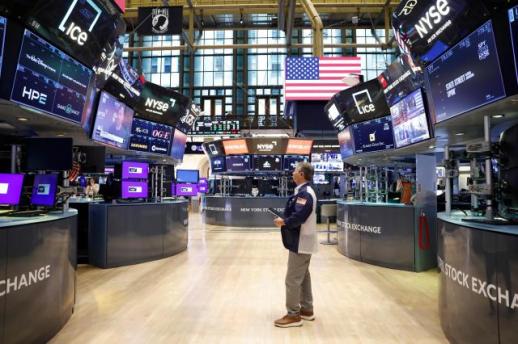 美国第三季度业绩季于13日开启,人工智能能否引领年末股市反弹?
美国的第三季度企业业绩发布季本周正式开始。预计人工智能(AI)相关企业将主导业绩改善,而市场的高期待和国债利率的上升成为年末股市走向的主要变量。 根据13日(当地时间)彭博社和路透社的报道,摩根大通和高盛等美国主要银行将在开盘前发布第三季度业绩,拉开业绩季的序幕。 企业的业绩展望总体上较为乐观。彭博情报(BI)预计标准普尔500指数(S&P 500)企业的第三季度净利润将同比增长25%。伦敦证券交易所集团(LSEG)的预期更高,预计增长31%。摩根大通引用的金融信息公司IBES的每股收益(EPS)增长率预期为24%,而FactSet和LSEG则在调整了Meta Platforms的一次性税费后,预计约为30%。 业绩改善的核心依然是AI相关企业。LSEG预计,标准普尔500企业第三季度的利润增长中,约三分之二将来自科技行业及Alphabet、亚马逊、Meta等大型AI相关企业。 BI还预测,美国AI相关企业的第三季度净利润将同比增长47%,是除能源行业外的最高增长率。信息技术(IT)行业在今年标准普尔500整体企业利润中所占比例预计将达到约三分之一。 富国银行投资研究所的全球股票与实物资产部门负责人萨米尔·萨马纳表示:“一切都与AI相关,尽管能源和原材料行业也有一定贡献,但主要是由于地缘政治因素。”他还指出:“如果整体利润增长的70%至80%来自科技和AI,也不足为奇。” 然而,也有担忧认为AI相关企业的增长接近顶峰。LSEG预计,美国半导体企业的第三季度净利润增长率将为136%,低于第二季度的158%。标准普尔500企业第二季度的净利润同比增长54%,创下自2021年以来的最高增幅。即使排除Alphabet和亚马逊的AI相关投资评估收益,增长率也达到了35%。 Ameriprise Financial的首席市场策略师安东尼·萨格林贝内对路透社表示:“投资者的担忧在于企业利润增长率接近本轮经济周期的顶峰。”他指出:“AI投资热潮在很大程度上依赖于持续的设备投资,随着季度的推移,企业需要克服的标准越来越高,市场的验证也变得更加严格。” 高涨的期待也对股价造成了压力。美国半导体公司美光虽然发布了超出市场预期的业绩并展望了AI需求的扩大,但投资者的反应却较为冷淡。三星电子的季度营业利润同比增长约9倍,但股价仍下跌了2.4%。 Leverage Shares的首席研究分析师维奥莱塔·托多罗娃对彭博社表示:“此次业绩发布并不是决定市场走向的绝对因素,但如果要持续上涨,业绩确认是必要的。”她解释道:“通常企业只需超越降低的预期,但这次需要超越更高的标准。” 另一方面,摩根大通分析认为,除了AI行业外,其他行业的业绩改善也在扩展。根据Investing.com的报道,摩根大通的策略师米斯拉夫·马特伊卡在报告中指出:“AI仍然支撑着美国企业业绩改善的相当一部分,但增长势头也在向其他行业扩散。” 实际上,全球上市公司中利润增长加速的公司比例已接近历史最高水平。全球采购经理人指数(PMI)和业绩领先指标也显示出上升趋势,因此摩根大通预计未来两次业绩发布季也将延续积极的趋势。 然而,国债利率上升和消费放缓仍然是负担因素。由于伊朗战争的影响,第三季度美国油价上涨约30%,预计能源行业的净利润将同比增长115%,但必需消费品和房地产等内需行业则预期表现不佳。依赖借款的公用事业行业也被评估为对利率上升较为脆弱。 摩根大通预测,如果国债利率上升的趋势得到缓解,年末股市可能会进一步上涨。摩根大通的策略师表示:“随着第三季度业绩发布季的开始,市场的关注将转向稳健企业的基本面,并将摆脱9月份的市场波动。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 00:32:00 -
 半导体带动经济复苏,服务业与建筑业也显现增长
今年第二季度的企业业绩改善不仅限于半导体行业。尽管三星电子和SK海力士大幅提升了整体业绩,但即使不考虑这两家公司,制造业的增长性和盈利能力也有所改善。非制造业的销售增长势头加快,建筑业在时隔八个季度后转为增长,显示出半导体带动的经济繁荣正在向各个行业扩散。 根据韩国银行的数据,第二季度整体企业的销售额增长率在包括三星电子和SK海力士时为26.7%,但不包括这两家公司时降至12.0%。销售额营业利润率也从16.9%下降至6.2%。这表明,半导体大企业的业绩推动了整体企业的历史最高盈利水平。 在制造业中,半导体企业的影响也很大。制造业的销售额增长率在包括这两家公司时为39.6%,但不包括时降至14.0%。营业利润率也从24.0%下降至7.2%。不过,即使排除三星电子和SK海力士,制造业的销售和盈利能力仍有所改善,整体恢复趋势持续。特别是,排除这两家公司的制造业销售增长率高于非制造业(9.7%)。 韩国银行企业统计团队的李美珠表示:“排除三星电子和SK海力士后,制造业的营业利润率为7.2%”,并指出“制造业与非制造业之间的差距并不大,两者的发展方向基本相似。”她还强调:“即使排除这两家公司,整体上各个领域的指标都在改善,增长性和盈利能力都有所提升。” 非制造业的销售恢复势头也十分明显。第二季度非制造业的销售额增长率从上一季度的3.7%上升至9.7%,上升了6.0个百分点。运输业从8.1%上升至13.6%,批发零售业从7.1%上升至13.7%。非制造业整体销售增长幅度的扩大,显示出制造业开始的恢复势头正在向服务业等领域扩散。 特别是批发零售业的销售增长加速,受到半导体相关流通业和民间消费恢复的共同影响。批发零售业的销售额增长率从上一季度的7.1%大幅提高至13.7%。在半导体流通企业中,部分企业表现出显著的增长,同时与民间消费相关的百货商店等企业的销售也大幅增加。这表明,半导体的繁荣效应正在向流通业扩散,同时消费相关行业也显示出恢复的迹象。 建筑业也显现出恢复的迹象。建筑业的销售额增长率从上一季度的-4.0%上升至0.3%,时隔八个季度转为增长。这反映了与半导体工厂等大型设备投资相关的工程量增加的影响。 然而,销售增长并未立即转化为盈利能力的改善。非制造业的销售额营业利润率从去年第二季度的5.1%微降至今年的5.0%。运输业的营业利润率也从7.0%降至4.8%,电力和燃气行业则从5.0%降至3.9%。相反,建筑业的营业利润率从3.9%上升至6.2%。 企业的体感经济正在改善。去年八月,制造业企业信心指数(CBSI)为103.8,比上月上升0.6个百分点。下个月的预期CBSI也上升至102.5,增加了2.0个百分点。非制造业的CBSI为96.7,比上月上升1.5个百分点,下个月的预期为97.6,增加了3.9个百分点。在非制造业中,销售和资金状况的改善是推动企业信心上升的主要因素。 李美珠表示:“非制造业的销售额增长率9.7%并不算低”,并指出“制造业在排除三星电子和SK海力士后,销售额增长率与非制造业的差距大幅缩小。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 16:28:00 -
 美联储官员表示如有必要将支持加息
美国联邦储备系统(Fed·美联储)关于加息的讨论声日益增多。上个月支持维持利率不变的美联储理事丽莎·库克表示,如果物价上涨未能显著减缓,她将支持加息。 据路透社5日报道,库克在阿拉斯加州安克雷奇举行的活动中指出,“通胀水平过高”,并表示“如有必要,我已做好加息的准备”。 她分析称,在美联储的两个目标——物价稳定和最大就业之间,目前物价上涨的风险更大。6月份,美国个人消费支出(PCE)物价指数同比上涨3.7%,剔除食品和能源的核心PCE物价指数上涨3.3%,均远超美联储设定的2%目标。 库克指出,“加息可能会对劳动力市场和经济增长造成压力”,但她强调,“如果需要降低通胀,我将支持加息”。 不过,她并未主张立即加息。她表示,需进一步观察关税带来的物价压力、中东战争导致的能源供应不稳定及人工智能(AI)投资扩大的影响是否会减缓。 库克在上个月29日的联邦公开市场委员会(FOMC)会议上支持将基准利率维持在3.50%至3.75%不变。此次利率维持不变的决定以9票对3票通过。 克利夫兰联邦储备银行行长贝斯·哈梅克、明尼阿波利斯联邦储备银行行长尼尔·卡西卡里和达拉斯联邦储备银行行长洛里·洛根均要求加息0.25个百分点,并对此次维持不变的决定投了反对票。 卡西卡里在当天接受CNBC采访时表示,“现在是逐步加息的合适时机”,并呼吁采取渐进的加息措施。他指出,“企业业绩、消费和劳动力市场均表现良好”,并质疑目前的货币政策是否足够紧缩,以明显抑制经济。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-06 16:52:00 -
 纽约股市因停火延长和业绩预期上涨,S&P和纳斯达克再创新高
由于美国总统特朗普宣布延长对伊朗的停火协议,加上企业业绩预期良好,22日纽约股市收盘上涨。尽管中东紧张局势尚未完全缓解,但投资者更关注停火的维持和业绩的改善。当天,道琼斯工业平均指数上涨340.65点,收于49490.03点;标准普尔500指数上涨73.89点,至7137.90点;纳斯达克指数上涨397.60点,至24657.57点。S&P500和纳斯达克指数均创下历史新高。市场上涨的一个重要因素是停火协议的延长。根据路透社报道,特朗普在巴基斯坦的调解下,决定在伊朗提交提案并完成协商前延长停火。然而,这并不意味着和平谈判的立即达成。美国对伊朗的封锁仍在继续,伊朗也在采取强硬措施。市场虽然反映了紧张局势的缓解,但中东风险尚未完全消除。另一个支撑投资者信心的因素是企业业绩。根据LSEG的统计,美国企业第一季度的利润增长率估计约为14%。当天的市场由科技股和半导体股引领。美光科技上涨8.48%,S&P500科技行业指数上涨2.31%,费城半导体指数连续16个交易日上涨。GE Vernova因上调年度销售预期而走强,波音因损失低于预期而上涨。然而,联合航空因业绩预期压力下跌5.58%。然而,中东局势仍然存在变数。根据美联社报道,当天伊朗在霍尔木兹海峡向三艘船只开火,并扣押了其中两艘。美国继续封锁的情况下,海上冲突加剧了谈判的不确定性。油价在每桶100美元左右波动,成为未来股市波动的潜在因素。Wedbush证券的首席副总裁斯蒂芬·马索卡对路透社表示:“企业业绩目前表现良好,但如果战争持续,这种趋势可能减弱,市场上仍有许多被低估的股票。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-23 17:15:00
-
美国第三季度业绩季于13日开启,人工智能能否引领年末股市反弹?
美国的第三季度企业业绩发布季本周正式开始。预计人工智能(AI)相关企业将主导业绩改善,而市场的高期待和国债利率的上升成为年末股市走向的主要变量。 根据13日(当地时间)彭博社和路透社的报道,摩根大通和高盛等美国主要银行将在开盘前发布第三季度业绩,拉开业绩季的序幕。 企业的业绩展望总体上较为乐观。彭博情报(BI)预计标准普尔500指数(S&P 500)企业的第三季度净利润将同比增长25%。伦敦证券交易所集团(LSEG)的预期更高,预计增长31%。摩根大通引用的金融信息公司IBES的每股收益(EPS)增长率预期为24%,而FactSet和LSEG则在调整了Meta Platforms的一次性税费后,预计约为30%。 业绩改善的核心依然是AI相关企业。LSEG预计,标准普尔500企业第三季度的利润增长中,约三分之二将来自科技行业及Alphabet、亚马逊、Meta等大型AI相关企业。 BI还预测,美国AI相关企业的第三季度净利润将同比增长47%,是除能源行业外的最高增长率。信息技术(IT)行业在今年标准普尔500整体企业利润中所占比例预计将达到约三分之一。 富国银行投资研究所的全球股票与实物资产部门负责人萨米尔·萨马纳表示:“一切都与AI相关,尽管能源和原材料行业也有一定贡献,但主要是由于地缘政治因素。”他还指出:“如果整体利润增长的70%至80%来自科技和AI,也不足为奇。” 然而,也有担忧认为AI相关企业的增长接近顶峰。LSEG预计,美国半导体企业的第三季度净利润增长率将为136%,低于第二季度的158%。标准普尔500企业第二季度的净利润同比增长54%,创下自2021年以来的最高增幅。即使排除Alphabet和亚马逊的AI相关投资评估收益,增长率也达到了35%。 Ameriprise Financial的首席市场策略师安东尼·萨格林贝内对路透社表示:“投资者的担忧在于企业利润增长率接近本轮经济周期的顶峰。”他指出:“AI投资热潮在很大程度上依赖于持续的设备投资,随着季度的推移,企业需要克服的标准越来越高,市场的验证也变得更加严格。” 高涨的期待也对股价造成了压力。美国半导体公司美光虽然发布了超出市场预期的业绩并展望了AI需求的扩大,但投资者的反应却较为冷淡。三星电子的季度营业利润同比增长约9倍,但股价仍下跌了2.4%。 Leverage Shares的首席研究分析师维奥莱塔·托多罗娃对彭博社表示:“此次业绩发布并不是决定市场走向的绝对因素,但如果要持续上涨,业绩确认是必要的。”她解释道:“通常企业只需超越降低的预期,但这次需要超越更高的标准。” 另一方面,摩根大通分析认为,除了AI行业外,其他行业的业绩改善也在扩展。根据Investing.com的报道,摩根大通的策略师米斯拉夫·马特伊卡在报告中指出:“AI仍然支撑着美国企业业绩改善的相当一部分,但增长势头也在向其他行业扩散。” 实际上,全球上市公司中利润增长加速的公司比例已接近历史最高水平。全球采购经理人指数(PMI)和业绩领先指标也显示出上升趋势,因此摩根大通预计未来两次业绩发布季也将延续积极的趋势。 然而,国债利率上升和消费放缓仍然是负担因素。由于伊朗战争的影响,第三季度美国油价上涨约30%,预计能源行业的净利润将同比增长115%,但必需消费品和房地产等内需行业则预期表现不佳。依赖借款的公用事业行业也被评估为对利率上升较为脆弱。 摩根大通预测,如果国债利率上升的趋势得到缓解,年末股市可能会进一步上涨。摩根大通的策略师表示:“随着第三季度业绩发布季的开始,市场的关注将转向稳健企业的基本面,并将摆脱9月份的市场波动。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 00:32:00 -
半导体带动经济复苏,服务业与建筑业也显现增长
今年第二季度的企业业绩改善不仅限于半导体行业。尽管三星电子和SK海力士大幅提升了整体业绩,但即使不考虑这两家公司,制造业的增长性和盈利能力也有所改善。非制造业的销售增长势头加快,建筑业在时隔八个季度后转为增长,显示出半导体带动的经济繁荣正在向各个行业扩散。 根据韩国银行的数据,第二季度整体企业的销售额增长率在包括三星电子和SK海力士时为26.7%,但不包括这两家公司时降至12.0%。销售额营业利润率也从16.9%下降至6.2%。这表明,半导体大企业的业绩推动了整体企业的历史最高盈利水平。 在制造业中,半导体企业的影响也很大。制造业的销售额增长率在包括这两家公司时为39.6%,但不包括时降至14.0%。营业利润率也从24.0%下降至7.2%。不过,即使排除三星电子和SK海力士,制造业的销售和盈利能力仍有所改善,整体恢复趋势持续。特别是,排除这两家公司的制造业销售增长率高于非制造业(9.7%)。 韩国银行企业统计团队的李美珠表示:“排除三星电子和SK海力士后,制造业的营业利润率为7.2%”,并指出“制造业与非制造业之间的差距并不大,两者的发展方向基本相似。”她还强调:“即使排除这两家公司,整体上各个领域的指标都在改善,增长性和盈利能力都有所提升。” 非制造业的销售恢复势头也十分明显。第二季度非制造业的销售额增长率从上一季度的3.7%上升至9.7%,上升了6.0个百分点。运输业从8.1%上升至13.6%,批发零售业从7.1%上升至13.7%。非制造业整体销售增长幅度的扩大,显示出制造业开始的恢复势头正在向服务业等领域扩散。 特别是批发零售业的销售增长加速,受到半导体相关流通业和民间消费恢复的共同影响。批发零售业的销售额增长率从上一季度的7.1%大幅提高至13.7%。在半导体流通企业中,部分企业表现出显著的增长,同时与民间消费相关的百货商店等企业的销售也大幅增加。这表明,半导体的繁荣效应正在向流通业扩散,同时消费相关行业也显示出恢复的迹象。 建筑业也显现出恢复的迹象。建筑业的销售额增长率从上一季度的-4.0%上升至0.3%,时隔八个季度转为增长。这反映了与半导体工厂等大型设备投资相关的工程量增加的影响。 然而,销售增长并未立即转化为盈利能力的改善。非制造业的销售额营业利润率从去年第二季度的5.1%微降至今年的5.0%。运输业的营业利润率也从7.0%降至4.8%,电力和燃气行业则从5.0%降至3.9%。相反,建筑业的营业利润率从3.9%上升至6.2%。 企业的体感经济正在改善。去年八月,制造业企业信心指数(CBSI)为103.8,比上月上升0.6个百分点。下个月的预期CBSI也上升至102.5,增加了2.0个百分点。非制造业的CBSI为96.7,比上月上升1.5个百分点,下个月的预期为97.6,增加了3.9个百分点。在非制造业中,销售和资金状况的改善是推动企业信心上升的主要因素。 李美珠表示:“非制造业的销售额增长率9.7%并不算低”,并指出“制造业在排除三星电子和SK海力士后,销售额增长率与非制造业的差距大幅缩小。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 16:28:00 -
美联储官员表示如有必要将支持加息
美国联邦储备系统(Fed·美联储)关于加息的讨论声日益增多。上个月支持维持利率不变的美联储理事丽莎·库克表示,如果物价上涨未能显著减缓,她将支持加息。 据路透社5日报道,库克在阿拉斯加州安克雷奇举行的活动中指出,“通胀水平过高”,并表示“如有必要,我已做好加息的准备”。 她分析称,在美联储的两个目标——物价稳定和最大就业之间,目前物价上涨的风险更大。6月份,美国个人消费支出(PCE)物价指数同比上涨3.7%,剔除食品和能源的核心PCE物价指数上涨3.3%,均远超美联储设定的2%目标。 库克指出,“加息可能会对劳动力市场和经济增长造成压力”,但她强调,“如果需要降低通胀,我将支持加息”。 不过,她并未主张立即加息。她表示,需进一步观察关税带来的物价压力、中东战争导致的能源供应不稳定及人工智能(AI)投资扩大的影响是否会减缓。 库克在上个月29日的联邦公开市场委员会(FOMC)会议上支持将基准利率维持在3.50%至3.75%不变。此次利率维持不变的决定以9票对3票通过。 克利夫兰联邦储备银行行长贝斯·哈梅克、明尼阿波利斯联邦储备银行行长尼尔·卡西卡里和达拉斯联邦储备银行行长洛里·洛根均要求加息0.25个百分点,并对此次维持不变的决定投了反对票。 卡西卡里在当天接受CNBC采访时表示,“现在是逐步加息的合适时机”,并呼吁采取渐进的加息措施。他指出,“企业业绩、消费和劳动力市场均表现良好”,并质疑目前的货币政策是否足够紧缩,以明显抑制经济。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-06 16:52:00 -
纽约股市因停火延长和业绩预期上涨,S&P和纳斯达克再创新高
由于美国总统特朗普宣布延长对伊朗的停火协议,加上企业业绩预期良好,22日纽约股市收盘上涨。尽管中东紧张局势尚未完全缓解,但投资者更关注停火的维持和业绩的改善。当天,道琼斯工业平均指数上涨340.65点,收于49490.03点;标准普尔500指数上涨73.89点,至7137.90点;纳斯达克指数上涨397.60点,至24657.57点。S&P500和纳斯达克指数均创下历史新高。市场上涨的一个重要因素是停火协议的延长。根据路透社报道,特朗普在巴基斯坦的调解下,决定在伊朗提交提案并完成协商前延长停火。然而,这并不意味着和平谈判的立即达成。美国对伊朗的封锁仍在继续,伊朗也在采取强硬措施。市场虽然反映了紧张局势的缓解,但中东风险尚未完全消除。另一个支撑投资者信心的因素是企业业绩。根据LSEG的统计,美国企业第一季度的利润增长率估计约为14%。当天的市场由科技股和半导体股引领。美光科技上涨8.48%,S&P500科技行业指数上涨2.31%,费城半导体指数连续16个交易日上涨。GE Vernova因上调年度销售预期而走强,波音因损失低于预期而上涨。然而,联合航空因业绩预期压力下跌5.58%。然而,中东局势仍然存在变数。根据美联社报道,当天伊朗在霍尔木兹海峡向三艘船只开火,并扣押了其中两艘。美国继续封锁的情况下,海上冲突加剧了谈判的不确定性。油价在每桶100美元左右波动,成为未来股市波动的潜在因素。Wedbush证券的首席副总裁斯蒂芬·马索卡对路透社表示:“企业业绩目前表现良好,但如果战争持续,这种趋势可能减弱,市场上仍有许多被低估的股票。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-23 17:15:00









