
主页搜索
搜索
选择时间
搜索范围
全部的
‘低于预期’新闻 11个
-
 纽约股市收盘:尽管PCE低于预期,国债收益率飙升,市场表现混合…道琼斯下跌0.86%
纽约股市三大指数在物价放缓的情况下,由于长期国债收益率上升和强劲的经济指标,表现出混合走势。 30日(当地时间),道琼斯工业平均指数收盘下跌443.87点(0.86%),报50906.05点。 标准普尔500指数下跌19.30点(0.25%),收于7651.54点。相比之下,以科技股为主的纳斯达克综合指数上涨63.52点(0.24%),报26861.06点。 尽管当天公布的8月个人消费支出(PCE)物价指数低于市场预期,股市在开盘初期上涨,但由于长期国债收益率飙升和经济指标强于预期,涨幅大部分被抹去。 根据美国商务部的数据,联邦储备系统(美联储)偏好的物价指标——8月PCE价格指数同比上涨3.4%,低于市场预期的3.7%。 剔除波动较大的食品和能源后的核心PCE价格指数也低于预期,市场对美联储在10月联邦公开市场委员会(FOMC)上加息的可能性降低的预期增强。 利率期货市场反映的10月加息可能性降至37%,一周前这一数字超过70%。 然而,长期国债收益率的急剧上升给股市带来了压力。美国10年期国债收益率在盘中突破5.3%,创下2002年5月以来的最高水平。30年期国债收益率也突破5.6%,达到2002年6月以来的最高水平。 强于预期的经济指标也加大了市场对美联储紧缩政策的警惕。美国商务部当天公布的第二季度国内生产总值(GDP)增长率最终确认值为年化2.2%,较之前的初步值1.5%上调了0.7个百分点。 根据ADP全国就业报告,9月美国私营部门就业人数增加了9万人,超过市场预期。 市场普遍认为,尽管物价上涨势头减缓,增强了美联储维持利率不变的预期,但稳健的经济增长和就业形势使得对进一步紧缩的警惕并未完全消失。 国际油价在美国与伊朗的谈判陷入僵局的背景下上涨。11月交货的布伦特原油上涨0.94美元(0.92%),收于每桶103.53美元。11月交货的西德克萨斯中质原油(WTI)上涨1.04美元(1.16%),报每桶90.42美元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-01 16:04:00 -
 美国8月PCE物价上涨3.4%,低于预期
美国商务部30日(当地时间)公布,8月个人消费支出(PCE)价格指数同比上涨3.4%。 这一增幅略低于道琼斯调查的专家预期(3.7%)。环比上涨0.3%,符合预期。 剔除能源和食品后的8月核心PCE价格指数同比上涨3.0%,环比上涨0.2%。 PCE价格指数反映家庭消费的商品和服务价格,是衡量物价水平的重要指标。 美国联邦储备系统(美联储)在判断是否实现“2%通货膨胀率”这一货币政策目标时,以此为依据。 随着通货膨胀增速低于预期,市场对美联储进一步加息的担忧减轻,美国国债收益率也受到下行压力。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-01 07:16:00 -
 日元对美元汇率面临转折点,五年走势或将改变
上周公布的美国8月非农就业人数增加幅度超过市场预期的三倍,但日元对美元汇率在数据公布后仅上涨了约1日元。通常情况下,就业数据强劲会加大市场对美国加息的预期,从而导致美元走强、日元走弱。然而,经历了2日至4日三天内超过5日元的急剧下跌后,汇率的反弹幅度受到限制,外汇市场开始认为持续的“超日元贬值”局面可能迎来转折点。 美国劳工部在4日(当地时间)发布的数据显示,8月非农就业人数较上月增加了16.2万人,远超道琼斯预期的5.3万人,且7月的就业人数也被修正为增加。根据芝加哥商品交易所(CME)基于短期利率期货市场的动向计算,9月加息的概率从前一天的约50%跃升至4日下午接近60%。 然而,汇率在数据公布后仅在155日元初头到156日元之间波动。7日早间,东京外汇市场一度跌至每美元155.80日元,整体在155日元后半段波动。日本经济新闻(日经)在7日的报道中指出,尽管就业数据强劲,但日元对美元汇率的上涨受到限制,显示市场对日元卖出获利的认知正在发生变化。 日元对美元汇率在2日时为每美元160日元初头,4日跌至155日元初头,跌幅超过5日元。美国财政部长斯科特·贝尔森特在上月30日呼吁纠正日元贬值后,日本银行(BOJ)行长上田和夫及委员高田肇也发表了支持加息的言论。随着市场对日本银行加快加息的预期升温,投资者急于平仓之前建立的日元卖出头寸。根据美国商品期货交易委员会(CFTC)的数据,在汇率急剧下跌前的1日,对日元的净卖出头寸为102,188份(约1.2万亿日元),较一周前增加了33%。日经指出,日元卖出头寸仍然大规模积累,可能导致日元买入和美元卖出之间的连锁反应。 市场的关注点在于此次急剧下跌是否只是短期头寸平仓,还是会引发趋势转变。美国就业数据公布后,趋势转变的可能性似乎在增加。三井住友银行首席外汇策略师铃木宏文表示:“尽管美国就业数据稳健,但市场对日元升值的买入势头依然强劲。” 155日元突破与否引人关注 接下来的试金石是将于11日公布的美国8月消费者物价指数(CPI)。青空银行首席市场策略师森川明认为,如果CPI低于预期,并且美联储在16日召开的联邦公开市场委员会(FOMC)上决定维持政策利率不变,日元对美元汇率可能跌至152日元左右。相反,如果CPI高于预期,但日元对美元汇率的上涨受到限制,投资者可能会重新审视日元贬值的投资策略。 不过,也有观点认为汇率进一步下跌并不容易。美国中央司令部在5日宣布对三艘伊朗油轮进行了攻击。中东局势的不稳定使得美国西德克萨斯中质原油(WTI)期货价格在7日上涨至每桶92美元左右。由于日本大部分能源依赖进口,市场普遍预计贸易赤字将加大,这也是日元卖出和美元买入的因素。 目前市场关注的分水岭是每美元155日元的关口。尽管日本政府在4至5月进行了日元买入干预,并且在7月底美日联合干预后,汇率仍未能跌破155日元。理想综合控股首席策略师井口圭一预测:“汇率将很快跌破155日元。”森川策略师补充道,如果美国CPI放缓导致加息预期减弱,而日本政府进一步明确支持日本银行的加息基调,汇率可能跌至150日元。因此,过去五年将日元对美元汇率推高约60日元的日元贬值趋势是否会改变,预计将在155日元关口得到验证。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-07 23:40:10 -
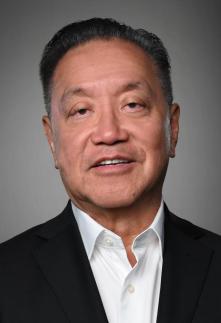 博通首席执行官预计未来两年AI芯片销售将大幅增长
美国无晶圆半导体公司博通预计,未来两年人工智能(AI)芯片销售将每年翻一番。 博通首席执行官霍克·谭在9月2日(当地时间)2026财年第三季度业绩发布后的电话会议上表示,2027和2028财年的AI芯片销售预计将分别达到1150亿美元(约156万亿韩元)和2300亿美元(约313万亿韩元)。第三季度博通的AI销售额为167亿美元,超出市场预期(159亿美元),预计未来两年将每年增长近两倍。 他还预测,2028财年博通的每股收益(EPS)将超过30美元,这一数字也高于LSEG的预期(25.86美元)。 谭首席执行官表示,谷歌、OpenAI、Meta等主要AI公司正在积极寻求通过自有芯片开发来补充英伟达的AI芯片,这使得博通的AI芯片业务表现良好。特别是AI行业的“双雄”OpenAI和Anthropic正在进行基础设施扩展竞争,预计明年Anthropic将超越谷歌,成为博通的最大客户。 谭首席执行官表示:“我们有六个客户,其中四个的订单规模将非常庞大。”他补充道,AI芯片的需求已经超过了博通的供应能力。目前,AI公司之间正在加大对高价英伟达AI芯片的替代或补充的自有芯片开发努力,博通作为半导体设计领域的佼佼者也越来越受欢迎。例如,OpenAI上周发布的与博通共同开发的AI芯片“哈拉皮尼奥”被评估为性能超过英伟达最新的AI芯片。 在谭首席执行官的发言后,尽管由于指导意见的失望,博通股价在盘后交易中一度下跌约4%,但随后迅速反弹并转为上涨。当日博通股价在盘后交易中收于362.23美元,比常规交易下跌3.01美元(0.82%)。 当天发布的博通第三季度销售额和每股收益分别同比增长86%和96%,达到295.9亿美元和3.32美元,均超过LSEG的预期(293.6亿美元和3.24美元)。然而,第四季度的销售指导预期为348亿美元,低于预期(350.3亿美元),因此对未来业绩的预期出现了一定的失望情绪。 与此同时,彭博社指出,最近AI行业在自有芯片开发领域的竞争也在加剧。例如,长期以来与博通合作开发TPU(张量处理单元)的谷歌,上个月与美国半导体公司Marvell Technology签署了新的半导体共同开发协议。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-03 20:32:10 -
 中国今年不会推出大规模刺激政策和降息,GDP目标可达成
中国第二季度GDP(国内生产总值)增长率为4.3%,低于预期,但分析认为不会出台大规模刺激政策,也不会降息。 中国国盛证券的首席经济学家熊园表示:“本月底中国共产党政治局会议上出台强有力的经济刺激政策的可能性不大。”《界面》新闻在30日的报道中提到。 熊园经济学家指出:“第二季度中国的4.3%增长率虽然低于政府设定的今年GDP增长目标4.5%至5.0%的区间,但上半年的增长率为4.7%,仍在目标区间内。”他分析称:“为了实现今年4.5%的增长率,下半年GDP增长率只需超过4.3%,因此全年GDP增长目标是可以实现的。”他进一步表示:“因此,中国不会出台大规模刺激政策,而是会将政策重点放在充分利用现有政策上。” 他还提到,近期高层人士的发言也与大规模刺激政策无关。中国国务院总理李强在13日的座谈会上表示:“要充分利用现有政策,额外的刺激政策应提前研究和准备。”国家发展改革委员会主任郑栅洁也提到:“要发挥现有政策的协同效应。” 熊园经济学家指出:“近期高层人士都强调要充分利用和落实现有政策,并迅速执行。”他预测:“额外的大规模刺激政策将根据具体情况适时发布。” 下半年降息的可能性也被评估为较低。中国民生银行的首席经济学家温彬表示:“只要当前支撑中国经济的出口没有明显放缓,或经济没有急剧恶化,下半年政策利率降息的可能性不大。”他展望称:“在现阶段,人民银行将保持充足的流动性,并利用政策工具更大力度支持重点领域的发展。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-30 18:56:00 -
 经济刺激政策带来V型反弹...半导体大幅上涨
中国股市在前一天成功反弹后,21日表现出相对强劲的上涨趋势。市场分析认为,投资者对中国当局的股市刺激意愿持积极评价。 当天,上海综合指数上涨1.80%,收于3864.57点;深圳成分指数上涨4.81%,收于14264.74点;创业板指数上涨7.09%,收于3687.11点,均以较高的涨幅收盘。 中国证券监督管理委员会在前一天召集了主要证券公司和资产管理公司进行座谈。在会上,监管机构表示将“全力以赴维护股市稳定”。随着中国当局的市场稳定意愿得到确认,21日中国股市从早盘开始便持续上涨,下午的涨幅更为显著。 半导体行业的反弹也为当天的指数上涨提供了支持。尽管半导体行业近期大幅下跌,但当天出现了低价买入的趋势,市场普遍认为这是一种技术性反弹。 此外,美国正在考虑与伊朗停火的消息也对股市产生了积极影响。 与此同时,市场对本月底召开的中国共产党中央委员会政治局会议将公布下半年刺激政策方向的期待也在增加。由于中国第二季度GDP增长率为4.3%,低于预期,因此下半年出台额外刺激政策的必要性显著提高。 方正证券在当天的报告中指出:“中国经济的中长期积极趋势没有改变,中国股市的估值也处于合理范围内。由于长期投资资本持续流入,中国股市的积极面仍然较多。” 当天,半导体行业的多只股票大幅上涨。北方华创、正帆科技等公司均涨停。 有报道指出,三星电子正在考虑将美国泰勒工厂的初期生产规模扩大至原计划的两倍,这引发了市场对半导体行业繁荣的期待。此外,台积电将今年的年度资本支出规模从600亿美元上调至640亿美元的消息也成为利好。摩根士丹利在当天的报告中预测,半导体供应短缺现象将持续到2028年。 与氧化锆相关的股票也表现强劲。东方锆业、国瓷材料等公司均涨停。 国瓷材料在20日晚间通过上海证券交易所公告,宣布将氧化锆粉末价格提高40%。氧化锆是半导体材料MLCC(多层陶瓷电容器)的原料。近期,MLCC的繁荣持续,导致氧化锆的原材料价格上涨。 与此同时,中国人民银行于21日公布美元对人民币的基准汇率为6.7917元,较前一交易日下降0.0031元,人民币升值0.046%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-22 01:12:00 -
 当局介入后四天反弹...发电行业强劲
20日,中国股市上涨。由于伊朗战争的影响和半导体行业的调整,之前表现疲软的中国股市在证券当局的市场干预下,成功在四个交易日后反弹。 当天,上海综合指数上涨0.85%,收于3796.28点;深圳成分指数下跌0.70%,收于13610.23点;创业板指数上涨0.42%,收于3443.10点。 当天,中国股市因半导体行业的急剧下跌而一度下滑。即将于27日上市的中国DRAM公司CXMT(长鑫存储)吸收了大量市场流动性,加上全球半导体股的调整,使市场难以摆脱疲软。半导体企业集中上市的创业板指数较7月高点下跌约25%。与此同时,美国与伊朗之间的军事紧张局势已持续9天,霍尔木兹海峡的船舶航行受阻,国际油价上涨也对中国股市施加了压力。 然而,随着中国证券监督管理委员会召集证券公司和资产管理公司讨论市场稳定措施的消息传出,中国股市在下午转为上涨。此外,中国国有投资公司为保护股市而大规模买入股票的消息也提振了市场情绪。 当天,中国人民银行宣布将基准利率维持不变,已连续14个月保持不变。作为基准利率的LPR(贷款市场报价利率)维持在1年期3.0%和5年期3.5%。尽管第二季度中国GDP增长率仅为4.3%,低于预期,但由于出口和高端制造业的增长势头强劲,市场解读为推迟降息的时机。 当天,发电行业表现强劲。华银电力、乐山电力等股票涨停。 江苏省19日瞬时电力使用量达到1亿5759万千瓦,创下历史新高。这一消息成为利好,江苏省是中国制造业和数据中心等行业的集中地。市场将此解读为全国范围内电力使用量的增加,推动了发电企业的股价上涨。 白酒行业也出现上涨。古井贡酒涨停,金徽酒涨幅较大。 中国著名白酒企业贵州茅台在18日宣布,其代表性产品飞天茅台的零售价格将从1539元上调至1639元,这一消息刺激了整个白酒行业。市场将茅台的提价视为白酒行业触底反弹的信号。 与此同时,中国人民银行当天将人民币对美元的基准汇率定为6.7948元,较前一交易日上涨0.0014元,人民币贬值0.02%。
2026-07-21 01:16:00 -
 韩国股市因半导体股疲软开盘大幅下跌,跌破6960点
科斯皮指数在开盘初期大幅下跌超过4%,跌至6960点。尽管美国股市因生产者物价指数(PPI)放缓和大型科技股表现强劲而收涨,但费城半导体指数下跌以及SK海力士ADR暴跌,压制了国内半导体股的投资情绪,导致指数下滑。 根据韩国交易所的数据,截至上午9时11分,科斯皮指数较前一交易日下跌322.62点(4.43%),报6961.79点。该指数开盘时较前一交易日下跌323.91点(4.45%),报6960.50点,随后在6960点附近持续疲软。 前一晚,纽约股市因美国6月生产者物价指数(PPI)较上月下降0.3%,低于预期,同时主要金融机构业绩良好,收盘上涨。然而,费城半导体指数下跌2.08%,SK海力士ADR暴跌9%,导致国内股市承压。 在证券市场上,个人投资者净买入7246亿韩元。相反,外国投资者和机构分别净卖出2400亿韩元和5184亿韩元,推动指数下跌。 在市值前列的股票中,LG能源解决方案(上涨1.49%)和KB金融(上涨0.83%)表现上涨。而三星电子(下跌5.72%)、SK海力士(下跌8.65%)、SK广场(下跌10.27%)、三星电机(下跌8.70%)、现代汽车(下跌3.11%)、三星生命(下跌2.37%)、三星生物制剂(下跌0.87%)、三星物产(下跌4.09%)等则出现下跌。 同一时间,科斯达克指数较前一交易日下跌20.52点(2.47%),报808.91点。该指数开盘时较前一交易日下跌16.11点(1.94%),报813.32点,随后跌幅扩大。 在科斯达克市场上,个人投资者净买入258亿韩元。相反,外国投资者和机构分别净卖出329亿韩元和47亿韩元。 在市值前列的股票中,科隆生物科技(下跌0.26%)表现平稳。阿尔特基(下跌3.12%)、生态动力(下跌2.23%)、生态动力(下跌2.31%)、主成工程(下跌6.21%)、彩虹机器人(下跌4.88%)、元益IPS(下跌7.22%)、利诺工业(下跌3.34%)、PSK(下跌4.89%)等也普遍下跌。 基于对市场的分析,Kiwoom证券研究员韩志英表示:“美国6月消费者物价指数(CPI)放缓、费城半导体指数上涨、SK海力士ADR大幅上涨等因素是积极的,但本周ASML和台积电的业绩发布以及杠杆资金的变动等不确定性仍然存在,因此市场波动性可能会持续。” 她补充道:“由于国内股市已经调整到金融危机水平,进一步下跌的空间有限。尽管短期内可能存在资金流动性波动,但整体市场趋势更倾向于恢复,建议关注半导体等人工智能基础设施相关的跌幅过大的行业。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-16 18:24:00 -
 中国第二季度经济增长率为4.3%,低于预期,内需疲软
中国经济在第二季度增长4.3%,创下自新冠疫情以来约三年半的最低增长率。尽管受到人工智能(AI)投资热潮的推动,出口和制造业表现稳健,但消费和房地产市场的疲软使得内需难以复苏,制约了经济增长。 根据中国国家统计局15日发布的数据,2026年第二季度国内生产总值(GDP)同比增长4.3%。这一数据低于路透社(4.5%)、彭博社(4.5%)和日本经济新闻(4.6%)等市场预期。较今年第一季度(5.0%)下降了0.7个百分点,未达到中国政府年初设定的年度增长目标(4.5~5.0%)的下限。然而,综合第一和第二季度,今年上半年的经济增长率为4.7%。 中国国家统计局副局长毛盛勇表示:“今年上半年中国经济在合理范围内运行,但外部环境依然不稳定和不确定,国内供需失衡问题突出,因此需要进一步巩固经济增长的基础。” 实际上,中国经济在全球AI投资热潮的推动下,出口和工业生产保持良好势头。然而,长期的房地产市场低迷和消费疲软使得内需难以复苏,供需失衡问题加剧。 这一点在当天发布的6月实物经济指标中也得到了体现。尤其是上半年固定资产投资(包括房地产、基础设施和制造业投资)同比下降5.7%,已连续三个月下降。降幅从1-4月的-1.6%和1-5月的-4.1%进一步扩大,超过了市场预期的-4.9%。 特别是上半年房地产开发投资同比下降18%,降幅较1-5月的16.2%有所扩大,显示房地产市场低迷仍在持续。 尽管消费较上月略有反弹,但恢复速度依然缓慢。6月零售销售增长率为1%,较上月的-0.6%有所改善。5月消费指标则是自新冠疫情以来首次出现约三年半的下降。 相反,6月工业生产显示企业生产活动同比增长5.3%,超过了上月的4.5%。 由于中国经济增速低于预期,预计中国领导层将在本月末召开的中央政治局会议上集中讨论下半年的经济政策方向。 不过,市场普遍认为出台强有力的货币刺激政策的可能性不大。因为第一季度的经济表现良好,且预计出口和高科技制造业将支撑增长。路透社的调查结果显示,预计中国今年经济增长率将在第三季度小幅上升至4.6%,但在第四季度将回落至4.5%,年增长率将为4.6%。 国泰君安国际首席经济学家周浩在接受彭博社采访时表示:“综合各项指标来看,中国经济并非陷入广泛的经济衰退,而是保持增长,但增速放缓。因此,对全面的经济刺激方案的期待需要有所克制。” 特别是中国央行在汇率稳定等方面仍面临制约,因此预计将依赖财政刺激政策。 市场也提出了财政扩张的必要性,而非货币政策。路透社预计,央行将在第四季度将金融机构的存款准备金率下调20个基点(1个基点=0.01个百分点),并预计基准利率将在年底前保持不变。彭博社则暗示,下半年中国政府可能会增加公共支出,扩大基础设施投资等财政刺激措施。 清华大学经济学教授李稻葵在11日于中国人民大学举行的宏观经济研讨会上建议:“中国政府应扩大新国债发行规模,积极投入地方政府债务整治、未售住房收购、低价住房供应和农民福利等民生领域,以刺激经济。”
2026-07-15 21:24:00 -
 美股因中东风险与AI半导体疲软再度大跌,韩国股市波动或将持续
美国股市因中东地缘政治风险和人工智能(AI)半导体股疲软,出现约2%的大幅下跌,预计国内股市也将继续波动。由于期货和期权的同时到期日,以及SpaceX即将上市,全球资金流动的可能性增加,市场分析认为供需波动可能加剧。 10日(当地时间),纽约股市因地缘政治紧张局势加剧,普遍走弱。道琼斯工业平均指数下跌1.87%,收于49918.78点;标准普尔500指数下跌1.62%,收于7266.99点;纳斯达克指数下跌1.98%,收于25169.50点。波动率指数(VIX)大幅上涨11.83%,达到22.22,反映出投资者情绪恶化。 尽管5月消费者物价指数(CPI)符合预期,部分缓解了通胀担忧,但美国与伊朗的军事紧张局势再次升级,市场对此反应更为强烈。 美国5月CPI同比上涨4.2%,环比上涨0.5%,符合市场预期。然而,核心CPI同比上涨2.9%,环比上涨0.2%,低于预期。尽管能源价格飙升推动了整体物价上涨,但尚未出现广泛的二次物价上涨。 不过,投资者的关注点已转向中东局势。美国总统唐纳德·特朗普提到可能对伊朗进行进一步攻击,伊朗也预告将采取强硬回应,地缘政治不确定性加剧。美国在收盘后传出可能的进一步打击消息,可能对亚洲股市造成压力。 与AI相关的大型科技股普遍走弱。英伟达下跌3.27%,博通下跌4.63%,AMD下跌4.57%,美光下跌3.53%,整体科技股的投资情绪受到压制。分析认为,AI行业的高估值担忧以及大型首次公开募股(IPO)前的资金获利了结是主要原因。 当天,国内的盘前市场也出现大型半导体股疲软的情况。在上午8时至8时50分的盘前交易中,三星电子和SK海力士均下跌超过4%,分别跌至28万韩元和195万韩元。 韩国证券公司研究员韩志英表示:“今天国内股市预计将因美国对伊朗空袭的消息、软银的AI投资不安以及期货和期权的同时到期日等内外不确定性而开盘下跌。” 他补充道:“与OpenAI相关的问题源于未上市公司的担保价值评估问题,而非AI需求减缓的问题,这可能在一定程度上支撑国内半导体和AI相关股的底部。” 当天市场的另一个变量是供需。由于期货和期权的同时到期日,现货和期货交易的变化可能加大指数的波动,而SpaceX即将上市也引发了全球机构投资者的资金流动关注。 一位研究员表示:“6月以来的剧烈波动更多是由于ETF的供需混乱和股市过快上涨的后遗症,而非基本面恶化。只要没有确认基本面受损的信号,就不应过于悲观,而应关注供需变化和事件。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-11 17:54:00
-
纽约股市收盘:尽管PCE低于预期,国债收益率飙升,市场表现混合…道琼斯下跌0.86%
纽约股市三大指数在物价放缓的情况下,由于长期国债收益率上升和强劲的经济指标,表现出混合走势。 30日(当地时间),道琼斯工业平均指数收盘下跌443.87点(0.86%),报50906.05点。 标准普尔500指数下跌19.30点(0.25%),收于7651.54点。相比之下,以科技股为主的纳斯达克综合指数上涨63.52点(0.24%),报26861.06点。 尽管当天公布的8月个人消费支出(PCE)物价指数低于市场预期,股市在开盘初期上涨,但由于长期国债收益率飙升和经济指标强于预期,涨幅大部分被抹去。 根据美国商务部的数据,联邦储备系统(美联储)偏好的物价指标——8月PCE价格指数同比上涨3.4%,低于市场预期的3.7%。 剔除波动较大的食品和能源后的核心PCE价格指数也低于预期,市场对美联储在10月联邦公开市场委员会(FOMC)上加息的可能性降低的预期增强。 利率期货市场反映的10月加息可能性降至37%,一周前这一数字超过70%。 然而,长期国债收益率的急剧上升给股市带来了压力。美国10年期国债收益率在盘中突破5.3%,创下2002年5月以来的最高水平。30年期国债收益率也突破5.6%,达到2002年6月以来的最高水平。 强于预期的经济指标也加大了市场对美联储紧缩政策的警惕。美国商务部当天公布的第二季度国内生产总值(GDP)增长率最终确认值为年化2.2%,较之前的初步值1.5%上调了0.7个百分点。 根据ADP全国就业报告,9月美国私营部门就业人数增加了9万人,超过市场预期。 市场普遍认为,尽管物价上涨势头减缓,增强了美联储维持利率不变的预期,但稳健的经济增长和就业形势使得对进一步紧缩的警惕并未完全消失。 国际油价在美国与伊朗的谈判陷入僵局的背景下上涨。11月交货的布伦特原油上涨0.94美元(0.92%),收于每桶103.53美元。11月交货的西德克萨斯中质原油(WTI)上涨1.04美元(1.16%),报每桶90.42美元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-01 16:04:00 -
美国8月PCE物价上涨3.4%,低于预期
美国商务部30日(当地时间)公布,8月个人消费支出(PCE)价格指数同比上涨3.4%。 这一增幅略低于道琼斯调查的专家预期(3.7%)。环比上涨0.3%,符合预期。 剔除能源和食品后的8月核心PCE价格指数同比上涨3.0%,环比上涨0.2%。 PCE价格指数反映家庭消费的商品和服务价格,是衡量物价水平的重要指标。 美国联邦储备系统(美联储)在判断是否实现“2%通货膨胀率”这一货币政策目标时,以此为依据。 随着通货膨胀增速低于预期,市场对美联储进一步加息的担忧减轻,美国国债收益率也受到下行压力。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-01 07:16:00 -
日元对美元汇率面临转折点,五年走势或将改变
上周公布的美国8月非农就业人数增加幅度超过市场预期的三倍,但日元对美元汇率在数据公布后仅上涨了约1日元。通常情况下,就业数据强劲会加大市场对美国加息的预期,从而导致美元走强、日元走弱。然而,经历了2日至4日三天内超过5日元的急剧下跌后,汇率的反弹幅度受到限制,外汇市场开始认为持续的“超日元贬值”局面可能迎来转折点。 美国劳工部在4日(当地时间)发布的数据显示,8月非农就业人数较上月增加了16.2万人,远超道琼斯预期的5.3万人,且7月的就业人数也被修正为增加。根据芝加哥商品交易所(CME)基于短期利率期货市场的动向计算,9月加息的概率从前一天的约50%跃升至4日下午接近60%。 然而,汇率在数据公布后仅在155日元初头到156日元之间波动。7日早间,东京外汇市场一度跌至每美元155.80日元,整体在155日元后半段波动。日本经济新闻(日经)在7日的报道中指出,尽管就业数据强劲,但日元对美元汇率的上涨受到限制,显示市场对日元卖出获利的认知正在发生变化。 日元对美元汇率在2日时为每美元160日元初头,4日跌至155日元初头,跌幅超过5日元。美国财政部长斯科特·贝尔森特在上月30日呼吁纠正日元贬值后,日本银行(BOJ)行长上田和夫及委员高田肇也发表了支持加息的言论。随着市场对日本银行加快加息的预期升温,投资者急于平仓之前建立的日元卖出头寸。根据美国商品期货交易委员会(CFTC)的数据,在汇率急剧下跌前的1日,对日元的净卖出头寸为102,188份(约1.2万亿日元),较一周前增加了33%。日经指出,日元卖出头寸仍然大规模积累,可能导致日元买入和美元卖出之间的连锁反应。 市场的关注点在于此次急剧下跌是否只是短期头寸平仓,还是会引发趋势转变。美国就业数据公布后,趋势转变的可能性似乎在增加。三井住友银行首席外汇策略师铃木宏文表示:“尽管美国就业数据稳健,但市场对日元升值的买入势头依然强劲。” 155日元突破与否引人关注 接下来的试金石是将于11日公布的美国8月消费者物价指数(CPI)。青空银行首席市场策略师森川明认为,如果CPI低于预期,并且美联储在16日召开的联邦公开市场委员会(FOMC)上决定维持政策利率不变,日元对美元汇率可能跌至152日元左右。相反,如果CPI高于预期,但日元对美元汇率的上涨受到限制,投资者可能会重新审视日元贬值的投资策略。 不过,也有观点认为汇率进一步下跌并不容易。美国中央司令部在5日宣布对三艘伊朗油轮进行了攻击。中东局势的不稳定使得美国西德克萨斯中质原油(WTI)期货价格在7日上涨至每桶92美元左右。由于日本大部分能源依赖进口,市场普遍预计贸易赤字将加大,这也是日元卖出和美元买入的因素。 目前市场关注的分水岭是每美元155日元的关口。尽管日本政府在4至5月进行了日元买入干预,并且在7月底美日联合干预后,汇率仍未能跌破155日元。理想综合控股首席策略师井口圭一预测:“汇率将很快跌破155日元。”森川策略师补充道,如果美国CPI放缓导致加息预期减弱,而日本政府进一步明确支持日本银行的加息基调,汇率可能跌至150日元。因此,过去五年将日元对美元汇率推高约60日元的日元贬值趋势是否会改变,预计将在155日元关口得到验证。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-07 23:40:10 -
博通首席执行官预计未来两年AI芯片销售将大幅增长
美国无晶圆半导体公司博通预计,未来两年人工智能(AI)芯片销售将每年翻一番。 博通首席执行官霍克·谭在9月2日(当地时间)2026财年第三季度业绩发布后的电话会议上表示,2027和2028财年的AI芯片销售预计将分别达到1150亿美元(约156万亿韩元)和2300亿美元(约313万亿韩元)。第三季度博通的AI销售额为167亿美元,超出市场预期(159亿美元),预计未来两年将每年增长近两倍。 他还预测,2028财年博通的每股收益(EPS)将超过30美元,这一数字也高于LSEG的预期(25.86美元)。 谭首席执行官表示,谷歌、OpenAI、Meta等主要AI公司正在积极寻求通过自有芯片开发来补充英伟达的AI芯片,这使得博通的AI芯片业务表现良好。特别是AI行业的“双雄”OpenAI和Anthropic正在进行基础设施扩展竞争,预计明年Anthropic将超越谷歌,成为博通的最大客户。 谭首席执行官表示:“我们有六个客户,其中四个的订单规模将非常庞大。”他补充道,AI芯片的需求已经超过了博通的供应能力。目前,AI公司之间正在加大对高价英伟达AI芯片的替代或补充的自有芯片开发努力,博通作为半导体设计领域的佼佼者也越来越受欢迎。例如,OpenAI上周发布的与博通共同开发的AI芯片“哈拉皮尼奥”被评估为性能超过英伟达最新的AI芯片。 在谭首席执行官的发言后,尽管由于指导意见的失望,博通股价在盘后交易中一度下跌约4%,但随后迅速反弹并转为上涨。当日博通股价在盘后交易中收于362.23美元,比常规交易下跌3.01美元(0.82%)。 当天发布的博通第三季度销售额和每股收益分别同比增长86%和96%,达到295.9亿美元和3.32美元,均超过LSEG的预期(293.6亿美元和3.24美元)。然而,第四季度的销售指导预期为348亿美元,低于预期(350.3亿美元),因此对未来业绩的预期出现了一定的失望情绪。 与此同时,彭博社指出,最近AI行业在自有芯片开发领域的竞争也在加剧。例如,长期以来与博通合作开发TPU(张量处理单元)的谷歌,上个月与美国半导体公司Marvell Technology签署了新的半导体共同开发协议。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-03 20:32:10 -
中国今年不会推出大规模刺激政策和降息,GDP目标可达成
中国第二季度GDP(国内生产总值)增长率为4.3%,低于预期,但分析认为不会出台大规模刺激政策,也不会降息。 中国国盛证券的首席经济学家熊园表示:“本月底中国共产党政治局会议上出台强有力的经济刺激政策的可能性不大。”《界面》新闻在30日的报道中提到。 熊园经济学家指出:“第二季度中国的4.3%增长率虽然低于政府设定的今年GDP增长目标4.5%至5.0%的区间,但上半年的增长率为4.7%,仍在目标区间内。”他分析称:“为了实现今年4.5%的增长率,下半年GDP增长率只需超过4.3%,因此全年GDP增长目标是可以实现的。”他进一步表示:“因此,中国不会出台大规模刺激政策,而是会将政策重点放在充分利用现有政策上。” 他还提到,近期高层人士的发言也与大规模刺激政策无关。中国国务院总理李强在13日的座谈会上表示:“要充分利用现有政策,额外的刺激政策应提前研究和准备。”国家发展改革委员会主任郑栅洁也提到:“要发挥现有政策的协同效应。” 熊园经济学家指出:“近期高层人士都强调要充分利用和落实现有政策,并迅速执行。”他预测:“额外的大规模刺激政策将根据具体情况适时发布。” 下半年降息的可能性也被评估为较低。中国民生银行的首席经济学家温彬表示:“只要当前支撑中国经济的出口没有明显放缓,或经济没有急剧恶化,下半年政策利率降息的可能性不大。”他展望称:“在现阶段,人民银行将保持充足的流动性,并利用政策工具更大力度支持重点领域的发展。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-30 18:56:00 -
经济刺激政策带来V型反弹...半导体大幅上涨
中国股市在前一天成功反弹后,21日表现出相对强劲的上涨趋势。市场分析认为,投资者对中国当局的股市刺激意愿持积极评价。 当天,上海综合指数上涨1.80%,收于3864.57点;深圳成分指数上涨4.81%,收于14264.74点;创业板指数上涨7.09%,收于3687.11点,均以较高的涨幅收盘。 中国证券监督管理委员会在前一天召集了主要证券公司和资产管理公司进行座谈。在会上,监管机构表示将“全力以赴维护股市稳定”。随着中国当局的市场稳定意愿得到确认,21日中国股市从早盘开始便持续上涨,下午的涨幅更为显著。 半导体行业的反弹也为当天的指数上涨提供了支持。尽管半导体行业近期大幅下跌,但当天出现了低价买入的趋势,市场普遍认为这是一种技术性反弹。 此外,美国正在考虑与伊朗停火的消息也对股市产生了积极影响。 与此同时,市场对本月底召开的中国共产党中央委员会政治局会议将公布下半年刺激政策方向的期待也在增加。由于中国第二季度GDP增长率为4.3%,低于预期,因此下半年出台额外刺激政策的必要性显著提高。 方正证券在当天的报告中指出:“中国经济的中长期积极趋势没有改变,中国股市的估值也处于合理范围内。由于长期投资资本持续流入,中国股市的积极面仍然较多。” 当天,半导体行业的多只股票大幅上涨。北方华创、正帆科技等公司均涨停。 有报道指出,三星电子正在考虑将美国泰勒工厂的初期生产规模扩大至原计划的两倍,这引发了市场对半导体行业繁荣的期待。此外,台积电将今年的年度资本支出规模从600亿美元上调至640亿美元的消息也成为利好。摩根士丹利在当天的报告中预测,半导体供应短缺现象将持续到2028年。 与氧化锆相关的股票也表现强劲。东方锆业、国瓷材料等公司均涨停。 国瓷材料在20日晚间通过上海证券交易所公告,宣布将氧化锆粉末价格提高40%。氧化锆是半导体材料MLCC(多层陶瓷电容器)的原料。近期,MLCC的繁荣持续,导致氧化锆的原材料价格上涨。 与此同时,中国人民银行于21日公布美元对人民币的基准汇率为6.7917元,较前一交易日下降0.0031元,人民币升值0.046%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-22 01:12:00 -
当局介入后四天反弹...发电行业强劲
20日,中国股市上涨。由于伊朗战争的影响和半导体行业的调整,之前表现疲软的中国股市在证券当局的市场干预下,成功在四个交易日后反弹。 当天,上海综合指数上涨0.85%,收于3796.28点;深圳成分指数下跌0.70%,收于13610.23点;创业板指数上涨0.42%,收于3443.10点。 当天,中国股市因半导体行业的急剧下跌而一度下滑。即将于27日上市的中国DRAM公司CXMT(长鑫存储)吸收了大量市场流动性,加上全球半导体股的调整,使市场难以摆脱疲软。半导体企业集中上市的创业板指数较7月高点下跌约25%。与此同时,美国与伊朗之间的军事紧张局势已持续9天,霍尔木兹海峡的船舶航行受阻,国际油价上涨也对中国股市施加了压力。 然而,随着中国证券监督管理委员会召集证券公司和资产管理公司讨论市场稳定措施的消息传出,中国股市在下午转为上涨。此外,中国国有投资公司为保护股市而大规模买入股票的消息也提振了市场情绪。 当天,中国人民银行宣布将基准利率维持不变,已连续14个月保持不变。作为基准利率的LPR(贷款市场报价利率)维持在1年期3.0%和5年期3.5%。尽管第二季度中国GDP增长率仅为4.3%,低于预期,但由于出口和高端制造业的增长势头强劲,市场解读为推迟降息的时机。 当天,发电行业表现强劲。华银电力、乐山电力等股票涨停。 江苏省19日瞬时电力使用量达到1亿5759万千瓦,创下历史新高。这一消息成为利好,江苏省是中国制造业和数据中心等行业的集中地。市场将此解读为全国范围内电力使用量的增加,推动了发电企业的股价上涨。 白酒行业也出现上涨。古井贡酒涨停,金徽酒涨幅较大。 中国著名白酒企业贵州茅台在18日宣布,其代表性产品飞天茅台的零售价格将从1539元上调至1639元,这一消息刺激了整个白酒行业。市场将茅台的提价视为白酒行业触底反弹的信号。 与此同时,中国人民银行当天将人民币对美元的基准汇率定为6.7948元,较前一交易日上涨0.0014元,人民币贬值0.02%。
2026-07-21 01:16:00 -
韩国股市因半导体股疲软开盘大幅下跌,跌破6960点
科斯皮指数在开盘初期大幅下跌超过4%,跌至6960点。尽管美国股市因生产者物价指数(PPI)放缓和大型科技股表现强劲而收涨,但费城半导体指数下跌以及SK海力士ADR暴跌,压制了国内半导体股的投资情绪,导致指数下滑。 根据韩国交易所的数据,截至上午9时11分,科斯皮指数较前一交易日下跌322.62点(4.43%),报6961.79点。该指数开盘时较前一交易日下跌323.91点(4.45%),报6960.50点,随后在6960点附近持续疲软。 前一晚,纽约股市因美国6月生产者物价指数(PPI)较上月下降0.3%,低于预期,同时主要金融机构业绩良好,收盘上涨。然而,费城半导体指数下跌2.08%,SK海力士ADR暴跌9%,导致国内股市承压。 在证券市场上,个人投资者净买入7246亿韩元。相反,外国投资者和机构分别净卖出2400亿韩元和5184亿韩元,推动指数下跌。 在市值前列的股票中,LG能源解决方案(上涨1.49%)和KB金融(上涨0.83%)表现上涨。而三星电子(下跌5.72%)、SK海力士(下跌8.65%)、SK广场(下跌10.27%)、三星电机(下跌8.70%)、现代汽车(下跌3.11%)、三星生命(下跌2.37%)、三星生物制剂(下跌0.87%)、三星物产(下跌4.09%)等则出现下跌。 同一时间,科斯达克指数较前一交易日下跌20.52点(2.47%),报808.91点。该指数开盘时较前一交易日下跌16.11点(1.94%),报813.32点,随后跌幅扩大。 在科斯达克市场上,个人投资者净买入258亿韩元。相反,外国投资者和机构分别净卖出329亿韩元和47亿韩元。 在市值前列的股票中,科隆生物科技(下跌0.26%)表现平稳。阿尔特基(下跌3.12%)、生态动力(下跌2.23%)、生态动力(下跌2.31%)、主成工程(下跌6.21%)、彩虹机器人(下跌4.88%)、元益IPS(下跌7.22%)、利诺工业(下跌3.34%)、PSK(下跌4.89%)等也普遍下跌。 基于对市场的分析,Kiwoom证券研究员韩志英表示:“美国6月消费者物价指数(CPI)放缓、费城半导体指数上涨、SK海力士ADR大幅上涨等因素是积极的,但本周ASML和台积电的业绩发布以及杠杆资金的变动等不确定性仍然存在,因此市场波动性可能会持续。” 她补充道:“由于国内股市已经调整到金融危机水平,进一步下跌的空间有限。尽管短期内可能存在资金流动性波动,但整体市场趋势更倾向于恢复,建议关注半导体等人工智能基础设施相关的跌幅过大的行业。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-16 18:24:00 -
中国第二季度经济增长率为4.3%,低于预期,内需疲软
中国经济在第二季度增长4.3%,创下自新冠疫情以来约三年半的最低增长率。尽管受到人工智能(AI)投资热潮的推动,出口和制造业表现稳健,但消费和房地产市场的疲软使得内需难以复苏,制约了经济增长。 根据中国国家统计局15日发布的数据,2026年第二季度国内生产总值(GDP)同比增长4.3%。这一数据低于路透社(4.5%)、彭博社(4.5%)和日本经济新闻(4.6%)等市场预期。较今年第一季度(5.0%)下降了0.7个百分点,未达到中国政府年初设定的年度增长目标(4.5~5.0%)的下限。然而,综合第一和第二季度,今年上半年的经济增长率为4.7%。 中国国家统计局副局长毛盛勇表示:“今年上半年中国经济在合理范围内运行,但外部环境依然不稳定和不确定,国内供需失衡问题突出,因此需要进一步巩固经济增长的基础。” 实际上,中国经济在全球AI投资热潮的推动下,出口和工业生产保持良好势头。然而,长期的房地产市场低迷和消费疲软使得内需难以复苏,供需失衡问题加剧。 这一点在当天发布的6月实物经济指标中也得到了体现。尤其是上半年固定资产投资(包括房地产、基础设施和制造业投资)同比下降5.7%,已连续三个月下降。降幅从1-4月的-1.6%和1-5月的-4.1%进一步扩大,超过了市场预期的-4.9%。 特别是上半年房地产开发投资同比下降18%,降幅较1-5月的16.2%有所扩大,显示房地产市场低迷仍在持续。 尽管消费较上月略有反弹,但恢复速度依然缓慢。6月零售销售增长率为1%,较上月的-0.6%有所改善。5月消费指标则是自新冠疫情以来首次出现约三年半的下降。 相反,6月工业生产显示企业生产活动同比增长5.3%,超过了上月的4.5%。 由于中国经济增速低于预期,预计中国领导层将在本月末召开的中央政治局会议上集中讨论下半年的经济政策方向。 不过,市场普遍认为出台强有力的货币刺激政策的可能性不大。因为第一季度的经济表现良好,且预计出口和高科技制造业将支撑增长。路透社的调查结果显示,预计中国今年经济增长率将在第三季度小幅上升至4.6%,但在第四季度将回落至4.5%,年增长率将为4.6%。 国泰君安国际首席经济学家周浩在接受彭博社采访时表示:“综合各项指标来看,中国经济并非陷入广泛的经济衰退,而是保持增长,但增速放缓。因此,对全面的经济刺激方案的期待需要有所克制。” 特别是中国央行在汇率稳定等方面仍面临制约,因此预计将依赖财政刺激政策。 市场也提出了财政扩张的必要性,而非货币政策。路透社预计,央行将在第四季度将金融机构的存款准备金率下调20个基点(1个基点=0.01个百分点),并预计基准利率将在年底前保持不变。彭博社则暗示,下半年中国政府可能会增加公共支出,扩大基础设施投资等财政刺激措施。 清华大学经济学教授李稻葵在11日于中国人民大学举行的宏观经济研讨会上建议:“中国政府应扩大新国债发行规模,积极投入地方政府债务整治、未售住房收购、低价住房供应和农民福利等民生领域,以刺激经济。”
2026-07-15 21:24:00 -
美股因中东风险与AI半导体疲软再度大跌,韩国股市波动或将持续
美国股市因中东地缘政治风险和人工智能(AI)半导体股疲软,出现约2%的大幅下跌,预计国内股市也将继续波动。由于期货和期权的同时到期日,以及SpaceX即将上市,全球资金流动的可能性增加,市场分析认为供需波动可能加剧。 10日(当地时间),纽约股市因地缘政治紧张局势加剧,普遍走弱。道琼斯工业平均指数下跌1.87%,收于49918.78点;标准普尔500指数下跌1.62%,收于7266.99点;纳斯达克指数下跌1.98%,收于25169.50点。波动率指数(VIX)大幅上涨11.83%,达到22.22,反映出投资者情绪恶化。 尽管5月消费者物价指数(CPI)符合预期,部分缓解了通胀担忧,但美国与伊朗的军事紧张局势再次升级,市场对此反应更为强烈。 美国5月CPI同比上涨4.2%,环比上涨0.5%,符合市场预期。然而,核心CPI同比上涨2.9%,环比上涨0.2%,低于预期。尽管能源价格飙升推动了整体物价上涨,但尚未出现广泛的二次物价上涨。 不过,投资者的关注点已转向中东局势。美国总统唐纳德·特朗普提到可能对伊朗进行进一步攻击,伊朗也预告将采取强硬回应,地缘政治不确定性加剧。美国在收盘后传出可能的进一步打击消息,可能对亚洲股市造成压力。 与AI相关的大型科技股普遍走弱。英伟达下跌3.27%,博通下跌4.63%,AMD下跌4.57%,美光下跌3.53%,整体科技股的投资情绪受到压制。分析认为,AI行业的高估值担忧以及大型首次公开募股(IPO)前的资金获利了结是主要原因。 当天,国内的盘前市场也出现大型半导体股疲软的情况。在上午8时至8时50分的盘前交易中,三星电子和SK海力士均下跌超过4%,分别跌至28万韩元和195万韩元。 韩国证券公司研究员韩志英表示:“今天国内股市预计将因美国对伊朗空袭的消息、软银的AI投资不安以及期货和期权的同时到期日等内外不确定性而开盘下跌。” 他补充道:“与OpenAI相关的问题源于未上市公司的担保价值评估问题,而非AI需求减缓的问题,这可能在一定程度上支撑国内半导体和AI相关股的底部。” 当天市场的另一个变量是供需。由于期货和期权的同时到期日,现货和期货交易的变化可能加大指数的波动,而SpaceX即将上市也引发了全球机构投资者的资金流动关注。 一位研究员表示:“6月以来的剧烈波动更多是由于ETF的供需混乱和股市过快上涨的后遗症,而非基本面恶化。只要没有确认基本面受损的信号,就不应过于悲观,而应关注供需变化和事件。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-11 17:54:00









