
主页搜索
搜索
选择时间
搜索范围
全部的
‘住房许可’新闻 2个
-
 首尔住房许可激增604%…8月住房交易下降23%
上个月,首尔的住房许可数量同比激增超过600%。然而,住房买卖交易量较上月下降超过20%,市场进入调整期。 根据国土交通部于30日公布的2026年8月住房统计数据和2025年住房建设实际统计的最终数据,8月全国住房许可数量为21607套,同比增加25.6%。首都圈的许可数量为15470套,同比增加105.6%。 特别是首尔的增长势头显著。首尔8月的住房许可数量为11306套,较去年同月的1605套激增604.4%。1至8月的累计许可数量为39940套,同比增加40.4%。 相比之下,非首都圈的许可数量有所减少。8月非首都圈的许可数量为6137套,同比下降36.6%;1至8月的累计数据为67879套,同比下降15.8%。 全国的开工数量为18013套,同比增加9.3%。首都圈的开工数量为8845套,下降1.7%;而非首都圈的开工数量为9168套,增加22.5%。首尔的开工数量为1172套,同比增加14.6%。 分销数量在首都圈有所增加。8月全国的公寓分销数量为17295套,同比增加3.7%。首都圈的分销数量为14587套,增加40.6%;而非首都圈的分销数量为2708套,下降57.1%。首尔的分销数量为1473套,同比下降27.6%。 竣工数量呈下降趋势。8月全国的竣工数量为15151套,同比下降10.7%。不过,首都圈的竣工数量为8871套,增加12.5%;首尔的竣工数量为4714套,增加178.1%。非首都圈的竣工数量为6280套,下降30.9%。 未售住房数量略有增加。8月末,全国未售住房数量为69134套,较上月的68217套增加1.3%。首都圈的未售住房数量为19136套,较上月下降1.7%;而非首都圈的未售住房数量为49998套,增加2.5%。 竣工后的未售住房数量有所减少。8月末,全国竣工后的未售住房数量为28080套,较上月的29152套减少3.7%。 交易市场萎缩。8月的住房买卖交易数量为48359宗,较上月的63185宗下降23.5%。首都圈的买卖交易数量为25740宗,下降25.9%;非首都圈为22619宗,下降20.5%。 首尔的住房买卖交易数量为7884宗,较上月下降27.3%。其中,首尔的公寓买卖交易数量为4589宗,较上月的6564宗下降30.1%。 租赁交易也有所减少。8月的租赁交易数量为199204宗,较上月下降5.6%。首都圈为134394宗,下降6.3%;非首都圈为64810宗,下降4.0%。 租赁交易的下降幅度较大。8月的租赁交易数量为59749宗,较上月下降12.7%,同比下降17.7%。月租交易数量为139455宗,较上月下降2.2%。1至8月的累计月租交易比例为68.5%,较去年同期增加6.3个百分点。 国土部还公布了2025年住房建设实际统计的最终数据。去年许可的最终数据为388000套,比初步数据增加8500套;开工的最终数据为272000套,比初步数据减少500套;竣工的最终数据为300000套,比初步数据减少42000套。 国土部表示:“竣工数据的差异主要是由于在初步统计过程中,临时使用许可等部分重复计算造成的。从去年10月的统计开始,我们已改进了以首次使用许可日期为依据来统计竣工数据,以避免重复计算。” 尽管首尔的许可和竣工数据大幅增加,但买卖和租赁交易同时减少,因此,供应指标的改善是否能真正带来市场稳定,值得关注。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 15:04:00 -
 李在明政府推动股市复苏,房地产市场却面临交易萎缩
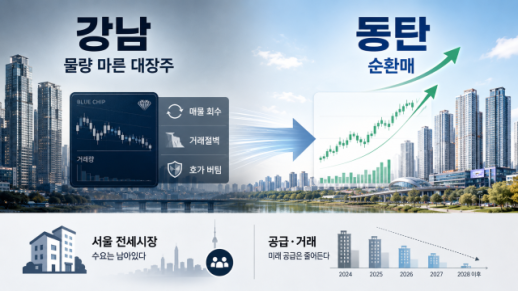
李在明政府自上任以来,便向市场释放了明确的股市复苏信号。市场的升温需要资金和交易。随着公司法修订、金融投资税取消及退休金预期的叠加,股市吸引了大量流动资金,交易活动也随之活跃起来。 然而,房地产市场却呈现出截然相反的局面。政府发出了结束“通过房地产赚钱时代”的信号,同时减少了市场的资金和流动性。与过去单靠税收调控市场不同,政府选择通过限制贷款流动性和提高转让税、土地交易许可来遏制交易。 将股票视为房地产的替代资产的构想也在这一背景下形成。在这一狭窄的目标下,部分措施取得了一定成效。强势股的投机交易显著减少,急售房源增多,甚至一度导致江南地区房价下跌。尤其是,政府不再单纯依赖税收,而是通过金融和供应的手段进行调控,这一转变值得肯定。就像在股市中,限制过热股票的交易,暂时制止了短期的急剧上涨。由此,两大市场的走势截然相反。 KOSPI指数达到8000点,江南地区却面临“交易绝壁” 如果说KOSPI指数由三星电子和SK海力士这两只大盘股引领,那么在房地产市场中,江南三区则扮演着类似的角色。在同一年内,股市的领头羊在交易量上不断攀升,而江南三区却呈现出相反的趋势。由于贷款限制,买家的资金链受到阻碍,而由于转让税的增加,卖家的出售动机减弱,同时土地交易许可也限制了投资需求的进入。与一年前相比,首尔公寓的挂牌量减少了约25%,江南地区的急售房源在被消化后,挂牌价格开始坚挺。 在股票市场中,江南并不是交易停滞的股票,而是流通量枯竭的强势股。卖家因税收而受限,买家则因贷款和土地交易许可而受阻,导致成交量大幅减少。然而,在流通量枯竭的市场中,即使是少量交易,挂牌价格也不容易下跌。正因如此,在5月急售房源被消化后,江南地区的市场再次出现回暖。然而,成交量不足的反弹难以被视为趋势的转变。 仅凭首尔的平均涨幅无法全面反映市场的真实情况。江南地区在被压制的情况下,未出现大规模的抛售,反而是部分房主选择撤回挂牌,进行观望。随着转让税的减免即将结束,急售房源首先被消化,结束后流通量减少,挂牌价格再次上扬。 最终,江南三区在反复的监管中,依然是需求不易被削弱的优质资产。这次的交易绝壁更像是外部不利因素导致的调整期,而非基本面遭到破坏。尽管江南的交易量减少,但市场的需求并未消失。 房地产与股票的不同之处在于需求依然存在 房地产市场与股票市场的区别在于,股票在流动性和交易减少时,过热现象会迅速降温。然而,房地产市场仍然存在“想要购买”的实际需求。在流通量枯竭的江南,失去去处的流动性转向了监管之外的市场。当江南这一强势股受到交易限制时,资金并没有消失,而是流向了监管较松的其他股票。 最先受到资金流入的区域是华城东滩。由于在10·15政策中未被列为监管区域,这里相对宽松的实际居住义务、税收和贷款限制吸引了大量买家,东滩新城公寓第一季度的交易量较去年同期激增112%。然而,这并非仅仅是单纯的投机主题股。由于半导体产业的前景、GTX-A线路的开通预期以及1.5%的公司内部贷款等流动性因素,这一轮资金流入更接近于具有基本面的循环交易。现场人士表示,三星电子和SK海力士等半导体企业员工的需求和公司内部贷款能力支撑了东滩的购房热潮。 然而,从江南转移的需求并非全部流向东滩等非监管区域。一部分需求选择推迟购房,留在首尔的租赁市场。在购房需求滞留于租赁市场的同时,实际居住义务和租赁物业的交易转变导致租赁房源减少。首尔公寓的租赁价格在5月第二周上涨了0.28%,创下2015年11月以来约10年6个月的最高涨幅,而租赁房源在三个月内减少了23.5%。 关注供应与交易,而非价格 那么,我们应该关注什么呢?前面提到的交易绝壁反映了当前市场的体力,而供应则是下一个周期的体力。正如股票投资者关注指数之外的交易量和供需,房地产市场也应关注交易和供应,而非单纯的价格。然而,供应正在减少。今年首尔公寓的入住量预计仅为往年的一半,约为2万套,而第一季度的住房许可从14966套骤降至5632套,同比减少62%。 住房许可并非立即入住,而是显示未来3至5年的供应能力的领先指标。今年的入住不足与住房许可的急剧减少重叠,意味着当前的租赁危机与未来的供应缺口将共同加剧。以供应为导向的政策是正确的,但问题在于速度。尽管承诺到2030年在首都圈提供135万套住房,但市场能够感知到的供应仍需时间。 流动性并未在所有地方扩散。正如大型成长股与冷门股的分化,核心区域、产业带和地方边缘市场呈现出不同的走势。全国住房五分位比率在去年底达到了历史最高的12.8倍。此外,利率负担依然存在。在股票市场中,利率是折现率,而在房地产市场中,利率则是月供。若在供应不足的情况下放松监管或改变利率和贷款条件,积压的购房需求可能会再次推高挂牌价格。 房地产应以房地产的视角看待 房地产并非股票。交易减少并不意味着需求消失,价格被压制也不代表居住成本降低。购房受阻的需求一部分转向非监管区域,另一部分则留在租赁市场。当租赁市场受限时,需求又会转向月租市场。供应并非立即增加的商品,住房许可、开工、竣工和入住之间存在数年的时间差。如果股票的视角关注流动性和交易量,那么房地产的视角则应关注留下的人和时间。 政府在抑制江南的投机交易方面取得了一定成效。然而,价格的稳定趋势并未持久。江南地区的挂牌价格在坚挺后反弹,部分需求转向东滩,部分则留在租赁市场,推高了居住成本。政府未能充分预见下一轮供应缺口何时以及将由谁承担。房地产政策不应仅仅停留在压制市场以争取时间的阶段。如果在股票市场上争取了时间,那么在房地产市场上就应在这段时间内建造人们居住的房屋。 股票是为企业提供资金的市场,而房地产最终是人们居住的地方。
2026-06-01 20:06:00
-
首尔住房许可激增604%…8月住房交易下降23%
上个月,首尔的住房许可数量同比激增超过600%。然而,住房买卖交易量较上月下降超过20%,市场进入调整期。 根据国土交通部于30日公布的2026年8月住房统计数据和2025年住房建设实际统计的最终数据,8月全国住房许可数量为21607套,同比增加25.6%。首都圈的许可数量为15470套,同比增加105.6%。 特别是首尔的增长势头显著。首尔8月的住房许可数量为11306套,较去年同月的1605套激增604.4%。1至8月的累计许可数量为39940套,同比增加40.4%。 相比之下,非首都圈的许可数量有所减少。8月非首都圈的许可数量为6137套,同比下降36.6%;1至8月的累计数据为67879套,同比下降15.8%。 全国的开工数量为18013套,同比增加9.3%。首都圈的开工数量为8845套,下降1.7%;而非首都圈的开工数量为9168套,增加22.5%。首尔的开工数量为1172套,同比增加14.6%。 分销数量在首都圈有所增加。8月全国的公寓分销数量为17295套,同比增加3.7%。首都圈的分销数量为14587套,增加40.6%;而非首都圈的分销数量为2708套,下降57.1%。首尔的分销数量为1473套,同比下降27.6%。 竣工数量呈下降趋势。8月全国的竣工数量为15151套,同比下降10.7%。不过,首都圈的竣工数量为8871套,增加12.5%;首尔的竣工数量为4714套,增加178.1%。非首都圈的竣工数量为6280套,下降30.9%。 未售住房数量略有增加。8月末,全国未售住房数量为69134套,较上月的68217套增加1.3%。首都圈的未售住房数量为19136套,较上月下降1.7%;而非首都圈的未售住房数量为49998套,增加2.5%。 竣工后的未售住房数量有所减少。8月末,全国竣工后的未售住房数量为28080套,较上月的29152套减少3.7%。 交易市场萎缩。8月的住房买卖交易数量为48359宗,较上月的63185宗下降23.5%。首都圈的买卖交易数量为25740宗,下降25.9%;非首都圈为22619宗,下降20.5%。 首尔的住房买卖交易数量为7884宗,较上月下降27.3%。其中,首尔的公寓买卖交易数量为4589宗,较上月的6564宗下降30.1%。 租赁交易也有所减少。8月的租赁交易数量为199204宗,较上月下降5.6%。首都圈为134394宗,下降6.3%;非首都圈为64810宗,下降4.0%。 租赁交易的下降幅度较大。8月的租赁交易数量为59749宗,较上月下降12.7%,同比下降17.7%。月租交易数量为139455宗,较上月下降2.2%。1至8月的累计月租交易比例为68.5%,较去年同期增加6.3个百分点。 国土部还公布了2025年住房建设实际统计的最终数据。去年许可的最终数据为388000套,比初步数据增加8500套;开工的最终数据为272000套,比初步数据减少500套;竣工的最终数据为300000套,比初步数据减少42000套。 国土部表示:“竣工数据的差异主要是由于在初步统计过程中,临时使用许可等部分重复计算造成的。从去年10月的统计开始,我们已改进了以首次使用许可日期为依据来统计竣工数据,以避免重复计算。” 尽管首尔的许可和竣工数据大幅增加,但买卖和租赁交易同时减少,因此,供应指标的改善是否能真正带来市场稳定,值得关注。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 15:04:00 -
李在明政府推动股市复苏,房地产市场却面临交易萎缩
李在明政府自上任以来,便向市场释放了明确的股市复苏信号。市场的升温需要资金和交易。随着公司法修订、金融投资税取消及退休金预期的叠加,股市吸引了大量流动资金,交易活动也随之活跃起来。 然而,房地产市场却呈现出截然相反的局面。政府发出了结束“通过房地产赚钱时代”的信号,同时减少了市场的资金和流动性。与过去单靠税收调控市场不同,政府选择通过限制贷款流动性和提高转让税、土地交易许可来遏制交易。 将股票视为房地产的替代资产的构想也在这一背景下形成。在这一狭窄的目标下,部分措施取得了一定成效。强势股的投机交易显著减少,急售房源增多,甚至一度导致江南地区房价下跌。尤其是,政府不再单纯依赖税收,而是通过金融和供应的手段进行调控,这一转变值得肯定。就像在股市中,限制过热股票的交易,暂时制止了短期的急剧上涨。由此,两大市场的走势截然相反。 KOSPI指数达到8000点,江南地区却面临“交易绝壁” 如果说KOSPI指数由三星电子和SK海力士这两只大盘股引领,那么在房地产市场中,江南三区则扮演着类似的角色。在同一年内,股市的领头羊在交易量上不断攀升,而江南三区却呈现出相反的趋势。由于贷款限制,买家的资金链受到阻碍,而由于转让税的增加,卖家的出售动机减弱,同时土地交易许可也限制了投资需求的进入。与一年前相比,首尔公寓的挂牌量减少了约25%,江南地区的急售房源在被消化后,挂牌价格开始坚挺。 在股票市场中,江南并不是交易停滞的股票,而是流通量枯竭的强势股。卖家因税收而受限,买家则因贷款和土地交易许可而受阻,导致成交量大幅减少。然而,在流通量枯竭的市场中,即使是少量交易,挂牌价格也不容易下跌。正因如此,在5月急售房源被消化后,江南地区的市场再次出现回暖。然而,成交量不足的反弹难以被视为趋势的转变。 仅凭首尔的平均涨幅无法全面反映市场的真实情况。江南地区在被压制的情况下,未出现大规模的抛售,反而是部分房主选择撤回挂牌,进行观望。随着转让税的减免即将结束,急售房源首先被消化,结束后流通量减少,挂牌价格再次上扬。 最终,江南三区在反复的监管中,依然是需求不易被削弱的优质资产。这次的交易绝壁更像是外部不利因素导致的调整期,而非基本面遭到破坏。尽管江南的交易量减少,但市场的需求并未消失。 房地产与股票的不同之处在于需求依然存在 房地产市场与股票市场的区别在于,股票在流动性和交易减少时,过热现象会迅速降温。然而,房地产市场仍然存在“想要购买”的实际需求。在流通量枯竭的江南,失去去处的流动性转向了监管之外的市场。当江南这一强势股受到交易限制时,资金并没有消失,而是流向了监管较松的其他股票。 最先受到资金流入的区域是华城东滩。由于在10·15政策中未被列为监管区域,这里相对宽松的实际居住义务、税收和贷款限制吸引了大量买家,东滩新城公寓第一季度的交易量较去年同期激增112%。然而,这并非仅仅是单纯的投机主题股。由于半导体产业的前景、GTX-A线路的开通预期以及1.5%的公司内部贷款等流动性因素,这一轮资金流入更接近于具有基本面的循环交易。现场人士表示,三星电子和SK海力士等半导体企业员工的需求和公司内部贷款能力支撑了东滩的购房热潮。 然而,从江南转移的需求并非全部流向东滩等非监管区域。一部分需求选择推迟购房,留在首尔的租赁市场。在购房需求滞留于租赁市场的同时,实际居住义务和租赁物业的交易转变导致租赁房源减少。首尔公寓的租赁价格在5月第二周上涨了0.28%,创下2015年11月以来约10年6个月的最高涨幅,而租赁房源在三个月内减少了23.5%。 关注供应与交易,而非价格 那么,我们应该关注什么呢?前面提到的交易绝壁反映了当前市场的体力,而供应则是下一个周期的体力。正如股票投资者关注指数之外的交易量和供需,房地产市场也应关注交易和供应,而非单纯的价格。然而,供应正在减少。今年首尔公寓的入住量预计仅为往年的一半,约为2万套,而第一季度的住房许可从14966套骤降至5632套,同比减少62%。 住房许可并非立即入住,而是显示未来3至5年的供应能力的领先指标。今年的入住不足与住房许可的急剧减少重叠,意味着当前的租赁危机与未来的供应缺口将共同加剧。以供应为导向的政策是正确的,但问题在于速度。尽管承诺到2030年在首都圈提供135万套住房,但市场能够感知到的供应仍需时间。 流动性并未在所有地方扩散。正如大型成长股与冷门股的分化,核心区域、产业带和地方边缘市场呈现出不同的走势。全国住房五分位比率在去年底达到了历史最高的12.8倍。此外,利率负担依然存在。在股票市场中,利率是折现率,而在房地产市场中,利率则是月供。若在供应不足的情况下放松监管或改变利率和贷款条件,积压的购房需求可能会再次推高挂牌价格。 房地产应以房地产的视角看待 房地产并非股票。交易减少并不意味着需求消失,价格被压制也不代表居住成本降低。购房受阻的需求一部分转向非监管区域,另一部分则留在租赁市场。当租赁市场受限时,需求又会转向月租市场。供应并非立即增加的商品,住房许可、开工、竣工和入住之间存在数年的时间差。如果股票的视角关注流动性和交易量,那么房地产的视角则应关注留下的人和时间。 政府在抑制江南的投机交易方面取得了一定成效。然而,价格的稳定趋势并未持久。江南地区的挂牌价格在坚挺后反弹,部分需求转向东滩,部分则留在租赁市场,推高了居住成本。政府未能充分预见下一轮供应缺口何时以及将由谁承担。房地产政策不应仅仅停留在压制市场以争取时间的阶段。如果在股票市场上争取了时间,那么在房地产市场上就应在这段时间内建造人们居住的房屋。 股票是为企业提供资金的市场,而房地产最终是人们居住的地方。
2026-06-01 20:06:00









