
主页搜索
搜索
选择时间
搜索范围
全部的
‘信用分数’新闻 2个
-
 信用评级失去公信力,近半国民信用分数超900分
近半数国民的信用分数超过900分,导致个人信用评估公司(CB)的信用分数辨别能力迅速下降。随着高信用者的增加,单凭信用分数已难以判断借款人的风险,而“信用分数越高,获得更有利的贷款条件”的公式也受到挑战。 根据金融界的消息,截至去年底,韩国信用评估公司(KCB)信用分数在900分以上的人口达2283万,占总人口的45.1%。NICE信用评估公司显示,900分以上的人数为23804368人,占47.9%。 这种信用分数的普遍上升也反映在政策金融的标准上。最近推出的中等利率生活稳定贷款,针对信用分数在下50%以下的人群,而截至上个月底的分数线为NICE 889分,KCB 875分。即使信用分数在800分后期,也被归类为“中低信用者”。 最近,900分以上的高信用者也面临银行贷款的限制,转向第二金融领域的“气球效应”愈发明显。银行贷款的门槛提高,导致过去的高信用者相对被挤出。实际上,截至5月底,五大主要银行(KB国民、信韩、 하나、우리、NH农协银行)的家庭贷款用户平均信用分数达943分。 随着高信用者比例的上升,金融机构认为仅凭CB分数已难以充分区分借款人的风险。因此,CB分数被用作判断贷款可能性的最低标准,而实际的贷款额度、利率和批准与否则越来越多地依赖于自身的信用评估模型(CSS)。在同样的900分区间内,评估还需更细致地考虑还款能力和交易记录等因素。 信用分数带来的利率优惠也不再明显。根据对储蓄银行中央会公布数据的分析,截至5月底,处理家庭信用贷款金额超过3000万韩元的储蓄银行中,公布的信用分数超过900分的借款人中,有20%(6家)的平均利率反而高于800分区间的借款人。 虽然信用分数普遍上升,但缺乏金融历史的社会新鲜人、自由职业者和自营业者等“薄文件者”仍然处于现有评估体系的盲区。 目前,CB信用评估是基于过去的金融交易历史和还款记录来计算分数的结构,因此即使有稳定的收入或成长潜力,缺乏金融历史的人也可能获得较低的信用分数。根据金融委员会的数据,预计到2024年底,薄文件者的平均信用分数将达到710分。 金融界人士表示:“过去,信用分数在850分以上就被银行视为足够高的信用,但现在900分已成为常见分数。信用分数的普遍上升导致辨别力减弱,金融机构正在更精细地运用自身的CSS。”
2026-07-07 00:04:00 -
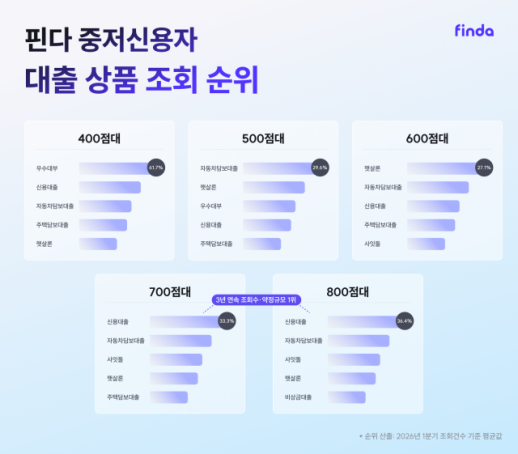 分析显示400分用户偏好优质贷款,500-600分用户倾向于阳光贷款
信用分数在400到800分之间的用户主要关注信用贷款、抵押贷款以及阳光贷款等政策金融产品。 핀다于14日公布了最近三年第一季度的数据分析结果,显示信用分数在400分的借款人最常查询优质贷款产品。 而信用分数在500到600分的用户则更倾向于查询阳光贷款和汽车抵押贷款。根据合同规模的标准,400到800分的所有区间中,信用贷款、汽车抵押贷款和政策金融产品(阳光贷款、夹心贷款、新希望贷款)的比例较高。 对于400分的用户来说,2024年第一季度查询阳光贷款、汽车抵押贷款和住房抵押贷款的比例较高,但到2025年,关注点转向住房抵押贷款、汽车抵押贷款和信用贷款。今年第一季度,优质贷款产品的查询比例达到了61.7%,位居第一。핀다分析认为,这是去年10月首次推出的优质贷款中介服务在低信用用户中扩展的影响。 在500分的用户中,汽车抵押贷款产品的查询比例在最近三年中最高。600分的用户在2024年和2025年时查询信用贷款产品的比例最高,但在今年则将首位让给了阳光贷款和汽车抵押贷款。 700分的用户在今年第一季度中,信用贷款的比例为33.3%,最高。其次是汽车抵押贷款(22.6%)、夹心贷款(16.1%)、阳光贷款(13.9%)和住房抵押贷款(5.9%)。在800分的用户中,信用贷款与阳光贷款、夹心贷款、汽车和住房抵押贷款产品的需求持续增长。 핀다的代表李惠敏表示:“在中低信用用户中,不同分数段的产品偏好差异明显,因此进行精准的产品匹配非常重要。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 18:03:32
-
信用评级失去公信力,近半国民信用分数超900分
近半数国民的信用分数超过900分,导致个人信用评估公司(CB)的信用分数辨别能力迅速下降。随着高信用者的增加,单凭信用分数已难以判断借款人的风险,而“信用分数越高,获得更有利的贷款条件”的公式也受到挑战。 根据金融界的消息,截至去年底,韩国信用评估公司(KCB)信用分数在900分以上的人口达2283万,占总人口的45.1%。NICE信用评估公司显示,900分以上的人数为23804368人,占47.9%。 这种信用分数的普遍上升也反映在政策金融的标准上。最近推出的中等利率生活稳定贷款,针对信用分数在下50%以下的人群,而截至上个月底的分数线为NICE 889分,KCB 875分。即使信用分数在800分后期,也被归类为“中低信用者”。 最近,900分以上的高信用者也面临银行贷款的限制,转向第二金融领域的“气球效应”愈发明显。银行贷款的门槛提高,导致过去的高信用者相对被挤出。实际上,截至5月底,五大主要银行(KB国民、信韩、 하나、우리、NH农协银行)的家庭贷款用户平均信用分数达943分。 随着高信用者比例的上升,金融机构认为仅凭CB分数已难以充分区分借款人的风险。因此,CB分数被用作判断贷款可能性的最低标准,而实际的贷款额度、利率和批准与否则越来越多地依赖于自身的信用评估模型(CSS)。在同样的900分区间内,评估还需更细致地考虑还款能力和交易记录等因素。 信用分数带来的利率优惠也不再明显。根据对储蓄银行中央会公布数据的分析,截至5月底,处理家庭信用贷款金额超过3000万韩元的储蓄银行中,公布的信用分数超过900分的借款人中,有20%(6家)的平均利率反而高于800分区间的借款人。 虽然信用分数普遍上升,但缺乏金融历史的社会新鲜人、自由职业者和自营业者等“薄文件者”仍然处于现有评估体系的盲区。 目前,CB信用评估是基于过去的金融交易历史和还款记录来计算分数的结构,因此即使有稳定的收入或成长潜力,缺乏金融历史的人也可能获得较低的信用分数。根据金融委员会的数据,预计到2024年底,薄文件者的平均信用分数将达到710分。 金融界人士表示:“过去,信用分数在850分以上就被银行视为足够高的信用,但现在900分已成为常见分数。信用分数的普遍上升导致辨别力减弱,金融机构正在更精细地运用自身的CSS。”
2026-07-07 00:04:00 -
分析显示400分用户偏好优质贷款,500-600分用户倾向于阳光贷款
信用分数在400到800分之间的用户主要关注信用贷款、抵押贷款以及阳光贷款等政策金融产品。 핀다于14日公布了最近三年第一季度的数据分析结果,显示信用分数在400分的借款人最常查询优质贷款产品。 而信用分数在500到600分的用户则更倾向于查询阳光贷款和汽车抵押贷款。根据合同规模的标准,400到800分的所有区间中,信用贷款、汽车抵押贷款和政策金融产品(阳光贷款、夹心贷款、新希望贷款)的比例较高。 对于400分的用户来说,2024年第一季度查询阳光贷款、汽车抵押贷款和住房抵押贷款的比例较高,但到2025年,关注点转向住房抵押贷款、汽车抵押贷款和信用贷款。今年第一季度,优质贷款产品的查询比例达到了61.7%,位居第一。핀다分析认为,这是去年10月首次推出的优质贷款中介服务在低信用用户中扩展的影响。 在500分的用户中,汽车抵押贷款产品的查询比例在最近三年中最高。600分的用户在2024年和2025年时查询信用贷款产品的比例最高,但在今年则将首位让给了阳光贷款和汽车抵押贷款。 700分的用户在今年第一季度中,信用贷款的比例为33.3%,最高。其次是汽车抵押贷款(22.6%)、夹心贷款(16.1%)、阳光贷款(13.9%)和住房抵押贷款(5.9%)。在800分的用户中,信用贷款与阳光贷款、夹心贷款、汽车和住房抵押贷款产品的需求持续增长。 핀다的代表李惠敏表示:“在中低信用用户中,不同分数段的产品偏好差异明显,因此进行精准的产品匹配非常重要。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 18:03:32









