
主页搜索
搜索
选择时间
搜索范围
全部的
‘健全性’新闻 4个
-
 五大银行与地方银行逾期率上升,贷款门槛进一步提高
银行业的贷款逾期率正在迅速上升。这是由于高利率的长期化和地区经济疲软导致的,越来越多的借款人难以承受利息负担。随着健全性管理压力的加大,预计下半年银行的贷款门槛将进一步提高。 根据金融界的数据显示,BNK釜山、BNK庆南、iM银行、全北银行和光州银行等五家地方性银行在2026年第二季度末的平均逾期率为1.19%,比去年年底上升了0.17个百分点。 具体来看,全北银行的逾期率最高,达1.69%。光州银行以1.21%紧随其后,庆南银行为1.15%,釜山银行为1.02%,iM银行为0.87%。在这五家银行中,有四家的逾期率超过了1%,而iM银行的逾期率也接近0.9%。 随着地区经济衰退的长期化和高利率的持续,地方银行的健全性压力加大。 在上半年实现超过9万亿韩元净利润的五大国有银行(KB国民、信韩、 하나、我们的银行、NH农协)也未能避免逾期率上升的趋势。到第二季度末,五大银行的平均逾期率为0.39%,比去年年底的0.34%上升了0.05个百分点。 家庭贷款的逾期率平均为0.33%,比上季度末上升了0.01个百分点。这是自2016年第一季度末0.36%以来的最高水平,时隔近十年。 逾期率上升将导致银行面临更大的坏账准备金压力,借款人的偿还能力和信用度也将被更加保守地评估。由于基准利率可能进一步上调,加之需要满足家庭贷款总量目标,分析认为下半年的贷款审核将更加严格。 实际上,根据韩国银行对金融机构信贷业务负责人的“金融机构贷款行为调查”,国内18家银行在第三季度的家庭住房贷款态度指数为负11。这一指数为负,意味着表示将加强贷款审核的金融机构数量超过了表示将放宽贷款审核的机构。 问题在于,随着银行的选择性贷款政策的加强,脆弱借款人的融资条件可能会进一步恶化。银行贷款变得更加困难的借款人可能会被迫转向相对利率较高的第二金融领域,如储蓄银行、信用卡公司和资本公司,这种“气球效应”可能会加剧。 金融界人士表示:“如果逾期率持续上升,银行将不得不更加严格地审查借款人的偿还能力和信用度。尽管贷款需求在增加,但贷款渠道的减少可能会加大借款人之间的金融可达性差距。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-06 00:36:10 -
 家庭贷款监管影响下,储蓄银行大企业贷款一年内激增50%
家庭贷款增长受限的储蓄银行开始扩大企业信贷,导致大企业贷款在一年内迅速增加,而中小企业贷款规模则有所减少。在加强健全性管理的背景下,储蓄银行正在重新调整以相对信用度较高的借款人为中心的贷款组合。 根据8日金融统计信息系统的数据,今年第一季度储蓄银行的大企业贷款余额为4兆8690亿韩元,较去年第一季度的3兆2495亿韩元增长了49.8%。自2024年第二季度(2兆8497亿韩元)以来,已连续七个季度保持增长。 在主要储蓄银行中,OK储蓄银行的大企业贷款余额从去年第一季度的2756亿韩元增加到今年第一季度的6085亿韩元,增幅超过一倍,成为行业最大规模。DB储蓄银行也从2500亿韩元增加到4075亿韩元,艾克云储蓄银行则从2550亿韩元扩大到3271亿韩元。 相反,中小企业贷款从去年第一季度的45兆895亿韩元减少到今年第一季度的43兆2931亿韩元,下降了3.9%。储蓄银行的整体企业贷款余额保持在48兆韩元左右,与一年前没有太大变化,但大企业贷款的比例从6.7%上升到10.1%,增加了3.4个百分点。 金融界认为,储蓄银行的家庭贷款自去年下半年以来持续减少,在扩大企业贷款的过程中,借款人筛选标准也进一步加强。这是因为经济放缓导致的不良贷款负担持续存在,资产健全性管理仍然是首要任务。 实际上,截至今年第一季度末,79家储蓄银行中有32.9%(26家)的不良贷款率超过10%。一些大型储蓄银行如欢迎储蓄银行(13.72%)、韩国投资储蓄银行(12.62%)等也记录了双位数的不良贷款率,整个行业的资产健全性负担依然很大。 储蓄银行业内人士表示:“家庭贷款因监管而增长潜力受限,自营职业者和部分中小企业因经济放缓而面临更大风险。在需要运用信贷的储蓄银行看来,选择相对信用度高且易于获得担保的大企业的趋势愈发明显。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-08 16:04:00 -
 金融危机后最高汇率…银行业健康管理面临挑战
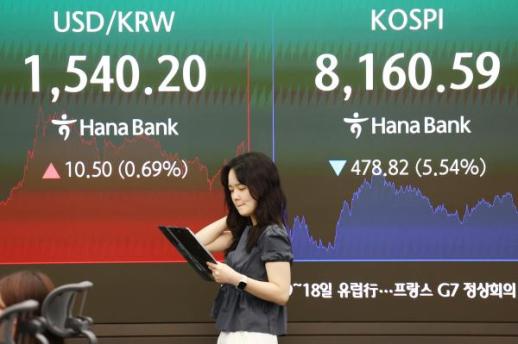
韩元对美元汇率持续高企,银行业整体紧张感加剧。高汇率的长期化不仅会增加外汇融资成本,还可能导致外汇资产折算风险加权资产(RWA)增加,资本比率管理负担加重。 根据6月7日的数据显示,韩元对美元汇率在6日凌晨2时的夜间交易中收于1559.0韩元,比前一日的收盘价上涨19.9韩元。这是自2009年3月全球金融危机以来的最高水平,期间最高曾达到1561.5韩元。 第二季度的平均汇率也飙升至外汇危机以来的最高水平。根据韩国银行经济统计系统的数据,截至5日的平均汇率(基于周交易收盘价)为1490.98韩元,创下自1998年第一季度(1596.88韩元)以来的28年新高。这引发了1500韩元高汇率可能成为结构性汇率环境的担忧。 自2月底中东局势以来,高汇率趋势已固化,银行业也发出了警告。这将不可避免地影响银行的外汇流动性和资产健康性。 最大的担忧是核心健康性指标——普通股资本比率(CET1)的下降。韩元对美元汇率上升时,银行持有的美元贷款等外汇资产的价值增加,RWA扩大,波动性风险也随之上升。一般而言,汇率每上涨10韩元,CET1比率平均下降1至3个基点(0.01%至0.03%)。 考虑到在美国和以色列对伊朗进行空袭前的2月26日,韩元汇率为1432.5韩元,资本比率下降的压力已超过10个基点。根据金融监督院的数据,截至第一季度,国内银行的CET1平均为13.41%,仍高于监管比例(8%)。然而,如果汇率维持在1500韩元以上,资本缓冲能力可能会迅速消耗。 高汇率的影响也直接导致银行面临外汇交易损失的压力。银行的外汇交易损益是根据持有的外汇资产和负债在汇率波动下产生的汇兑损失等计算得出的。汇率波动越大,外汇资产和负债的韩元折算规模变化越快,从而影响盈利能力。 如果高汇率持续,银行的海外业务也可能受到影响。通常,银行在年初分配RWA年度限额,但如果高汇率长期化,即使是同样的贷款,韩元折算额也会增加,RWA比例随之上升。这意味着银行的经营能力将受到压缩。 金融业人士表示:“如果高汇率局面持续,银行的健康性和盈利能力以及贷款业务都可能受到负面影响。”并指出“保持稳定的资本比率将成为银行业的核心任务。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-08 01:03:00 -
 高汇率与高油价冲击下,银行加强对管理行业的贷款控制
高汇率和高油价使企业资金负担加重,银行业开始全面加强贷款的健全性管理。随着韩国银行加息的可能性上升,银行在业绩不佳的行业中加强贷款审核,积极进行前瞻性风险管理。 根据金融界的消息,A银行在定期行业评估后,将铸铁管制造业、纺织原料及纺织品零售业、免税店新列为今年上半年重点管理行业。 其中,纺织行业因与中国、东南亚等低成本生产国的价格竞争加剧,盈利能力恶化,正经历结构性衰退。免税店也因中国经济放缓和代购减少等影响,未能恢复到疫情前的盈利水平。 B银行则将金属制造业作为重点管理行业。银行普遍将金属制造业列为管理行业,因其被认为是供给过剩的行业。随着中国低价产品的冲击,盈利能力下降,加上全球经济放缓导致的需求减少,面临困境。 银行积极管理弱势行业的原因在于企业不良贷款显著增加。根据金融监督院的数据,今年第一季度国内银行的不良贷款规模比上季度增加了1.1万亿韩元。其中,企业信贷的不良贷款增加了1万亿韩元,成为增长的主导因素。 逾期负担也在加重。四大银行(KB国民、信韩、 하나、우리银行)的企业贷款逾期率从2022年底的0.23%上升至今年4月的0.46%,翻了一番。中小企业的逾期率在同一时期从0.26%上升至0.59%,增幅更大。 金融界人士表示:“我们正在根据行业等级和行业前景加强监测。”并指出:“近期生产性金融使企业贷款大幅增加,因此将加强事后管理,以应对信用风险可能加大的情况。” 未来,银行对企业贷款的审核预计将更加严格。韩国银行暗示年内可能加息,企业将面临高汇率、高油价和高利率的三重压力。实际上,韩国银行的《2026年第一季度金融机构贷款行为调查》显示,银行对大企业的信用风险指数在第二季度比上季度上升了6点。 金大钟,世宗大学教授表示:“如果放任基础产业,将对地区经济和就业产生重大影响。”并指出:“银行业的健全性管理和包容传统产业的政策是必要的。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-01 02:03:00
-
五大银行与地方银行逾期率上升,贷款门槛进一步提高
银行业的贷款逾期率正在迅速上升。这是由于高利率的长期化和地区经济疲软导致的,越来越多的借款人难以承受利息负担。随着健全性管理压力的加大,预计下半年银行的贷款门槛将进一步提高。 根据金融界的数据显示,BNK釜山、BNK庆南、iM银行、全北银行和光州银行等五家地方性银行在2026年第二季度末的平均逾期率为1.19%,比去年年底上升了0.17个百分点。 具体来看,全北银行的逾期率最高,达1.69%。光州银行以1.21%紧随其后,庆南银行为1.15%,釜山银行为1.02%,iM银行为0.87%。在这五家银行中,有四家的逾期率超过了1%,而iM银行的逾期率也接近0.9%。 随着地区经济衰退的长期化和高利率的持续,地方银行的健全性压力加大。 在上半年实现超过9万亿韩元净利润的五大国有银行(KB国民、信韩、 하나、我们的银行、NH农协)也未能避免逾期率上升的趋势。到第二季度末,五大银行的平均逾期率为0.39%,比去年年底的0.34%上升了0.05个百分点。 家庭贷款的逾期率平均为0.33%,比上季度末上升了0.01个百分点。这是自2016年第一季度末0.36%以来的最高水平,时隔近十年。 逾期率上升将导致银行面临更大的坏账准备金压力,借款人的偿还能力和信用度也将被更加保守地评估。由于基准利率可能进一步上调,加之需要满足家庭贷款总量目标,分析认为下半年的贷款审核将更加严格。 实际上,根据韩国银行对金融机构信贷业务负责人的“金融机构贷款行为调查”,国内18家银行在第三季度的家庭住房贷款态度指数为负11。这一指数为负,意味着表示将加强贷款审核的金融机构数量超过了表示将放宽贷款审核的机构。 问题在于,随着银行的选择性贷款政策的加强,脆弱借款人的融资条件可能会进一步恶化。银行贷款变得更加困难的借款人可能会被迫转向相对利率较高的第二金融领域,如储蓄银行、信用卡公司和资本公司,这种“气球效应”可能会加剧。 金融界人士表示:“如果逾期率持续上升,银行将不得不更加严格地审查借款人的偿还能力和信用度。尽管贷款需求在增加,但贷款渠道的减少可能会加大借款人之间的金融可达性差距。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-06 00:36:10 -
家庭贷款监管影响下,储蓄银行大企业贷款一年内激增50%
家庭贷款增长受限的储蓄银行开始扩大企业信贷,导致大企业贷款在一年内迅速增加,而中小企业贷款规模则有所减少。在加强健全性管理的背景下,储蓄银行正在重新调整以相对信用度较高的借款人为中心的贷款组合。 根据8日金融统计信息系统的数据,今年第一季度储蓄银行的大企业贷款余额为4兆8690亿韩元,较去年第一季度的3兆2495亿韩元增长了49.8%。自2024年第二季度(2兆8497亿韩元)以来,已连续七个季度保持增长。 在主要储蓄银行中,OK储蓄银行的大企业贷款余额从去年第一季度的2756亿韩元增加到今年第一季度的6085亿韩元,增幅超过一倍,成为行业最大规模。DB储蓄银行也从2500亿韩元增加到4075亿韩元,艾克云储蓄银行则从2550亿韩元扩大到3271亿韩元。 相反,中小企业贷款从去年第一季度的45兆895亿韩元减少到今年第一季度的43兆2931亿韩元,下降了3.9%。储蓄银行的整体企业贷款余额保持在48兆韩元左右,与一年前没有太大变化,但大企业贷款的比例从6.7%上升到10.1%,增加了3.4个百分点。 金融界认为,储蓄银行的家庭贷款自去年下半年以来持续减少,在扩大企业贷款的过程中,借款人筛选标准也进一步加强。这是因为经济放缓导致的不良贷款负担持续存在,资产健全性管理仍然是首要任务。 实际上,截至今年第一季度末,79家储蓄银行中有32.9%(26家)的不良贷款率超过10%。一些大型储蓄银行如欢迎储蓄银行(13.72%)、韩国投资储蓄银行(12.62%)等也记录了双位数的不良贷款率,整个行业的资产健全性负担依然很大。 储蓄银行业内人士表示:“家庭贷款因监管而增长潜力受限,自营职业者和部分中小企业因经济放缓而面临更大风险。在需要运用信贷的储蓄银行看来,选择相对信用度高且易于获得担保的大企业的趋势愈发明显。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-08 16:04:00 -
金融危机后最高汇率…银行业健康管理面临挑战
韩元对美元汇率持续高企,银行业整体紧张感加剧。高汇率的长期化不仅会增加外汇融资成本,还可能导致外汇资产折算风险加权资产(RWA)增加,资本比率管理负担加重。 根据6月7日的数据显示,韩元对美元汇率在6日凌晨2时的夜间交易中收于1559.0韩元,比前一日的收盘价上涨19.9韩元。这是自2009年3月全球金融危机以来的最高水平,期间最高曾达到1561.5韩元。 第二季度的平均汇率也飙升至外汇危机以来的最高水平。根据韩国银行经济统计系统的数据,截至5日的平均汇率(基于周交易收盘价)为1490.98韩元,创下自1998年第一季度(1596.88韩元)以来的28年新高。这引发了1500韩元高汇率可能成为结构性汇率环境的担忧。 自2月底中东局势以来,高汇率趋势已固化,银行业也发出了警告。这将不可避免地影响银行的外汇流动性和资产健康性。 最大的担忧是核心健康性指标——普通股资本比率(CET1)的下降。韩元对美元汇率上升时,银行持有的美元贷款等外汇资产的价值增加,RWA扩大,波动性风险也随之上升。一般而言,汇率每上涨10韩元,CET1比率平均下降1至3个基点(0.01%至0.03%)。 考虑到在美国和以色列对伊朗进行空袭前的2月26日,韩元汇率为1432.5韩元,资本比率下降的压力已超过10个基点。根据金融监督院的数据,截至第一季度,国内银行的CET1平均为13.41%,仍高于监管比例(8%)。然而,如果汇率维持在1500韩元以上,资本缓冲能力可能会迅速消耗。 高汇率的影响也直接导致银行面临外汇交易损失的压力。银行的外汇交易损益是根据持有的外汇资产和负债在汇率波动下产生的汇兑损失等计算得出的。汇率波动越大,外汇资产和负债的韩元折算规模变化越快,从而影响盈利能力。 如果高汇率持续,银行的海外业务也可能受到影响。通常,银行在年初分配RWA年度限额,但如果高汇率长期化,即使是同样的贷款,韩元折算额也会增加,RWA比例随之上升。这意味着银行的经营能力将受到压缩。 金融业人士表示:“如果高汇率局面持续,银行的健康性和盈利能力以及贷款业务都可能受到负面影响。”并指出“保持稳定的资本比率将成为银行业的核心任务。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-08 01:03:00 -
高汇率与高油价冲击下,银行加强对管理行业的贷款控制
高汇率和高油价使企业资金负担加重,银行业开始全面加强贷款的健全性管理。随着韩国银行加息的可能性上升,银行在业绩不佳的行业中加强贷款审核,积极进行前瞻性风险管理。 根据金融界的消息,A银行在定期行业评估后,将铸铁管制造业、纺织原料及纺织品零售业、免税店新列为今年上半年重点管理行业。 其中,纺织行业因与中国、东南亚等低成本生产国的价格竞争加剧,盈利能力恶化,正经历结构性衰退。免税店也因中国经济放缓和代购减少等影响,未能恢复到疫情前的盈利水平。 B银行则将金属制造业作为重点管理行业。银行普遍将金属制造业列为管理行业,因其被认为是供给过剩的行业。随着中国低价产品的冲击,盈利能力下降,加上全球经济放缓导致的需求减少,面临困境。 银行积极管理弱势行业的原因在于企业不良贷款显著增加。根据金融监督院的数据,今年第一季度国内银行的不良贷款规模比上季度增加了1.1万亿韩元。其中,企业信贷的不良贷款增加了1万亿韩元,成为增长的主导因素。 逾期负担也在加重。四大银行(KB国民、信韩、 하나、우리银行)的企业贷款逾期率从2022年底的0.23%上升至今年4月的0.46%,翻了一番。中小企业的逾期率在同一时期从0.26%上升至0.59%,增幅更大。 金融界人士表示:“我们正在根据行业等级和行业前景加强监测。”并指出:“近期生产性金融使企业贷款大幅增加,因此将加强事后管理,以应对信用风险可能加大的情况。” 未来,银行对企业贷款的审核预计将更加严格。韩国银行暗示年内可能加息,企业将面临高汇率、高油价和高利率的三重压力。实际上,韩国银行的《2026年第一季度金融机构贷款行为调查》显示,银行对大企业的信用风险指数在第二季度比上季度上升了6点。 金大钟,世宗大学教授表示:“如果放任基础产业,将对地区经济和就业产生重大影响。”并指出:“银行业的健全性管理和包容传统产业的政策是必要的。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-01 02:03:00









