
主页搜索
搜索
选择时间
搜索范围
全部的
‘原材料采购’新闻 4个
-
 在地缘政治危机中全力保障原材料供应,韩国贸易保险公社与特拉菲古拉展开金融合作
韩国贸易保险公社与全球原材料中介公司特拉菲古拉达成合作,旨在支持国内企业的原油、矿产采购及石油产品出口。这一举措是在霍尔木兹海峡封锁等地缘政治危机背景下,旨在稳定原材料供应链并多元化采购渠道。 韩国贸易保险公社于26日在瑞士日内瓦与特拉菲古拉签署了金融支持与互助合作的谅解备忘录(MOU),并于27日对此进行了公开。 特拉菲古拉是一家全球原材料中介公司,交易原油、石油产品、天然气和矿产等,并在全球范围内建立了供应链。特拉菲古拉不仅向国内企业供应能源和矿产,还采购在韩国生产的石油产品。 此次协议包含了促进特拉菲古拉与国内企业之间核心原材料交易的合作方案。韩国贸易保险公社计划通过贸易保险和担保等金融支持,助力国内企业的能源、矿产采购及石油产品出口交易。 特别是在霍尔木兹海峡封锁等地缘政治危机下,韩国贸易保险公社将为特拉菲古拉与国内企业之间的交易提供金融保障。这将有助于多元化集中于特定国家和地区的原材料采购渠道,降低供应中断的风险。 韩国贸易保险公社与特拉菲古拉的金融合作并非首次。去年7月,韩国贸易保险公社曾对特拉菲古拉向国内航运公司支付的租船费提供了2亿美元的中长期金融支持。这是韩国贸易保险公社首次为航运服务出口提供中长期金融支持,并附加了特拉菲古拉扩大对国内航运公司使用的条件。 当时,与特拉菲古拉签署租船合同的国内航运公司中,中型企业的比例达到了55%。此次协议的签署使得支持范围从航运服务扩展到能源、矿产进口及石油产品出口交易的各个方面。 特拉菲古拉去年还与韩国天然气公社签署了未来10年供应美国液化天然气(LNG)的长期合同。随着此次谅解备忘录的签署,特拉菲古拉的全球供应链与政策金融的结合将进一步扩大,以确保国内能源和原油的供应来源。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-28 01:00:00 -
 韩国制造业景气预期回暖 半导体行业表现最亮眼
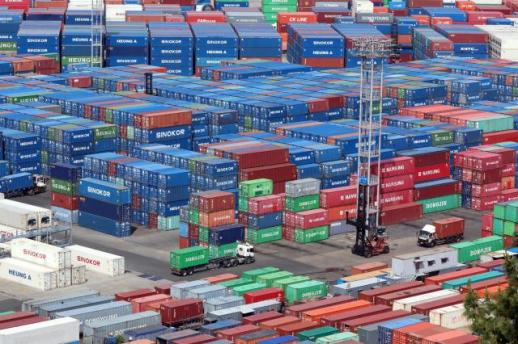
韩国制造业景气预期在半导体和人工智能(AI)相关产业带动下第三季度小幅改善。韩国大韩商工会议所29日发布的《2026年第三季度企业景气展望指数(BSI)》显示,第三季度韩国制造业企业BSI为80,较上一季度的76提高4个百分点,但仍低于100,反映企业整体对未来经营前景仍持谨慎态度。 BSI用于衡量企业对下月经济形势的预期,若高于基准值100,表明企业对经济前景趋于乐观,低于100则相反。 此次调查覆盖韩国全国2470家制造企业。数据显示,出口企业BSI由70升至86,提高16个百分点;内需企业则维持在78,与上一季度持平,显示出口企业信心改善幅度明显高于内需企业。 分行业来看,半导体行业BSI达到113,连续三个季度高于100,位居各行业首位;化妆品行业为100,造船业为95,电子通信业为93,电气设备行业为92。其中,电子通信行业受AI数据中心建设带动,高性能电路板和积层陶瓷电容器(MLCC)需求增长影响,BSI较上一季度提升16个百分点,增幅居各行业之首。 相比之下,部分基础材料行业景气依然低迷。非金属矿物行业(包括水泥、玻璃等)BSI降至61,为所有行业最低;炼油和石油化工行业BSI也仅为64。按企业规模看,大企业和中坚企业景气预期有所改善,而中小企业BSI维持在78,与上一季度持平。 调查还显示,受中东局势持续紧张影响,55.6%的受访企业已调整下半年经营计划,主要涉及产品价格和交货价格、原材料采购、运营成本以及产量安排等方面。 大韩商工会议所经济政策组组长姜敏在(音)表示,虽然制造业景气预期有所改善,但中东局势带来的高油价、高汇率以及供应链不确定性,仍在加重制造企业经营负担。他建议政府加强汇率波动管理,稳定原材料供应,并出台相关支持措施,帮助企业缓解能源和原材料价格上涨带来的成本压力。
2026-06-30 02:27:50 -
 半导体行业表现良好,制造业前景回暖但内需和中小企业依然停滞不前
制造业企业景气预期指数在第三季度小幅回升,但复苏主要集中在半导体和部分出口行业。半导体行业连续三个季度超过基准线,继续保持对行业改善的期待,而内需企业和中小企业的景气预期则与上季度持平。由于中东战争的影响,原材料采购、交货价格和成本管理的压力加大,制造业整体的感知复苏有限。 根据29日韩国商会对全国2470家制造企业进行的2026年第三季度企业景气预期指数(BSI)调查,指数从上季度的76上升4点至80。出口企业指数从70上升至86,增加了16点,而内需企业指数则保持在78,与上季度相同。 BSI超过100意味着该季度对经济持积极看法的企业数量多于持消极看法的企业,而低于100则相反。 半导体行业记录113,连续三个季度超过基准线100,化妆品(100)和造船(95)紧随其后。电子与通信行业为93,电气设备为92,受全球大型科技公司推动的人工智能基础设施投资扩大的影响,均较上季度有所上升。 相反,包含水泥、混凝土和玻璃等非金属矿物的行业指数为61,较上季度下降18点,成为调查中最低的数值。分析认为,建筑需求的低迷和梅雨季节导致的建筑需求减少是原因。炼油和石化行业也较上季度上升8点,达到64,但由于对中国供应过剩的担忧,负面预期占主导地位。 由于中东战争带来的不确定性,不同规模企业的心理差异明显。大企业和中型企业的信心从上季度的57和70分别上升至88和86,恢复到之前的水平,而中小企业的指数则与上季度(78)相同。 在询问中东战争是否导致下半年经营和运营计划发生变化时,55.6%的受访企业表示“有变化”。修改经营计划的企业具体提到的变更事项包括“价格和交货价格”(59.3%)、“原材料采购规模和方式”(56.4%)、“运营成本”(41.5%)等。接下来是“生产量和开工率”(32.1%)、“新投资规模和时点”(19.7%),以及“汇率和原材料对冲”(10.6%)、“政策金融和支持金”(10.5%)、“市场金融”(8.6%)、“霍尔木兹海峡绕行”(7.9%)、“替代出口市场”(5.5%)。 一位制造业人士表示:“中东风险并未完全消除,高汇率的压力依然存在,”并指出“在原材料采购和成本管理方面,不确定性仍然很大。” 韩国商会经济政策团队负责人姜敏宰表示:“制造企业的景气预期有所改善,但中东局势的不确定性导致高油价和高汇率的趋势,以及供应链的不安,增加了制造业的经营负担。”他还指出,“政府需要集中政策力量管理汇率波动和稳定原材料供应,并制定能够减轻企业因能源和原材料价格波动而产生的负担的支持方案。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-29 22:40:00 -
 韩越制造联盟将扩展至机器人领域... 中国进行大规模市场竞争
在全球机器人化浪潮迅速蔓延的背景下,越南面临着重新构建其依赖的制造业基础模型的压力。由于依赖廉价劳动力的供应链战略受到冲击,韩国和中国同时以机器人和人工智能(AI)技术进军越南市场,形成了明显的竞争格局。在这一趋势下,韩国与越南的合作是否能够超越制造领域,扩展至机器人领域的核心伙伴关系,备受关注。 根据彭博社越南的报道,越南电子产业的机器人密度约为每万名工人90至150台,低于全球平均水平162台。相比之下,韩国以1220台位居全球第一,新加坡和中国分别以818台和470台位列第二和第三。 在数量上,中国的优势尤为明显。仅在2024年,预计将安装约29万5000台新机器人,占全球市场的54%。目前,正在运行的机器人约为200万台,是日本的4.5倍。食品饮料行业的新机器人安装增长了86%,纺织行业也增长了29%,劳动密集型产业的机器人化正在迅速推进。 越南占据东南亚机器人市场的24.5%,成为去年该地区最大的市场。然而,增长的很大一部分依赖于电子产业的外商直接投资(FDI)。三星、LG、富士康等全球企业遵循“中国加一”战略,将设备转移到越南,并带来了机器人。因此,越南仍被评估为处于机器人“用户”阶段,系统集成和行业优化能力的提升成为亟待解决的课题。 韩中在越南的机器人竞争 在此背景下,韩国将越南视为下一代高端制造基地,加快了攻势。韩国贸易投资振兴公社(KOTRA)与韩国机器人产业振兴院于14日至16日在河内举办的“VINAMAC EXPO 2026”上设立了“韩国机器人展区”。五家韩国技术企业参展,展示了自主机器人产品和自动化解决方案,并与包括越南自动化企业E-Tech Automation Solutions在内的17家买家进行了约50项出口洽谈。 韩国对越南的工业机器人出口也在快速增长。2022年的出口额在一年内增长了67%,预计到2025年将再增长12.4%,达到约1529万美元(约合230亿韩元)。在过去三年中,运输和搬运机器人出口激增了13倍,自动化解决方案也增长了约40%。KOTRA计划于20日在胡志明市举办“韩越人工智能创新日”,共同讨论制造业数字化转型的合作方案。 中国企业的攻势同样不容小觑。13日在越南开幕的中国家电和家具展“China Home Life Vietnam 2026”上,约500家中国企业参展,展示了工业机械、自动化设备和基于AI的智能设备。展会上出现了配送和清洁机器人、语音控制智能家居系统以及中小企业用自动化生产线,一些企业还积极强调技术转让或定制生产合作的可能性。随着韩国和中国同时进军越南,当地企业选择与哪一方合作变得愈发重要。 此外,越南内部的供应链运营方式也在快速变化。工厂24小时运转,原材料采购、物流和仓储运营的速度与精确性都受到重视。随着机器人基础的质量管理逐渐普及,手工检查难以发现的缺陷也成为管理对象,实时数据整合已成为进入一级供应链的基本条件。 越南能否在机器人系统集成和行业优化能力上取得突破,将成为未来地位的关键变量。结合进口的机器人和管理软件在食品、纺织、冷链物流等领域的应用,成为现实的机会。 过去,韩国与越南的合作主要集中在电子和制造业的生产网络上。然而,随着机器人和AI成为供应链的核心基础设施,两个国家是否能够超越简单的生产,发展成为系统集成和技术升级的主要伙伴,正受到更大的关注。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-19 14:04:41
-
在地缘政治危机中全力保障原材料供应,韩国贸易保险公社与特拉菲古拉展开金融合作
韩国贸易保险公社与全球原材料中介公司特拉菲古拉达成合作,旨在支持国内企业的原油、矿产采购及石油产品出口。这一举措是在霍尔木兹海峡封锁等地缘政治危机背景下,旨在稳定原材料供应链并多元化采购渠道。 韩国贸易保险公社于26日在瑞士日内瓦与特拉菲古拉签署了金融支持与互助合作的谅解备忘录(MOU),并于27日对此进行了公开。 特拉菲古拉是一家全球原材料中介公司,交易原油、石油产品、天然气和矿产等,并在全球范围内建立了供应链。特拉菲古拉不仅向国内企业供应能源和矿产,还采购在韩国生产的石油产品。 此次协议包含了促进特拉菲古拉与国内企业之间核心原材料交易的合作方案。韩国贸易保险公社计划通过贸易保险和担保等金融支持,助力国内企业的能源、矿产采购及石油产品出口交易。 特别是在霍尔木兹海峡封锁等地缘政治危机下,韩国贸易保险公社将为特拉菲古拉与国内企业之间的交易提供金融保障。这将有助于多元化集中于特定国家和地区的原材料采购渠道,降低供应中断的风险。 韩国贸易保险公社与特拉菲古拉的金融合作并非首次。去年7月,韩国贸易保险公社曾对特拉菲古拉向国内航运公司支付的租船费提供了2亿美元的中长期金融支持。这是韩国贸易保险公社首次为航运服务出口提供中长期金融支持,并附加了特拉菲古拉扩大对国内航运公司使用的条件。 当时,与特拉菲古拉签署租船合同的国内航运公司中,中型企业的比例达到了55%。此次协议的签署使得支持范围从航运服务扩展到能源、矿产进口及石油产品出口交易的各个方面。 特拉菲古拉去年还与韩国天然气公社签署了未来10年供应美国液化天然气(LNG)的长期合同。随着此次谅解备忘录的签署,特拉菲古拉的全球供应链与政策金融的结合将进一步扩大,以确保国内能源和原油的供应来源。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-28 01:00:00 -
韩国制造业景气预期回暖 半导体行业表现最亮眼
韩国制造业景气预期在半导体和人工智能(AI)相关产业带动下第三季度小幅改善。韩国大韩商工会议所29日发布的《2026年第三季度企业景气展望指数(BSI)》显示,第三季度韩国制造业企业BSI为80,较上一季度的76提高4个百分点,但仍低于100,反映企业整体对未来经营前景仍持谨慎态度。 BSI用于衡量企业对下月经济形势的预期,若高于基准值100,表明企业对经济前景趋于乐观,低于100则相反。 此次调查覆盖韩国全国2470家制造企业。数据显示,出口企业BSI由70升至86,提高16个百分点;内需企业则维持在78,与上一季度持平,显示出口企业信心改善幅度明显高于内需企业。 分行业来看,半导体行业BSI达到113,连续三个季度高于100,位居各行业首位;化妆品行业为100,造船业为95,电子通信业为93,电气设备行业为92。其中,电子通信行业受AI数据中心建设带动,高性能电路板和积层陶瓷电容器(MLCC)需求增长影响,BSI较上一季度提升16个百分点,增幅居各行业之首。 相比之下,部分基础材料行业景气依然低迷。非金属矿物行业(包括水泥、玻璃等)BSI降至61,为所有行业最低;炼油和石油化工行业BSI也仅为64。按企业规模看,大企业和中坚企业景气预期有所改善,而中小企业BSI维持在78,与上一季度持平。 调查还显示,受中东局势持续紧张影响,55.6%的受访企业已调整下半年经营计划,主要涉及产品价格和交货价格、原材料采购、运营成本以及产量安排等方面。 大韩商工会议所经济政策组组长姜敏在(音)表示,虽然制造业景气预期有所改善,但中东局势带来的高油价、高汇率以及供应链不确定性,仍在加重制造企业经营负担。他建议政府加强汇率波动管理,稳定原材料供应,并出台相关支持措施,帮助企业缓解能源和原材料价格上涨带来的成本压力。
2026-06-30 02:27:50 -
半导体行业表现良好,制造业前景回暖但内需和中小企业依然停滞不前
制造业企业景气预期指数在第三季度小幅回升,但复苏主要集中在半导体和部分出口行业。半导体行业连续三个季度超过基准线,继续保持对行业改善的期待,而内需企业和中小企业的景气预期则与上季度持平。由于中东战争的影响,原材料采购、交货价格和成本管理的压力加大,制造业整体的感知复苏有限。 根据29日韩国商会对全国2470家制造企业进行的2026年第三季度企业景气预期指数(BSI)调查,指数从上季度的76上升4点至80。出口企业指数从70上升至86,增加了16点,而内需企业指数则保持在78,与上季度相同。 BSI超过100意味着该季度对经济持积极看法的企业数量多于持消极看法的企业,而低于100则相反。 半导体行业记录113,连续三个季度超过基准线100,化妆品(100)和造船(95)紧随其后。电子与通信行业为93,电气设备为92,受全球大型科技公司推动的人工智能基础设施投资扩大的影响,均较上季度有所上升。 相反,包含水泥、混凝土和玻璃等非金属矿物的行业指数为61,较上季度下降18点,成为调查中最低的数值。分析认为,建筑需求的低迷和梅雨季节导致的建筑需求减少是原因。炼油和石化行业也较上季度上升8点,达到64,但由于对中国供应过剩的担忧,负面预期占主导地位。 由于中东战争带来的不确定性,不同规模企业的心理差异明显。大企业和中型企业的信心从上季度的57和70分别上升至88和86,恢复到之前的水平,而中小企业的指数则与上季度(78)相同。 在询问中东战争是否导致下半年经营和运营计划发生变化时,55.6%的受访企业表示“有变化”。修改经营计划的企业具体提到的变更事项包括“价格和交货价格”(59.3%)、“原材料采购规模和方式”(56.4%)、“运营成本”(41.5%)等。接下来是“生产量和开工率”(32.1%)、“新投资规模和时点”(19.7%),以及“汇率和原材料对冲”(10.6%)、“政策金融和支持金”(10.5%)、“市场金融”(8.6%)、“霍尔木兹海峡绕行”(7.9%)、“替代出口市场”(5.5%)。 一位制造业人士表示:“中东风险并未完全消除,高汇率的压力依然存在,”并指出“在原材料采购和成本管理方面,不确定性仍然很大。” 韩国商会经济政策团队负责人姜敏宰表示:“制造企业的景气预期有所改善,但中东局势的不确定性导致高油价和高汇率的趋势,以及供应链的不安,增加了制造业的经营负担。”他还指出,“政府需要集中政策力量管理汇率波动和稳定原材料供应,并制定能够减轻企业因能源和原材料价格波动而产生的负担的支持方案。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-29 22:40:00 -
韩越制造联盟将扩展至机器人领域... 中国进行大规模市场竞争
在全球机器人化浪潮迅速蔓延的背景下,越南面临着重新构建其依赖的制造业基础模型的压力。由于依赖廉价劳动力的供应链战略受到冲击,韩国和中国同时以机器人和人工智能(AI)技术进军越南市场,形成了明显的竞争格局。在这一趋势下,韩国与越南的合作是否能够超越制造领域,扩展至机器人领域的核心伙伴关系,备受关注。 根据彭博社越南的报道,越南电子产业的机器人密度约为每万名工人90至150台,低于全球平均水平162台。相比之下,韩国以1220台位居全球第一,新加坡和中国分别以818台和470台位列第二和第三。 在数量上,中国的优势尤为明显。仅在2024年,预计将安装约29万5000台新机器人,占全球市场的54%。目前,正在运行的机器人约为200万台,是日本的4.5倍。食品饮料行业的新机器人安装增长了86%,纺织行业也增长了29%,劳动密集型产业的机器人化正在迅速推进。 越南占据东南亚机器人市场的24.5%,成为去年该地区最大的市场。然而,增长的很大一部分依赖于电子产业的外商直接投资(FDI)。三星、LG、富士康等全球企业遵循“中国加一”战略,将设备转移到越南,并带来了机器人。因此,越南仍被评估为处于机器人“用户”阶段,系统集成和行业优化能力的提升成为亟待解决的课题。 韩中在越南的机器人竞争 在此背景下,韩国将越南视为下一代高端制造基地,加快了攻势。韩国贸易投资振兴公社(KOTRA)与韩国机器人产业振兴院于14日至16日在河内举办的“VINAMAC EXPO 2026”上设立了“韩国机器人展区”。五家韩国技术企业参展,展示了自主机器人产品和自动化解决方案,并与包括越南自动化企业E-Tech Automation Solutions在内的17家买家进行了约50项出口洽谈。 韩国对越南的工业机器人出口也在快速增长。2022年的出口额在一年内增长了67%,预计到2025年将再增长12.4%,达到约1529万美元(约合230亿韩元)。在过去三年中,运输和搬运机器人出口激增了13倍,自动化解决方案也增长了约40%。KOTRA计划于20日在胡志明市举办“韩越人工智能创新日”,共同讨论制造业数字化转型的合作方案。 中国企业的攻势同样不容小觑。13日在越南开幕的中国家电和家具展“China Home Life Vietnam 2026”上,约500家中国企业参展,展示了工业机械、自动化设备和基于AI的智能设备。展会上出现了配送和清洁机器人、语音控制智能家居系统以及中小企业用自动化生产线,一些企业还积极强调技术转让或定制生产合作的可能性。随着韩国和中国同时进军越南,当地企业选择与哪一方合作变得愈发重要。 此外,越南内部的供应链运营方式也在快速变化。工厂24小时运转,原材料采购、物流和仓储运营的速度与精确性都受到重视。随着机器人基础的质量管理逐渐普及,手工检查难以发现的缺陷也成为管理对象,实时数据整合已成为进入一级供应链的基本条件。 越南能否在机器人系统集成和行业优化能力上取得突破,将成为未来地位的关键变量。结合进口的机器人和管理软件在食品、纺织、冷链物流等领域的应用,成为现实的机会。 过去,韩国与越南的合作主要集中在电子和制造业的生产网络上。然而,随着机器人和AI成为供应链的核心基础设施,两个国家是否能够超越简单的生产,发展成为系统集成和技术升级的主要伙伴,正受到更大的关注。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-19 14:04:41









