主页搜索
搜索
选择时间
搜索范围
全部的
‘可转债’新闻 4个
-
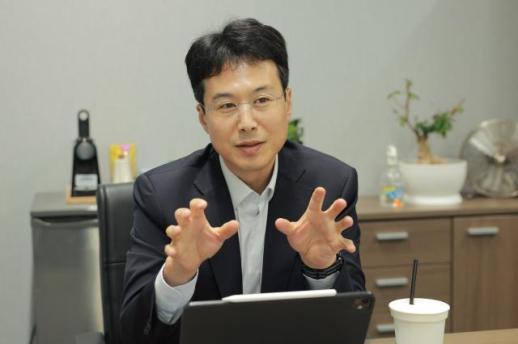 王太式 NH投资证券本部长:治理结构咨询与公开收购的成功秘诀在于综合服务提供的RM力量
近期,企业金融(IB)市场因利率急剧上升而陷入低迷,企业融资市场和公司债市场受到影响。在这样的背景下,NH投资证券在治理结构改革咨询和公开收购市场中取得了显著成绩。 NH投资证券作为新兴的投资银行巨头,其成功的秘诀是什么?《亚洲经济》采访了王太式 NH投资证券 Industry3本部长,了解其在IB领域的竞争力背景。王本部长自2002年入职LG证券以来,担任过LG、乐天等大企业的RM,及中小企业部部长和Industry3本部长,拥有25年的IB专业经验。 "利率上升导致公司债发行减少30%" 王太式本部长指出,当前IB领域面临的最大挑战是由于利率急剧上升导致的融资市场萎缩。 他表示:“由于利率快速上升,发行方难以适应高利率,投资者因债券损失和不稳定性,投资需求大幅减少。”他分析称:“年内公司债发行总额减少了约30%。” 他进一步指出:“年初资金新执行时可能会出现短期需求集中,但过去那种债券市场的繁荣很难再现。”他表示:“大企业通过增加银行贷款来融资,但信用等级较低的中小企业几乎无法发行无担保公司债。” 特别是他指出科斯达克上市公司的融资困难:“由于股价下跌,尝试进行可转债(CB、BW)或增资时,由于大股东持股比例下降的担忧,决策非常困难。”他建议:“中小企业应优先利用银行贷款和政策资金,并积极使用中小企业债券通过SPC打包,由信用保证基金提供担保的P-CBO等支持项目。” "治理结构咨询与公开收购的成功秘诀在于此" 在市场环境恶化的情况下,NH投资证券IB能够在治理结构改革咨询和大型公开收购中取得多项成果,王本部长提出了“以RM为中心的综合服务”作为其成功的关键。他表示,融资困难的企业需要的不仅是单一的债券发行,而是治理结构改革、并购等综合解决方案,因此RM的能力变得尤为重要。 王本部长指出:“其他证券公司往往将DCM和ECM业务部门分开,而NH投资证券的Industry本部则是由一名RM全面负责企业的融资及结构改革需求。” 他补充道:“RM在企业中扮演综合接点的角色,直接进行融资、分拆、合并等操作,而IPO由ECM本部负责,并购由顾问本部处理,房地产开发由房地产基础设施事业部负责,股票及资金运作则由营业点及客户资产运作部连接。” 实际上,NH投资证券几乎独占了汉华集团分拆咨询、Kakao分拆咨询、科威尔时尚人事分拆、比亚迪科斯皮转板等主要治理结构改革咨询项目。此外,还成功完成了与奥斯特植牙、乐克乐等私募基金(PEF)并购相关的公开收购交易。 王本部长强调:“公开收购或咨询成果并非短期内突然获得,而是通过内部协同和长期密切跟踪企业,提供综合服务的经验积累的结果。” 目前,NH投资证券Industry本部为了增加接触点,设有1、2、3本部下的6个部门(团队),覆盖从一般企业到金融机构、公营企业、私募基金、中小企业的各个领域。每个部门配备3至5名RM人员,其规模在同行中处于领先水平。 "实务经验丰富的中层RM选拔" 王本部长指出,NH投资证券IB的另一个竞争力是“RA(助理)培养政策”。 他表示:“我们RA的绝对人数可能是最多的。”他解释道:“为了能给企业的财务负责人提供适当的建议,RA需要具备扎实的实务知识,因此我们希望RA在不同交易中积累至少2至3年的实务经验后,再将其晋升为中层RM。” 王本部长指出:“如果只处理特定产品几年,可能会成为该产品的专家,但对多样化交易的经验必然不足。”他强调:“拥有从公司债发行到分拆咨询等广泛实务经验的人才走上前线,因此能够具备优于其他公司的出色业务能力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-08 01:48:00 -
 强生生物科技计划发行300亿韩元可转债,财务压力引发市场担忧
韩国科斯达克上市的生物企业强生生物科技正在推进资金筹集计划。 根据投资银行(IB)行业的消息,强生生物科技近期考虑以代信证券等为主承销商,发行300亿韩元规模的第三方配售私募可转债(CB)。筹集的资金将用于研发和运营费用等。公司计划基于骨关节炎治疗药物等主力管线的临床成果和新业务的表现,提升企业价值和投资者信心。 然而,市场对仅凭当前的期待能否顺利进行大规模资金筹集持怀疑态度。首先被提及的障碍是过去投资者的损失学习效应。强生生物科技曾多次进行增资和夹层融资,但发行后股价未能摆脱下跌趋势,导致投资者遭受损失。 还需关注财务结构的变化可能性。根据合并财务报表,强生生物科技目前的资本总额约为622亿韩元,负债总额约为122亿韩元。表面上看,资本有一定的余地,但每年约180亿至200亿韩元的累计营业亏损正在侵蚀资本。 假设此次可转债发行后以负债形式计入,并在接下来的两年内每年继续出现200亿韩元的亏损,那么目前约600亿韩元的资本将减少至约200亿韩元。另一方面,在假设现有负债不被偿还的前提下,负债总额将从122亿韩元增加至约420亿韩元,包含此次300亿韩元的可转债。如果可转债未转为股票,投资者行使回购权(提前赎回权),财务负担将大幅增加。因为资本规模降至200亿韩元,而需偿还的可转债却达到300亿韩元。业内人士认为,未来的营业成果和现金资产的获取将成为投资判断的主要变量。 一位金融投资行业人士表示:“强生生物科技在2019年面向机构投资者增资时,发行的大部分可转优先股因股价低于转换价格而遭受重大损失,导致现有投资者的失望情绪积累。在这种情况下,仅凭管线的期待来消化300亿韩元规模的无息夹层融资,市场的警惕性很高。” 对于市场的担忧,强生生物科技方面表示,具备提升企业价值的业务动能。强生生物科技相关人士表示:“膝关节骨关节炎治疗药物的临床结果公开及技术出口机会正在开放,同时还有类器官业务和根据先进再生生物药法进行的临床研究选择等多样化的业务机会。” 另一方面,代信证券表示,关于此次可转债的发行“尚未确定或确认”。
2026-07-28 18:55:00 -
 LS证券:现代建设0%无息可转债发行是战略性决策,目标价下调至20万元
LS证券于10日表示,现代建设5000亿韩元规模的无息可转债(CB)发行是展现其对成长性信心与财务效率的战略性决策。尽管考虑到可转债发行带来的稀释效应,目标股价已从21万元下调至20万元,但投资评级仍维持在“买入”。 LS证券研究员金世连分析称:“发行面息率和到期息率均为0%的可转债,向市场传递了企业成长性的明确信息,同时将融资利率降至0%,有效降低了利息成本。” 现代建设在前一天公告决定发行5000亿韩元规模的私募可转债,债券到期日为2031年7月7日。可转债的转换价格为15万607韩元,转换申请期为2027年7月7日至2031年6月7日。可转换股票数量为331万9898股,约占发行股票总数的2.98%。 募集的资金将用于海上风电、太阳能、小型模块化反应堆(SMR)及大型核电等新能源项目的运营资金。现代建设计划在2026年和2027年各投入2500亿韩元。 金研究员指出,考虑到现代建设的财务结构,此次融资决策的意义更加重大。他表示:“截至第一季度,现代建设的净借款仅为3000亿韩元,现金为3.8万亿韩元,借款为4.1万亿韩元,负债率为157.6%,低于行业平均的200%,财务结构相当优良。” LS证券还指出,近期能源行业整体股价调整使得现代建设的估值吸引力上升。金研究员提到:“现代建设的前瞻市净率(PBR)已降至1.5倍,而全球核电EPC及工厂EPC公司的PBR至少为2倍,因此在估值方面的吸引力增强。” 他补充道:“考虑到美国Holtec的300MW SMR项目及对保加利亚核电的中标预期,以及对美国投资扩大的核电业务增长潜力,股价上涨的动能依然有效。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-10 17:45:00 -
 现代建设发行5000亿规模私募可转债,推动未来能源投资
现代建设决定发行5000亿韩元规模的私募可转债,以增强其全球能源业务的增长基础。 现代建设于9日召开临时董事会,决定发行5000亿韩元规模的私募可转债。此次可转债的发行旨在积极应对核电及小型模块化反应堆(SMR)等未来能源市场的扩展,并为相关业务机会的获取提供战略性资金支持。 此次可转债的票面利率和到期利率均为0%,期限为5年。转换价格相较于基准股价溢价15%设定,约为9日收盘价122300韩元的23%高水平。 此次资本扩充预计将对现代建设的财务健康产生积极影响。未来若行使转换权,负债比率将降低,有利于信用评级的提升,从而提高其在大型全球项目招标及融资方面的竞争力。 现代建设计划通过灵活应对核电及新能源市场扩展带来的业务机会,进一步巩固未来的增长动力。 业界普遍认为,现代建设的资金筹集是针对全球能源基础设施市场的前瞻性举措。 LS证券研究员金世妍表示:“在人工智能能源基础设施趋势下,美国市场备受关注,核电作为韩美关税谈判后的首个投资项目被强调,这是一大利好。”她分析称:“现代建设的核电及SMR业务不仅仅是简单的动力,且在年内已获得可见的订单管道。” 目前,现代建设拥有包括与Holtec合作的美国佩利塞德SMR二期(约5万亿韩元)、美国费米大型核电的EPC转换、Team Korea越南核电、保加利亚大型核电二期等优质订单池。作为国内核电施工的龙头企业,预计将通过年内的显著成果证明其在竞争对手中的绝对业绩。 金研究员进一步表示:“基于过去负责阿联酋巴拉卡核电建设及施工36座国内大型核电中的24座的记录,现代建设与美国西屋公司合作,预计将进入瑞典、芬兰、斯洛伐克等欧洲市场。”她补充道:“美国特朗普政府的核电扩张政策也将为与美国企业合作的现代建设带来额外机会。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-10 16:45:00
-
王太式 NH投资证券本部长:治理结构咨询与公开收购的成功秘诀在于综合服务提供的RM力量
近期,企业金融(IB)市场因利率急剧上升而陷入低迷,企业融资市场和公司债市场受到影响。在这样的背景下,NH投资证券在治理结构改革咨询和公开收购市场中取得了显著成绩。 NH投资证券作为新兴的投资银行巨头,其成功的秘诀是什么?《亚洲经济》采访了王太式 NH投资证券 Industry3本部长,了解其在IB领域的竞争力背景。王本部长自2002年入职LG证券以来,担任过LG、乐天等大企业的RM,及中小企业部部长和Industry3本部长,拥有25年的IB专业经验。 "利率上升导致公司债发行减少30%" 王太式本部长指出,当前IB领域面临的最大挑战是由于利率急剧上升导致的融资市场萎缩。 他表示:“由于利率快速上升,发行方难以适应高利率,投资者因债券损失和不稳定性,投资需求大幅减少。”他分析称:“年内公司债发行总额减少了约30%。” 他进一步指出:“年初资金新执行时可能会出现短期需求集中,但过去那种债券市场的繁荣很难再现。”他表示:“大企业通过增加银行贷款来融资,但信用等级较低的中小企业几乎无法发行无担保公司债。” 特别是他指出科斯达克上市公司的融资困难:“由于股价下跌,尝试进行可转债(CB、BW)或增资时,由于大股东持股比例下降的担忧,决策非常困难。”他建议:“中小企业应优先利用银行贷款和政策资金,并积极使用中小企业债券通过SPC打包,由信用保证基金提供担保的P-CBO等支持项目。” "治理结构咨询与公开收购的成功秘诀在于此" 在市场环境恶化的情况下,NH投资证券IB能够在治理结构改革咨询和大型公开收购中取得多项成果,王本部长提出了“以RM为中心的综合服务”作为其成功的关键。他表示,融资困难的企业需要的不仅是单一的债券发行,而是治理结构改革、并购等综合解决方案,因此RM的能力变得尤为重要。 王本部长指出:“其他证券公司往往将DCM和ECM业务部门分开,而NH投资证券的Industry本部则是由一名RM全面负责企业的融资及结构改革需求。” 他补充道:“RM在企业中扮演综合接点的角色,直接进行融资、分拆、合并等操作,而IPO由ECM本部负责,并购由顾问本部处理,房地产开发由房地产基础设施事业部负责,股票及资金运作则由营业点及客户资产运作部连接。” 实际上,NH投资证券几乎独占了汉华集团分拆咨询、Kakao分拆咨询、科威尔时尚人事分拆、比亚迪科斯皮转板等主要治理结构改革咨询项目。此外,还成功完成了与奥斯特植牙、乐克乐等私募基金(PEF)并购相关的公开收购交易。 王本部长强调:“公开收购或咨询成果并非短期内突然获得,而是通过内部协同和长期密切跟踪企业,提供综合服务的经验积累的结果。” 目前,NH投资证券Industry本部为了增加接触点,设有1、2、3本部下的6个部门(团队),覆盖从一般企业到金融机构、公营企业、私募基金、中小企业的各个领域。每个部门配备3至5名RM人员,其规模在同行中处于领先水平。 "实务经验丰富的中层RM选拔" 王本部长指出,NH投资证券IB的另一个竞争力是“RA(助理)培养政策”。 他表示:“我们RA的绝对人数可能是最多的。”他解释道:“为了能给企业的财务负责人提供适当的建议,RA需要具备扎实的实务知识,因此我们希望RA在不同交易中积累至少2至3年的实务经验后,再将其晋升为中层RM。” 王本部长指出:“如果只处理特定产品几年,可能会成为该产品的专家,但对多样化交易的经验必然不足。”他强调:“拥有从公司债发行到分拆咨询等广泛实务经验的人才走上前线,因此能够具备优于其他公司的出色业务能力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-08 01:48:00 -
强生生物科技计划发行300亿韩元可转债,财务压力引发市场担忧
韩国科斯达克上市的生物企业强生生物科技正在推进资金筹集计划。 根据投资银行(IB)行业的消息,强生生物科技近期考虑以代信证券等为主承销商,发行300亿韩元规模的第三方配售私募可转债(CB)。筹集的资金将用于研发和运营费用等。公司计划基于骨关节炎治疗药物等主力管线的临床成果和新业务的表现,提升企业价值和投资者信心。 然而,市场对仅凭当前的期待能否顺利进行大规模资金筹集持怀疑态度。首先被提及的障碍是过去投资者的损失学习效应。强生生物科技曾多次进行增资和夹层融资,但发行后股价未能摆脱下跌趋势,导致投资者遭受损失。 还需关注财务结构的变化可能性。根据合并财务报表,强生生物科技目前的资本总额约为622亿韩元,负债总额约为122亿韩元。表面上看,资本有一定的余地,但每年约180亿至200亿韩元的累计营业亏损正在侵蚀资本。 假设此次可转债发行后以负债形式计入,并在接下来的两年内每年继续出现200亿韩元的亏损,那么目前约600亿韩元的资本将减少至约200亿韩元。另一方面,在假设现有负债不被偿还的前提下,负债总额将从122亿韩元增加至约420亿韩元,包含此次300亿韩元的可转债。如果可转债未转为股票,投资者行使回购权(提前赎回权),财务负担将大幅增加。因为资本规模降至200亿韩元,而需偿还的可转债却达到300亿韩元。业内人士认为,未来的营业成果和现金资产的获取将成为投资判断的主要变量。 一位金融投资行业人士表示:“强生生物科技在2019年面向机构投资者增资时,发行的大部分可转优先股因股价低于转换价格而遭受重大损失,导致现有投资者的失望情绪积累。在这种情况下,仅凭管线的期待来消化300亿韩元规模的无息夹层融资,市场的警惕性很高。” 对于市场的担忧,强生生物科技方面表示,具备提升企业价值的业务动能。强生生物科技相关人士表示:“膝关节骨关节炎治疗药物的临床结果公开及技术出口机会正在开放,同时还有类器官业务和根据先进再生生物药法进行的临床研究选择等多样化的业务机会。” 另一方面,代信证券表示,关于此次可转债的发行“尚未确定或确认”。
2026-07-28 18:55:00 -
LS证券:现代建设0%无息可转债发行是战略性决策,目标价下调至20万元
LS证券于10日表示,现代建设5000亿韩元规模的无息可转债(CB)发行是展现其对成长性信心与财务效率的战略性决策。尽管考虑到可转债发行带来的稀释效应,目标股价已从21万元下调至20万元,但投资评级仍维持在“买入”。 LS证券研究员金世连分析称:“发行面息率和到期息率均为0%的可转债,向市场传递了企业成长性的明确信息,同时将融资利率降至0%,有效降低了利息成本。” 现代建设在前一天公告决定发行5000亿韩元规模的私募可转债,债券到期日为2031年7月7日。可转债的转换价格为15万607韩元,转换申请期为2027年7月7日至2031年6月7日。可转换股票数量为331万9898股,约占发行股票总数的2.98%。 募集的资金将用于海上风电、太阳能、小型模块化反应堆(SMR)及大型核电等新能源项目的运营资金。现代建设计划在2026年和2027年各投入2500亿韩元。 金研究员指出,考虑到现代建设的财务结构,此次融资决策的意义更加重大。他表示:“截至第一季度,现代建设的净借款仅为3000亿韩元,现金为3.8万亿韩元,借款为4.1万亿韩元,负债率为157.6%,低于行业平均的200%,财务结构相当优良。” LS证券还指出,近期能源行业整体股价调整使得现代建设的估值吸引力上升。金研究员提到:“现代建设的前瞻市净率(PBR)已降至1.5倍,而全球核电EPC及工厂EPC公司的PBR至少为2倍,因此在估值方面的吸引力增强。” 他补充道:“考虑到美国Holtec的300MW SMR项目及对保加利亚核电的中标预期,以及对美国投资扩大的核电业务增长潜力,股价上涨的动能依然有效。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-10 17:45:00 -
现代建设发行5000亿规模私募可转债,推动未来能源投资
现代建设决定发行5000亿韩元规模的私募可转债,以增强其全球能源业务的增长基础。 现代建设于9日召开临时董事会,决定发行5000亿韩元规模的私募可转债。此次可转债的发行旨在积极应对核电及小型模块化反应堆(SMR)等未来能源市场的扩展,并为相关业务机会的获取提供战略性资金支持。 此次可转债的票面利率和到期利率均为0%,期限为5年。转换价格相较于基准股价溢价15%设定,约为9日收盘价122300韩元的23%高水平。 此次资本扩充预计将对现代建设的财务健康产生积极影响。未来若行使转换权,负债比率将降低,有利于信用评级的提升,从而提高其在大型全球项目招标及融资方面的竞争力。 现代建设计划通过灵活应对核电及新能源市场扩展带来的业务机会,进一步巩固未来的增长动力。 业界普遍认为,现代建设的资金筹集是针对全球能源基础设施市场的前瞻性举措。 LS证券研究员金世妍表示:“在人工智能能源基础设施趋势下,美国市场备受关注,核电作为韩美关税谈判后的首个投资项目被强调,这是一大利好。”她分析称:“现代建设的核电及SMR业务不仅仅是简单的动力,且在年内已获得可见的订单管道。” 目前,现代建设拥有包括与Holtec合作的美国佩利塞德SMR二期(约5万亿韩元)、美国费米大型核电的EPC转换、Team Korea越南核电、保加利亚大型核电二期等优质订单池。作为国内核电施工的龙头企业,预计将通过年内的显著成果证明其在竞争对手中的绝对业绩。 金研究员进一步表示:“基于过去负责阿联酋巴拉卡核电建设及施工36座国内大型核电中的24座的记录,现代建设与美国西屋公司合作,预计将进入瑞典、芬兰、斯洛伐克等欧洲市场。”她补充道:“美国特朗普政府的核电扩张政策也将为与美国企业合作的现代建设带来额外机会。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-10 16:45:00