
主页搜索
搜索
选择时间
搜索范围
全部的
‘可转让存款证’新闻 9个
-
 8月流通货币增加39万亿韩元,连续10个月增长
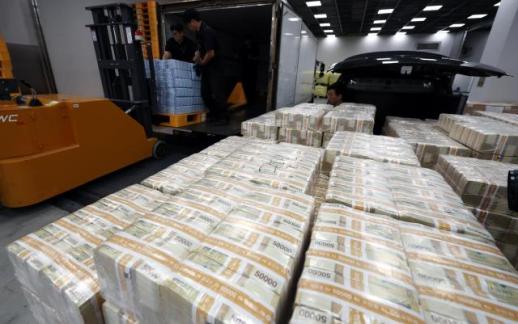
2026年8月,受企业闲置资金和半导体企业存款大幅增加的推动,流通货币量增加了39万亿韩元,连续10个月增长。 韩国银行于15日发布的《货币与流动性》统计数据显示,2026年8月的平均广义货币量(M2标准)为4266万亿8000亿韩元,比上月增加了39万亿1000亿韩元(0.9%)。自去年11月以来,已连续10个月保持增长态势。 M2的增长率从7月的0.3%扩大至8月的0.9%。与去年同期相比,增长了5.6%,但低于上月的5.8%。包括上市交易基金(ETF)等收益证券在内的所谓“广义M2”较上月增加0.7%,与去年同期相比增加9.9%。 广义货币量指标M2包括现金、活期存款、随时可支取的存款(以上为M1),以及货币市场基金(MMF)、2年期以下的定期存款、可转让存款证(CD)、回购协议(RP)、2年期以下的金融债券和金钱信托等可立即变现的短期金融产品。 从产品来看,2年期以下的定期存款增加额从7月的27万3000亿韩元扩大至8月的28万7000亿韩元。这是由于企业闲置资金的增加和家庭资金的增长趋势转变所致。 2年期以下的金钱信托增加额也因半导体企业的存款等流入而从11万4000亿韩元增加至14万2000亿韩元。MMF也因企业业绩改善导致的企业闲置资金流入而增加了12万6000亿韩元。 从经济主体来看,非金融企业的货币量增加了33万9000亿韩元,增幅较上月的20万4000亿韩元有所扩大。非金融企业的货币量自去年10月以来已连续10个月增长。 其他金融机构(+1万亿韩元)和家庭及非营利组织(+3000亿韩元)均从上月的减少转为增加。特别是家庭及非营利组织的货币量在经历4个月的下降后,终于在4月后首次回升。相反,其他部门减少了3万5000亿韩元。 仅包括现金、活期存款和随时可支取的存款的狭义货币量M1为1357万亿6000亿韩元,较上月减少1.1%。金融机构流动性(Lf·平均值)为6386万亿4000亿韩元,较上月增加0.6%;广义流动性(L)按月末标准为8094万亿3000亿韩元,较上月末增加0.2%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 21:04:10 -
 8月房贷利率创3年9个月新高,信用贷款也升至6%水平
住房抵押贷款利率连续四个月上升,创下3年9个月以来的最高水平。一般信用贷款利率也升至6%水平。韩国银行认为,9月市场利率的上升将导致贷款利率大幅上涨的可能性很大。 根据韩国银行在30日发布的“金融机构加权平均利率”统计数据,8月份存款银行的住房抵押贷款加权平均利率(新发放贷款基准)为年4.66%,较上月上升0.18个百分点。这是自2022年11月(4.74%)以来的最高水平,连续四个月上升。 整体家庭贷款利率为4.76%,上升0.12个百分点,创下自2024年11月(4.79%)以来的最高值。一般信用贷款利率为6.33%,上升0.36个百分点,达到2024年1月(6.38%)以来的最高水平。 信用贷款利率首次突破6%是自2024年12月(6.15%)以来的首次。租赁资金贷款利率也上升至4.35%,上升0.16个百分点。 韩国银行金融统计团队负责人金成俊表示:“短期基准利率和住房贷款利率的上升,加上相对较低利率的浮动利率比例减少,导致了整体住房贷款利率的上升。”他补充道:“政策贷款的利率低于一般银行的住房贷款比例增加,进一步推动了整体住房贷款利率的上升。” 一般信用贷款利率因短期银行债券利率上升以及中低信用借款比例增加而上升。 住房抵押贷款中固定利率的比例为35.3%,较上月扩大3.4个百分点,10个月来首次上升。整体家庭贷款中固定利率的比例也上升至23.5%,增加2.5个百分点,时隔13个月再次上升。 固定型住房贷款利率为4.88%,上升0.12个百分点;浮动型为4.53%,上升0.18个百分点。金团队负责人表示:“历史上,当固定利率与浮动利率的差距缩小时,固定利率贷款的比例往往会增加。”他指出:“本月浮动利率相对上升较多,导致差距缩小。” 8月份企业贷款利率为4.30%,较上月上升0.10个百分点。大企业贷款利率为4.21%,上升0.03个百分点;中小企业贷款利率为4.38%,上升0.16个百分点。中小企业贷款利率的上升也反映了上月部分银行低利率政策贷款的基数效应。 储蓄性存款(存款)利率维持在3.21%不变。定期存款等纯储蓄性存款利率为3.14%,下降0.02个百分点;金融债券、可转让存款证(CD)等市场型金融产品利率为3.53%,上升0.05个百分点。 银行新发放贷款的利率差为1.19个百分点,较上月扩大0.13个百分点,时隔7个月再次上升。余额基准的利率差为2.20个百分点,减少0.02个百分点。 关于未来利率的展望,金团队负责人表示:“9月以来,短期到长期的市场利率普遍上升约20个基点(1个基点=0.01个百分点),如果这种趋势持续到月底,贷款利率也很可能会随之上升。”他补充道:“上涨幅度将受到银行贷款策略等因素的影响,因此需要查看实际数据才能得出结论。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 21:08:10 -
 金融投资协会选定10家CD收益率基础资料提交机构,iM证券入选,凯普证券被排除
金融投资协会于30日宣布,从下个月起至明年9月,将iM证券选为可转让存款证(CD)收益率基础资料提交机构。相对而言,凯普证券将从下个月起被排除在提交机构之外。 金融投资协会当天表示,已选定10家提交机构以提供CD收益率计算所需的基础资料。CD收益率自2023年10月2日起被指定为金融交易指标法下的重要指标,属于短期金融市场的基准利率。金融投资协会根据提交机构的实际交易数据和专家判断,采用分阶段的计算方式来计算CD收益率。 提交机构的选定基于每年的CD交易业绩。本次选定的依据是2025年7月至今年6月的交易业绩。被选定的机构将获得参与回购市场(超短期贷款市场)的资格。 被选定的提交机构包括:达欧投资证券、梅里츠证券、富国证券、想象人证券、友信投资证券、汉阳证券、汉华投资证券、现代汽车证券、DS投资证券和iM证券等10家。总体来看,原有提交机构基本保持不变,凯普证券被排除,iM证券则新加入。 金融投资协会将基于选定机构提交的资料,进行CD收益率的计算和公布。
2026-09-30 19:20:00 -
 7月货币量增加12.7万亿韩元…受半导体企业存款影响
今年7月,由于半导体企业的存款流入和定期存款增加,货币量增加了近13万亿韩元,连续9个月增长。 根据韩国银行15日发布的《货币与流动性》统计数据,2026年7月的平均广义货币量(M2标准)为4225.6万亿韩元,比上月增加了12.7万亿韩元(0.3%)。自去年11月以来,已连续9个月扩大。M2增长率为自今年2月(0.0%)以来最低。 广义货币量指标M2包括现金、活期存款、活期储蓄存款(以上为M1),以及货币市场基金(MMF)、2年以下的定期存款、可转让存款证(CD)、回购协议(RP)、2年以下的金融债券、2年以下的信托等可以立即变现的短期金融产品。 其中,2年以下的定期存款在一个月内增加了27.3万亿韩元,为2022年12月以来的最大增幅。 由于企业闲置资金的流入,以及为衍生品市场投资而流入活期储蓄存款的部分资金转入定期存款,导致货币量增加。 2年以下的信托资金也因半导体企业等的存款流入增加了11.4万亿韩元,为2022年1月以来的最大增幅。 活期储蓄存款减少了27万亿韩元,为自2003年10月统计开始以来的最大降幅。这是由于增值税缴纳等导致企业持有资金减少,以及衍生品交易所需的保证金减少所致。 从经济主体来看,非金融企业(+20.6万亿韩元)和其他部门(+6.3万亿韩元)有所增加,而家庭和非营利组织则减少了11.6万亿韩元。 仅包括现金、活期存款和活期储蓄存款的狭义货币量M1(1372.5万亿韩元)比上月减少了2.2%(30.4万亿韩元),这是自去年4月(-0.03%)以来首次下降。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-16 01:16:10 -
 住房贷款浮动利率基准‘COFIX’上涨趋势停止…8月维持在3.18%
上个月,银行住房抵押贷款浮动利率的基准COFIX(资金成本指数)维持在与上月相同的水平。根据银行联合会的消息,2023年8月新发放金额基准的COFIX为年3.18%,与上月持平。新发放金额基准的COFIX自2023年4月起连续四个月上涨,达到了2024年12月(3.22%)以来的最高水平,但在8月上涨趋势停止。相比之下,余额基准的COFIX则继续上涨。8月底,余额基准的COFIX为年3.05%,比上月上升了0.05个百分点,创下自去年6月(3.07%)以来的最高水平。COFIX是由国内8家银行(NH农协、信贷、我们的银行、SC第一银行、 하나、IBK企业、KB国民、韩国花旗银行)筹集资金的加权平均利率。当银行实际发放的存款或银行债券等存款产品的利率上升或下降时,COFIX也会随之波动。COFIX下降意味着银行的资金筹集成本降低,而上升则意味着相反。新发放金额基准的COFIX和余额基准的COFIX包括定期存款、定期储蓄、互助储蓄、住房储蓄、可转让存款证、回购协议债券、票据销售、金融债(不包括次级债和可转换债)。新余额基准的COFIX从年2.65%上升至2.71%,上升了0.06个百分点。新余额基准的COFIX还反映了其他存款和借款、结算资金等的利率。商业银行预计最早将于16日起反映当天发布的COFIX利率在新住房抵押贷款的浮动利率中。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-16 00:40:10 -
 家庭贷款利率持续上升,7月住房贷款4.48%,信用贷款接近6%
住房抵押贷款利率连续三个月上升,存款利率已连续四个月上涨,达到3.2%。 根据韩国银行在26日发布的“金融机构加权平均利率”统计数据,2023年7月,存款银行的住房抵押贷款加权平均利率(新发放额基准)为年4.48%,较上月上升0.12个百分点,创下2023年11月以来的最高水平。 整体家庭贷款利率为4.64%,上升0.14个百分点。一般信用贷款利率为5.97%,上升0.25个百分点,达到2024年12月以来的最高水平。租赁资金贷款(4.19%)利率也上升了0.12个百分点。 在住房抵押贷款中,固定利率的比例为31.9%,较上月减少5.8个百分点。这是自去年11月以来连续9个月下降,创下2014年2月(31.8%)以来的最低水平。 整体家庭贷款中,固定利率的比例也降至21.0%,减少1.7个百分点,连续12个月下降,降至2022年5月(20.7%)以来的最低水平。 韩国银行金融统计团队负责人金成俊表示:“由于浮动利率高于固定利率,金融消费者在选择时更倾向于选择当前更低的浮动利率,从而导致固定利率的比例降低。” 7月企业贷款利率从上月的4.27%降至4.20%。大企业贷款利率因短期市场利率上升而上升至4.18%,中小企业贷款利率为4.22%,因企业信贷扩张的优惠利率支持而下降0.16个百分点。 储蓄性存款(存款)利率(新发放额基准)为3.21%,较上月上升0.13个百分点,连续四个月上涨。 定期存款等纯储蓄性存款利率(3.16%)和金融债券、可转让存款证(CD)等市场型金融产品利率(3.48%)分别上升0.14个百分点和0.12个百分点。 银行新发放额基准的贷款利率与储蓄性存款利率之间的利差为1.06个百分点,较上月减少0.17个百分点,连续六个月下降。余额基准的利差为2.22个百分点,较上月减少0.05个百分点。 关于未来金融机构的利率展望,金团队长表示:“截至22日,长期利率下降,短期利率上升。虽然在8月初有所下降,但之后将呈上升趋势,因此预计这种趋势将会反映出来。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-26 21:04:10 -
 6月货币量增加29.4万亿…企业短期资金需求扩大
今年6月,货币量接近增加30万亿,已连续8个月保持增长。这是由于企业的短期资金需求扩大,导致闲置资金增加。 根据韩国银行14日发布的《货币与流动性》统计数据,2026年6月的平均广义货币量(M2标准)为4213万亿韩元,比上月增加29.4万亿韩元(0.7%)。自去年11月以来已连续8个月增长。与去年6月相比,增加了237万亿韩元(6.0%)。 广义货币量指标M2包括现金、活期存款、随时存取的存款(以上为M1),以及货币市场基金(MMF)、2年以下定期存款、可转让存款证(CD)、回购协议(RP)、2年以下金融债券、2年以下信托等可立即变现的短期金融产品。 从金融产品来看,货币市场基金(MMF)因非金融企业短期闲置资金运用扩大,增加了7.3万亿韩元。2年以下定期存款也因企业持有量增加而转变为增加7.1万亿韩元。 按经济主体分类,非金融企业增加了45.7万亿韩元,其他金融机构增加了5.4万亿韩元,而家庭和非营利组织减少了19.8万亿韩元,其他部门减少了1.1万亿韩元。 仅包括现金、活期存款和随时存取的存款的狭义货币量M1(1402.9万亿韩元)比上月增加了0.4%。金融机构流动性Lf(6368.7万亿韩元)也增加了1.0%。
2026-08-14 21:04:00 -
 货币供应量连续六个月增长,受半导体和股市资金流入影响
受半导体行业改善带动企业存款增加及股票投资待机资金流入的影响,韩国的货币供应量已连续六个月增长。 根据韩国银行16日发布的《货币与流动性》统计数据,2026年4月的平均广义货币量(M2,平均值)为4153万亿9000亿韩元,比上月增加了25万3000亿韩元(0.6%)。这是自去年11月以来连续六个月的增长。 广义货币量指标M2包括现金、活期存款、随时可取的存款等M1之外,还包括货币市场基金(MMF)、两年期以下的定期存款、可转让存款证(CD)、回购协议(RP)、两年期以下的金融债券和金钱信托等可立即变现的短期金融产品。 通常,M2的增加被解读为市场上流通资金的增加。当市场不确定性加大时,待机资金往往会停留在短期金融产品中,从而导致货币量扩大。 包括收益证券在内的旧M2(平均值)为4684万6000亿韩元,比上月增长1.3%,比去年同月增长10.3%。收益证券的同比增长率为51.4%。 按产品分类,随着半导体企业存款的增加,两年期以下的定期存款从-1万4000亿韩元转为增加13万亿韩元。其他货币性产品在股票投资待机资金流入的推动下,以综合资产管理账户(CMA)为中心增加了8万3000亿韩元。 按经济主体分类,非金融企业增加了16万1000亿韩元,家庭和非营利组织增加了7万亿韩元,其他部门增加了1000亿韩元。相反,其他金融机构减少了6000亿韩元。 仅包括现金、活期存款和随时可取的存款的狭义货币量M1的平均值为1371万5000亿韩元,比上月增长0.4%。 金融机构流动性(Lf)比上月增长0.5%,达到6219万3000亿韩元。广义流动性(L)按月末标准增长1.8%,达到7962万9000亿韩元。
2026-06-16 21:04:00 -
 4月银行住房贷款利率下降0.03个百分点,时隔7个月首次下跌
上个月,住房抵押贷款利率时隔7个月首次下降。固定利率比例降至50%以下,创下4年9个月以来的最低水平。 根据韩国银行29日发布的“金融机构加权平均利率”统计数据,4月份存款银行的住房抵押贷款加权平均利率(新发放金额基准)为年4.31%,较上月下降0.03个百分点。这是自去年10月以来的首次下降。 尽管由于住房贷款利率的上升,固定利率有所增加,但由于相对利率水平较低的浮动利率比例增加,导致整体利率下降。 整体家庭贷款利率也从3月份的年4.51%下降至4月份的4.43%,下降了0.08个百分点。住房抵押贷款和担保贷款利率均下降0.11个百分点,同时高利率的普通信用贷款比例减少。 在住房抵押贷款中,固定利率比例在一个月内减少了13.0个百分点,降至47.8%。自2025年11月(90.2%)以来,连续6个月下降,创下2021年7月(43.9%)以来的最低水平。上个月,住房抵押贷款固定利率为4.34%,高于浮动利率(4.28%),这被认为是影响因素之一。 整体家庭贷款中,固定利率比例也从35.5%下降至27.8%。家庭贷款固定利率比例降至2022年7月(21.4%)以来的最低水平。 韩国银行金融统计团队负责人李惠英表示:“固定利率比例的减少是由于住房贷款利率的上升,使得固定利率水平本身远高于浮动利率的情况,”并指出“借款人选择了更低的利率。” 住房贷款利率自去年2月至12月保持在年3.65%至3.95%不变,今年1月上调0.25个百分点,2月上调0.15个百分点,4月上调0.30个百分点,原因是住房抵押证券(MBS)发行利率持续上升。 4月份企业贷款利率与上月持平,为4.14%。尽管大企业贷款利率下降0.02个百分点,但由于部分银行的高利率承销金融业务,中小企业贷款利率上升0.01个百分点。 包括家庭和企业在内的整体银行贷款利率,家庭贷款虽然下降,但由于企业贷款占比较高,整体维持在上月水平(4.20%)。 月度储蓄性存款(存款)利率(新发放金额基准)从年2.82%上升至2.92%。定期存款等纯储蓄性存款利率(2.87%)和金融债券、可转让存款证(CD)等市场型金融产品利率(3.07%)分别上升了0.08个百分点和0.09个百分点。 银行新发放金额基准的贷款利率与储蓄性存款利率的差距为1.28%,较上月下降0.10个百分点,连续3个月下降。余额基准的贷款利率差(2.28%)上升0.01个百分点。 本月基准利率上升,因此贷款利率也可能上升。然而,韩国银行表示,由于不同产品的贷款利率各异,难以做出预测。李团队长指出:“本月短期和长期利率均有所上升,长期利率上升幅度更大,”并表示“利率受不同指标利率的影响,银行在不同产品的处理比例也会影响,因此难以预测。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-29 21:02:00
-
8月流通货币增加39万亿韩元,连续10个月增长
2026年8月,受企业闲置资金和半导体企业存款大幅增加的推动,流通货币量增加了39万亿韩元,连续10个月增长。 韩国银行于15日发布的《货币与流动性》统计数据显示,2026年8月的平均广义货币量(M2标准)为4266万亿8000亿韩元,比上月增加了39万亿1000亿韩元(0.9%)。自去年11月以来,已连续10个月保持增长态势。 M2的增长率从7月的0.3%扩大至8月的0.9%。与去年同期相比,增长了5.6%,但低于上月的5.8%。包括上市交易基金(ETF)等收益证券在内的所谓“广义M2”较上月增加0.7%,与去年同期相比增加9.9%。 广义货币量指标M2包括现金、活期存款、随时可支取的存款(以上为M1),以及货币市场基金(MMF)、2年期以下的定期存款、可转让存款证(CD)、回购协议(RP)、2年期以下的金融债券和金钱信托等可立即变现的短期金融产品。 从产品来看,2年期以下的定期存款增加额从7月的27万3000亿韩元扩大至8月的28万7000亿韩元。这是由于企业闲置资金的增加和家庭资金的增长趋势转变所致。 2年期以下的金钱信托增加额也因半导体企业的存款等流入而从11万4000亿韩元增加至14万2000亿韩元。MMF也因企业业绩改善导致的企业闲置资金流入而增加了12万6000亿韩元。 从经济主体来看,非金融企业的货币量增加了33万9000亿韩元,增幅较上月的20万4000亿韩元有所扩大。非金融企业的货币量自去年10月以来已连续10个月增长。 其他金融机构(+1万亿韩元)和家庭及非营利组织(+3000亿韩元)均从上月的减少转为增加。特别是家庭及非营利组织的货币量在经历4个月的下降后,终于在4月后首次回升。相反,其他部门减少了3万5000亿韩元。 仅包括现金、活期存款和随时可支取的存款的狭义货币量M1为1357万亿6000亿韩元,较上月减少1.1%。金融机构流动性(Lf·平均值)为6386万亿4000亿韩元,较上月增加0.6%;广义流动性(L)按月末标准为8094万亿3000亿韩元,较上月末增加0.2%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 21:04:10 -
8月房贷利率创3年9个月新高,信用贷款也升至6%水平
住房抵押贷款利率连续四个月上升,创下3年9个月以来的最高水平。一般信用贷款利率也升至6%水平。韩国银行认为,9月市场利率的上升将导致贷款利率大幅上涨的可能性很大。 根据韩国银行在30日发布的“金融机构加权平均利率”统计数据,8月份存款银行的住房抵押贷款加权平均利率(新发放贷款基准)为年4.66%,较上月上升0.18个百分点。这是自2022年11月(4.74%)以来的最高水平,连续四个月上升。 整体家庭贷款利率为4.76%,上升0.12个百分点,创下自2024年11月(4.79%)以来的最高值。一般信用贷款利率为6.33%,上升0.36个百分点,达到2024年1月(6.38%)以来的最高水平。 信用贷款利率首次突破6%是自2024年12月(6.15%)以来的首次。租赁资金贷款利率也上升至4.35%,上升0.16个百分点。 韩国银行金融统计团队负责人金成俊表示:“短期基准利率和住房贷款利率的上升,加上相对较低利率的浮动利率比例减少,导致了整体住房贷款利率的上升。”他补充道:“政策贷款的利率低于一般银行的住房贷款比例增加,进一步推动了整体住房贷款利率的上升。” 一般信用贷款利率因短期银行债券利率上升以及中低信用借款比例增加而上升。 住房抵押贷款中固定利率的比例为35.3%,较上月扩大3.4个百分点,10个月来首次上升。整体家庭贷款中固定利率的比例也上升至23.5%,增加2.5个百分点,时隔13个月再次上升。 固定型住房贷款利率为4.88%,上升0.12个百分点;浮动型为4.53%,上升0.18个百分点。金团队负责人表示:“历史上,当固定利率与浮动利率的差距缩小时,固定利率贷款的比例往往会增加。”他指出:“本月浮动利率相对上升较多,导致差距缩小。” 8月份企业贷款利率为4.30%,较上月上升0.10个百分点。大企业贷款利率为4.21%,上升0.03个百分点;中小企业贷款利率为4.38%,上升0.16个百分点。中小企业贷款利率的上升也反映了上月部分银行低利率政策贷款的基数效应。 储蓄性存款(存款)利率维持在3.21%不变。定期存款等纯储蓄性存款利率为3.14%,下降0.02个百分点;金融债券、可转让存款证(CD)等市场型金融产品利率为3.53%,上升0.05个百分点。 银行新发放贷款的利率差为1.19个百分点,较上月扩大0.13个百分点,时隔7个月再次上升。余额基准的利率差为2.20个百分点,减少0.02个百分点。 关于未来利率的展望,金团队负责人表示:“9月以来,短期到长期的市场利率普遍上升约20个基点(1个基点=0.01个百分点),如果这种趋势持续到月底,贷款利率也很可能会随之上升。”他补充道:“上涨幅度将受到银行贷款策略等因素的影响,因此需要查看实际数据才能得出结论。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 21:08:10 -
金融投资协会选定10家CD收益率基础资料提交机构,iM证券入选,凯普证券被排除
金融投资协会于30日宣布,从下个月起至明年9月,将iM证券选为可转让存款证(CD)收益率基础资料提交机构。相对而言,凯普证券将从下个月起被排除在提交机构之外。 金融投资协会当天表示,已选定10家提交机构以提供CD收益率计算所需的基础资料。CD收益率自2023年10月2日起被指定为金融交易指标法下的重要指标,属于短期金融市场的基准利率。金融投资协会根据提交机构的实际交易数据和专家判断,采用分阶段的计算方式来计算CD收益率。 提交机构的选定基于每年的CD交易业绩。本次选定的依据是2025年7月至今年6月的交易业绩。被选定的机构将获得参与回购市场(超短期贷款市场)的资格。 被选定的提交机构包括:达欧投资证券、梅里츠证券、富国证券、想象人证券、友信投资证券、汉阳证券、汉华投资证券、现代汽车证券、DS投资证券和iM证券等10家。总体来看,原有提交机构基本保持不变,凯普证券被排除,iM证券则新加入。 金融投资协会将基于选定机构提交的资料,进行CD收益率的计算和公布。
2026-09-30 19:20:00 -
7月货币量增加12.7万亿韩元…受半导体企业存款影响
今年7月,由于半导体企业的存款流入和定期存款增加,货币量增加了近13万亿韩元,连续9个月增长。 根据韩国银行15日发布的《货币与流动性》统计数据,2026年7月的平均广义货币量(M2标准)为4225.6万亿韩元,比上月增加了12.7万亿韩元(0.3%)。自去年11月以来,已连续9个月扩大。M2增长率为自今年2月(0.0%)以来最低。 广义货币量指标M2包括现金、活期存款、活期储蓄存款(以上为M1),以及货币市场基金(MMF)、2年以下的定期存款、可转让存款证(CD)、回购协议(RP)、2年以下的金融债券、2年以下的信托等可以立即变现的短期金融产品。 其中,2年以下的定期存款在一个月内增加了27.3万亿韩元,为2022年12月以来的最大增幅。 由于企业闲置资金的流入,以及为衍生品市场投资而流入活期储蓄存款的部分资金转入定期存款,导致货币量增加。 2年以下的信托资金也因半导体企业等的存款流入增加了11.4万亿韩元,为2022年1月以来的最大增幅。 活期储蓄存款减少了27万亿韩元,为自2003年10月统计开始以来的最大降幅。这是由于增值税缴纳等导致企业持有资金减少,以及衍生品交易所需的保证金减少所致。 从经济主体来看,非金融企业(+20.6万亿韩元)和其他部门(+6.3万亿韩元)有所增加,而家庭和非营利组织则减少了11.6万亿韩元。 仅包括现金、活期存款和活期储蓄存款的狭义货币量M1(1372.5万亿韩元)比上月减少了2.2%(30.4万亿韩元),这是自去年4月(-0.03%)以来首次下降。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-16 01:16:10 -
住房贷款浮动利率基准‘COFIX’上涨趋势停止…8月维持在3.18%
上个月,银行住房抵押贷款浮动利率的基准COFIX(资金成本指数)维持在与上月相同的水平。根据银行联合会的消息,2023年8月新发放金额基准的COFIX为年3.18%,与上月持平。新发放金额基准的COFIX自2023年4月起连续四个月上涨,达到了2024年12月(3.22%)以来的最高水平,但在8月上涨趋势停止。相比之下,余额基准的COFIX则继续上涨。8月底,余额基准的COFIX为年3.05%,比上月上升了0.05个百分点,创下自去年6月(3.07%)以来的最高水平。COFIX是由国内8家银行(NH农协、信贷、我们的银行、SC第一银行、 하나、IBK企业、KB国民、韩国花旗银行)筹集资金的加权平均利率。当银行实际发放的存款或银行债券等存款产品的利率上升或下降时,COFIX也会随之波动。COFIX下降意味着银行的资金筹集成本降低,而上升则意味着相反。新发放金额基准的COFIX和余额基准的COFIX包括定期存款、定期储蓄、互助储蓄、住房储蓄、可转让存款证、回购协议债券、票据销售、金融债(不包括次级债和可转换债)。新余额基准的COFIX从年2.65%上升至2.71%,上升了0.06个百分点。新余额基准的COFIX还反映了其他存款和借款、结算资金等的利率。商业银行预计最早将于16日起反映当天发布的COFIX利率在新住房抵押贷款的浮动利率中。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-16 00:40:10 -
家庭贷款利率持续上升,7月住房贷款4.48%,信用贷款接近6%
住房抵押贷款利率连续三个月上升,存款利率已连续四个月上涨,达到3.2%。 根据韩国银行在26日发布的“金融机构加权平均利率”统计数据,2023年7月,存款银行的住房抵押贷款加权平均利率(新发放额基准)为年4.48%,较上月上升0.12个百分点,创下2023年11月以来的最高水平。 整体家庭贷款利率为4.64%,上升0.14个百分点。一般信用贷款利率为5.97%,上升0.25个百分点,达到2024年12月以来的最高水平。租赁资金贷款(4.19%)利率也上升了0.12个百分点。 在住房抵押贷款中,固定利率的比例为31.9%,较上月减少5.8个百分点。这是自去年11月以来连续9个月下降,创下2014年2月(31.8%)以来的最低水平。 整体家庭贷款中,固定利率的比例也降至21.0%,减少1.7个百分点,连续12个月下降,降至2022年5月(20.7%)以来的最低水平。 韩国银行金融统计团队负责人金成俊表示:“由于浮动利率高于固定利率,金融消费者在选择时更倾向于选择当前更低的浮动利率,从而导致固定利率的比例降低。” 7月企业贷款利率从上月的4.27%降至4.20%。大企业贷款利率因短期市场利率上升而上升至4.18%,中小企业贷款利率为4.22%,因企业信贷扩张的优惠利率支持而下降0.16个百分点。 储蓄性存款(存款)利率(新发放额基准)为3.21%,较上月上升0.13个百分点,连续四个月上涨。 定期存款等纯储蓄性存款利率(3.16%)和金融债券、可转让存款证(CD)等市场型金融产品利率(3.48%)分别上升0.14个百分点和0.12个百分点。 银行新发放额基准的贷款利率与储蓄性存款利率之间的利差为1.06个百分点,较上月减少0.17个百分点,连续六个月下降。余额基准的利差为2.22个百分点,较上月减少0.05个百分点。 关于未来金融机构的利率展望,金团队长表示:“截至22日,长期利率下降,短期利率上升。虽然在8月初有所下降,但之后将呈上升趋势,因此预计这种趋势将会反映出来。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-26 21:04:10 -
6月货币量增加29.4万亿…企业短期资金需求扩大
今年6月,货币量接近增加30万亿,已连续8个月保持增长。这是由于企业的短期资金需求扩大,导致闲置资金增加。 根据韩国银行14日发布的《货币与流动性》统计数据,2026年6月的平均广义货币量(M2标准)为4213万亿韩元,比上月增加29.4万亿韩元(0.7%)。自去年11月以来已连续8个月增长。与去年6月相比,增加了237万亿韩元(6.0%)。 广义货币量指标M2包括现金、活期存款、随时存取的存款(以上为M1),以及货币市场基金(MMF)、2年以下定期存款、可转让存款证(CD)、回购协议(RP)、2年以下金融债券、2年以下信托等可立即变现的短期金融产品。 从金融产品来看,货币市场基金(MMF)因非金融企业短期闲置资金运用扩大,增加了7.3万亿韩元。2年以下定期存款也因企业持有量增加而转变为增加7.1万亿韩元。 按经济主体分类,非金融企业增加了45.7万亿韩元,其他金融机构增加了5.4万亿韩元,而家庭和非营利组织减少了19.8万亿韩元,其他部门减少了1.1万亿韩元。 仅包括现金、活期存款和随时存取的存款的狭义货币量M1(1402.9万亿韩元)比上月增加了0.4%。金融机构流动性Lf(6368.7万亿韩元)也增加了1.0%。
2026-08-14 21:04:00 -
货币供应量连续六个月增长,受半导体和股市资金流入影响
受半导体行业改善带动企业存款增加及股票投资待机资金流入的影响,韩国的货币供应量已连续六个月增长。 根据韩国银行16日发布的《货币与流动性》统计数据,2026年4月的平均广义货币量(M2,平均值)为4153万亿9000亿韩元,比上月增加了25万3000亿韩元(0.6%)。这是自去年11月以来连续六个月的增长。 广义货币量指标M2包括现金、活期存款、随时可取的存款等M1之外,还包括货币市场基金(MMF)、两年期以下的定期存款、可转让存款证(CD)、回购协议(RP)、两年期以下的金融债券和金钱信托等可立即变现的短期金融产品。 通常,M2的增加被解读为市场上流通资金的增加。当市场不确定性加大时,待机资金往往会停留在短期金融产品中,从而导致货币量扩大。 包括收益证券在内的旧M2(平均值)为4684万6000亿韩元,比上月增长1.3%,比去年同月增长10.3%。收益证券的同比增长率为51.4%。 按产品分类,随着半导体企业存款的增加,两年期以下的定期存款从-1万4000亿韩元转为增加13万亿韩元。其他货币性产品在股票投资待机资金流入的推动下,以综合资产管理账户(CMA)为中心增加了8万3000亿韩元。 按经济主体分类,非金融企业增加了16万1000亿韩元,家庭和非营利组织增加了7万亿韩元,其他部门增加了1000亿韩元。相反,其他金融机构减少了6000亿韩元。 仅包括现金、活期存款和随时可取的存款的狭义货币量M1的平均值为1371万5000亿韩元,比上月增长0.4%。 金融机构流动性(Lf)比上月增长0.5%,达到6219万3000亿韩元。广义流动性(L)按月末标准增长1.8%,达到7962万9000亿韩元。
2026-06-16 21:04:00 -
4月银行住房贷款利率下降0.03个百分点,时隔7个月首次下跌
上个月,住房抵押贷款利率时隔7个月首次下降。固定利率比例降至50%以下,创下4年9个月以来的最低水平。 根据韩国银行29日发布的“金融机构加权平均利率”统计数据,4月份存款银行的住房抵押贷款加权平均利率(新发放金额基准)为年4.31%,较上月下降0.03个百分点。这是自去年10月以来的首次下降。 尽管由于住房贷款利率的上升,固定利率有所增加,但由于相对利率水平较低的浮动利率比例增加,导致整体利率下降。 整体家庭贷款利率也从3月份的年4.51%下降至4月份的4.43%,下降了0.08个百分点。住房抵押贷款和担保贷款利率均下降0.11个百分点,同时高利率的普通信用贷款比例减少。 在住房抵押贷款中,固定利率比例在一个月内减少了13.0个百分点,降至47.8%。自2025年11月(90.2%)以来,连续6个月下降,创下2021年7月(43.9%)以来的最低水平。上个月,住房抵押贷款固定利率为4.34%,高于浮动利率(4.28%),这被认为是影响因素之一。 整体家庭贷款中,固定利率比例也从35.5%下降至27.8%。家庭贷款固定利率比例降至2022年7月(21.4%)以来的最低水平。 韩国银行金融统计团队负责人李惠英表示:“固定利率比例的减少是由于住房贷款利率的上升,使得固定利率水平本身远高于浮动利率的情况,”并指出“借款人选择了更低的利率。” 住房贷款利率自去年2月至12月保持在年3.65%至3.95%不变,今年1月上调0.25个百分点,2月上调0.15个百分点,4月上调0.30个百分点,原因是住房抵押证券(MBS)发行利率持续上升。 4月份企业贷款利率与上月持平,为4.14%。尽管大企业贷款利率下降0.02个百分点,但由于部分银行的高利率承销金融业务,中小企业贷款利率上升0.01个百分点。 包括家庭和企业在内的整体银行贷款利率,家庭贷款虽然下降,但由于企业贷款占比较高,整体维持在上月水平(4.20%)。 月度储蓄性存款(存款)利率(新发放金额基准)从年2.82%上升至2.92%。定期存款等纯储蓄性存款利率(2.87%)和金融债券、可转让存款证(CD)等市场型金融产品利率(3.07%)分别上升了0.08个百分点和0.09个百分点。 银行新发放金额基准的贷款利率与储蓄性存款利率的差距为1.28%,较上月下降0.10个百分点,连续3个月下降。余额基准的贷款利率差(2.28%)上升0.01个百分点。 本月基准利率上升,因此贷款利率也可能上升。然而,韩国银行表示,由于不同产品的贷款利率各异,难以做出预测。李团队长指出:“本月短期和长期利率均有所上升,长期利率上升幅度更大,”并表示“利率受不同指标利率的影响,银行在不同产品的处理比例也会影响,因此难以预测。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-29 21:02:00









