
主页搜索
搜索
选择时间
搜索范围
全部的
‘国债发行’新闻 3个
-
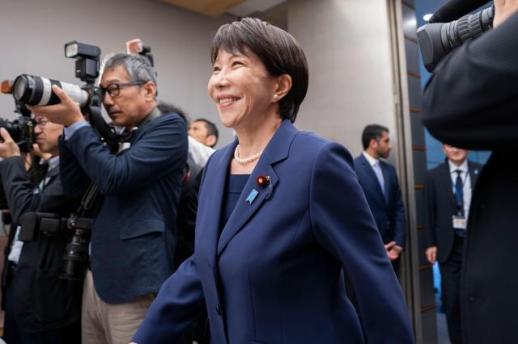 高市早苗:不依赖赤字国债筹集减税资金
高市早苗日本首相在5日的国会演讲中表示,将降低食品消费税并向中低收入群体发放补贴,但不会依赖赤字国债来筹集资金。她的计划是减少税收的同时增加支出,确保财政的可持续性。高市在演讲中提到“市场”五次,强调要获得市场信任,但并未提供具体的资金来源和新国债发行上限。 据《读卖新闻》6日报道,高市在前一天的演讲中表示,希望通过降低食品消费税和与收入挂钩的补贴“减轻家庭负担”。政府计划从明年4月起,将食品消费税率降低至1%,并向在职中低收入群体发放与收入挂钩的补贴,相关法案将在此次临时国会上提交并争取通过,会议将于12月12日结束。高市的演讲中约60%内容涉及经济和财政政策。 《日本经济新闻》报道,高市在此次演讲中提到“市场”或“市场”的表述出现了五次,而在去年10月的首次演讲中仅出现一次,今年2月的市政方针演讲中出现了两次。高市表示:“我将通过正当途径提高政府在市场中的信任。”她强调财政的可持续性是“理所当然的前提”,并表示将综合考虑经济、物价、税收、利率、利息成本和市场情况,适当控制年度国债发行额。《读卖新闻》指出,国债发行额的控制在2月的演讲中并未提及。她还表示,如果经济或市场出现与预期不同的情况,将“迅速采取必要措施”。 然而,过去两次演讲中使用的“财政投入”一词此次未被提及。去年10月时她曾表示“将战略性地投入财政”,而在今年2月也强调不应犹豫于为经济增长所需的财政投入。这次她表示:“政府并不是单纯地增加支出”,并称将实现强劲经济与财政可持续性并存。《日本经济新闻》解读此言论为并非单纯扩大支出的信号。 《日本经济新闻》指出,金融市场对高市政府的财政政策日益担忧,美国也在施加压力。日本长期利率在上个月升至30年来的3%水平。《读卖新闻》指出,高市政府的扩张性财政政策被认为是利率上升的一个原因。最近,美国财政部长耶伦和特朗普总统接连对日本的扩张性财政政策和日元贬值表示关注。 筹资方式仍不明朗 然而,如何筹集减税和补贴所需的资金仍然不明朗。6日《朝日新闻》报道称,实施食品消费税减税和补贴后,年度税收将减少约5万亿日元(约合42.55万亿韩元)。高市表示将“不依赖赤字国债来筹集资金”,但并未提出具体方案。她同时表示:“无需担心。” 在减税和补贴所需资金不明的情况下,新国债的发行量也备受关注。高市在此次演讲中并未提出具体上限。在8月接受《读卖新闻》采访时,她提到在2025财年追加预算编制后,将国债发行量控制在约40万亿日元,并表示将继续努力。《日本经济新闻》指出,市场也将约40万亿日元视为一个基准线。 《日本经济新闻》分析称,高市未提出新国债发行上限的原因在于,除了消费税减税和增长投资外,年末的防卫费增加计划也尚未确定预算规模。日本政府相关人士表示,税收增加和非税收入等资金将分别用于减税、增长投资和防卫费,称“处于三重预订的状态”。 《日本经济新闻》指出,仅凭此次演讲难以消除债券投资者对财政恶化的担忧。实际上,今天日本财务省宣布将本月发行的10年期国债的票面利率从原来的年2.7%上调至3.1%。在近期债券市场疲软的背景下,国债利率持续上升,因此票面利率也随之上调。东海东京证券的首席债券策略师佐野和彦表示:“债券市场关注的不是言辞,而是数字”,预算案和国债发行计划中所提出的具体数字将至关重要。 暗示与中国改善关系 另一方面,高市在外交领域也强调与中国的对话。高市将中国称为“重要邻国”,并表示“虽然有许多挑战,但我们之间有长期积累的关系”。《日本经济新闻》认为,她暗示将重视对话,以改善因去年11月在国会关于台湾问题的发言而恶化的中日关系。然而,高市也表示:“我会坚持主张,并强烈要求负责任的行为。”《朝日新闻》预测,在11月中国深圳举行的亚太经济合作组织(APEC)峰会前,高市与中国国家主席习近平的接触将成为焦点。 对于韩国,高市评价其为“重要邻国”,并表示将通过穿梭外交继续沟通,进一步加强包括韩美日合作在内的安全和经济等广泛领域的关系。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-06 22:56:10 -
 尽管全球国债市场抛售,越南10年期国债为何吸引投资者
在全球主要国家国债市场抛售潮的背景下,越南的10年期国债吸引了大量投资。尽管越南国债利率上升,但由于收益率提高,投资需求依然旺盛,且外资持有比例较低,使得全球资金撤离的直接影响相对有限。 根据28日河内证券交易所(HNX)和当地媒体的报道,越南国库上周进行了33万亿越南盾(约合1.7259万亿人民币)的国债招标,成功筹集超过27万亿越南盾,创下历史最高中标规模。 尤其是10年期国债的投资需求集中,超出了原定的20万亿越南盾的发行目标,国库当天又额外发行了2万亿越南盾。相比之下,3年期和30年期国债的中标规模相对较小,投资需求主要集中在被视为越南国债市场基准的10年期国债上。 国债利率的上升是这一现象的主要原因。最近5年期和10年期国债的发行利率在4.1%至4.3%之间,已高于年初的约4%。 越南裕安证券(YSVN)的一位相关人士表示:“最近国债收益率提高到具有吸引力的水平,是中标业绩改善的主要原因。同时,8月底和9月初银行的短期流动性改善,使得银行增加国债投资的条件得以实现。” 尽管全球国债市场抛售,越南国内需求仍是支撑 越南国债市场的走势与主要发达国家存在差异。日本、英国、德国和美国等国近期因财政负担和物价担忧等因素,国债抛售增加,利率上升。 从长远来看,越南的国债收益率也呈上升趋势,但推动利率上升的因素有所不同,专家对此进行了分析。 龙腾资本的债券部门相关人士表示:“在越南,高信用增长率、汇率波动、国债发行增加以及银行间市场的流动性等都是主要变量,而在美国和日本等国,财政政策和通货膨胀等因素的影响相对较大。” 值得注意的是,越南国债市场外资投资比例非常低。根据去年底的数据,国内银行的国债持有比例约为37.1%,越南社会保险和保险公司占61.6%。而外资投资者的比例仅为0.1%至0.15%。 这一比例与菲律宾(5%)、泰国(9.3%)、印度尼西亚(12.8%)和马来西亚(34.2%)等其他东南亚主要国家相比,显著偏低。这使得外资投资者撤资带来的直接冲击相对有限。 当然,越南国债并非完全与海外金融市场隔绝。它可能会通过美国国债收益率、美元与越南盾的汇率、国内资金状况以及全球利率变化等因素受到间接影响。 公共投资扩大,国债发行也将增加 随着越南政府大规模公共投资的推进,国债发行预计将进一步扩大。越南国库设定了通过国债筹集500万亿越南盾的目标,目前的完成率略超过53%。在实现年度筹资目标的同时,还需要为公共投资提供中长期资金。 实际上,国债招标规模也在扩大。过去每周的招标量在12万亿至15万亿越南盾之间,但最近连续三周超过了20万亿越南盾。本周也计划进行18万亿越南盾的招标,其中10年期国债占11万亿越南盾。 10年期国债对政府和投资者都相对受欢迎。政府可以一次性筹集大量资金,并延长偿还期限,而投资者则可以在最近上升的收益率中获得收益,同时降低相较于15年、20年和30年期国债的到期负担。 越南的中长期资金需求也相当可观。预计在2026年至2030年期间,公共投资的扩大将使得通过国债等资本市场筹集资金的重要性日益增加。越南裕安证券的相关人士表示:“部分长期资金需求需要转向资本市场,而在这一过程中,国债将发挥重要作用。” 然而,吸引海外投资者仍然是一个待解决的问题。越南国债尚未纳入主要新兴市场债券指数,国家信用评级也尚未达到投资级别。标准普尔全球评级和惠誉将越南的国家信用评级定为BB+,穆迪则给予Ba2的评级。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 02:28:00 -
 国债利率飙升,财政压力加大,利息成本增加,执行能力下降
国库债券利率持续高位,政府财政面临警示信号。国债利率是政府借款时的融资成本,长期高利率将不可避免地增加新发国债和到期债券的再融资负担。在经济复苏需要扩大财政作用的背景下,利息成本的增加可能成为未来预算运作的制约因素。 23日,债券市场因下半年国库债券回购重启的预期,短期债券表现强劲,但长期债券利率仍维持在4%的高位。根据首尔债券市场的数据,当日上午,国库债券3年期利率较前一交易日下降1.7个基点(1个基点=0.01个百分点),交易于3.788%。而10年期利率保持在4.192%,30年期利率上升1.4个基点至4.319%。虽然政府预计下月将重启国库债券回购,短期债券的压力有所缓解,但长期债券的利率负担依然较高。 国库债券回购是政府在债券到期前回购已发行的国债的措施,旨在减少再融资负担并稳定市场供需。市场预计财政部将从7月开始每月进行约2万亿韩元的回购。尽管回购预期对短期债券利率的稳定产生了影响,但分析认为,这一高利率趋势难以逆转。 国债利率的上升直接导致政府的成本负担增加。大多数已发行的国债为固定利率,因此整体利息负担不会立即增加。然而,新发行的国债和到期需再发行的再融资国债将反映出市场利率的上升。 上月18日新发行的规模为1.6万亿韩元的10年期国债在竞争性招标中以年利率4.273%中标,较一个月前上升超过0.5个百分点。随着市场收益率的上升,政府即使以相同规模发行国债,也需承担更多的利息。 此前,政府已将国债利息偿还预算提高了一次。在3月编制战争补充预算时,考虑到债券利率上升的趋势,国债利息偿还预算比本预算增加了1066亿韩元,达到34万4220亿韩元。当时预算编制所适用的国债平均融资利率为3.4%,但4月的平均融资利率已上升至3.6%。考虑到此后国债利率的进一步上升,利息成本的负担可能会加重。 政府2026年国库债券的总发行上限为225万7000亿韩元,其中净发行上限为109万4000亿韩元,偿还到期债券的再融资为116万2000亿韩元。虽然净发行较去年减少,但再融资发行增加。最终,市场利率的上升在新资金筹集和现有债务再融资的过程中加大了财政负担。 为了支持经济复苏并扩大民生和产业支持,财政的作用是必要的,但国债利率上升意味着同规模的财政支出需要支付更多的成本。在高利率环境下,推动扩张性财政政策将导致未来利息支出增加,这可能形成削弱财政能力的恶性循环。 尤其是在编制明年预算案的前夕,财政部门的困扰预计将加剧。在人工智能、半导体、高新技术产业、青年就业和民生稳定等领域,增加投资以促进经济增长和改善民生的需求日益迫切,但国债利息成本的增加可能限制新增项目或扩大现有项目的能力。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-24 07:52:00
-
高市早苗:不依赖赤字国债筹集减税资金
高市早苗日本首相在5日的国会演讲中表示,将降低食品消费税并向中低收入群体发放补贴,但不会依赖赤字国债来筹集资金。她的计划是减少税收的同时增加支出,确保财政的可持续性。高市在演讲中提到“市场”五次,强调要获得市场信任,但并未提供具体的资金来源和新国债发行上限。 据《读卖新闻》6日报道,高市在前一天的演讲中表示,希望通过降低食品消费税和与收入挂钩的补贴“减轻家庭负担”。政府计划从明年4月起,将食品消费税率降低至1%,并向在职中低收入群体发放与收入挂钩的补贴,相关法案将在此次临时国会上提交并争取通过,会议将于12月12日结束。高市的演讲中约60%内容涉及经济和财政政策。 《日本经济新闻》报道,高市在此次演讲中提到“市场”或“市场”的表述出现了五次,而在去年10月的首次演讲中仅出现一次,今年2月的市政方针演讲中出现了两次。高市表示:“我将通过正当途径提高政府在市场中的信任。”她强调财政的可持续性是“理所当然的前提”,并表示将综合考虑经济、物价、税收、利率、利息成本和市场情况,适当控制年度国债发行额。《读卖新闻》指出,国债发行额的控制在2月的演讲中并未提及。她还表示,如果经济或市场出现与预期不同的情况,将“迅速采取必要措施”。 然而,过去两次演讲中使用的“财政投入”一词此次未被提及。去年10月时她曾表示“将战略性地投入财政”,而在今年2月也强调不应犹豫于为经济增长所需的财政投入。这次她表示:“政府并不是单纯地增加支出”,并称将实现强劲经济与财政可持续性并存。《日本经济新闻》解读此言论为并非单纯扩大支出的信号。 《日本经济新闻》指出,金融市场对高市政府的财政政策日益担忧,美国也在施加压力。日本长期利率在上个月升至30年来的3%水平。《读卖新闻》指出,高市政府的扩张性财政政策被认为是利率上升的一个原因。最近,美国财政部长耶伦和特朗普总统接连对日本的扩张性财政政策和日元贬值表示关注。 筹资方式仍不明朗 然而,如何筹集减税和补贴所需的资金仍然不明朗。6日《朝日新闻》报道称,实施食品消费税减税和补贴后,年度税收将减少约5万亿日元(约合42.55万亿韩元)。高市表示将“不依赖赤字国债来筹集资金”,但并未提出具体方案。她同时表示:“无需担心。” 在减税和补贴所需资金不明的情况下,新国债的发行量也备受关注。高市在此次演讲中并未提出具体上限。在8月接受《读卖新闻》采访时,她提到在2025财年追加预算编制后,将国债发行量控制在约40万亿日元,并表示将继续努力。《日本经济新闻》指出,市场也将约40万亿日元视为一个基准线。 《日本经济新闻》分析称,高市未提出新国债发行上限的原因在于,除了消费税减税和增长投资外,年末的防卫费增加计划也尚未确定预算规模。日本政府相关人士表示,税收增加和非税收入等资金将分别用于减税、增长投资和防卫费,称“处于三重预订的状态”。 《日本经济新闻》指出,仅凭此次演讲难以消除债券投资者对财政恶化的担忧。实际上,今天日本财务省宣布将本月发行的10年期国债的票面利率从原来的年2.7%上调至3.1%。在近期债券市场疲软的背景下,国债利率持续上升,因此票面利率也随之上调。东海东京证券的首席债券策略师佐野和彦表示:“债券市场关注的不是言辞,而是数字”,预算案和国债发行计划中所提出的具体数字将至关重要。 暗示与中国改善关系 另一方面,高市在外交领域也强调与中国的对话。高市将中国称为“重要邻国”,并表示“虽然有许多挑战,但我们之间有长期积累的关系”。《日本经济新闻》认为,她暗示将重视对话,以改善因去年11月在国会关于台湾问题的发言而恶化的中日关系。然而,高市也表示:“我会坚持主张,并强烈要求负责任的行为。”《朝日新闻》预测,在11月中国深圳举行的亚太经济合作组织(APEC)峰会前,高市与中国国家主席习近平的接触将成为焦点。 对于韩国,高市评价其为“重要邻国”,并表示将通过穿梭外交继续沟通,进一步加强包括韩美日合作在内的安全和经济等广泛领域的关系。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-06 22:56:10 -
尽管全球国债市场抛售,越南10年期国债为何吸引投资者
在全球主要国家国债市场抛售潮的背景下,越南的10年期国债吸引了大量投资。尽管越南国债利率上升,但由于收益率提高,投资需求依然旺盛,且外资持有比例较低,使得全球资金撤离的直接影响相对有限。 根据28日河内证券交易所(HNX)和当地媒体的报道,越南国库上周进行了33万亿越南盾(约合1.7259万亿人民币)的国债招标,成功筹集超过27万亿越南盾,创下历史最高中标规模。 尤其是10年期国债的投资需求集中,超出了原定的20万亿越南盾的发行目标,国库当天又额外发行了2万亿越南盾。相比之下,3年期和30年期国债的中标规模相对较小,投资需求主要集中在被视为越南国债市场基准的10年期国债上。 国债利率的上升是这一现象的主要原因。最近5年期和10年期国债的发行利率在4.1%至4.3%之间,已高于年初的约4%。 越南裕安证券(YSVN)的一位相关人士表示:“最近国债收益率提高到具有吸引力的水平,是中标业绩改善的主要原因。同时,8月底和9月初银行的短期流动性改善,使得银行增加国债投资的条件得以实现。” 尽管全球国债市场抛售,越南国内需求仍是支撑 越南国债市场的走势与主要发达国家存在差异。日本、英国、德国和美国等国近期因财政负担和物价担忧等因素,国债抛售增加,利率上升。 从长远来看,越南的国债收益率也呈上升趋势,但推动利率上升的因素有所不同,专家对此进行了分析。 龙腾资本的债券部门相关人士表示:“在越南,高信用增长率、汇率波动、国债发行增加以及银行间市场的流动性等都是主要变量,而在美国和日本等国,财政政策和通货膨胀等因素的影响相对较大。” 值得注意的是,越南国债市场外资投资比例非常低。根据去年底的数据,国内银行的国债持有比例约为37.1%,越南社会保险和保险公司占61.6%。而外资投资者的比例仅为0.1%至0.15%。 这一比例与菲律宾(5%)、泰国(9.3%)、印度尼西亚(12.8%)和马来西亚(34.2%)等其他东南亚主要国家相比,显著偏低。这使得外资投资者撤资带来的直接冲击相对有限。 当然,越南国债并非完全与海外金融市场隔绝。它可能会通过美国国债收益率、美元与越南盾的汇率、国内资金状况以及全球利率变化等因素受到间接影响。 公共投资扩大,国债发行也将增加 随着越南政府大规模公共投资的推进,国债发行预计将进一步扩大。越南国库设定了通过国债筹集500万亿越南盾的目标,目前的完成率略超过53%。在实现年度筹资目标的同时,还需要为公共投资提供中长期资金。 实际上,国债招标规模也在扩大。过去每周的招标量在12万亿至15万亿越南盾之间,但最近连续三周超过了20万亿越南盾。本周也计划进行18万亿越南盾的招标,其中10年期国债占11万亿越南盾。 10年期国债对政府和投资者都相对受欢迎。政府可以一次性筹集大量资金,并延长偿还期限,而投资者则可以在最近上升的收益率中获得收益,同时降低相较于15年、20年和30年期国债的到期负担。 越南的中长期资金需求也相当可观。预计在2026年至2030年期间,公共投资的扩大将使得通过国债等资本市场筹集资金的重要性日益增加。越南裕安证券的相关人士表示:“部分长期资金需求需要转向资本市场,而在这一过程中,国债将发挥重要作用。” 然而,吸引海外投资者仍然是一个待解决的问题。越南国债尚未纳入主要新兴市场债券指数,国家信用评级也尚未达到投资级别。标准普尔全球评级和惠誉将越南的国家信用评级定为BB+,穆迪则给予Ba2的评级。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 02:28:00 -
国债利率飙升,财政压力加大,利息成本增加,执行能力下降
国库债券利率持续高位,政府财政面临警示信号。国债利率是政府借款时的融资成本,长期高利率将不可避免地增加新发国债和到期债券的再融资负担。在经济复苏需要扩大财政作用的背景下,利息成本的增加可能成为未来预算运作的制约因素。 23日,债券市场因下半年国库债券回购重启的预期,短期债券表现强劲,但长期债券利率仍维持在4%的高位。根据首尔债券市场的数据,当日上午,国库债券3年期利率较前一交易日下降1.7个基点(1个基点=0.01个百分点),交易于3.788%。而10年期利率保持在4.192%,30年期利率上升1.4个基点至4.319%。虽然政府预计下月将重启国库债券回购,短期债券的压力有所缓解,但长期债券的利率负担依然较高。 国库债券回购是政府在债券到期前回购已发行的国债的措施,旨在减少再融资负担并稳定市场供需。市场预计财政部将从7月开始每月进行约2万亿韩元的回购。尽管回购预期对短期债券利率的稳定产生了影响,但分析认为,这一高利率趋势难以逆转。 国债利率的上升直接导致政府的成本负担增加。大多数已发行的国债为固定利率,因此整体利息负担不会立即增加。然而,新发行的国债和到期需再发行的再融资国债将反映出市场利率的上升。 上月18日新发行的规模为1.6万亿韩元的10年期国债在竞争性招标中以年利率4.273%中标,较一个月前上升超过0.5个百分点。随着市场收益率的上升,政府即使以相同规模发行国债,也需承担更多的利息。 此前,政府已将国债利息偿还预算提高了一次。在3月编制战争补充预算时,考虑到债券利率上升的趋势,国债利息偿还预算比本预算增加了1066亿韩元,达到34万4220亿韩元。当时预算编制所适用的国债平均融资利率为3.4%,但4月的平均融资利率已上升至3.6%。考虑到此后国债利率的进一步上升,利息成本的负担可能会加重。 政府2026年国库债券的总发行上限为225万7000亿韩元,其中净发行上限为109万4000亿韩元,偿还到期债券的再融资为116万2000亿韩元。虽然净发行较去年减少,但再融资发行增加。最终,市场利率的上升在新资金筹集和现有债务再融资的过程中加大了财政负担。 为了支持经济复苏并扩大民生和产业支持,财政的作用是必要的,但国债利率上升意味着同规模的财政支出需要支付更多的成本。在高利率环境下,推动扩张性财政政策将导致未来利息支出增加,这可能形成削弱财政能力的恶性循环。 尤其是在编制明年预算案的前夕,财政部门的困扰预计将加剧。在人工智能、半导体、高新技术产业、青年就业和民生稳定等领域,增加投资以促进经济增长和改善民生的需求日益迫切,但国债利息成本的增加可能限制新增项目或扩大现有项目的能力。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-24 07:52:00









