
主页搜索
搜索
选择时间
搜索范围
全部的
‘大额贷款’新闻 3个
-
 去年大额贷款余额达13.1万亿,半年内增长5.5%
大额贷款行业的贷款规模和用户数量再次回升。对此,金融监管机构计划加强对脆弱群体的信贷供应管理和监督,以应对大额贷款行业对高、中信用客户业务扩展的可能性。 根据金融监督院于28日发布的《2025年下半年大额贷款实态调查》,截至去年底,注册大额贷款公司的贷款余额为13.14万亿韩元,比去年6月底的12.45万亿韩元增长了5.5%(6849亿韩元)。 同期,用户数量增加了2.0%(1.4万人),达到了731,000人。以大型大额贷款公司(资产超过100亿韩元)为标准,人均个人信用贷款余额也增加了10万韩元(1.8%),达到了569万韩元。 金融监督院分析认为,基准利率下降改善了融资利率,导致大型大额贷款公司的个人信用贷款增加,同时部分公司的关联贷款也有所扩大。实际上,大型大额贷款公司的个人信用贷款在半年内增加了948亿韩元,部分大型公司的关联贷款增加了3068亿韩元。 按贷款类型划分,信用贷款为5.393万亿韩元,增长了6.0%(3069亿韩元),而抵押贷款为7.7472万亿韩元,增长了5.1%(3780亿韩元)。 然而,注册的大额贷款公司数量为7696家,比去年6月底减少了507家(6.2%)。其中,微型个人大额贷款公司减少了523家,成为减少的主要原因。 大型大额贷款公司的个人信用贷款平均利率为18.8%,比去年6月底上升了0.7个百分点。然而,包括法人贷款和抵押贷款在内的整体平均贷款利率保持在13.9%,没有变化。 大型大额贷款公司的逾期率(30天以上本金和利息逾期)为10.2%,比6个月前下降了1.9个百分点。这被分析为逾期债权出售的扩大以及相对逾期风险较低的高、中信用客户和关联贷款的增加所致。 购买债权余额为22.4038万亿韩元,增长了12.2%,大额贷款中介的业绩也有所扩大。去年下半年,大额贷款中介的交易数量为11.3万件,比上半年增加了17.7%(1.7万件),中介金额增长了37.5%(6689亿韩元),达到了2.4542万亿韩元。 金融监督院表示:“最近贷款余额和用户数量的增加被视为自2022年底以来大额贷款业务正常化的过程”,同时表示:“为了应对高、中信用客户业务扩展的可能性,将加强对脆弱群体的信贷供应管理和监督。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-28 21:04:00 -
 大额贷款行业去年为金融弱势群体减免债务797亿元,创历史新高
大额贷款行业数据显示,去年为8000多名金融弱势群体减免债务797亿元。这是自2012年自主债务调整制度实施以来的最高金额。 韩国大额贷款金融协会于9日表示,参与“贷款用户自主债务调整协议”的52家会员公司去年共为8335名金融弱势群体减免了797亿元债务,较前年的624亿元增长约28%。 平均减免率为72.0%。其中,去世者的债务减免率为98.4%,而债务偿还困难者的减免率为66.0%。 按类型来看,因事故或疾病失去偿还能力的2055名债务人获得了相当于本金和利息96.4%的212亿元减免。6280名因收入减少或失业等经济困难的债务人则获得了总计585亿元的债务减免。 自2012年起,大额贷款金融协会与会员公司共同实施自主债务调整制度。该制度为因疾病或事故等原因难以偿还的债务人提供偿还延期和本金利息减免支持,对于去世者则部分或全部免除债务,以减轻继承人的债务负担。同时,对于因失业或收入减少等原因面临偿还困难的借款人,也提供偿还延期或债务调整支持。 韩国大额贷款金融协会会长郑成雄表示:“大额贷款行业通过自主债务调整支持金融弱势群体的复兴,发挥了防止其陷入非法高利贷的安全网作用。”他还指出:“需要建立法律和制度基础,以促进金融弱势群体能够安心使用的正规大额贷款。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-09 19:24:00 -
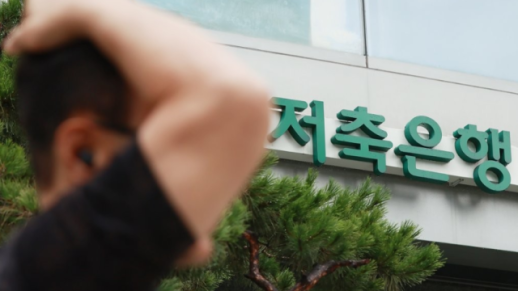 银行推出大额贷款,储蓄银行面临压力
随着银行陆续推出针对第二金融领域借款人的大额贷款,储蓄银行行业感到紧张。虽然这符合政府的包容性金融政策,旨在减轻中低信用借款人的利息负担,但如果相对优质的借款人转向银行,储蓄银行的收益基础可能会受到削弱。业内人士担心,如果这种趋势持续下去,将导致中等利率贷款的萎缩和健康性负担的加重。根据金融界的消息,主要商业银行最近正在扩大针对储蓄银行等第二金融领域借款人的中等利率和大额贷款的供应。 하나银行计划在本月推出面向个人信用评分在50%以下借款人的“ 하나원큐中等利率贷款”,而新韩银行正在考虑将原本仅限于旗下储蓄银行客户的大额贷款对象扩大到其他储蓄银行的借款人。KB国民银行也在运营相关产品。储蓄银行的心情复杂。此前,他们主要吸引了难以在银行获得服务的中等信用者和多重债务人,而那些有良好还款记录或收入稳定的借款人则是其核心收益来源。如果这些借款人转向银行,储蓄银行的高风险借款人比例必然会增加。实际上,银行的大额贷款用户在中等信用者中信用水平相对较高。贷款比较平台Bank Salad对“KB国民希望贷款”用户的分析显示,信用评分在650至850分之间的用户比例较高。KB国民希望贷款是针对持有第二金融领域信用贷款的劳动收入者的大额贷款产品。储蓄银行行业表示,如果优质借款人持续流失,将不得不在逾期管理方面更加保守地进行贷款审核。今年第一季度,民间中等利率贷款的发放额为1.7235万亿韩元,同比下降37.3%,逾期率为6.7%,比去年年底上升了0.7个百分点。一位储蓄银行相关人士表示:“目前行业基础尚未动摇,但如果这种趋势长期化,中等信用者的流失可能会加剧。健康性管理的压力增大将导致中等利率贷款的供应能力下降。”
2026-06-03 23:03:00
-
去年大额贷款余额达13.1万亿,半年内增长5.5%
大额贷款行业的贷款规模和用户数量再次回升。对此,金融监管机构计划加强对脆弱群体的信贷供应管理和监督,以应对大额贷款行业对高、中信用客户业务扩展的可能性。 根据金融监督院于28日发布的《2025年下半年大额贷款实态调查》,截至去年底,注册大额贷款公司的贷款余额为13.14万亿韩元,比去年6月底的12.45万亿韩元增长了5.5%(6849亿韩元)。 同期,用户数量增加了2.0%(1.4万人),达到了731,000人。以大型大额贷款公司(资产超过100亿韩元)为标准,人均个人信用贷款余额也增加了10万韩元(1.8%),达到了569万韩元。 金融监督院分析认为,基准利率下降改善了融资利率,导致大型大额贷款公司的个人信用贷款增加,同时部分公司的关联贷款也有所扩大。实际上,大型大额贷款公司的个人信用贷款在半年内增加了948亿韩元,部分大型公司的关联贷款增加了3068亿韩元。 按贷款类型划分,信用贷款为5.393万亿韩元,增长了6.0%(3069亿韩元),而抵押贷款为7.7472万亿韩元,增长了5.1%(3780亿韩元)。 然而,注册的大额贷款公司数量为7696家,比去年6月底减少了507家(6.2%)。其中,微型个人大额贷款公司减少了523家,成为减少的主要原因。 大型大额贷款公司的个人信用贷款平均利率为18.8%,比去年6月底上升了0.7个百分点。然而,包括法人贷款和抵押贷款在内的整体平均贷款利率保持在13.9%,没有变化。 大型大额贷款公司的逾期率(30天以上本金和利息逾期)为10.2%,比6个月前下降了1.9个百分点。这被分析为逾期债权出售的扩大以及相对逾期风险较低的高、中信用客户和关联贷款的增加所致。 购买债权余额为22.4038万亿韩元,增长了12.2%,大额贷款中介的业绩也有所扩大。去年下半年,大额贷款中介的交易数量为11.3万件,比上半年增加了17.7%(1.7万件),中介金额增长了37.5%(6689亿韩元),达到了2.4542万亿韩元。 金融监督院表示:“最近贷款余额和用户数量的增加被视为自2022年底以来大额贷款业务正常化的过程”,同时表示:“为了应对高、中信用客户业务扩展的可能性,将加强对脆弱群体的信贷供应管理和监督。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-28 21:04:00 -
大额贷款行业去年为金融弱势群体减免债务797亿元,创历史新高
大额贷款行业数据显示,去年为8000多名金融弱势群体减免债务797亿元。这是自2012年自主债务调整制度实施以来的最高金额。 韩国大额贷款金融协会于9日表示,参与“贷款用户自主债务调整协议”的52家会员公司去年共为8335名金融弱势群体减免了797亿元债务,较前年的624亿元增长约28%。 平均减免率为72.0%。其中,去世者的债务减免率为98.4%,而债务偿还困难者的减免率为66.0%。 按类型来看,因事故或疾病失去偿还能力的2055名债务人获得了相当于本金和利息96.4%的212亿元减免。6280名因收入减少或失业等经济困难的债务人则获得了总计585亿元的债务减免。 自2012年起,大额贷款金融协会与会员公司共同实施自主债务调整制度。该制度为因疾病或事故等原因难以偿还的债务人提供偿还延期和本金利息减免支持,对于去世者则部分或全部免除债务,以减轻继承人的债务负担。同时,对于因失业或收入减少等原因面临偿还困难的借款人,也提供偿还延期或债务调整支持。 韩国大额贷款金融协会会长郑成雄表示:“大额贷款行业通过自主债务调整支持金融弱势群体的复兴,发挥了防止其陷入非法高利贷的安全网作用。”他还指出:“需要建立法律和制度基础,以促进金融弱势群体能够安心使用的正规大额贷款。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-09 19:24:00 -
银行推出大额贷款,储蓄银行面临压力
随着银行陆续推出针对第二金融领域借款人的大额贷款,储蓄银行行业感到紧张。虽然这符合政府的包容性金融政策,旨在减轻中低信用借款人的利息负担,但如果相对优质的借款人转向银行,储蓄银行的收益基础可能会受到削弱。业内人士担心,如果这种趋势持续下去,将导致中等利率贷款的萎缩和健康性负担的加重。根据金融界的消息,主要商业银行最近正在扩大针对储蓄银行等第二金融领域借款人的中等利率和大额贷款的供应。 하나银行计划在本月推出面向个人信用评分在50%以下借款人的“ 하나원큐中等利率贷款”,而新韩银行正在考虑将原本仅限于旗下储蓄银行客户的大额贷款对象扩大到其他储蓄银行的借款人。KB国民银行也在运营相关产品。储蓄银行的心情复杂。此前,他们主要吸引了难以在银行获得服务的中等信用者和多重债务人,而那些有良好还款记录或收入稳定的借款人则是其核心收益来源。如果这些借款人转向银行,储蓄银行的高风险借款人比例必然会增加。实际上,银行的大额贷款用户在中等信用者中信用水平相对较高。贷款比较平台Bank Salad对“KB国民希望贷款”用户的分析显示,信用评分在650至850分之间的用户比例较高。KB国民希望贷款是针对持有第二金融领域信用贷款的劳动收入者的大额贷款产品。储蓄银行行业表示,如果优质借款人持续流失,将不得不在逾期管理方面更加保守地进行贷款审核。今年第一季度,民间中等利率贷款的发放额为1.7235万亿韩元,同比下降37.3%,逾期率为6.7%,比去年年底上升了0.7个百分点。一位储蓄银行相关人士表示:“目前行业基础尚未动摇,但如果这种趋势长期化,中等信用者的流失可能会加剧。健康性管理的压力增大将导致中等利率贷款的供应能力下降。”
2026-06-03 23:03:00









