
主页搜索
搜索
选择时间
搜索范围
全部的
‘奥米克洛’新闻 3个
-
 赛尔特里昂推出300㎎‘奥米克洛’于欧洲市场,强化首发者地位
赛尔特里昂推出用于治疗慢性自发性荨麻疹和过敏性哮喘的药物‘奥米克洛’(成分名:奥马利珠单抗)300㎎,以扩大其产品组合。赛尔特里昂于25日表示,‘奥米克洛’作为欧洲首个获得批准的奥马利珠单抗生物类似药,已在市场上占据竞争优势,计划通过丰富的产品组合来扩大市场影响力并加速销售。奥米克洛是抑制参与过敏反应的免疫球蛋白E(IgE)的奥马利珠单抗的生物类似药。它也是在欧洲获得批准的首个‘首发者’产品。赛尔特里昂在去年年底已在欧洲推出了奥米克洛(75㎎、150㎎),并从今年中旬开始在德国、英国、法国等主要国家推出300㎎的新产品。奥米克洛300㎎目前在已上市国家的供应正在扩大,赛尔特里昂计划将销售区域扩大至整个欧洲。这是为了提前扩大奥米克洛300㎎的销售区域,相比于仅在部分国家供应的原研药(300㎎)。奥米克洛300㎎的推出在提高患者用药便利性和医疗人员的治疗选择权方面具有重要意义。需要300㎎剂量的患者,之前需要两次注射150㎎,而使用300㎎单剂量后,可以通过一次注射完成治疗。此外,赛尔特里昂还将奥米克洛300㎎以预填充注射器(PFS)和自动注射器(AI)两种形式提供,增加了患者和医疗人员的产品选择范围。根据患者的状态、给药环境和使用方式,可以选择合适的产品。在安全性和使用便利性方面,奥米克洛300㎎也具有竞争力。奥米克洛在冷藏条件(2~8℃)下可保存最长达2年,在室温(最高25℃)下可保存最长7天,保质期比原研药更长。此外,奥米克洛还具备在室温保存后可重新冷藏的功能,提供了药品运输、存储和使用过程中的效率和灵活性。赛尔特里昂欧洲总部负责人哈泰勋表示:“奥米克洛300㎎的推出使患者和医疗人员能够获得更方便和多样的治疗选择。”他还表示:“我们将竭尽全力,利用首发者的市场先发优势和丰富的产品线,确保奥米克洛在欧洲的快速增长。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-26 01:12:00 -
 Celltrion制药第二季度营业利润达193亿韩元,创季度最高业绩
Celltrion制药在化学药品、生物仿制药和委托生产(CMO)业务的均衡增长下,实现了季度历史最高营业利润。 Celltrion制药于4日通过临时业绩公告表示,2026年第二季度实现销售额1533亿韩元,营业利润193亿韩元。与去年同期相比,销售额增长16.8%,营业利润增长24.4%,创下季度最高纪录。 第二季度营业利润率为12.6%,较去年同期上升0.8个百分点。化学药品的稳定销售、生物仿制药处方的扩大以及全球需求增加带动了预充注射器(PFS)生产量的提升,从而改善了业绩。 上半年累计销售额为2854亿韩元,营业利润为322亿韩元,分别比去年同期增长17.1%和22.7%。同期净利润为225亿韩元,增长22.4%。 化学业务部门的销售额为670亿韩元。肝脏药物“高德克斯”在处方扩大下增长10.1%,销售额达177亿韩元。糖尿病治疗药物“内希那”和“艾克托斯”的处方持续增长,而高血压和高脂血症复合药物“阿莫洛特”也因市场扩大实现了86亿韩元的销售额。 生物业务部门的销售额为366亿韩元,同比增长12.5%。自免疫疾病治疗药物“兰西马”增长19.2%,销售额达115亿韩元,血液癌症治疗药物“特鲁西玛”增长20.7%,销售额为43亿韩元。 自免疫疾病治疗药物“尤普莱玛”增长28.6%,销售额为24亿韩元,抗癌药物“贝格泽玛”增长93.9%,销售额为40亿韩元,均保持增长态势。过敏性疾病治疗药物“奥米克洛”因主要医院新处方的扩大,销售额增长206.5%,达12亿韩元,自免疫疾病治疗药物“斯特基玛”和“阿普托玛”也分别实现了4亿韩元的销售额。 委托生产部门的销售额为497亿韩元,同比增长53.4%。由于全球需求扩大,PFS产品的生产量增加,相关商业生产销售额增长51.9%,达353亿韩元。内化产品的商业生产和其他制药服务的销售也有所增加。 Celltrion制药相关人士表示:“第二季度主要业务部门的增长势头均衡,销售和盈利能力均有所改善。”并表示:“下半年将继续增强主力产品的销售竞争力,同时灵活应对市场需求,持续运营生产能力,以保持稳定的增长。” 此外,公司在上个月政府的“忠清地区先进产业发展愿景国民报告会”上表示,计划在忠清地区投资总额2万亿韩元建设PFS生产设施。此次投资完成后,Celltrion制药的PFS生产能力将从原来的每年2000万支扩大至7000万支。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-05 04:04:00 -
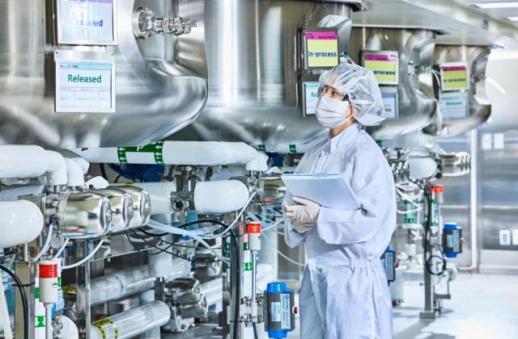 新产品及美国生产基地的运营效果... Celltrion对第二季度的增长充满期待
Celltrion在今年第一季度创下历史最高业绩的同时,对第二季度的增长期待也在加大。生物仿制药行业通常认为第一季度是淡季,但Celltrion凭借高收益新产品的快速市场适应和现有产品的稳定处方增长,证明了业绩改善的趋势。 考虑到欧洲主要国家的招标集中在第二和第三季度,初始供应量将在下半年反映,因此第一季度的良好业绩可能成为全年增长的起点。此外,美国布兰奇堡工厂的运营效果也进一步增强了第二季度的增长预期。 ◆第一季度良好业绩源于现有与新产品的增长…欧洲市场处方持续扩大 Celltrion在今年第一季度的合并销售额达到1.145万亿韩元,营业利润为3219亿韩元,分别较去年同期增长36%和115.5%。营业利润率改善至28.1%。如果排除美国生产设施定期维护的短期影响,实际营业利润率预计将达到30%左右。 业绩增长主要得益于欧洲市场处方的扩大。Celltrion的代表性自免疫疾病治疗药物“兰西玛”系列在2025年第四季度的欧洲市场合计占有率达70%。尤其是“兰西玛SC”吸收了现有静脉注射(IV)处方患者的转换需求,在德国和法国等主要国家持续扩大处方。 新产品也已在市场上站稳脚跟。去年9月在欧洲上市的慢性特发性荨麻疹和过敏性哮喘治疗药物“奥米克洛”自上市初期便在主要国家占据了市场份额。上市4个月后,丹麦市场占有率达到98%,西班牙80%,荷兰70%,显示出其初期市场渗透能力。 自去年底至今年1月,逐步在欧洲主要国家上市的自免疫疾病治疗药物“阿普托玛”也在欧洲市场内扩大了处方。后续的生物仿制药产品自上市初期便扩大市场基础,产品组合迅速向高收益产品中心转型。 Celltrion表示,去年上市的5种新生物仿制药在欧洲主要国家的招标中获得订单,并成功获得美国的报销覆盖,使得今年第一季度合计销售额达到5812亿韩元,占整体产品销售的60%左右。该产品线的销售额较去年同期增长67%,已进入销售扩展阶段。 由于欧洲主要国家招标结果的初始供应量将在下半年反映,因此新产品的销售扩展趋势预计将在下半年愈加明显。 ◆布兰奇堡工厂的运营效果显现…通过追加扩建提升生产能力 Celltrion正在通过美国新泽西州布兰奇堡工厂扩大全球生产基础和强化新业务。该设施规模为6.6万升,经过定期维护后已正常运营,预计从第二季度开始,合同生产(CMO)和自家产品的验证将开始,销售贡献将正式启动。 布兰奇堡工厂的短期盈利贡献可能有限,但通过建立美国本地生产体系,提高供应响应能力和关税风险应对能力,成为战略性基地。Celltrion计划通过增建松岛4、5号工厂和布兰奇堡的扩建,将生产能力从原来的31.6万升提升至57.1万升。 CMO业务也是新的增长支柱。Celltrion基于与全球制药公司的CMO合同,累计订单余额已超过1万亿韩元。 布兰奇堡工厂预计将作为未来自家产品生产和合同开发生产(CDMO)业务扩展的核心基础设施。随着高收益新产品的全球销售扩大,预计在中长期内将支持成本竞争力的提升和盈利能力的改善。 ◆证券界看好“新产品增长与盈利改善的全面化…中长期增长期待” 证券界对Celltrion的业绩走势持积极看法。主要证券公司认为,Celltrion第一季度的业绩因高收益新产品的销售扩大、欧洲业务协同和成本改善的共同作用,业绩结构的变化已开始显现。 代信证券分析认为,Celltrion在合并后消除了单次费用的影响,基于自家生产和直销体系进入了盈利改善阶段。随着全球生物仿制药产品组合的改善和新产品的增长,税前营业利润(EBITDA)利润率预计将提升至30%左右,并且产品组合扩展带来的盈利杠杆效应也将开始显现。 目前,Celltrion的生物仿制药产品组合由11个扩展至2030年的18个,2038年将达到41个。固定成本杠杆效应的增强,预计将与新高收益产品比例的提升相结合,持续改善盈利能力。 业界普遍认为,现有主力产品的稳定市场主导地位与新产品的增长、生产基础设施的扩展效果相结合,将进一步加强Celltrion在全球生物仿制药领域的领先地位。尤其是布兰奇堡工厂的运营与高收益产品销售的扩大相结合,预计将使第二季度的增长动能持续。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-29 18:02:00
-
赛尔特里昂推出300㎎‘奥米克洛’于欧洲市场,强化首发者地位
赛尔特里昂推出用于治疗慢性自发性荨麻疹和过敏性哮喘的药物‘奥米克洛’(成分名:奥马利珠单抗)300㎎,以扩大其产品组合。赛尔特里昂于25日表示,‘奥米克洛’作为欧洲首个获得批准的奥马利珠单抗生物类似药,已在市场上占据竞争优势,计划通过丰富的产品组合来扩大市场影响力并加速销售。奥米克洛是抑制参与过敏反应的免疫球蛋白E(IgE)的奥马利珠单抗的生物类似药。它也是在欧洲获得批准的首个‘首发者’产品。赛尔特里昂在去年年底已在欧洲推出了奥米克洛(75㎎、150㎎),并从今年中旬开始在德国、英国、法国等主要国家推出300㎎的新产品。奥米克洛300㎎目前在已上市国家的供应正在扩大,赛尔特里昂计划将销售区域扩大至整个欧洲。这是为了提前扩大奥米克洛300㎎的销售区域,相比于仅在部分国家供应的原研药(300㎎)。奥米克洛300㎎的推出在提高患者用药便利性和医疗人员的治疗选择权方面具有重要意义。需要300㎎剂量的患者,之前需要两次注射150㎎,而使用300㎎单剂量后,可以通过一次注射完成治疗。此外,赛尔特里昂还将奥米克洛300㎎以预填充注射器(PFS)和自动注射器(AI)两种形式提供,增加了患者和医疗人员的产品选择范围。根据患者的状态、给药环境和使用方式,可以选择合适的产品。在安全性和使用便利性方面,奥米克洛300㎎也具有竞争力。奥米克洛在冷藏条件(2~8℃)下可保存最长达2年,在室温(最高25℃)下可保存最长7天,保质期比原研药更长。此外,奥米克洛还具备在室温保存后可重新冷藏的功能,提供了药品运输、存储和使用过程中的效率和灵活性。赛尔特里昂欧洲总部负责人哈泰勋表示:“奥米克洛300㎎的推出使患者和医疗人员能够获得更方便和多样的治疗选择。”他还表示:“我们将竭尽全力,利用首发者的市场先发优势和丰富的产品线,确保奥米克洛在欧洲的快速增长。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-26 01:12:00 -
Celltrion制药第二季度营业利润达193亿韩元,创季度最高业绩
Celltrion制药在化学药品、生物仿制药和委托生产(CMO)业务的均衡增长下,实现了季度历史最高营业利润。 Celltrion制药于4日通过临时业绩公告表示,2026年第二季度实现销售额1533亿韩元,营业利润193亿韩元。与去年同期相比,销售额增长16.8%,营业利润增长24.4%,创下季度最高纪录。 第二季度营业利润率为12.6%,较去年同期上升0.8个百分点。化学药品的稳定销售、生物仿制药处方的扩大以及全球需求增加带动了预充注射器(PFS)生产量的提升,从而改善了业绩。 上半年累计销售额为2854亿韩元,营业利润为322亿韩元,分别比去年同期增长17.1%和22.7%。同期净利润为225亿韩元,增长22.4%。 化学业务部门的销售额为670亿韩元。肝脏药物“高德克斯”在处方扩大下增长10.1%,销售额达177亿韩元。糖尿病治疗药物“内希那”和“艾克托斯”的处方持续增长,而高血压和高脂血症复合药物“阿莫洛特”也因市场扩大实现了86亿韩元的销售额。 生物业务部门的销售额为366亿韩元,同比增长12.5%。自免疫疾病治疗药物“兰西马”增长19.2%,销售额达115亿韩元,血液癌症治疗药物“特鲁西玛”增长20.7%,销售额为43亿韩元。 自免疫疾病治疗药物“尤普莱玛”增长28.6%,销售额为24亿韩元,抗癌药物“贝格泽玛”增长93.9%,销售额为40亿韩元,均保持增长态势。过敏性疾病治疗药物“奥米克洛”因主要医院新处方的扩大,销售额增长206.5%,达12亿韩元,自免疫疾病治疗药物“斯特基玛”和“阿普托玛”也分别实现了4亿韩元的销售额。 委托生产部门的销售额为497亿韩元,同比增长53.4%。由于全球需求扩大,PFS产品的生产量增加,相关商业生产销售额增长51.9%,达353亿韩元。内化产品的商业生产和其他制药服务的销售也有所增加。 Celltrion制药相关人士表示:“第二季度主要业务部门的增长势头均衡,销售和盈利能力均有所改善。”并表示:“下半年将继续增强主力产品的销售竞争力,同时灵活应对市场需求,持续运营生产能力,以保持稳定的增长。” 此外,公司在上个月政府的“忠清地区先进产业发展愿景国民报告会”上表示,计划在忠清地区投资总额2万亿韩元建设PFS生产设施。此次投资完成后,Celltrion制药的PFS生产能力将从原来的每年2000万支扩大至7000万支。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-05 04:04:00 -
新产品及美国生产基地的运营效果... Celltrion对第二季度的增长充满期待
Celltrion在今年第一季度创下历史最高业绩的同时,对第二季度的增长期待也在加大。生物仿制药行业通常认为第一季度是淡季,但Celltrion凭借高收益新产品的快速市场适应和现有产品的稳定处方增长,证明了业绩改善的趋势。 考虑到欧洲主要国家的招标集中在第二和第三季度,初始供应量将在下半年反映,因此第一季度的良好业绩可能成为全年增长的起点。此外,美国布兰奇堡工厂的运营效果也进一步增强了第二季度的增长预期。 ◆第一季度良好业绩源于现有与新产品的增长…欧洲市场处方持续扩大 Celltrion在今年第一季度的合并销售额达到1.145万亿韩元,营业利润为3219亿韩元,分别较去年同期增长36%和115.5%。营业利润率改善至28.1%。如果排除美国生产设施定期维护的短期影响,实际营业利润率预计将达到30%左右。 业绩增长主要得益于欧洲市场处方的扩大。Celltrion的代表性自免疫疾病治疗药物“兰西玛”系列在2025年第四季度的欧洲市场合计占有率达70%。尤其是“兰西玛SC”吸收了现有静脉注射(IV)处方患者的转换需求,在德国和法国等主要国家持续扩大处方。 新产品也已在市场上站稳脚跟。去年9月在欧洲上市的慢性特发性荨麻疹和过敏性哮喘治疗药物“奥米克洛”自上市初期便在主要国家占据了市场份额。上市4个月后,丹麦市场占有率达到98%,西班牙80%,荷兰70%,显示出其初期市场渗透能力。 自去年底至今年1月,逐步在欧洲主要国家上市的自免疫疾病治疗药物“阿普托玛”也在欧洲市场内扩大了处方。后续的生物仿制药产品自上市初期便扩大市场基础,产品组合迅速向高收益产品中心转型。 Celltrion表示,去年上市的5种新生物仿制药在欧洲主要国家的招标中获得订单,并成功获得美国的报销覆盖,使得今年第一季度合计销售额达到5812亿韩元,占整体产品销售的60%左右。该产品线的销售额较去年同期增长67%,已进入销售扩展阶段。 由于欧洲主要国家招标结果的初始供应量将在下半年反映,因此新产品的销售扩展趋势预计将在下半年愈加明显。 ◆布兰奇堡工厂的运营效果显现…通过追加扩建提升生产能力 Celltrion正在通过美国新泽西州布兰奇堡工厂扩大全球生产基础和强化新业务。该设施规模为6.6万升,经过定期维护后已正常运营,预计从第二季度开始,合同生产(CMO)和自家产品的验证将开始,销售贡献将正式启动。 布兰奇堡工厂的短期盈利贡献可能有限,但通过建立美国本地生产体系,提高供应响应能力和关税风险应对能力,成为战略性基地。Celltrion计划通过增建松岛4、5号工厂和布兰奇堡的扩建,将生产能力从原来的31.6万升提升至57.1万升。 CMO业务也是新的增长支柱。Celltrion基于与全球制药公司的CMO合同,累计订单余额已超过1万亿韩元。 布兰奇堡工厂预计将作为未来自家产品生产和合同开发生产(CDMO)业务扩展的核心基础设施。随着高收益新产品的全球销售扩大,预计在中长期内将支持成本竞争力的提升和盈利能力的改善。 ◆证券界看好“新产品增长与盈利改善的全面化…中长期增长期待” 证券界对Celltrion的业绩走势持积极看法。主要证券公司认为,Celltrion第一季度的业绩因高收益新产品的销售扩大、欧洲业务协同和成本改善的共同作用,业绩结构的变化已开始显现。 代信证券分析认为,Celltrion在合并后消除了单次费用的影响,基于自家生产和直销体系进入了盈利改善阶段。随着全球生物仿制药产品组合的改善和新产品的增长,税前营业利润(EBITDA)利润率预计将提升至30%左右,并且产品组合扩展带来的盈利杠杆效应也将开始显现。 目前,Celltrion的生物仿制药产品组合由11个扩展至2030年的18个,2038年将达到41个。固定成本杠杆效应的增强,预计将与新高收益产品比例的提升相结合,持续改善盈利能力。 业界普遍认为,现有主力产品的稳定市场主导地位与新产品的增长、生产基础设施的扩展效果相结合,将进一步加强Celltrion在全球生物仿制药领域的领先地位。尤其是布兰奇堡工厂的运营与高收益产品销售的扩大相结合,预计将使第二季度的增长动能持续。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-29 18:02:00









