
主页搜索
搜索
选择时间
搜索范围
全部的
‘应用材料’新闻 6个
-
 应用材料与东芝共同开发下一代人工智能内存技术,扩展EPIC生态系统
应用材料与东芝将携手开发下一代人工智能(AI)内存技术。双方计划共同研究内存单元结构、多芯片叠层及先进封装,以提升AI内存的集成度和性能。 应用材料于30日宣布,东芝将作为创新合作伙伴加入位于美国硅谷的EPIC中心。双方将共同开发内存单元及结构形成、多芯片叠层架构以及新材料工程技术。 东芝是一家以NAND闪存和固态硬盘(SSD)为主的内存企业。随着AI的普及,对存储设备的容量、速度和能效的需求不断增加,下一代NAND及叠层、封装技术的开发变得愈发重要。 双方将共同研究在有限空间内实现更高内存集成度的芯片叠层技术和多芯片封装。同时,还将开发新材料和工艺技术,以将日益复杂的内存结构与大规模生产相结合。 EPIC中心的创始合作伙伴包括三星电子、SK海力士、美光和台积电,博通、先进测试和屏幕等公司也作为创新合作伙伴加入。东芝的加入使得涵盖DRAM、HBM到NAND的主要内存企业的共同研发生态系统进一步扩大。 EPIC中心是应用材料投资约50亿美元建立的半导体共同研究设施。其目标是从研究初期开始,设备制造商、半导体制造商、设计公司和大学共同开发,以缩短量产所需的时间。三星电子也在今年2月决定参与,共同开发下一代内存结构和三维集成技术。 应用材料董事长兼首席执行官加里·迪克森表示:“AI基础设施需要提供突破性高密度、宽带宽和提升能效的内存解决方案。我们将结合东芝的内存专业知识与应用材料的材料工程创新,重新定义下一代内存的可能性。” 东芝先进内存开发负责人梶本实则表示:“通过与应用材料在EPIC中心的合作,我们拥有了解决下一代内存领域最棘手难题的独特环境,旨在加速下一代内存及封装技术创新的商业化进程。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 17:56:00 -
 应用材料公司:下一步是“连接”... 韩国半导体的竞争焦点
随着人工智能(AI)半导体性能竞争的加剧,如何更紧密地连接更快的逻辑和高带宽内存(HBM)成为新的焦点。随着AI运算能力的提升,数据存储和移动速度的限制使得“内存瓶颈”问题日益突出。在主导HBM的韩国半导体产业中,除了内存性能,连接逻辑与内存的先进封装能力也成为下一代竞争力的关键因素。 在31日于首尔三星洞橡木公寓首尔中心举行的应用材料韩国的“AI时代的DRAM·先进封装媒体简报会”上,穆昆德·斯里尼瓦桑 应用材料集团副总裁指出,AI半导体的核心课题是电力效率。他将AI半导体分为逻辑、内存及其连接的封装,并表示:“封装中逻辑与内存必须非常紧密地布局。” 随着逻辑向栅极全环绕(GAA)等三维结构演进,内存则向垂直堆叠的HBM发展,封装也在从2.5D向3D结构升级。斯里尼瓦桑副总裁指出,下一代DRAM的核心要求是速度、延迟和带宽。他解释说,提高输入输出密度并缩短逻辑与内存之间的距离,可以降低数据移动所需的时间和电力。 HBM的堆叠技术也在朝着同一方向演进。目前主要采用微凸点连接D램的方式,但随着堆叠数量的增加,接点与芯片之间的间距需要缩小。斯里尼瓦桑副总裁表示:“为了提高HBM的电力效率并实现规模化,必须从基于微凸点的堆叠转向混合键合。”混合键合技术可以缩小芯片间距,提高热效率和集成度,并改善延迟和带宽。 然而,HBM中混合键合的全面商业化时间仍不确定。斯里尼瓦桑副总裁在问答环节中评价混合键合是HBM的有前景技术,但具体应用时间是“客户决定的问题”。他认为新的半导体技术需要经历一定的学习曲线,但技术问题将会得到解决。 这一变化对主导HBM市场的三星电子和SK海力士也带来了新的挑战。朴光善 应用材料韩国代表表示:“在制造先进内存的三家企业中,有两家位于韩国,并且还涉及封装和先进逻辑。”他认为韩国的战略重要性将持续上升。他表示:“我们正在广泛讨论如何在短时间内共同开发连接芯片的封装技术并应用于量产。” 斯里尼瓦桑副总裁还指出,技术开发方式也在发生变化。他表示,先进逻辑需要超过2000个工艺步骤,内存也需要超过1200个。他强调,与其单独改进每个工艺,不如对材料、工艺和测量进行共同优化更为重要。 为此,应用材料正在美国硅谷建立“EPIC中心”。该中心旨在让客户、设备和材料公司从初期技术开发到量产应用共同进行,以缩短商业化周期。三星电子和SK海力士也作为资金合作伙伴参与其中。朴代表表示,将把美国EPIC中心开发的初期技术与正在国内建设的合作中心连接,以加速国内客户产品的商业化进程。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-31 23:24:00 -
 三星电子、SK海力士、SK广场股价大幅上涨,三星电气涨停
韩国交易所数据显示,市值排名前五的大型股在开盘初期普遍大幅上涨。 31日早上9时15分,三星电子的股价较前一交易日上涨42500韩元(20.53%),报249500韩元。SK海力士上涨300000韩元(22.70%),报1622000韩元。三星电子优先股和SK广场分别上涨20.66%和26.41%,三星电气则上涨29.69%,创下涨停。 分析认为,这一上涨与美国纽约股市的半导体股因大型科技公司和半导体设备制造商的良好业绩而大幅反弹有关。由于近期对人工智能(AI)投资过热的担忧,投资者情绪受到压制,但随着情绪恢复,费城半导体指数(SOX)在30日(当地时间)上涨了8.2%。 内存半导体股的上涨势头尤为明显。三星电子预计内存供应短缺将持续到2028年,市场对行业改善的期待加大。近期业绩发布后大幅调整的SK海力士ADR反弹了17.5%,美光上涨18.3%,闪迪上涨25.8%。 半导体设备股和AI基础设施相关股也表现强劲。根据Ram Research的报告,基于AI半导体设备的需求,市场业绩超出预期,前景乐观,股价上涨17.9%。微软(MS)宣布其Azure云业务的快速增长和扩大AI投资计划,股价上涨15.2%。应用材料(15.0%)、AMD(13.3%)、Marvell Technology(13.2%)、英特尔(10.9%)和英伟达(2.8%)也随之上涨。 收盘后,亚马逊也发布了超出市场预期的业绩。其核心云业务AWS的收入同比增长37%,创下自2021年以来的最高增长率,再次确认了对AI基础设施投资扩大的期待。 在韩国,随着对三星电子和SK海力士的内存行业改善期待的扩散,SK广场作为SK海力士的子公司也反映出企业价值上升的预期,股价上涨超过20%。三星电气同样因对AI服务器和高性能半导体需求扩大的业绩改善预期而涨停。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-31 18:28:00 -
 全球第一大半导体设备公司AMAT向纽帕瓦等离子体请求2028年供应量
全球最大的半导体设备公司应用材料(AMAT)已向纽帕瓦等离子体请求2028年的供应量。这被解读为设备公司为应对三星电子和SK海力士的前道工序投资扩大而积极获取核心等离子体部件。 根据7月3日投资银行(IB)行业的消息,AMAT最近向纽帕瓦等离子体请求扩大生产,以提前确保2027至2028年的供应量。国内半导体设备公司元益IPS等也在5月一次性下单几乎一年所需的量,并要求缩短交货期。 半导体设备公司开始提前获取数年后使用的核心部件,背景在于半导体投资周期的恢复。三星电子和SK海力士正在扩大下一代DRAM和闪存的生产能力,同时,龙仁半导体集群等新投资也逐渐明朗,前道工序设备的需求迅速增加。每增加一台前道工序设备,纽帕瓦等离子体的主力产品RPS(远程等离子源)也将一并供应。 RPS是一种在半导体沉积(ALD·CVD)和刻蚀(Etching)工艺中,用于去除腔体内残留副产品的等离子装置,几乎所有ALD·CVD·刻蚀设备都必需配备。它不仅与新设备一起供应,未来每2至3年还会产生维修和更换需求,从而在维护市场中保持稳定的收入结构。 AMAT增加对纽帕瓦等离子体供应的背景是其供应链多元化战略。IB行业指出,纽帕瓦等离子体在全球RPS市场中以约30%的市场份额位居第二,仅次于美国的MKS。AMAT在多元化现有以MKS为中心的供应结构过程中,逐渐增加了对纽帕瓦等离子体的采用比例。 这种变化在收入结构中也得到了体现。今年第一季度,美国的销售比例为37%,首次超过国内(36.7%),成为最大销售地区。业界认为这是AMAT供应增加的结果。 随着订单的增加,生产体制也在发生变化。目前,生产仍是单班制,但正在考虑扩大轮班工作和部分模块的外包生产。由于生产工艺的特性,分析认为,通过人力运营和工艺效率化来增加产量的方式更为可行,而不是大规模扩建设备。 业绩展望也十分乐观。IB行业预计,纽帕瓦等离子体今年的合并销售额将达到7000亿韩元,营业利润约为700亿韩元。这与去年合并销售额5780亿韩元、营业利润287亿韩元相比,分别增长了21.1%和143.9%。分析还预计,第二季度的单独营业利润将超过200亿韩元,合并基准将超过300亿韩元。 纽帕瓦等离子体相关人士表示:“关于供应量和供应战略,我们无法公开正式立场。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-03 17:44:00 -
 AI时代的心跳:解读费城半导体指数与全球经济
全球经济的驱动力在不同的时代各有不同。19世纪是煤炭和钢铁的时代,20世纪是石油和汽车的时代,而21世纪无疑是半导体的时代。如今,人工智能(AI)、云计算、智能手机、自动驾驶汽车、类人机器人、无人机以及太空产业等所有前沿产业的核心都离不开半导体。因此,解读半导体产业的动态不仅仅是分析一个行业,更是洞察未来世界经济走向的重要途径。 在这一中心位置上,费城半导体指数(SOX)是一个重要的指标。该指数由美国主要证券交易所上市的代表性半导体企业构成,被认为是最能压缩展示半导体产业现状与未来的指标。它涵盖了半导体设计、制造、代工、内存、设备及EDA企业等整个半导体生态系统,因此被称为全球技术产业的“温度计”。 SOX之所以特别,是因为它不仅仅是一个股票指数。许多投资者将纳斯达克视为科技股的代表指数,但实际上,半导体往往是首先动起来的,纳斯达克则随之而来。互联网革命、智能手机革命以及最近的生成型AI革命都是如此。技术革命的最前沿始终有半导体的身影,而SOX则是最早反映这些变化的指数。 自1993年成立以来,SOX一直在全球半导体产业中扮演着基准的角色。成立之初,英特尔和德州仪器是象征性企业。然而,今天SOX的主角已经完全改变。英伟达提供AI GPU,台积电负责生产,ASML提供先进的EUV设备,美光则生产HBM内存。此外,博通、AMD、Marvell、Synopsys和Cadence等公司也在支撑着AI生态系统。AI时代的供应链整体上连接成一个庞大的生态系统。 SOX采用修正市值加权的方式进行计算。为了防止特定企业的比重过大,市值排名第一的企业最多占12%,其余成分股最多占8%。这一限制措施旨在防止像英伟达这样的超级巨头对指数的扭曲。 目前,SOX的核心企业展现了AI时代产业结构的全貌。英伟达、AMD和博通设计AI大脑,台积电负责生产。ASML、应用材料、兰瑞研究和KLA则提供生产设备。Synopsys和Cadence提供半导体设计软件。换句话说,AI革命的设计图、工厂、设备和软件几乎都包含在SOX之中。 因此,今天的SOX不仅仅是一个半导体指数,更被称为AI时代的代表指数。随着AI数据中心的增加,GPU需求上升,进而推动HBM需求增加,HBM需求增加又会带动先进设备和代工需求的增长。最终,AI产业的扩展情况最先反映在SOX成分企业的业绩和股价上。 正因如此,全球投资者将SOX视为经济领先指标。当经济复苏时,半导体需求最先回暖;而当经济放缓时,半导体需求也会最先减少。因此,SOX的走向不仅反映半导体行业的状况,也是判断美国科技股、纳斯达克及全球经济走向的重要指针。 对于韩国投资者而言,SOX的意义更加特殊。虽然三星电子和SK海力士并非SOX成分股,但它们是全球内存市场的核心企业。尤其是在AI时代,HBM市场中这两家公司的影响力是绝对的。因此,若SOX上涨,三星电子和SK海力士也有很高的受益可能;反之,若SOX下跌,国内半导体股也可能受到影响。 事实上,要理解韩国股市的未来,首先要关注SOX的表现。因为三星电子和SK海力士占据了韩国股市市值的相当大一部分。这两家公司的业绩最终由全球半导体周期决定,而全球半导体周期又在很大程度上反映在SOX中。从这个意义上说,SOX不仅是美国的半导体指数,实际上也是全球半导体指数。 回顾过去30年,改变全球经济的所有技术革命最终都是半导体革命。PC革命得益于半导体,互联网革命依赖于服务器用半导体,智能手机革命则离不开移动AP和内存的发展。而如今的AI革命,如果没有GPU和HBM的支持,也无法存在。 许多人认为AI时代的赢家是英伟达,这当然是对的。然而,更准确地说,AI时代的真正赢家是整个半导体产业。无论英伟达设计出多么优秀的GPU,如果没有台积电,就无法生产;没有ASML,就无法实现最先进的工艺;没有美光、SK海力士和三星电子,就无法构建AI服务器。AI最终是庞大半导体联盟的成果。 这种结构在未来可能会进一步加强,因为物理AI时代正在开启。到目前为止,AI一直是在屏幕上回答人类问题的存在。然而,未来的AI将成为机器人、汽车、工厂和城市。类人机器人、自动驾驶汽车、智能工厂、国防AI、医疗AI等所有产业都将扩展到物理空间。而在这一切的中心,依然是半导体。 特别是韩国在这一变化中占据着非常重要的位置。三星电子和SK海力士拥有世界一流的内存技术。随着AI产业的扩大,HBM需求有可能会爆炸性增长。实际上,近年来,HBM的重要性已经被称为AI产业的“米”。如果说过去的原油是工业社会的血液,那么今天的HBM则是AI社会的血液,这并不夸张。 从这个意义上说,我认为最近全北省推动的物理AI战略也是同样的背景。如果AI半导体、数据中心、制造业AX(人工智能转型)、机器人产业、智能物流和新万金产业园区结合在一起,全北省有可能成为韩国首个物理AI实证基地。半导体是大脑,而物理AI则是手和脚。如今,世界正从仅仅竞争大脑的时代,进入大脑与身体共同运作的时代。 昨日,全球市场遭遇了不小的冲击。美国半导体股的抛售潮加剧,导致SOX大幅下跌,其影响迅速传导至韩国市场。包括三星电子和SK海力士在内的半导体相关股票均出现了大幅调整,投资者的不安情绪加剧。然而,回顾市场历史,半导体产业本身就是一个波动性较大的行业。在互联网泡沫破裂、全球金融危机以及新冠疫情后的供应链冲击中,情况都是如此。但技术革命的方向几乎没有改变过。 今天,韩国股市再次开盘。市场将消化昨日的冲击。短期内,可能仍会存在不安与恐惧。然而,投资者需要在恐惧中寻找方向。重要的不是一天的股价,而是AI革命是否仍在继续。GPU需求是否消失?数据中心投资是否停止?HBM市场的增长是否减缓?如果没有,那么当前的调整很可能只是另一个周期。 股市总是会波动。然而,人类文明的大趋势是不会轻易动摇的。正如蒸汽机改变了世界,电力改变了世界,互联网改变了世界,AI也在改变着世界。而这一变化的中心,正是半导体。解读SOX不仅仅是看股价,更是看未来。 21世纪全球经济的心跳,或许并不在纽约华尔街的交易所,而是在半导体工厂的洁净室中回响。而最早传递这一心跳的指标,正是费城半导体指数SOX。 ※ 本文利用生成型AI撰写,并经过编辑审核。
2026-06-24 16:48:00 -
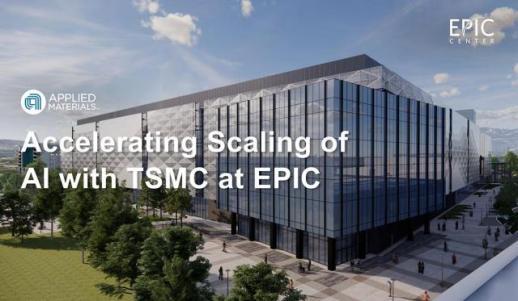 应用材料与台积电携手推进AI半导体技术
应用材料与台积电携手加速下一代人工智能(AI)半导体技术的开发。两家公司将以美国硅谷正在建设的EPIC中心为基地,推动共同研发,旨在加速先进工艺的创新和量产转型。 应用材料于12日宣布,已与台积电签署战略合作协议,以扩大双方的合作关系,加快AI时代半导体技术的商业化。双方计划在持续30年的合作基础上,共同开发材料工程、设备和工艺集成技术。 此次合作将围绕硅谷的EPIC(设备与工艺创新与商业化)中心进行。在这里,将开发满足数据中心和边缘环境需求的高性能、低功耗半导体的核心技术。特别是,合作将着重提高从研发到量产的技术转化速度。 双方将针对AI和高性能计算(HPC)需求的增长,开发提升先进逻辑工艺的功耗、性能和面积的技术,并共同推出实现3D晶体管和互连结构的新材料和下一代设备。此外,双方还将合作提升良率和可靠性的工艺集成技术。 随着半导体微细工艺逐渐接近极限,单一企业的技术开发已难以维持竞争力,此次合作被视为行业整体共同创新模式的典范。 应用材料董事长兼首席执行官加里·迪克森表示:“双方在半导体技术的最前沿长期合作。”他指出:“通过EPIC中心,我们将加快技术开发的速度,并应对制造复杂性。”台积电高级副总裁米维杰表示:“下一代半导体技术的核心在于材料工程和工艺集成能力,EPIC中心的合作将加速技术的商业化。” 此外,EPIC中心是一个规模约50亿美元的大型半导体设备研发设施,提供从初期研究到大规模生产的全流程协作环境。预计通过这一中心,半导体企业能够缩短技术验证和量产转型的时间。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-12 17:46:47
-
应用材料与东芝共同开发下一代人工智能内存技术,扩展EPIC生态系统
应用材料与东芝将携手开发下一代人工智能(AI)内存技术。双方计划共同研究内存单元结构、多芯片叠层及先进封装,以提升AI内存的集成度和性能。 应用材料于30日宣布,东芝将作为创新合作伙伴加入位于美国硅谷的EPIC中心。双方将共同开发内存单元及结构形成、多芯片叠层架构以及新材料工程技术。 东芝是一家以NAND闪存和固态硬盘(SSD)为主的内存企业。随着AI的普及,对存储设备的容量、速度和能效的需求不断增加,下一代NAND及叠层、封装技术的开发变得愈发重要。 双方将共同研究在有限空间内实现更高内存集成度的芯片叠层技术和多芯片封装。同时,还将开发新材料和工艺技术,以将日益复杂的内存结构与大规模生产相结合。 EPIC中心的创始合作伙伴包括三星电子、SK海力士、美光和台积电,博通、先进测试和屏幕等公司也作为创新合作伙伴加入。东芝的加入使得涵盖DRAM、HBM到NAND的主要内存企业的共同研发生态系统进一步扩大。 EPIC中心是应用材料投资约50亿美元建立的半导体共同研究设施。其目标是从研究初期开始,设备制造商、半导体制造商、设计公司和大学共同开发,以缩短量产所需的时间。三星电子也在今年2月决定参与,共同开发下一代内存结构和三维集成技术。 应用材料董事长兼首席执行官加里·迪克森表示:“AI基础设施需要提供突破性高密度、宽带宽和提升能效的内存解决方案。我们将结合东芝的内存专业知识与应用材料的材料工程创新,重新定义下一代内存的可能性。” 东芝先进内存开发负责人梶本实则表示:“通过与应用材料在EPIC中心的合作,我们拥有了解决下一代内存领域最棘手难题的独特环境,旨在加速下一代内存及封装技术创新的商业化进程。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 17:56:00 -
应用材料公司:下一步是“连接”... 韩国半导体的竞争焦点
随着人工智能(AI)半导体性能竞争的加剧,如何更紧密地连接更快的逻辑和高带宽内存(HBM)成为新的焦点。随着AI运算能力的提升,数据存储和移动速度的限制使得“内存瓶颈”问题日益突出。在主导HBM的韩国半导体产业中,除了内存性能,连接逻辑与内存的先进封装能力也成为下一代竞争力的关键因素。 在31日于首尔三星洞橡木公寓首尔中心举行的应用材料韩国的“AI时代的DRAM·先进封装媒体简报会”上,穆昆德·斯里尼瓦桑 应用材料集团副总裁指出,AI半导体的核心课题是电力效率。他将AI半导体分为逻辑、内存及其连接的封装,并表示:“封装中逻辑与内存必须非常紧密地布局。” 随着逻辑向栅极全环绕(GAA)等三维结构演进,内存则向垂直堆叠的HBM发展,封装也在从2.5D向3D结构升级。斯里尼瓦桑副总裁指出,下一代DRAM的核心要求是速度、延迟和带宽。他解释说,提高输入输出密度并缩短逻辑与内存之间的距离,可以降低数据移动所需的时间和电力。 HBM的堆叠技术也在朝着同一方向演进。目前主要采用微凸点连接D램的方式,但随着堆叠数量的增加,接点与芯片之间的间距需要缩小。斯里尼瓦桑副总裁表示:“为了提高HBM的电力效率并实现规模化,必须从基于微凸点的堆叠转向混合键合。”混合键合技术可以缩小芯片间距,提高热效率和集成度,并改善延迟和带宽。 然而,HBM中混合键合的全面商业化时间仍不确定。斯里尼瓦桑副总裁在问答环节中评价混合键合是HBM的有前景技术,但具体应用时间是“客户决定的问题”。他认为新的半导体技术需要经历一定的学习曲线,但技术问题将会得到解决。 这一变化对主导HBM市场的三星电子和SK海力士也带来了新的挑战。朴光善 应用材料韩国代表表示:“在制造先进内存的三家企业中,有两家位于韩国,并且还涉及封装和先进逻辑。”他认为韩国的战略重要性将持续上升。他表示:“我们正在广泛讨论如何在短时间内共同开发连接芯片的封装技术并应用于量产。” 斯里尼瓦桑副总裁还指出,技术开发方式也在发生变化。他表示,先进逻辑需要超过2000个工艺步骤,内存也需要超过1200个。他强调,与其单独改进每个工艺,不如对材料、工艺和测量进行共同优化更为重要。 为此,应用材料正在美国硅谷建立“EPIC中心”。该中心旨在让客户、设备和材料公司从初期技术开发到量产应用共同进行,以缩短商业化周期。三星电子和SK海力士也作为资金合作伙伴参与其中。朴代表表示,将把美国EPIC中心开发的初期技术与正在国内建设的合作中心连接,以加速国内客户产品的商业化进程。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-31 23:24:00 -
三星电子、SK海力士、SK广场股价大幅上涨,三星电气涨停
韩国交易所数据显示,市值排名前五的大型股在开盘初期普遍大幅上涨。 31日早上9时15分,三星电子的股价较前一交易日上涨42500韩元(20.53%),报249500韩元。SK海力士上涨300000韩元(22.70%),报1622000韩元。三星电子优先股和SK广场分别上涨20.66%和26.41%,三星电气则上涨29.69%,创下涨停。 分析认为,这一上涨与美国纽约股市的半导体股因大型科技公司和半导体设备制造商的良好业绩而大幅反弹有关。由于近期对人工智能(AI)投资过热的担忧,投资者情绪受到压制,但随着情绪恢复,费城半导体指数(SOX)在30日(当地时间)上涨了8.2%。 内存半导体股的上涨势头尤为明显。三星电子预计内存供应短缺将持续到2028年,市场对行业改善的期待加大。近期业绩发布后大幅调整的SK海力士ADR反弹了17.5%,美光上涨18.3%,闪迪上涨25.8%。 半导体设备股和AI基础设施相关股也表现强劲。根据Ram Research的报告,基于AI半导体设备的需求,市场业绩超出预期,前景乐观,股价上涨17.9%。微软(MS)宣布其Azure云业务的快速增长和扩大AI投资计划,股价上涨15.2%。应用材料(15.0%)、AMD(13.3%)、Marvell Technology(13.2%)、英特尔(10.9%)和英伟达(2.8%)也随之上涨。 收盘后,亚马逊也发布了超出市场预期的业绩。其核心云业务AWS的收入同比增长37%,创下自2021年以来的最高增长率,再次确认了对AI基础设施投资扩大的期待。 在韩国,随着对三星电子和SK海力士的内存行业改善期待的扩散,SK广场作为SK海力士的子公司也反映出企业价值上升的预期,股价上涨超过20%。三星电气同样因对AI服务器和高性能半导体需求扩大的业绩改善预期而涨停。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-31 18:28:00 -
全球第一大半导体设备公司AMAT向纽帕瓦等离子体请求2028年供应量
全球最大的半导体设备公司应用材料(AMAT)已向纽帕瓦等离子体请求2028年的供应量。这被解读为设备公司为应对三星电子和SK海力士的前道工序投资扩大而积极获取核心等离子体部件。 根据7月3日投资银行(IB)行业的消息,AMAT最近向纽帕瓦等离子体请求扩大生产,以提前确保2027至2028年的供应量。国内半导体设备公司元益IPS等也在5月一次性下单几乎一年所需的量,并要求缩短交货期。 半导体设备公司开始提前获取数年后使用的核心部件,背景在于半导体投资周期的恢复。三星电子和SK海力士正在扩大下一代DRAM和闪存的生产能力,同时,龙仁半导体集群等新投资也逐渐明朗,前道工序设备的需求迅速增加。每增加一台前道工序设备,纽帕瓦等离子体的主力产品RPS(远程等离子源)也将一并供应。 RPS是一种在半导体沉积(ALD·CVD)和刻蚀(Etching)工艺中,用于去除腔体内残留副产品的等离子装置,几乎所有ALD·CVD·刻蚀设备都必需配备。它不仅与新设备一起供应,未来每2至3年还会产生维修和更换需求,从而在维护市场中保持稳定的收入结构。 AMAT增加对纽帕瓦等离子体供应的背景是其供应链多元化战略。IB行业指出,纽帕瓦等离子体在全球RPS市场中以约30%的市场份额位居第二,仅次于美国的MKS。AMAT在多元化现有以MKS为中心的供应结构过程中,逐渐增加了对纽帕瓦等离子体的采用比例。 这种变化在收入结构中也得到了体现。今年第一季度,美国的销售比例为37%,首次超过国内(36.7%),成为最大销售地区。业界认为这是AMAT供应增加的结果。 随着订单的增加,生产体制也在发生变化。目前,生产仍是单班制,但正在考虑扩大轮班工作和部分模块的外包生产。由于生产工艺的特性,分析认为,通过人力运营和工艺效率化来增加产量的方式更为可行,而不是大规模扩建设备。 业绩展望也十分乐观。IB行业预计,纽帕瓦等离子体今年的合并销售额将达到7000亿韩元,营业利润约为700亿韩元。这与去年合并销售额5780亿韩元、营业利润287亿韩元相比,分别增长了21.1%和143.9%。分析还预计,第二季度的单独营业利润将超过200亿韩元,合并基准将超过300亿韩元。 纽帕瓦等离子体相关人士表示:“关于供应量和供应战略,我们无法公开正式立场。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-03 17:44:00 -
AI时代的心跳:解读费城半导体指数与全球经济
全球经济的驱动力在不同的时代各有不同。19世纪是煤炭和钢铁的时代,20世纪是石油和汽车的时代,而21世纪无疑是半导体的时代。如今,人工智能(AI)、云计算、智能手机、自动驾驶汽车、类人机器人、无人机以及太空产业等所有前沿产业的核心都离不开半导体。因此,解读半导体产业的动态不仅仅是分析一个行业,更是洞察未来世界经济走向的重要途径。 在这一中心位置上,费城半导体指数(SOX)是一个重要的指标。该指数由美国主要证券交易所上市的代表性半导体企业构成,被认为是最能压缩展示半导体产业现状与未来的指标。它涵盖了半导体设计、制造、代工、内存、设备及EDA企业等整个半导体生态系统,因此被称为全球技术产业的“温度计”。 SOX之所以特别,是因为它不仅仅是一个股票指数。许多投资者将纳斯达克视为科技股的代表指数,但实际上,半导体往往是首先动起来的,纳斯达克则随之而来。互联网革命、智能手机革命以及最近的生成型AI革命都是如此。技术革命的最前沿始终有半导体的身影,而SOX则是最早反映这些变化的指数。 自1993年成立以来,SOX一直在全球半导体产业中扮演着基准的角色。成立之初,英特尔和德州仪器是象征性企业。然而,今天SOX的主角已经完全改变。英伟达提供AI GPU,台积电负责生产,ASML提供先进的EUV设备,美光则生产HBM内存。此外,博通、AMD、Marvell、Synopsys和Cadence等公司也在支撑着AI生态系统。AI时代的供应链整体上连接成一个庞大的生态系统。 SOX采用修正市值加权的方式进行计算。为了防止特定企业的比重过大,市值排名第一的企业最多占12%,其余成分股最多占8%。这一限制措施旨在防止像英伟达这样的超级巨头对指数的扭曲。 目前,SOX的核心企业展现了AI时代产业结构的全貌。英伟达、AMD和博通设计AI大脑,台积电负责生产。ASML、应用材料、兰瑞研究和KLA则提供生产设备。Synopsys和Cadence提供半导体设计软件。换句话说,AI革命的设计图、工厂、设备和软件几乎都包含在SOX之中。 因此,今天的SOX不仅仅是一个半导体指数,更被称为AI时代的代表指数。随着AI数据中心的增加,GPU需求上升,进而推动HBM需求增加,HBM需求增加又会带动先进设备和代工需求的增长。最终,AI产业的扩展情况最先反映在SOX成分企业的业绩和股价上。 正因如此,全球投资者将SOX视为经济领先指标。当经济复苏时,半导体需求最先回暖;而当经济放缓时,半导体需求也会最先减少。因此,SOX的走向不仅反映半导体行业的状况,也是判断美国科技股、纳斯达克及全球经济走向的重要指针。 对于韩国投资者而言,SOX的意义更加特殊。虽然三星电子和SK海力士并非SOX成分股,但它们是全球内存市场的核心企业。尤其是在AI时代,HBM市场中这两家公司的影响力是绝对的。因此,若SOX上涨,三星电子和SK海力士也有很高的受益可能;反之,若SOX下跌,国内半导体股也可能受到影响。 事实上,要理解韩国股市的未来,首先要关注SOX的表现。因为三星电子和SK海力士占据了韩国股市市值的相当大一部分。这两家公司的业绩最终由全球半导体周期决定,而全球半导体周期又在很大程度上反映在SOX中。从这个意义上说,SOX不仅是美国的半导体指数,实际上也是全球半导体指数。 回顾过去30年,改变全球经济的所有技术革命最终都是半导体革命。PC革命得益于半导体,互联网革命依赖于服务器用半导体,智能手机革命则离不开移动AP和内存的发展。而如今的AI革命,如果没有GPU和HBM的支持,也无法存在。 许多人认为AI时代的赢家是英伟达,这当然是对的。然而,更准确地说,AI时代的真正赢家是整个半导体产业。无论英伟达设计出多么优秀的GPU,如果没有台积电,就无法生产;没有ASML,就无法实现最先进的工艺;没有美光、SK海力士和三星电子,就无法构建AI服务器。AI最终是庞大半导体联盟的成果。 这种结构在未来可能会进一步加强,因为物理AI时代正在开启。到目前为止,AI一直是在屏幕上回答人类问题的存在。然而,未来的AI将成为机器人、汽车、工厂和城市。类人机器人、自动驾驶汽车、智能工厂、国防AI、医疗AI等所有产业都将扩展到物理空间。而在这一切的中心,依然是半导体。 特别是韩国在这一变化中占据着非常重要的位置。三星电子和SK海力士拥有世界一流的内存技术。随着AI产业的扩大,HBM需求有可能会爆炸性增长。实际上,近年来,HBM的重要性已经被称为AI产业的“米”。如果说过去的原油是工业社会的血液,那么今天的HBM则是AI社会的血液,这并不夸张。 从这个意义上说,我认为最近全北省推动的物理AI战略也是同样的背景。如果AI半导体、数据中心、制造业AX(人工智能转型)、机器人产业、智能物流和新万金产业园区结合在一起,全北省有可能成为韩国首个物理AI实证基地。半导体是大脑,而物理AI则是手和脚。如今,世界正从仅仅竞争大脑的时代,进入大脑与身体共同运作的时代。 昨日,全球市场遭遇了不小的冲击。美国半导体股的抛售潮加剧,导致SOX大幅下跌,其影响迅速传导至韩国市场。包括三星电子和SK海力士在内的半导体相关股票均出现了大幅调整,投资者的不安情绪加剧。然而,回顾市场历史,半导体产业本身就是一个波动性较大的行业。在互联网泡沫破裂、全球金融危机以及新冠疫情后的供应链冲击中,情况都是如此。但技术革命的方向几乎没有改变过。 今天,韩国股市再次开盘。市场将消化昨日的冲击。短期内,可能仍会存在不安与恐惧。然而,投资者需要在恐惧中寻找方向。重要的不是一天的股价,而是AI革命是否仍在继续。GPU需求是否消失?数据中心投资是否停止?HBM市场的增长是否减缓?如果没有,那么当前的调整很可能只是另一个周期。 股市总是会波动。然而,人类文明的大趋势是不会轻易动摇的。正如蒸汽机改变了世界,电力改变了世界,互联网改变了世界,AI也在改变着世界。而这一变化的中心,正是半导体。解读SOX不仅仅是看股价,更是看未来。 21世纪全球经济的心跳,或许并不在纽约华尔街的交易所,而是在半导体工厂的洁净室中回响。而最早传递这一心跳的指标,正是费城半导体指数SOX。 ※ 本文利用生成型AI撰写,并经过编辑审核。
2026-06-24 16:48:00 -
应用材料与台积电携手推进AI半导体技术
应用材料与台积电携手加速下一代人工智能(AI)半导体技术的开发。两家公司将以美国硅谷正在建设的EPIC中心为基地,推动共同研发,旨在加速先进工艺的创新和量产转型。 应用材料于12日宣布,已与台积电签署战略合作协议,以扩大双方的合作关系,加快AI时代半导体技术的商业化。双方计划在持续30年的合作基础上,共同开发材料工程、设备和工艺集成技术。 此次合作将围绕硅谷的EPIC(设备与工艺创新与商业化)中心进行。在这里,将开发满足数据中心和边缘环境需求的高性能、低功耗半导体的核心技术。特别是,合作将着重提高从研发到量产的技术转化速度。 双方将针对AI和高性能计算(HPC)需求的增长,开发提升先进逻辑工艺的功耗、性能和面积的技术,并共同推出实现3D晶体管和互连结构的新材料和下一代设备。此外,双方还将合作提升良率和可靠性的工艺集成技术。 随着半导体微细工艺逐渐接近极限,单一企业的技术开发已难以维持竞争力,此次合作被视为行业整体共同创新模式的典范。 应用材料董事长兼首席执行官加里·迪克森表示:“双方在半导体技术的最前沿长期合作。”他指出:“通过EPIC中心,我们将加快技术开发的速度,并应对制造复杂性。”台积电高级副总裁米维杰表示:“下一代半导体技术的核心在于材料工程和工艺集成能力,EPIC中心的合作将加速技术的商业化。” 此外,EPIC中心是一个规模约50亿美元的大型半导体设备研发设施,提供从初期研究到大规模生产的全流程协作环境。预计通过这一中心,半导体企业能够缩短技术验证和量产转型的时间。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-12 17:46:47









