
主页搜索
搜索
选择时间
搜索范围
全部的
‘房地产实验室’新闻 84个
-
 购置老旧公寓后,我亲自进行改造……半自助装修热潮
背负贷款的购房者中,半自助装修正受到欢迎。这种方式是选择必要的部分进行施工,而不是将整个工程交给一家装修公司,从而可以通过按工序直接联系不同的公司来降低装修费用。这反映了人们在降低成本的同时改善居住环境的需求。 根据10月15日的装修行业消息,最近社交媒体上,记录老旧公寓自我修缮过程的内容引起了关注。比如“30年老旧公寓自助装修”、“5万韩元改造卫生间”、“更换玄关瓷砖”等视频展示了如何在有限预算内改变家居环境。 装修方式分为自助、半自助和交钥匙三种,具体取决于施工和工序管理的责任归属。自助装修是指从材料购买到施工大部分由消费者自行完成,以降低人工成本。半自助装修则是按工序直接联系不同的公司进行施工,并协调时间安排。相比之下,交钥匙方式是将设计、材料采购、施工和工序管理全部交给一家专业公司。半自助装修的施工负担低于自助装修,但比交钥匙方式更具成本控制的灵活性,然而,消费者仍需亲自负责公司联系和时间管理。 实际上,半自助和部分装修的需求在相关统计中也有所体现。生活服务平台“隧道”数据显示,部分装修服务的请求从2021年的93万件增加到2025年的175万件,增长了88.2%。更换厨房和卫生间的请求分别增长了86%和93%。在“隧道”的用户调查中,57.6%的受访者选择部分装修的原因是“最小化成本”。 计划进行半自助装修的消费者,通常会在乙支路防山市场等地直接购买材料。然而,由于以材料销售为主,可能需要单独联系施工公司,因此需考虑额外的人工成本。施工公司可以通过材料购买处介绍或通过“隧道”等施工中介平台找到。 半自助装修中最大的变量是时间管理。由于需要联系不同的公司进行各个工序,如果某一工序延误,后续工作也会相继推迟。电气工程、墙纸和地板施工等必须按照既定顺序进行。如果工序顺序颠倒,可能需要重新施工或导致后续工作延误,从而影响整体装修进度。协调拆除、设备、瓷砖、墙纸等施工顺序,并匹配各公司工作日期的任务也由消费者负责。 在施工当天,如果公司取消日程或工作进度比预期延迟,消费者也需亲自应对。此外,还需关注电梯和公共区域的保护、废物处理、工序间的清洁等细节,时间压力不小。在施工过程中产生的噪音和邻里投诉也需自行管理。此外,如果不事先明确施工范围、材料规格、额外费用和缺陷修复责任,可能会导致与公司的争议。 为此,有专家咨询服务的半自助装修咨询服务应运而生。消费者可以以低于交钥匙方式的成本获得施工相关咨询,并根据设计图讨论设计或获得专业施工团队的介绍。 然而,许多经历了半自助装修过程的人表示,因承受了很大压力而不推荐这种方式。他们认为,拆除、废物处理、保护、额外施工费用,以及时间和精力的投入都需要综合考虑。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 02:04:10 -
 用山房价回升,首尔房价连续88周上涨,涨幅扩大
首尔公寓价格连续88周上涨,并且涨幅在过去两周内扩大。最近连续两周下跌的龙山区也实现了回升。在江南三区持续下跌的情况下,中浪、成北、西大门等外环地区正在推动首尔整体的上涨趋势。 根据韩国房地产院于10月15日发布的《2026年10月第二周(截至12日)周公寓价格动态》,首尔公寓的成交价格较上周上涨了0.16%。在经历了六周的下跌后,上涨幅度连续两周扩大。 龙山区本周上涨0.03%,实现了三周以来的首次回升。这反映了与江南三区一起调整的汉江沿岸高价区域再次出现的上涨交易价格指数。 汉江以北的14个区平均上涨0.31%。中浪区(0.42%)主要受新内、上峰洞中小型公寓的推动,成北区(0.41%)则主要集中在东岩、正陵洞的大型小区。西大门区(0.40%)、道峰区(0.39%)和诺原区(0.37%)也记录了较高的涨幅。 汉江以南的11个区平均涨幅仅为0.04%。不过,金川区(0.36%)在时兴、独山洞,九老区(0.34%)在九老、信土林洞的交通枢纽,观岳区(0.34%)在奉天、信林洞等地也出现了上涨。江南区(-0.35%)和瑞草区(-0.27%)已连续10周下跌,松坡区(-0.21%)则连续6周下跌。 房地产院表示:“虽然出现了一些下调的房源,导致了下跌交易的出现,但在受欢迎的大型小区和中小型公寓、交通枢纽等地,成交价格仍然上涨。” 租赁市场也持续上涨。首尔公寓的租金较上周上涨0.18%。成北区(0.39%)、诺原区(0.38%)、中浪区(0.37%)、麻浦区(0.27%)等地的上涨趋势尤为明显。首都圈的租金上涨了0.18%,地方则上涨了0.04%。 南赫宇我们的银行房地产研究院表示:“成北、东大门、江西、西大门区等首尔中位价格区域由于买卖和租赁房源不足,卖方报价难以下调。”他还指出:“随着贷款负担加重,实际需求者正逐渐转向相对价格较低的首尔外环或京畿道热门地区。” 然而,尽管龙山区实现了回升,但对高价住宅市场的前景仍不乐观。南研究员表示:“江南三区在40亿韩元以上的高价公寓集中区域出现了价格调整。”他还指出:“包括龙山区在内的汉江带由于高价住宅的贷款限制和税制不确定性,交易放缓,短期内价格疲软的可能性依然存在。”
2026-10-15 23:04:00 -
 全国公寓入驻前景恶化,首都圈却上涨…首尔100线恢复
全国公寓入驻前景指数下降,但以首尔为中心的首都圈却显示出显著的上涨趋势,地区间的温差愈发明显。随着首尔外环和京南地区中低价公寓的交易需求扩大,市场对首都圈新建公寓的入驻条件充满期待。 15日,住宅产业研究院(주산연)针对住宅开发商进行的问卷调查显示,本月全国公寓入驻前景指数为82.6,较上月下降5.0点。 入驻前景指数是住宅开发商对购房者正常支付尾款并顺利入驻的预期指标。指数低于100表示对入驻市场的负面预期,高于100则表示积极预期占主导。 从地区来看,首都圈的入驻前景指数为98.2,较上月(81.0)上涨17.2点。首尔的指数上涨17.7点,达到108.3,超过了基准线100。仁川上涨23.9点,达到89.2,京畿上涨10.2点,达到97.2。 住宅产业研究院表示:“首尔外环和京南地区的中低价公寓上涨趋势扩散,因租赁房源不足而导致的购房需求转变,进一步增强了对新建公寓入驻条件的期待。”同时指出:“仁川上月下降18.5点,基数效应也起到了作用。” 相对而言,地方的入驻前景普遍恶化。大城市的入驻前景指数为86.6,较上月下降6.3点。光州从107.1下降至88.2,降幅最大,下降18.9点。釜山也从80.0下降至68.4,下降11.6点,大田(85.7→81.2)和大邱(85.0→81.8)分别下降4.5点和3.2点。蔚山和世宗则保持在100.0,与上月持平。 道地区的入驻前景指数为73.9,较上月下降12.1点。庆南从100.0下降至80.0,下降20.0点,前北(100.0→81.8)、忠南(91.6→76.9)、庆北(91.6→78.5)、忠北(85.7→75.0)也均出现了两位数的降幅。济州(66.6→56.2)、江原(75.0→70.0)、全南(77.7→72.7)也有所下降。 另一方面,上个月全国公寓的实际入驻率为68.2%,较8月上升8.7个百分点。首都圈的入驻率从80.8%下降至79.8%,下降1.0个百分点,而非首都圈的四大广域市及光州、世宗则从55.5%上升至60.8%,上升5.3个百分点。其他地区也从51.6%上升至69.4%,上升17.8个百分点。 未入驻的主要原因是尾款贷款未获批,占比37.0%。其次是原有住房出售延迟(31.5%)、未能找到租户(14.8%)、分销权出售延迟(5.6%)。 住宅产业研究院表示:“9月入驻量减少,导致非首都圈的入驻率显著上升,但这并不意味着购房者的资金筹集或原有住房出售条件有所改善。”并指出:“在贷款监管政策和首都圈集中现象持续的情况下,预计10月入驻量将再次增加,因此需要对入驻条件进行仔细检查,特别是在入驻量集中的地区。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 20:04:10 -
 【10·15一周年】续租仍上涨,搬家需额外8000万韩元……首尔租户面临双重负担
政府在一年前发布的“10·15房地产政策”将首尔全境划为调控区域和土地交易许可区,但首尔租户的居住费用负担依然沉重。首尔公寓的中位数租金在一年内上涨了6000万韩元,即使留在原有住房中,保证金的上涨也难以避免。随着月租价格的同步上涨,尽管实施了高强度的调控措施,租赁市场的负担依然难以减轻。 根据14日韩国房地产院的数据,2026年8月首尔公寓的中位数租金为5亿6000万韩元,比去年8月的4亿9800万韩元上涨了6200万韩元(12.4%)。中位数价格是指将所有住房按价格顺序排列后位于中间的价格。 以通常的租赁合同期限2年为基准,租户的负担更加明显。2024年8月首尔公寓的中位数租金为4亿8000万韩元,与今年8月(5亿6000万韩元)相比上涨了8000万韩元(16.7%)。这意味着两年前签订租赁合同的租户在合同到期后寻找新房时,必须承担上涨的市场价格。 尤其是松坡区的公寓平均租金从2024年8月的7亿5734万韩元上涨至今年8月的9亿4137万韩元,涨幅达到1亿8403万韩元(24.3%)。江东区在同一时期也从5亿82万韩元上涨至6亿375万韩元,涨幅为1亿293万韩元(20.6%)。永登浦区和城北区的租金分别上涨了9954万韩元(18.3%)和8401万韩元(18.7%)。 政府在去年10月将首尔全境及部分京畿道地区指定为调控区域、投机过热地区和土地交易许可区。通过缩小住房抵押贷款额度和对单一住房的租赁贷款实施总债务偿还比率(DSR)监管等措施,加强了对住房市场整体需求的管理。然而,实施一年后,首尔租赁市场的租金上涨仍然给租户带来了资金压力。 根据《亚洲经济》在8月对国土交通部实际交易价格公开系统中报告的首尔公寓租赁合同的分析,未使用续租要求权的协议中,44.6%的保证金上涨超过5%。保证金上涨超过10%的合同也占27.1%。这表明,无论是新租赁合同还是延续现有合同,租金上涨都转嫁给了租户。 对于已经使用续租要求权的租户来说,负担可能更重。根据《住房租赁保护法》,行使续租要求权时,原则上保证金的上涨限制在5%以内,但在续租要求权用尽后与房东重新协商合同时,这一上限可能不再适用。在租金上涨期间,合同到期的租户面临的保证金上涨压力可能更大。 KB国民银行房地产首席专家金孝善表示:“租金持续上涨,现有合同与周边市场价格的差距越来越大。租户在合同到期后需要寻找其他房屋时,难以用现有保证金找到条件相似的住房,因此出现了即使保证金上涨也与房东达成协议延长合同的情况。” 为了减轻租金负担,转向月租的租户情况也并无太大改善。今年8月,首尔公寓的中位数月租金为138万韩元,比去年(120万韩元)上涨了18万韩元(15.0%)。同一时期,中位数月租保证金也从1亿1000万韩元上涨至1亿2000万韩元,涨幅为1000万韩元(9.1%)。即使选择月租以减轻一次性资金压力,每月的居住费用也在增加。 然而,借贷维持租赁也并不容易。租赁贷款的可用金额因担保机构的担保限额和金融机构的审查标准而异。保证金上涨并不意味着贷款额度会相应增加,因此难以通过贷款来补充额外的保证金的租户可能需要投入自有资金或寻找其他融资方案。 世宗大学房地产AI融合学科教授申宝妍表示:“难以承担保证金上涨的租户只能寻找额外贷款,但政策性金融的使用条件较为严格,因此可能会选择利率相对较高的贷款。如果通过贷款筹集资金变得更加困难,租户可能会转向保证金租赁的月租。” 专家们指出,为了稳定租赁市场,亟需扩大供应。尤其是在新公寓入驻量不足的情况下,若再加上整治项目的搬迁需求,租金上涨的压力可能会进一步加大。 申教授表示:“在租赁房源不足的情况下,整治项目的搬迁需求叠加,租金上涨率可能超过房价上涨率。在住房供应充足之前,应继续对遵守租金上涨限制等义务的租赁经营者给予税收优惠,以促进租赁住房的供应。”
2026-10-15 01:08:10 -
 尽管交易受限,房价和租金仍上涨10%…外郊和租赁市场压力加大
政府将首尔全境划定为监管区域和土地交易许可区,并提高贷款门槛,旨在抑制购房需求以稳定房价。然而,自“10·15房地产政策”实施一年以来,首尔的公寓价格和租金均上涨了约10%。尽管交易量减少,但并未导致价格稳定,中低价和外郊房产的购房需求有所转移,同时租赁市场的居住成本也在加大。 10·15政策的重点是将首尔全境指定为监管区域,并扩大土地交易许可区,同时根据房价差异调整住房抵押贷款限额,以抑制购房需求。然而,一年后市场的交易和价格却呈现出不同步的现象。 根据韩国房地产院的数据,自政策实施后,去年10月第三周至本月第一周,首尔公寓的成交价格上涨了10.42%,超过了政策实施前一年6.61%的涨幅。同一时期,租金也上涨了9.96%。 根据《亚洲经济》对国土交通部实际交易数据的分析,在政策前后相同小区、相同面积的首尔公寓中位交易价格上涨了12.7%。汉江带的七个区(城东、麻浦、铜雀、阳川、永登浦、广津、江东)上涨了19.1%,江南三区和龙山区上涨了12.1%,其他地区上涨了10.5%。 在中低价和外郊地区,交易和价格均有所上涨。诺原、道峰、中浪、金川等地在政策实施后交易量增加,成北区公寓价格上涨了16.52%,西大门区上涨了14.40%,江西区上涨了14.39%,九老区上涨了13.69%,诺原区上涨了12.52%,均超过了首尔的平均涨幅。 由于高价住房的贷款限额大幅减少,购房需求转向相对贷款能力较强的中低价住房。尽管核心区域的交易受到抑制,但需求并未消失,而是转向可购价格区间和地区,出现了“气球效应”。 在租赁市场,房源减少的情况持续。根据房地产平台Ashi的数据,截至14日,首尔公寓的租赁房源为20520套,比一年前减少了13.8%;月租房源也从19183套减少到17148套,下降了10.7%。京畿道的租赁房源减少幅度更大,分别下降了37.8%和47.2%。 房源减少的原因包括入驻量不足等多种因素,但土地交易许可区的实际居住义务和进入买卖市场的困难也对租赁市场产生了影响。随着租金和月租的上涨,监管的负担正在转嫁给无房者的居住成本。 新保妍教授表示:“中低价住房及其所在地区的租赁市场最为不稳定”,并指出“未来如果再加上首尔整治项目的搬迁需求,租赁市场的不安可能会加剧”。她建议:“现在是稳定租赁市场的关键时期”,并提议将租赁保证金上涨率5%的上限保持在2030年之前的注册租赁经营者享受税收优惠。 高俊锡教授也指出:“单靠扩大土地交易许可区并不能稳定房价,还需关注租赁房源不足和注册租赁经营者制度等租赁供应条件。”
2026-10-15 01:04:00 -
 首尔分销前景指数三个月来首次恢复基准线,地方市场普遍下滑
全国公寓分销市场的商家期待感在一个月内再次下降,而首尔的分销前景指数则在三个月内首次超过基准线100。随着租房困境的加剧和公寓价格的持续上涨,首都圈的分销市场期待感有所提升,反观地方市场则因未售出房源的积压和需求萎缩而出现负面预期。 根据13日住宅产业研究院对住宅商家的调查,10月全国公寓分销前景指数为82.3,较上月的86.3下降了4.0点。 分销前景指数以100为基准,超过100表示对未来分销市场的乐观预期较多,低于100则表示负面预期占据主导。 按区域划分,首都圈的指数从上月的84.0上升至92.0,增加了8.0点,而非首都圈则从86.8下降至80.2,下降了6.6点。 特别是首尔的指数从上月的93.9上升了11.8点,达到了105.7,首次超过基准线100。虽然仁川从74.1上升至83.3,增加了9.2点,京畿则从83.9上升至86.8,增加了2.9点,但仍低于基准线。 这被解读为尽管在7、8月连续加息和贷款限制带来了资金筹措的压力,但由于租房困境加剧以及以首尔非江南地区为中心的公寓价格上涨,商家的分销市场期待感有所改善。 根据韩国房地产院的数据,10月第一周首都圈公寓的成交价格较上周上涨了0.14%,首尔上涨了0.12%。首尔的公寓成交价格已连续87周上涨。 相反,非首都圈中,除了全南和世宗,其他所有地区的分销前景指数均有所下降。庆北的指数从上月的100.0下降至76.5,下降幅度最大,达23.5点。接下来是强忍(-13.3点)、庆南(-11.2点)、大田(-11.1点)、釜山(-9.7点)等地区。 此外,蔚山和忠北分别下降了7.1点,大邱下降6.4点,忠南下降6.0点,全北下降5.4点,光州下降5.3点,济州下降4.4点。相对而言,全南的指数从60.0上升至76.9,增加了16.9点,世宗则从92.3上升至93.3,增加了1.0点。 住宅产业研究院表示:“地方市场因未售出房源的积压和住房需求的萎缩,加上贷款限制带来的资金筹措压力,导致各大城市和地区的前景指数均出现下降。”并指出:“最近地方公寓成交价格保持平稳,与首都圈存在差异。” 研究院还补充道:“需要关注即将于22日举行的韩国银行基准利率决定、税制改革方案的国会审议以及首都圈新公共土地的发布等政府住房供应政策的推进情况,以及地方未售出房源的趋势对分销市场的影响。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 20:04:00 -
 LH租赁住房突破150万套,家庭年均节省392万元居住费用
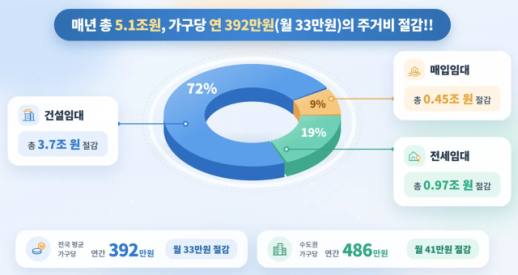
韩国土地住房公社(LH)运营的租赁住房数量已超过150万套。由于以市场租金的45%水平供应,入住家庭每年约可节省392万元的居住费用。 LH于12日表示,运营中的建筑租赁、购买租赁和租赁租赁等租赁住房数量已突破150万套。 LH的租赁住房库存量在过去10年中增加了55万5000套,截至2026年8月已超过150万套。这一数字占国内10年以上长期公共租赁住房总库存195万套的77%。 居住在LH租赁住房的家庭人数约为266万,超过大邱广域市约235万的人口,占我国总人口约5161万的5.1%。 LH租赁住房的租赁条件为市场租金的45%水平。根据这一标准计算,家庭每年节省的居住费用约为392万元,月均33万元。这相当于2024年单身家庭月均生活费用169万元的约20%。 在首都圈,由于租赁市场紧张,居住费用的节省效果更为显著。首都圈LH租赁住房入住家庭的居住费用节省额约为486万元,月均41万元。 根据整体家庭的统计,年均居住费用节省总额约为5万1000亿元。这相当于2026年国土交通部住房城市福利领域预算41万7000亿元的12%。 LH租赁住房还发挥着长期居住安全网的作用。入住者的平均居住时间为7.3年,是全国一般租赁家庭平均居住时间3.6年的两倍以上。 入住者中女性家庭占49.4%,其次是单身家庭42.8%、低收入家庭38.5%和老年家庭34.0%。按收入标准,10个收入分位中1至4分位的家庭占所有入住者的约70%。 LH还在推进居住质量的改善。LH租赁住房的平均居住面积为44㎡,比国土交通部规定的3人家庭最低居住面积36㎡宽20%以上。 LH每年对建成超过15年的永久和国民租赁等老旧住房进行9000套的改造和160多个小区的设施改善项目。根据2025年的满意度调查,完成维修的租赁住房入住者的满意度达到了98分。 今年,LH计划供应总计7万5000套建筑、购买和租赁租赁住房。建筑租赁方面,计划供应1万1669套,第四季度将招募包括果川知识信息城S-12的1424套和九里葛梅站A-1的609套在内的首都圈3612套,整体全国4721套的入住者。 购买租赁方面,今年目标供应2万6000套。LH为了快速供应,将定期招募方式改为地区性不定期招募。租赁租赁方面,目标供应3万8000套,目前正在进行常态招募。 LH根据政府的住房供应政策,计划在2027年至2030年间每年在首都圈供应超过14万套的建筑、购买和租赁型租赁住房。 在租赁市场不稳定和居住费用负担持续的情况下,LH租赁住房不仅是简单的供应数量,更成为降低民众居住费用的核心安全网。 LH社长李成勋表示:“我们将基于150万套租赁住房,持续为女性、青年等提供低成本的居住安全网,并将积极努力扩大供应,例如在第三期新城等优质地段引入普遍型租赁住房,以配合政府的居住稳定计划。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-12 18:40:10 -
 【统计看房地产】首尔房价再次扩大涨幅…成北上涨15%,京南也表现强劲
首尔公寓价格连续87周上涨,且在6周后再次扩大涨幅。去年以江南地区为中心的上涨趋势,今年则转向成北、西大门、江南等非江南地区。京南地区的主要居住区,如水原永通区和城南分塘区,价格也持续强劲上涨。根据韩国房地产院在10月8日发布的《2026年10月第一周(截至5日)公寓价格动态》显示,首尔公寓的成交价格较上周上涨0.12%。这一涨幅比上周的0.09%扩大了0.03个百分点,结束了自8月第四周(0.29%)以来连续5周的涨幅放缓趋势。自去年2月第一周以来,首尔公寓价格已连续87周上涨。 非江南地区主导上涨…成北今年上涨15.21%各自治区的走势出现分化。江南区(-0.34%)在大治、狎鸥亭等主要小区连续8周下跌,西大门区(-0.27%)在半浦、潼川洞也持续下滑。松坡区(-0.19%)和龙山区(-0.01%)也延续了下跌趋势。相反,西大门区(0.36%)在北加佐、洪恩洞,强北区(0.35%)在美亚、须有洞的地铁沿线则出现上涨。金川区(0.34%)在独山、施兴洞的大型小区,观岳区(0.33%)在奉天、信林洞,九老区(0.28%)在开封、九老洞也有所上涨。今年的累计涨幅在地区间差异更加明显。首尔公寓价格今年上涨8.31%,比去年同期(5.53%)的涨幅高出2.78个百分点。成北区今年累计涨幅达到15.21%,成为首尔25个自治区中涨幅最高的地区。西大门区(12.81%)、江南区(12.24%)、九老区(12.07%)、诺原区(11.86%)、东大门区(11.76%)、观岳区(11.73%)等也均录得两位数的涨幅。中区(11.02%)、强北区(10.46%)、永登浦区(10.42%)、中浪区(10.31%)也在此列,总共有11个区。去年同期录得两位数涨幅的地区有松坡区(13.98%)、城东区(12.03%)、西大门区(10.86%)、江南区(10.73%)等4个地区。然而,今年这些地区均未能保持两位数的涨幅。江南区今年累计下降0.60%,西大门区(1.09%)、松坡区(4.94%)、城东区(7.79%)的涨幅也相对较低。 水原永通、城南分塘强劲…京南地区涨势扩散在京南地区,主要居住区的公寓价格持续上涨。尤其是半导体行业从业者的购房需求和地区间价格差异引发的换房潮对市场产生了影响。本周水原永通区的公寓价格上涨0.62%,在京南主要地区中涨幅较高。永通、望浦洞的小型公寓价格上涨明显。城南分塘区(0.56%)在水内、正自动,安阳东区(0.41%)在比山、湖溪洞也有所上涨。汉南市和龙仁器兴区也分别上涨0.35%。随着水原等主要地区的价格上涨,周边地区的需求也出现转移。华城病点区域(0.33%)和乌山市(0.19%)等地也确认了上涨趋势。这表明,部分需求可能流入相对房价较低的地区。南赫宇我们的银行房地产研究院表示:“具备资金实力的半导体从业者或换房需求者的活动导致京南地区内高端房价强劲上涨。”他分析称:“水原短期内价格急剧上涨,使得分塘和威来新城市等原本受欢迎地区的价格吸引力上升,从而吸引了换房需求。”水原的购房热潮可能扩散到首尔等首都圈其他地区。寻找价格竞争力较强的居住地的需求可能会增加,尤其是在能够通勤到半导体工厂的区域。南研究员指出:“如果光桥的新建主要公寓与松坡区文正洞的公寓价格相近,那么偏好首尔和江南三区的半导体从业者可能会选择可以乘坐班车通勤的文正洞。”他表示:“水原引发的流动性效应可能在中长期内支撑25亿韩元以下的首尔等首都圈住房价格。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-09 15:04:00 -
 首尔房价再次上涨,成北区今年已上涨15%
首尔公寓价格在六周内扩大上涨幅度,再次呈现上升趋势。今年以来,成北区公寓价格已上涨超过15%,在首尔25个自治区中,有11个地区的涨幅达到了两位数。根据韩国房地产院于10月8日发布的《2026年10月第一周(截至5日)公寓价格动态》报告,首尔公寓的成交价格较上周上涨了0.12%。这一涨幅比上周的0.09%扩大了0.03个百分点,结束了前五周的涨幅放缓趋势。首尔公寓价格已连续87周上涨,今年累计涨幅为8.31%。从各自治区来看,成北区以15.21%的涨幅位居首尔25个区之首。西大门区(12.81%)、江西区(12.24%)、九老区(12.07%)、诺原区(11.86%)、东大门区(11.76%)、观岳区(11.73%)等11个区的累计涨幅均达到了两位数。与去年相比,今年的情况截然不同。去年同期,公寓价格上涨超过10%的地区仅有成东、瑞草、江南和松坡四个区。而今年,两位数上涨的地区增至11个,去年涨幅较大的四个区均被排除在外。特别是江南区,今年累计下降了0.60%,而瑞草区的涨幅仅为1.09%。本周,非江南地区的上涨幅度进一步扩大。观岳区的涨幅从上周的0.21%增至0.33%,金川区从0.25%增至0.34%。九老区(0.20%→0.28%)和麻浦区(0.08%→0.22%)的涨幅也有所增加。相反,江南区(-0.56%→-0.34%)和瑞草区(-0.33%→-0.27%)继续下跌,但跌幅有所缩小。东北地区的整体涨幅从上周的0.28%小幅下降至0.27%,各地区之间存在差异。在租赁市场上,租金上涨的速度超过了成交价格。今年以来,首尔公寓的租金上涨了8.35%,超过了成交价格的累计涨幅(8.31%)。与去年同期的成交价格上涨5.53%、租金上涨1.87%相比,情况发生了变化。特别是东北地区的累计租金涨幅为11.44%,高于成交价格的涨幅(11.09%)。在各自治区中,成北区(14.08%)、诺原区(13.52%)、江北区(10.94%)、成东区(10.84%)、道峰区(10.82%)等五个区的租金涨幅均达到了两位数。本周,首尔公寓的租金与上周持平,均上涨0.16%。尽管部分地区因入驻量的影响价格有所下降,但由于学区和交通条件良好的地区租赁需求持续,整体上涨趋势得以保持。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 23:04:10 -
 8月首尔办公楼交易额7180亿韩元,办公交易量激增3.6倍
根据房地产平台的分析,8月首尔办公楼的交易量和交易金额较上月有所下降,但个别办公室的交易量却激增超过3倍。尤其是办公交易集中在马曲洞新建的知识产业中心,交易量创下自2021年以来的月度最高纪录,但交易金额却大幅减少。 8日,房地产平台分析了国土交通部的实际交易数据,结果显示,8月首尔办公楼的交易量为7宗,较上月的8宗下降了12.5%。交易金额也从9834亿韩元降至7180亿韩元,下降了27.0%。 然而,与去年同月(3宗·737亿韩元)相比,交易量增长了133.3%,交易金额增长了874.5%。特别是交易金额是自2021年至今每年8月的最大规模,1000亿韩元以上的办公楼交易也达到了3宗。最高价交易为麻浦区西桥洞的“KORNER 136大厦”,成交价为2520亿韩元。 按区域划分,江南·瑞草区域(GBD)的交易金额从上月的5230亿韩元降至640亿韩元,下降了87.8%。钟路·中区区域(CBD)为1280亿韩元,永登浦·麻浦区域(YBD)为3280亿韩元,分别较上月增长了3.0%和0.2%。 相反,集合建筑的办公室交易量为510宗,较上月的143宗激增256.6%。这是自2021年以来的月度最高交易量。然而,交易金额从1兆953亿韩元降至741亿韩元,下降了93.2%。与去年同月(114宗·429亿韩元)相比,交易量增长了347.4%,交易金额增长了72.6%。 办公室交易的激增主要受到强西区马曲洞新建知识产业中心的影响。在总共510宗交易中,444宗(87.1%)发生在该知识产业中心。因此,江南·瑞草、钟路·中区、永登浦·麻浦等主要商务区域以外的其他地区的交易量从上月的87宗增至479宗,增长了450.6%。 买方主体大多为法人。8月交易的7宗办公楼均由法人购买,办公室交易中,510宗中有463宗(90.8%)由法人购得。 此外,8月国内房地产投资信托(REITs)资产总额为129兆5100亿韩元,较上月增长1.7%。其中,办公资产为43兆9200亿韩元,较上月增长0.5%,同比增长21.3%。 房地产平台代表郑秀敏表示:“8月首尔办公楼市场的交易量和交易金额较上月下降,但交易金额是2021年至2026年各年度8月交易金额中的最大规模,并且有3宗交易金额超过1000亿韩元的办公楼。同时,办公室的交易量达到510宗,其中444宗发生在马曲洞新建知识产业中心,创下自2021年以来的月度最高交易量,但交易金额仅为741亿韩元。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 19:24:00
-
购置老旧公寓后,我亲自进行改造……半自助装修热潮
背负贷款的购房者中,半自助装修正受到欢迎。这种方式是选择必要的部分进行施工,而不是将整个工程交给一家装修公司,从而可以通过按工序直接联系不同的公司来降低装修费用。这反映了人们在降低成本的同时改善居住环境的需求。 根据10月15日的装修行业消息,最近社交媒体上,记录老旧公寓自我修缮过程的内容引起了关注。比如“30年老旧公寓自助装修”、“5万韩元改造卫生间”、“更换玄关瓷砖”等视频展示了如何在有限预算内改变家居环境。 装修方式分为自助、半自助和交钥匙三种,具体取决于施工和工序管理的责任归属。自助装修是指从材料购买到施工大部分由消费者自行完成,以降低人工成本。半自助装修则是按工序直接联系不同的公司进行施工,并协调时间安排。相比之下,交钥匙方式是将设计、材料采购、施工和工序管理全部交给一家专业公司。半自助装修的施工负担低于自助装修,但比交钥匙方式更具成本控制的灵活性,然而,消费者仍需亲自负责公司联系和时间管理。 实际上,半自助和部分装修的需求在相关统计中也有所体现。生活服务平台“隧道”数据显示,部分装修服务的请求从2021年的93万件增加到2025年的175万件,增长了88.2%。更换厨房和卫生间的请求分别增长了86%和93%。在“隧道”的用户调查中,57.6%的受访者选择部分装修的原因是“最小化成本”。 计划进行半自助装修的消费者,通常会在乙支路防山市场等地直接购买材料。然而,由于以材料销售为主,可能需要单独联系施工公司,因此需考虑额外的人工成本。施工公司可以通过材料购买处介绍或通过“隧道”等施工中介平台找到。 半自助装修中最大的变量是时间管理。由于需要联系不同的公司进行各个工序,如果某一工序延误,后续工作也会相继推迟。电气工程、墙纸和地板施工等必须按照既定顺序进行。如果工序顺序颠倒,可能需要重新施工或导致后续工作延误,从而影响整体装修进度。协调拆除、设备、瓷砖、墙纸等施工顺序,并匹配各公司工作日期的任务也由消费者负责。 在施工当天,如果公司取消日程或工作进度比预期延迟,消费者也需亲自应对。此外,还需关注电梯和公共区域的保护、废物处理、工序间的清洁等细节,时间压力不小。在施工过程中产生的噪音和邻里投诉也需自行管理。此外,如果不事先明确施工范围、材料规格、额外费用和缺陷修复责任,可能会导致与公司的争议。 为此,有专家咨询服务的半自助装修咨询服务应运而生。消费者可以以低于交钥匙方式的成本获得施工相关咨询,并根据设计图讨论设计或获得专业施工团队的介绍。 然而,许多经历了半自助装修过程的人表示,因承受了很大压力而不推荐这种方式。他们认为,拆除、废物处理、保护、额外施工费用,以及时间和精力的投入都需要综合考虑。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 02:04:10 -
用山房价回升,首尔房价连续88周上涨,涨幅扩大
首尔公寓价格连续88周上涨,并且涨幅在过去两周内扩大。最近连续两周下跌的龙山区也实现了回升。在江南三区持续下跌的情况下,中浪、成北、西大门等外环地区正在推动首尔整体的上涨趋势。 根据韩国房地产院于10月15日发布的《2026年10月第二周(截至12日)周公寓价格动态》,首尔公寓的成交价格较上周上涨了0.16%。在经历了六周的下跌后,上涨幅度连续两周扩大。 龙山区本周上涨0.03%,实现了三周以来的首次回升。这反映了与江南三区一起调整的汉江沿岸高价区域再次出现的上涨交易价格指数。 汉江以北的14个区平均上涨0.31%。中浪区(0.42%)主要受新内、上峰洞中小型公寓的推动,成北区(0.41%)则主要集中在东岩、正陵洞的大型小区。西大门区(0.40%)、道峰区(0.39%)和诺原区(0.37%)也记录了较高的涨幅。 汉江以南的11个区平均涨幅仅为0.04%。不过,金川区(0.36%)在时兴、独山洞,九老区(0.34%)在九老、信土林洞的交通枢纽,观岳区(0.34%)在奉天、信林洞等地也出现了上涨。江南区(-0.35%)和瑞草区(-0.27%)已连续10周下跌,松坡区(-0.21%)则连续6周下跌。 房地产院表示:“虽然出现了一些下调的房源,导致了下跌交易的出现,但在受欢迎的大型小区和中小型公寓、交通枢纽等地,成交价格仍然上涨。” 租赁市场也持续上涨。首尔公寓的租金较上周上涨0.18%。成北区(0.39%)、诺原区(0.38%)、中浪区(0.37%)、麻浦区(0.27%)等地的上涨趋势尤为明显。首都圈的租金上涨了0.18%,地方则上涨了0.04%。 南赫宇我们的银行房地产研究院表示:“成北、东大门、江西、西大门区等首尔中位价格区域由于买卖和租赁房源不足,卖方报价难以下调。”他还指出:“随着贷款负担加重,实际需求者正逐渐转向相对价格较低的首尔外环或京畿道热门地区。” 然而,尽管龙山区实现了回升,但对高价住宅市场的前景仍不乐观。南研究员表示:“江南三区在40亿韩元以上的高价公寓集中区域出现了价格调整。”他还指出:“包括龙山区在内的汉江带由于高价住宅的贷款限制和税制不确定性,交易放缓,短期内价格疲软的可能性依然存在。”
2026-10-15 23:04:00 -
全国公寓入驻前景恶化,首都圈却上涨…首尔100线恢复
全国公寓入驻前景指数下降,但以首尔为中心的首都圈却显示出显著的上涨趋势,地区间的温差愈发明显。随着首尔外环和京南地区中低价公寓的交易需求扩大,市场对首都圈新建公寓的入驻条件充满期待。 15日,住宅产业研究院(주산연)针对住宅开发商进行的问卷调查显示,本月全国公寓入驻前景指数为82.6,较上月下降5.0点。 入驻前景指数是住宅开发商对购房者正常支付尾款并顺利入驻的预期指标。指数低于100表示对入驻市场的负面预期,高于100则表示积极预期占主导。 从地区来看,首都圈的入驻前景指数为98.2,较上月(81.0)上涨17.2点。首尔的指数上涨17.7点,达到108.3,超过了基准线100。仁川上涨23.9点,达到89.2,京畿上涨10.2点,达到97.2。 住宅产业研究院表示:“首尔外环和京南地区的中低价公寓上涨趋势扩散,因租赁房源不足而导致的购房需求转变,进一步增强了对新建公寓入驻条件的期待。”同时指出:“仁川上月下降18.5点,基数效应也起到了作用。” 相对而言,地方的入驻前景普遍恶化。大城市的入驻前景指数为86.6,较上月下降6.3点。光州从107.1下降至88.2,降幅最大,下降18.9点。釜山也从80.0下降至68.4,下降11.6点,大田(85.7→81.2)和大邱(85.0→81.8)分别下降4.5点和3.2点。蔚山和世宗则保持在100.0,与上月持平。 道地区的入驻前景指数为73.9,较上月下降12.1点。庆南从100.0下降至80.0,下降20.0点,前北(100.0→81.8)、忠南(91.6→76.9)、庆北(91.6→78.5)、忠北(85.7→75.0)也均出现了两位数的降幅。济州(66.6→56.2)、江原(75.0→70.0)、全南(77.7→72.7)也有所下降。 另一方面,上个月全国公寓的实际入驻率为68.2%,较8月上升8.7个百分点。首都圈的入驻率从80.8%下降至79.8%,下降1.0个百分点,而非首都圈的四大广域市及光州、世宗则从55.5%上升至60.8%,上升5.3个百分点。其他地区也从51.6%上升至69.4%,上升17.8个百分点。 未入驻的主要原因是尾款贷款未获批,占比37.0%。其次是原有住房出售延迟(31.5%)、未能找到租户(14.8%)、分销权出售延迟(5.6%)。 住宅产业研究院表示:“9月入驻量减少,导致非首都圈的入驻率显著上升,但这并不意味着购房者的资金筹集或原有住房出售条件有所改善。”并指出:“在贷款监管政策和首都圈集中现象持续的情况下,预计10月入驻量将再次增加,因此需要对入驻条件进行仔细检查,特别是在入驻量集中的地区。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 20:04:10 -
【10·15一周年】续租仍上涨,搬家需额外8000万韩元……首尔租户面临双重负担
政府在一年前发布的“10·15房地产政策”将首尔全境划为调控区域和土地交易许可区,但首尔租户的居住费用负担依然沉重。首尔公寓的中位数租金在一年内上涨了6000万韩元,即使留在原有住房中,保证金的上涨也难以避免。随着月租价格的同步上涨,尽管实施了高强度的调控措施,租赁市场的负担依然难以减轻。 根据14日韩国房地产院的数据,2026年8月首尔公寓的中位数租金为5亿6000万韩元,比去年8月的4亿9800万韩元上涨了6200万韩元(12.4%)。中位数价格是指将所有住房按价格顺序排列后位于中间的价格。 以通常的租赁合同期限2年为基准,租户的负担更加明显。2024年8月首尔公寓的中位数租金为4亿8000万韩元,与今年8月(5亿6000万韩元)相比上涨了8000万韩元(16.7%)。这意味着两年前签订租赁合同的租户在合同到期后寻找新房时,必须承担上涨的市场价格。 尤其是松坡区的公寓平均租金从2024年8月的7亿5734万韩元上涨至今年8月的9亿4137万韩元,涨幅达到1亿8403万韩元(24.3%)。江东区在同一时期也从5亿82万韩元上涨至6亿375万韩元,涨幅为1亿293万韩元(20.6%)。永登浦区和城北区的租金分别上涨了9954万韩元(18.3%)和8401万韩元(18.7%)。 政府在去年10月将首尔全境及部分京畿道地区指定为调控区域、投机过热地区和土地交易许可区。通过缩小住房抵押贷款额度和对单一住房的租赁贷款实施总债务偿还比率(DSR)监管等措施,加强了对住房市场整体需求的管理。然而,实施一年后,首尔租赁市场的租金上涨仍然给租户带来了资金压力。 根据《亚洲经济》在8月对国土交通部实际交易价格公开系统中报告的首尔公寓租赁合同的分析,未使用续租要求权的协议中,44.6%的保证金上涨超过5%。保证金上涨超过10%的合同也占27.1%。这表明,无论是新租赁合同还是延续现有合同,租金上涨都转嫁给了租户。 对于已经使用续租要求权的租户来说,负担可能更重。根据《住房租赁保护法》,行使续租要求权时,原则上保证金的上涨限制在5%以内,但在续租要求权用尽后与房东重新协商合同时,这一上限可能不再适用。在租金上涨期间,合同到期的租户面临的保证金上涨压力可能更大。 KB国民银行房地产首席专家金孝善表示:“租金持续上涨,现有合同与周边市场价格的差距越来越大。租户在合同到期后需要寻找其他房屋时,难以用现有保证金找到条件相似的住房,因此出现了即使保证金上涨也与房东达成协议延长合同的情况。” 为了减轻租金负担,转向月租的租户情况也并无太大改善。今年8月,首尔公寓的中位数月租金为138万韩元,比去年(120万韩元)上涨了18万韩元(15.0%)。同一时期,中位数月租保证金也从1亿1000万韩元上涨至1亿2000万韩元,涨幅为1000万韩元(9.1%)。即使选择月租以减轻一次性资金压力,每月的居住费用也在增加。 然而,借贷维持租赁也并不容易。租赁贷款的可用金额因担保机构的担保限额和金融机构的审查标准而异。保证金上涨并不意味着贷款额度会相应增加,因此难以通过贷款来补充额外的保证金的租户可能需要投入自有资金或寻找其他融资方案。 世宗大学房地产AI融合学科教授申宝妍表示:“难以承担保证金上涨的租户只能寻找额外贷款,但政策性金融的使用条件较为严格,因此可能会选择利率相对较高的贷款。如果通过贷款筹集资金变得更加困难,租户可能会转向保证金租赁的月租。” 专家们指出,为了稳定租赁市场,亟需扩大供应。尤其是在新公寓入驻量不足的情况下,若再加上整治项目的搬迁需求,租金上涨的压力可能会进一步加大。 申教授表示:“在租赁房源不足的情况下,整治项目的搬迁需求叠加,租金上涨率可能超过房价上涨率。在住房供应充足之前,应继续对遵守租金上涨限制等义务的租赁经营者给予税收优惠,以促进租赁住房的供应。”
2026-10-15 01:08:10 -
尽管交易受限,房价和租金仍上涨10%…外郊和租赁市场压力加大
政府将首尔全境划定为监管区域和土地交易许可区,并提高贷款门槛,旨在抑制购房需求以稳定房价。然而,自“10·15房地产政策”实施一年以来,首尔的公寓价格和租金均上涨了约10%。尽管交易量减少,但并未导致价格稳定,中低价和外郊房产的购房需求有所转移,同时租赁市场的居住成本也在加大。 10·15政策的重点是将首尔全境指定为监管区域,并扩大土地交易许可区,同时根据房价差异调整住房抵押贷款限额,以抑制购房需求。然而,一年后市场的交易和价格却呈现出不同步的现象。 根据韩国房地产院的数据,自政策实施后,去年10月第三周至本月第一周,首尔公寓的成交价格上涨了10.42%,超过了政策实施前一年6.61%的涨幅。同一时期,租金也上涨了9.96%。 根据《亚洲经济》对国土交通部实际交易数据的分析,在政策前后相同小区、相同面积的首尔公寓中位交易价格上涨了12.7%。汉江带的七个区(城东、麻浦、铜雀、阳川、永登浦、广津、江东)上涨了19.1%,江南三区和龙山区上涨了12.1%,其他地区上涨了10.5%。 在中低价和外郊地区,交易和价格均有所上涨。诺原、道峰、中浪、金川等地在政策实施后交易量增加,成北区公寓价格上涨了16.52%,西大门区上涨了14.40%,江西区上涨了14.39%,九老区上涨了13.69%,诺原区上涨了12.52%,均超过了首尔的平均涨幅。 由于高价住房的贷款限额大幅减少,购房需求转向相对贷款能力较强的中低价住房。尽管核心区域的交易受到抑制,但需求并未消失,而是转向可购价格区间和地区,出现了“气球效应”。 在租赁市场,房源减少的情况持续。根据房地产平台Ashi的数据,截至14日,首尔公寓的租赁房源为20520套,比一年前减少了13.8%;月租房源也从19183套减少到17148套,下降了10.7%。京畿道的租赁房源减少幅度更大,分别下降了37.8%和47.2%。 房源减少的原因包括入驻量不足等多种因素,但土地交易许可区的实际居住义务和进入买卖市场的困难也对租赁市场产生了影响。随着租金和月租的上涨,监管的负担正在转嫁给无房者的居住成本。 新保妍教授表示:“中低价住房及其所在地区的租赁市场最为不稳定”,并指出“未来如果再加上首尔整治项目的搬迁需求,租赁市场的不安可能会加剧”。她建议:“现在是稳定租赁市场的关键时期”,并提议将租赁保证金上涨率5%的上限保持在2030年之前的注册租赁经营者享受税收优惠。 高俊锡教授也指出:“单靠扩大土地交易许可区并不能稳定房价,还需关注租赁房源不足和注册租赁经营者制度等租赁供应条件。”
2026-10-15 01:04:00 -
首尔分销前景指数三个月来首次恢复基准线,地方市场普遍下滑
全国公寓分销市场的商家期待感在一个月内再次下降,而首尔的分销前景指数则在三个月内首次超过基准线100。随着租房困境的加剧和公寓价格的持续上涨,首都圈的分销市场期待感有所提升,反观地方市场则因未售出房源的积压和需求萎缩而出现负面预期。 根据13日住宅产业研究院对住宅商家的调查,10月全国公寓分销前景指数为82.3,较上月的86.3下降了4.0点。 分销前景指数以100为基准,超过100表示对未来分销市场的乐观预期较多,低于100则表示负面预期占据主导。 按区域划分,首都圈的指数从上月的84.0上升至92.0,增加了8.0点,而非首都圈则从86.8下降至80.2,下降了6.6点。 特别是首尔的指数从上月的93.9上升了11.8点,达到了105.7,首次超过基准线100。虽然仁川从74.1上升至83.3,增加了9.2点,京畿则从83.9上升至86.8,增加了2.9点,但仍低于基准线。 这被解读为尽管在7、8月连续加息和贷款限制带来了资金筹措的压力,但由于租房困境加剧以及以首尔非江南地区为中心的公寓价格上涨,商家的分销市场期待感有所改善。 根据韩国房地产院的数据,10月第一周首都圈公寓的成交价格较上周上涨了0.14%,首尔上涨了0.12%。首尔的公寓成交价格已连续87周上涨。 相反,非首都圈中,除了全南和世宗,其他所有地区的分销前景指数均有所下降。庆北的指数从上月的100.0下降至76.5,下降幅度最大,达23.5点。接下来是强忍(-13.3点)、庆南(-11.2点)、大田(-11.1点)、釜山(-9.7点)等地区。 此外,蔚山和忠北分别下降了7.1点,大邱下降6.4点,忠南下降6.0点,全北下降5.4点,光州下降5.3点,济州下降4.4点。相对而言,全南的指数从60.0上升至76.9,增加了16.9点,世宗则从92.3上升至93.3,增加了1.0点。 住宅产业研究院表示:“地方市场因未售出房源的积压和住房需求的萎缩,加上贷款限制带来的资金筹措压力,导致各大城市和地区的前景指数均出现下降。”并指出:“最近地方公寓成交价格保持平稳,与首都圈存在差异。” 研究院还补充道:“需要关注即将于22日举行的韩国银行基准利率决定、税制改革方案的国会审议以及首都圈新公共土地的发布等政府住房供应政策的推进情况,以及地方未售出房源的趋势对分销市场的影响。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 20:04:00 -
LH租赁住房突破150万套,家庭年均节省392万元居住费用
韩国土地住房公社(LH)运营的租赁住房数量已超过150万套。由于以市场租金的45%水平供应,入住家庭每年约可节省392万元的居住费用。 LH于12日表示,运营中的建筑租赁、购买租赁和租赁租赁等租赁住房数量已突破150万套。 LH的租赁住房库存量在过去10年中增加了55万5000套,截至2026年8月已超过150万套。这一数字占国内10年以上长期公共租赁住房总库存195万套的77%。 居住在LH租赁住房的家庭人数约为266万,超过大邱广域市约235万的人口,占我国总人口约5161万的5.1%。 LH租赁住房的租赁条件为市场租金的45%水平。根据这一标准计算,家庭每年节省的居住费用约为392万元,月均33万元。这相当于2024年单身家庭月均生活费用169万元的约20%。 在首都圈,由于租赁市场紧张,居住费用的节省效果更为显著。首都圈LH租赁住房入住家庭的居住费用节省额约为486万元,月均41万元。 根据整体家庭的统计,年均居住费用节省总额约为5万1000亿元。这相当于2026年国土交通部住房城市福利领域预算41万7000亿元的12%。 LH租赁住房还发挥着长期居住安全网的作用。入住者的平均居住时间为7.3年,是全国一般租赁家庭平均居住时间3.6年的两倍以上。 入住者中女性家庭占49.4%,其次是单身家庭42.8%、低收入家庭38.5%和老年家庭34.0%。按收入标准,10个收入分位中1至4分位的家庭占所有入住者的约70%。 LH还在推进居住质量的改善。LH租赁住房的平均居住面积为44㎡,比国土交通部规定的3人家庭最低居住面积36㎡宽20%以上。 LH每年对建成超过15年的永久和国民租赁等老旧住房进行9000套的改造和160多个小区的设施改善项目。根据2025年的满意度调查,完成维修的租赁住房入住者的满意度达到了98分。 今年,LH计划供应总计7万5000套建筑、购买和租赁租赁住房。建筑租赁方面,计划供应1万1669套,第四季度将招募包括果川知识信息城S-12的1424套和九里葛梅站A-1的609套在内的首都圈3612套,整体全国4721套的入住者。 购买租赁方面,今年目标供应2万6000套。LH为了快速供应,将定期招募方式改为地区性不定期招募。租赁租赁方面,目标供应3万8000套,目前正在进行常态招募。 LH根据政府的住房供应政策,计划在2027年至2030年间每年在首都圈供应超过14万套的建筑、购买和租赁型租赁住房。 在租赁市场不稳定和居住费用负担持续的情况下,LH租赁住房不仅是简单的供应数量,更成为降低民众居住费用的核心安全网。 LH社长李成勋表示:“我们将基于150万套租赁住房,持续为女性、青年等提供低成本的居住安全网,并将积极努力扩大供应,例如在第三期新城等优质地段引入普遍型租赁住房,以配合政府的居住稳定计划。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-12 18:40:10 -
【统计看房地产】首尔房价再次扩大涨幅…成北上涨15%,京南也表现强劲
首尔公寓价格连续87周上涨,且在6周后再次扩大涨幅。去年以江南地区为中心的上涨趋势,今年则转向成北、西大门、江南等非江南地区。京南地区的主要居住区,如水原永通区和城南分塘区,价格也持续强劲上涨。根据韩国房地产院在10月8日发布的《2026年10月第一周(截至5日)公寓价格动态》显示,首尔公寓的成交价格较上周上涨0.12%。这一涨幅比上周的0.09%扩大了0.03个百分点,结束了自8月第四周(0.29%)以来连续5周的涨幅放缓趋势。自去年2月第一周以来,首尔公寓价格已连续87周上涨。 非江南地区主导上涨…成北今年上涨15.21%各自治区的走势出现分化。江南区(-0.34%)在大治、狎鸥亭等主要小区连续8周下跌,西大门区(-0.27%)在半浦、潼川洞也持续下滑。松坡区(-0.19%)和龙山区(-0.01%)也延续了下跌趋势。相反,西大门区(0.36%)在北加佐、洪恩洞,强北区(0.35%)在美亚、须有洞的地铁沿线则出现上涨。金川区(0.34%)在独山、施兴洞的大型小区,观岳区(0.33%)在奉天、信林洞,九老区(0.28%)在开封、九老洞也有所上涨。今年的累计涨幅在地区间差异更加明显。首尔公寓价格今年上涨8.31%,比去年同期(5.53%)的涨幅高出2.78个百分点。成北区今年累计涨幅达到15.21%,成为首尔25个自治区中涨幅最高的地区。西大门区(12.81%)、江南区(12.24%)、九老区(12.07%)、诺原区(11.86%)、东大门区(11.76%)、观岳区(11.73%)等也均录得两位数的涨幅。中区(11.02%)、强北区(10.46%)、永登浦区(10.42%)、中浪区(10.31%)也在此列,总共有11个区。去年同期录得两位数涨幅的地区有松坡区(13.98%)、城东区(12.03%)、西大门区(10.86%)、江南区(10.73%)等4个地区。然而,今年这些地区均未能保持两位数的涨幅。江南区今年累计下降0.60%,西大门区(1.09%)、松坡区(4.94%)、城东区(7.79%)的涨幅也相对较低。 水原永通、城南分塘强劲…京南地区涨势扩散在京南地区,主要居住区的公寓价格持续上涨。尤其是半导体行业从业者的购房需求和地区间价格差异引发的换房潮对市场产生了影响。本周水原永通区的公寓价格上涨0.62%,在京南主要地区中涨幅较高。永通、望浦洞的小型公寓价格上涨明显。城南分塘区(0.56%)在水内、正自动,安阳东区(0.41%)在比山、湖溪洞也有所上涨。汉南市和龙仁器兴区也分别上涨0.35%。随着水原等主要地区的价格上涨,周边地区的需求也出现转移。华城病点区域(0.33%)和乌山市(0.19%)等地也确认了上涨趋势。这表明,部分需求可能流入相对房价较低的地区。南赫宇我们的银行房地产研究院表示:“具备资金实力的半导体从业者或换房需求者的活动导致京南地区内高端房价强劲上涨。”他分析称:“水原短期内价格急剧上涨,使得分塘和威来新城市等原本受欢迎地区的价格吸引力上升,从而吸引了换房需求。”水原的购房热潮可能扩散到首尔等首都圈其他地区。寻找价格竞争力较强的居住地的需求可能会增加,尤其是在能够通勤到半导体工厂的区域。南研究员指出:“如果光桥的新建主要公寓与松坡区文正洞的公寓价格相近,那么偏好首尔和江南三区的半导体从业者可能会选择可以乘坐班车通勤的文正洞。”他表示:“水原引发的流动性效应可能在中长期内支撑25亿韩元以下的首尔等首都圈住房价格。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-09 15:04:00 -
首尔房价再次上涨,成北区今年已上涨15%
首尔公寓价格在六周内扩大上涨幅度,再次呈现上升趋势。今年以来,成北区公寓价格已上涨超过15%,在首尔25个自治区中,有11个地区的涨幅达到了两位数。根据韩国房地产院于10月8日发布的《2026年10月第一周(截至5日)公寓价格动态》报告,首尔公寓的成交价格较上周上涨了0.12%。这一涨幅比上周的0.09%扩大了0.03个百分点,结束了前五周的涨幅放缓趋势。首尔公寓价格已连续87周上涨,今年累计涨幅为8.31%。从各自治区来看,成北区以15.21%的涨幅位居首尔25个区之首。西大门区(12.81%)、江西区(12.24%)、九老区(12.07%)、诺原区(11.86%)、东大门区(11.76%)、观岳区(11.73%)等11个区的累计涨幅均达到了两位数。与去年相比,今年的情况截然不同。去年同期,公寓价格上涨超过10%的地区仅有成东、瑞草、江南和松坡四个区。而今年,两位数上涨的地区增至11个,去年涨幅较大的四个区均被排除在外。特别是江南区,今年累计下降了0.60%,而瑞草区的涨幅仅为1.09%。本周,非江南地区的上涨幅度进一步扩大。观岳区的涨幅从上周的0.21%增至0.33%,金川区从0.25%增至0.34%。九老区(0.20%→0.28%)和麻浦区(0.08%→0.22%)的涨幅也有所增加。相反,江南区(-0.56%→-0.34%)和瑞草区(-0.33%→-0.27%)继续下跌,但跌幅有所缩小。东北地区的整体涨幅从上周的0.28%小幅下降至0.27%,各地区之间存在差异。在租赁市场上,租金上涨的速度超过了成交价格。今年以来,首尔公寓的租金上涨了8.35%,超过了成交价格的累计涨幅(8.31%)。与去年同期的成交价格上涨5.53%、租金上涨1.87%相比,情况发生了变化。特别是东北地区的累计租金涨幅为11.44%,高于成交价格的涨幅(11.09%)。在各自治区中,成北区(14.08%)、诺原区(13.52%)、江北区(10.94%)、成东区(10.84%)、道峰区(10.82%)等五个区的租金涨幅均达到了两位数。本周,首尔公寓的租金与上周持平,均上涨0.16%。尽管部分地区因入驻量的影响价格有所下降,但由于学区和交通条件良好的地区租赁需求持续,整体上涨趋势得以保持。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 23:04:10 -
8月首尔办公楼交易额7180亿韩元,办公交易量激增3.6倍
根据房地产平台的分析,8月首尔办公楼的交易量和交易金额较上月有所下降,但个别办公室的交易量却激增超过3倍。尤其是办公交易集中在马曲洞新建的知识产业中心,交易量创下自2021年以来的月度最高纪录,但交易金额却大幅减少。 8日,房地产平台分析了国土交通部的实际交易数据,结果显示,8月首尔办公楼的交易量为7宗,较上月的8宗下降了12.5%。交易金额也从9834亿韩元降至7180亿韩元,下降了27.0%。 然而,与去年同月(3宗·737亿韩元)相比,交易量增长了133.3%,交易金额增长了874.5%。特别是交易金额是自2021年至今每年8月的最大规模,1000亿韩元以上的办公楼交易也达到了3宗。最高价交易为麻浦区西桥洞的“KORNER 136大厦”,成交价为2520亿韩元。 按区域划分,江南·瑞草区域(GBD)的交易金额从上月的5230亿韩元降至640亿韩元,下降了87.8%。钟路·中区区域(CBD)为1280亿韩元,永登浦·麻浦区域(YBD)为3280亿韩元,分别较上月增长了3.0%和0.2%。 相反,集合建筑的办公室交易量为510宗,较上月的143宗激增256.6%。这是自2021年以来的月度最高交易量。然而,交易金额从1兆953亿韩元降至741亿韩元,下降了93.2%。与去年同月(114宗·429亿韩元)相比,交易量增长了347.4%,交易金额增长了72.6%。 办公室交易的激增主要受到强西区马曲洞新建知识产业中心的影响。在总共510宗交易中,444宗(87.1%)发生在该知识产业中心。因此,江南·瑞草、钟路·中区、永登浦·麻浦等主要商务区域以外的其他地区的交易量从上月的87宗增至479宗,增长了450.6%。 买方主体大多为法人。8月交易的7宗办公楼均由法人购买,办公室交易中,510宗中有463宗(90.8%)由法人购得。 此外,8月国内房地产投资信托(REITs)资产总额为129兆5100亿韩元,较上月增长1.7%。其中,办公资产为43兆9200亿韩元,较上月增长0.5%,同比增长21.3%。 房地产平台代表郑秀敏表示:“8月首尔办公楼市场的交易量和交易金额较上月下降,但交易金额是2021年至2026年各年度8月交易金额中的最大规模,并且有3宗交易金额超过1000亿韩元的办公楼。同时,办公室的交易量达到510宗,其中444宗发生在马曲洞新建知识产业中心,创下自2021年以来的月度最高交易量,但交易金额仅为741亿韩元。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 19:24:00









