
主页搜索
搜索
选择时间
搜索范围
全部的
‘房源增加’新闻 3个
-
 首尔房价连续86周上涨,何时会回落?
首尔公寓价格连续86周上涨,创下历史最长的上涨记录。然而,涨幅已连续5周缩小,江南三区后龙山区也出现了下跌。三个月内,房源增加了17%,引发人们对首尔整体房价是否会停止上涨的关注。专家指出,外围地区的交易和租金上涨,可能导致增加的房源与报价及实际交易价格的下跌相联系,并需观察调整趋势是否会扩展至中低价区域。 根据韩国房地产院的数据,截至9月第四周(28日),首尔公寓的成交价格较上周上涨0.09%,自去年2月第一周以来连续86周上涨。这一周统计数据创下历史最长记录。累计涨幅为17.58%,超过了2020年6月第二周至2022年1月第三周的85周涨幅(7.71%)的两倍。 尽管上涨期延长,但涨幅却在缩小。首尔公寓价格的上涨率从8月第四周的0.29%逐渐下降至0.22%、0.20%、0.16%、0.13%和0.09%,连续5周缩小。 按地区来看,江南区下降了0.56%,瑞草区和松坡区分别下降了0.33%和0.19%。龙山区也下降了0.01%,出现了下跌。相反,西大门区上涨了0.41%,东大门区和成北区分别上涨了0.36%,诺原区上涨了0.34%。尽管高价区域出现调整,外围地区的上涨趋势仍在继续,首尔整体指数保持上涨。 房源也在增加。根据房地产大数据平台Ashi的每日房源情况,经过《亚洲经济》的重新统计,首尔公寓的房源从7月1日的61,670件增加到本月1日的72,204件,三个月内增长了17.1%。25个区中有21个区的房源有所增加。 如果缩短到最近一个月,增加的区域更为广泛。房源较9月1日的67,382件增加了7.2%,除了金川区外,其他24个区均有所增加。江南三区增长了7.2%,其余22个区也增长了7.1%,显示出非江南区域的类似趋势。然而,与去年10月15日政策发布时的74,044件相比,仍然少了2.5%。 政府在去年6月27日的政策中,将首都圈及调控区域的住房贷款额度限制在6亿韩元,并在10月15日的政策中将首尔全境划为调控区域和土地交易许可区。超过15亿至25亿韩元的住房贷款额度降至4亿韩元,超过25亿韩元的降至2亿韩元。 由于贷款限制,购房能力下降,尽管房源增加,但如果卖方维持报价,交易可能会萎缩。我们银行房地产研究室的韩英镇表示:“房源增加与价格下跌并不一定同时出现。”他分析称:“由于贷款限制使得买方融资困难,交易减少,但卖方往往不是急于降价,而是选择撤回房源或维持报价。” 租赁市场也是一个变量。9月第四周,首尔公寓的租金上涨了0.16%。成北、江北和诺原区分别上涨了0.36%,道峰区上涨了0.30%。外围地区不仅交易价格上涨,租金也在上涨,因此仅凭房源增加就认为首尔整体市场会转向下跌还为时尚早。 韩研究室认为,近期的变化难以仅用10月15日政策的效果来解释。利率、贷款总量限制、税制改革、各地区的入住量等因素共同影响着买卖双方的判断。 他指出:“首尔整体转向下跌,必须超越简单的交易减少,房源增加、报价下调和实际交易价格下跌需同时出现。”他强调:“不仅是江南地区,中低价区域的下跌趋势扩散,以及房源增加和价格调整是否连续数周出现,都是重要的。” 还有观点认为,保持贷款限制以确保住房供应实际入住是必要的。韩国土地住房公社(LH)社长李成勋在上个月30日表示:“实施贷款限制可能会引发‘住房阶梯被踢走’的指责和实际需求者的担忧”,但他同时表示:“与其反复出现急剧上涨和下跌,不如通过一定的贷款限制使房价平稳波动更为理想。” 他补充道:“我们也应考虑,首次购房者尽可能获得贷款,竞争性购房是否会对我们的共同体带来利益。”
2026-10-02 00:56:00 -
 交易萎缩蔓延至江南以外地区,龙山与麻浦交易量一个月内骤降32%
江南三区的公寓交易萎缩现象正在蔓延至龙山和麻浦等汉江沿岸主要地区。这两个地区的交易量在一个月内减少了近32%,龙山30亿以上的交易量下降超过60%。一些高价小区的报价甚至低于之前的最高交易价格。相反,首尔外环和京畿南部的房价仍在上涨,预计短期内各地区和价格区间的走势将出现分歧。 根据28日国土交通部的实际交易公开系统,龙山和麻浦的8月公寓交易总数为151宗,较7月的221宗下降了31.7%。龙山区的交易从71宗降至38宗,下降幅度为46.5%;麻浦区则从150宗降至113宗,下降24.7%。不过,8月的合同仍在报告期限内,统计数字可能会增加。 这两个地区的价格指数仍在上涨。根据韩国房地产院的数据,上周龙山和麻浦的公寓交易价格分别上涨了0.02%和0.06%。虽然涨幅有所减小,但并未转为下跌。在同一周,中区上涨0.07%,阳川区上涨0.10%,铜雀区上涨0.11%。在价格指数持续上涨的背景下,实际交易却显得萎缩。 “40亿~50亿区间几乎没有交易”……报价下调现象出现 在龙山,价格越高,交易减少的幅度越大。15亿以下的交易从7月的17宗降至8月的11宗,下降35.3%;15亿以上至30亿以下的交易从36宗降至20宗,下降44.4%;而30亿以上的交易则从18宗降至7宗,下降61.1%。 现场也感受到高价住宅交易萎缩的现象。龙山区梨村洞的一位房地产经纪人表示:“最近一两个月,买家咨询大幅减少,房源也逐渐增加。25坪的房源报价在22亿至23亿之间,33坪的房源在28亿左右有部分交易,但40亿至50亿区间几乎没有交易。” 在麻浦,15亿以下的交易从83宗降至58宗,下降30.1%;15亿以上至30亿以下的交易从66宗降至55宗,下降16.7%。而30亿以上的交易在7月有1宗,8月则没有任何交易。与龙山高价交易减少明显不同,麻浦的30亿以下区间的买家需求也在萎缩。 一些高价小区的报价已低于之前的最高交易价格。龙山区的乐天城在7月以最高55亿9000万韩元成交,但目前的报价在47亿韩元左右。麻浦的乐天普尔吉奥84㎡的最低报价也从6月的26亿5000万韩元降至24亿9000万韩元。 不过,最高交易价格与最低报价因楼层、朝向等个别条件可能存在差异,直接比较较为困难。实际交易在何种价格下达成,将成为未来调整幅度的一个变量。 市场分析认为,8月政府发布的税制改革方案后,江南三区的价格调整和交易萎缩现象正在影响其他高价区域。由于利率上升和贷款监管,加上短期内价格的快速上涨,买家们转向观望,等待进一步的价格调整。 新保妍教授表示:“江南和瑞草在税制改革方案发布后,卖方意愿增强,房源增加,而买家则期待进一步调整,导致交易大幅减少。这种趋势在税制改革方案确定之前,可能会在高价区域持续一段时间。” 高价小区疲软,但外环地区仍在上涨……租赁不安是变数 高价公寓的价格调整在月度统计中也有所体现。根据KB房地产的《9月全国住宅价格动态》,反映市值前50个公寓价格变动的“KB领先公寓50”指数较上月下降0.22%,四个月来首次转为疲软。同一调查中,江南区的公寓价格也下降了0.30%,转为下跌。 对价格上涨的预期也降低。首尔的房价预期指数为116.4,比上月下降1.4点,连续三个月下滑。汉江以南的11个区为108.9,较上月下降2.4点,降幅大于汉江以北的14个区(124.8,下降0.3点)。不过,这两个地区的指数均高于基准线100,表明价格上涨的预期仍占主导。 相对而言,价格较低的首尔外环和京畿南部仍在上涨。KB调查显示,9月诺原区的公寓价格较上月上涨2.32%。中浪区(2.20%)、道峰区(1.95%)、城北区(1.90%)等也均超过了首尔平均上涨率1.13%。在京畿地区,水原永通区(4.30%)、安阳东区(2.75%)、光明市(2.73%)、华城病点区(2.71%)的上涨幅度也十分明显。 专家们认为,受税制和贷款监管影响的高价住宅需求萎缩,而外环地区由于进入高价区域的需求受限以及租金上涨导致的买卖转换需求支撑了价格。 新教授表示:“如果税制改革方案按目前方向确定,超高价住宅将出现更多为了节税而提前实现收益的房源,持有税负担也将加重,短期内可能会受到调整。而首尔中低价区域则因高价区域的需求转移,加上租金上涨推动买卖转换。” 不过,中低价区域的房价上涨也可能面临贷款额度和自有资金负担的限制。无法承受这些负担的需求可能会转向相对便宜的区域,从而改变上涨区域。 尽管首尔的进入需求仍然存在,租赁房源短缺、租金化以及新公寓供应减少等现象持续,因此将高价住宅交易萎缩视为首尔整体房价趋势性下跌的判断尚为时尚早。 韩永镇我们的银行房地产研究室主任表示:“如果租赁市场的供应不足未能得到结构性解决,将可能成为维持首尔外环和京畿东南部买入需求的因素。即使在年内,这些地区的上涨趋势可能会持续,但交易可能会出现平稳状态。” 他还指出:“尽管流动性仍然较大,但考虑到利率上升的压力、家庭债务和贷款监管,价格持续大幅上涨将变得困难。租金价格是否稳定、市场是否真正感受到供应增加,将成为未来市场的重要变量。”
2026-09-29 01:08:10 -
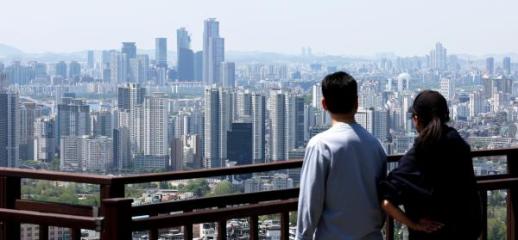 KB金融:今年住房市场趋于稳定,税制等政策为关键因素
随着政府房地产政策的影响逐渐显现,今年房价上涨趋势可能会放缓。多套房转让税和持有税增加等税制问题被认为是今年住房市场的主要变量。 KB金融集团研究所于5日发布了《2026年KB房地产报告》。该报告基于对700多名房地产专家、房地产经纪人和私人银行家的调查结果编写。 报告分析称,去年首尔和首都圈部分地区的价格急剧上涨,今年则有所缓和。政府的房地产政策开始在市场中发挥作用,房源增加,价格下跌的地区可能扩大。 截至上月10日,首尔的公寓房源比去年年底增加了33%,是全国平均水平的三倍多。首尔江南区自3月以来连续六周房价下跌,去年价格大幅上涨的京畿道果川市的公寓价格也开始下跌。首尔松坡、城东、广津区今年1至4月的价格变动率分别为4%、6%和4.1%,明显放缓。 市场预期也在迅速变化。研究所的调查显示,今年1月,81%的专家和76%的房地产经纪人预测房价会上涨。然而,4月的调查中,专家仍有56%认为会上涨,而54%的房地产经纪人则认为会下跌,观点出现分歧。 报告指出,政府政策是今年住房市场的关键变量。首都圈供应政策、金融监管和税制变化可能会大幅影响买家心理和价格走势。 研究所询问房地产专家和经纪人下半年对住房市场影响最大的政策时,27%的专家和33%的经纪人将多套房转让税中作为首要因素。 从需求者的角度来看,利率将是关键变量。尽管基准利率保持不变,但住房抵押贷款利率持续上升。上月五大银行的五年固定抵押贷款利率为4.2%至6.8%,上限接近7%。 KB研究所的姜民锡博士表示:“尽管地区间的两极分化持续,供应不足和施工成本上升等不稳定因素仍然存在,政府政策将成为未来市场走势的主要变量。”
2026-05-05 20:06:00
-
首尔房价连续86周上涨,何时会回落?
首尔公寓价格连续86周上涨,创下历史最长的上涨记录。然而,涨幅已连续5周缩小,江南三区后龙山区也出现了下跌。三个月内,房源增加了17%,引发人们对首尔整体房价是否会停止上涨的关注。专家指出,外围地区的交易和租金上涨,可能导致增加的房源与报价及实际交易价格的下跌相联系,并需观察调整趋势是否会扩展至中低价区域。 根据韩国房地产院的数据,截至9月第四周(28日),首尔公寓的成交价格较上周上涨0.09%,自去年2月第一周以来连续86周上涨。这一周统计数据创下历史最长记录。累计涨幅为17.58%,超过了2020年6月第二周至2022年1月第三周的85周涨幅(7.71%)的两倍。 尽管上涨期延长,但涨幅却在缩小。首尔公寓价格的上涨率从8月第四周的0.29%逐渐下降至0.22%、0.20%、0.16%、0.13%和0.09%,连续5周缩小。 按地区来看,江南区下降了0.56%,瑞草区和松坡区分别下降了0.33%和0.19%。龙山区也下降了0.01%,出现了下跌。相反,西大门区上涨了0.41%,东大门区和成北区分别上涨了0.36%,诺原区上涨了0.34%。尽管高价区域出现调整,外围地区的上涨趋势仍在继续,首尔整体指数保持上涨。 房源也在增加。根据房地产大数据平台Ashi的每日房源情况,经过《亚洲经济》的重新统计,首尔公寓的房源从7月1日的61,670件增加到本月1日的72,204件,三个月内增长了17.1%。25个区中有21个区的房源有所增加。 如果缩短到最近一个月,增加的区域更为广泛。房源较9月1日的67,382件增加了7.2%,除了金川区外,其他24个区均有所增加。江南三区增长了7.2%,其余22个区也增长了7.1%,显示出非江南区域的类似趋势。然而,与去年10月15日政策发布时的74,044件相比,仍然少了2.5%。 政府在去年6月27日的政策中,将首都圈及调控区域的住房贷款额度限制在6亿韩元,并在10月15日的政策中将首尔全境划为调控区域和土地交易许可区。超过15亿至25亿韩元的住房贷款额度降至4亿韩元,超过25亿韩元的降至2亿韩元。 由于贷款限制,购房能力下降,尽管房源增加,但如果卖方维持报价,交易可能会萎缩。我们银行房地产研究室的韩英镇表示:“房源增加与价格下跌并不一定同时出现。”他分析称:“由于贷款限制使得买方融资困难,交易减少,但卖方往往不是急于降价,而是选择撤回房源或维持报价。” 租赁市场也是一个变量。9月第四周,首尔公寓的租金上涨了0.16%。成北、江北和诺原区分别上涨了0.36%,道峰区上涨了0.30%。外围地区不仅交易价格上涨,租金也在上涨,因此仅凭房源增加就认为首尔整体市场会转向下跌还为时尚早。 韩研究室认为,近期的变化难以仅用10月15日政策的效果来解释。利率、贷款总量限制、税制改革、各地区的入住量等因素共同影响着买卖双方的判断。 他指出:“首尔整体转向下跌,必须超越简单的交易减少,房源增加、报价下调和实际交易价格下跌需同时出现。”他强调:“不仅是江南地区,中低价区域的下跌趋势扩散,以及房源增加和价格调整是否连续数周出现,都是重要的。” 还有观点认为,保持贷款限制以确保住房供应实际入住是必要的。韩国土地住房公社(LH)社长李成勋在上个月30日表示:“实施贷款限制可能会引发‘住房阶梯被踢走’的指责和实际需求者的担忧”,但他同时表示:“与其反复出现急剧上涨和下跌,不如通过一定的贷款限制使房价平稳波动更为理想。” 他补充道:“我们也应考虑,首次购房者尽可能获得贷款,竞争性购房是否会对我们的共同体带来利益。”
2026-10-02 00:56:00 -
交易萎缩蔓延至江南以外地区,龙山与麻浦交易量一个月内骤降32%
江南三区的公寓交易萎缩现象正在蔓延至龙山和麻浦等汉江沿岸主要地区。这两个地区的交易量在一个月内减少了近32%,龙山30亿以上的交易量下降超过60%。一些高价小区的报价甚至低于之前的最高交易价格。相反,首尔外环和京畿南部的房价仍在上涨,预计短期内各地区和价格区间的走势将出现分歧。 根据28日国土交通部的实际交易公开系统,龙山和麻浦的8月公寓交易总数为151宗,较7月的221宗下降了31.7%。龙山区的交易从71宗降至38宗,下降幅度为46.5%;麻浦区则从150宗降至113宗,下降24.7%。不过,8月的合同仍在报告期限内,统计数字可能会增加。 这两个地区的价格指数仍在上涨。根据韩国房地产院的数据,上周龙山和麻浦的公寓交易价格分别上涨了0.02%和0.06%。虽然涨幅有所减小,但并未转为下跌。在同一周,中区上涨0.07%,阳川区上涨0.10%,铜雀区上涨0.11%。在价格指数持续上涨的背景下,实际交易却显得萎缩。 “40亿~50亿区间几乎没有交易”……报价下调现象出现 在龙山,价格越高,交易减少的幅度越大。15亿以下的交易从7月的17宗降至8月的11宗,下降35.3%;15亿以上至30亿以下的交易从36宗降至20宗,下降44.4%;而30亿以上的交易则从18宗降至7宗,下降61.1%。 现场也感受到高价住宅交易萎缩的现象。龙山区梨村洞的一位房地产经纪人表示:“最近一两个月,买家咨询大幅减少,房源也逐渐增加。25坪的房源报价在22亿至23亿之间,33坪的房源在28亿左右有部分交易,但40亿至50亿区间几乎没有交易。” 在麻浦,15亿以下的交易从83宗降至58宗,下降30.1%;15亿以上至30亿以下的交易从66宗降至55宗,下降16.7%。而30亿以上的交易在7月有1宗,8月则没有任何交易。与龙山高价交易减少明显不同,麻浦的30亿以下区间的买家需求也在萎缩。 一些高价小区的报价已低于之前的最高交易价格。龙山区的乐天城在7月以最高55亿9000万韩元成交,但目前的报价在47亿韩元左右。麻浦的乐天普尔吉奥84㎡的最低报价也从6月的26亿5000万韩元降至24亿9000万韩元。 不过,最高交易价格与最低报价因楼层、朝向等个别条件可能存在差异,直接比较较为困难。实际交易在何种价格下达成,将成为未来调整幅度的一个变量。 市场分析认为,8月政府发布的税制改革方案后,江南三区的价格调整和交易萎缩现象正在影响其他高价区域。由于利率上升和贷款监管,加上短期内价格的快速上涨,买家们转向观望,等待进一步的价格调整。 新保妍教授表示:“江南和瑞草在税制改革方案发布后,卖方意愿增强,房源增加,而买家则期待进一步调整,导致交易大幅减少。这种趋势在税制改革方案确定之前,可能会在高价区域持续一段时间。” 高价小区疲软,但外环地区仍在上涨……租赁不安是变数 高价公寓的价格调整在月度统计中也有所体现。根据KB房地产的《9月全国住宅价格动态》,反映市值前50个公寓价格变动的“KB领先公寓50”指数较上月下降0.22%,四个月来首次转为疲软。同一调查中,江南区的公寓价格也下降了0.30%,转为下跌。 对价格上涨的预期也降低。首尔的房价预期指数为116.4,比上月下降1.4点,连续三个月下滑。汉江以南的11个区为108.9,较上月下降2.4点,降幅大于汉江以北的14个区(124.8,下降0.3点)。不过,这两个地区的指数均高于基准线100,表明价格上涨的预期仍占主导。 相对而言,价格较低的首尔外环和京畿南部仍在上涨。KB调查显示,9月诺原区的公寓价格较上月上涨2.32%。中浪区(2.20%)、道峰区(1.95%)、城北区(1.90%)等也均超过了首尔平均上涨率1.13%。在京畿地区,水原永通区(4.30%)、安阳东区(2.75%)、光明市(2.73%)、华城病点区(2.71%)的上涨幅度也十分明显。 专家们认为,受税制和贷款监管影响的高价住宅需求萎缩,而外环地区由于进入高价区域的需求受限以及租金上涨导致的买卖转换需求支撑了价格。 新教授表示:“如果税制改革方案按目前方向确定,超高价住宅将出现更多为了节税而提前实现收益的房源,持有税负担也将加重,短期内可能会受到调整。而首尔中低价区域则因高价区域的需求转移,加上租金上涨推动买卖转换。” 不过,中低价区域的房价上涨也可能面临贷款额度和自有资金负担的限制。无法承受这些负担的需求可能会转向相对便宜的区域,从而改变上涨区域。 尽管首尔的进入需求仍然存在,租赁房源短缺、租金化以及新公寓供应减少等现象持续,因此将高价住宅交易萎缩视为首尔整体房价趋势性下跌的判断尚为时尚早。 韩永镇我们的银行房地产研究室主任表示:“如果租赁市场的供应不足未能得到结构性解决,将可能成为维持首尔外环和京畿东南部买入需求的因素。即使在年内,这些地区的上涨趋势可能会持续,但交易可能会出现平稳状态。” 他还指出:“尽管流动性仍然较大,但考虑到利率上升的压力、家庭债务和贷款监管,价格持续大幅上涨将变得困难。租金价格是否稳定、市场是否真正感受到供应增加,将成为未来市场的重要变量。”
2026-09-29 01:08:10 -
KB金融:今年住房市场趋于稳定,税制等政策为关键因素
随着政府房地产政策的影响逐渐显现,今年房价上涨趋势可能会放缓。多套房转让税和持有税增加等税制问题被认为是今年住房市场的主要变量。 KB金融集团研究所于5日发布了《2026年KB房地产报告》。该报告基于对700多名房地产专家、房地产经纪人和私人银行家的调查结果编写。 报告分析称,去年首尔和首都圈部分地区的价格急剧上涨,今年则有所缓和。政府的房地产政策开始在市场中发挥作用,房源增加,价格下跌的地区可能扩大。 截至上月10日,首尔的公寓房源比去年年底增加了33%,是全国平均水平的三倍多。首尔江南区自3月以来连续六周房价下跌,去年价格大幅上涨的京畿道果川市的公寓价格也开始下跌。首尔松坡、城东、广津区今年1至4月的价格变动率分别为4%、6%和4.1%,明显放缓。 市场预期也在迅速变化。研究所的调查显示,今年1月,81%的专家和76%的房地产经纪人预测房价会上涨。然而,4月的调查中,专家仍有56%认为会上涨,而54%的房地产经纪人则认为会下跌,观点出现分歧。 报告指出,政府政策是今年住房市场的关键变量。首都圈供应政策、金融监管和税制变化可能会大幅影响买家心理和价格走势。 研究所询问房地产专家和经纪人下半年对住房市场影响最大的政策时,27%的专家和33%的经纪人将多套房转让税中作为首要因素。 从需求者的角度来看,利率将是关键变量。尽管基准利率保持不变,但住房抵押贷款利率持续上升。上月五大银行的五年固定抵押贷款利率为4.2%至6.8%,上限接近7%。 KB研究所的姜民锡博士表示:“尽管地区间的两极分化持续,供应不足和施工成本上升等不稳定因素仍然存在,政府政策将成为未来市场走势的主要变量。”
2026-05-05 20:06:00









