
主页搜索
搜索
选择时间
搜索范围
全部的
‘日本银行’新闻 38个
-
 上田:基准通胀率接近2%…将继续加息
上田和夫日本银行(BOJ)行长表示,基准通胀率已接近目标的2%,但金融环境仍然宽松,因此将继续加息。他指出,具体的加息时机和速度将根据日本银行的经济和物价前景的实现可能性及风险因素进行评估。 在6日的全国证券大会上,上田行长表示:“我们将根据经济、物价和金融状况继续调整政策利率和金融宽松程度。”他特别强调,稳定在2%附近的基准通胀率比以往更加重要,必须防止基准通胀率超过2%而对经济产生不利影响。基准通胀率是指剔除暂时因素后的物价走势。 关于日本经济,上田行长评价称,尽管受到中东局势的影响,部分领域出现疲软,但整体经济仍在缓慢复苏。他指出,受全球人工智能(AI)需求增加的推动,出口开始回升,企业利润保持在高位。9月1日发布的全国企业短期经济观察调查显示,企业经营状况被评估为“良好”。尽管设备投资受到建筑成本上升的影响,但仍保持增长。个人消费方面,尽管消费信心仍然略显疲软,但在就业和收入条件改善的推动下,表现出稳定的趋势。 上田行长还指出,物价上涨压力依然存在。由于原油价格上涨、日元贬值和AI相关需求扩大,企业物价持续上涨,这种压力开始向消费者物价传导。他提到,企业也在不断将工资上涨的部分反映到销售价格中。中长期的通胀预期也在上升,消费者物价的基准上涨率接近2%。他表示,日本经济和物价的走势总体符合日本银行在经济和物价前景报告中提出的预期。 在谈及经济和物价前景的风险因素时,上田行长提到中东局势、AI相关需求扩大和汇率波动。他强调,需要密切关注这些因素对日本经济和物价的影响,并指出基准通胀率超过2%目标的风险。 上田行长在9月将基准利率上调至1.25%后表示:“由于宽松的金融环境将继续有效支持经济活动。”他还表示:“我们将从持续稳定实现2%物价稳定目标的角度,适当运用货币政策。” 日本银行计划于29日至30日召开金融政策决策会议,讨论是否进行进一步加息。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-07 02:40:10 -
 日本制造业景气连续六季度改善,AI需求推动
日本大型制造企业的景气感受连续六个季度改善,达到了2018年3月以来的最高水平。在人工智能(AI)和半导体相关需求强劲的背景下,企业将原材料价格上涨的部分反映在销售价格中,从而支撑了企业收益。然而,非制造业因价格上涨导致需求放缓以及气候恶化等因素,景气感受在五个季度后出现恶化。 根据《日本经济新闻》(日经)1日的报道,日本银行(BOJ)当天发布的9月全国企业短期经济观测调查(单月)显示,大型制造业的业况判断指数(DI)为24,比6月调查上升了2点。相对而言,大型非制造业的指数为35,下降了2点。两个指数均低于民间经济专家的预期值,分别为25和36。 业况判断指数是指认为自家业况“良好”的企业比例减去认为“差”的企业比例。此次调查于8月26日至9月30日进行,调查对象企业的应答率达99%。 此次调查中,日本银行9月加息的影响被有限反映。日本银行在上个月17日至18日的货币政策决定会议上将政策利率上调至1.25%,但约70%的调查企业在9月9日之前就已完成应答。 在制造业中,数据中心等AI相关需求提升了多个行业的景气感受。钢铁的业况判断指数为6,比上季度上升了12点;玻璃、混凝土等陶瓷行业的指数为22,上升了11点;有色金属的指数为45,上升了9点。尽管因中东局势不稳导致原油等原材料价格上涨,但企业将其反映在销售价格中的举措支撑了企业收益。 不过,各行业之间差异显著。食品行业的指数为3,下降了6点;纸浆和纸张行业的指数为36,下降了4点;汽车行业的指数为11,下降了1点。这些行业受到中东局势不稳导致的成本上升等因素的影响。 在非制造业中,因价格上涨导致需求放缓,加之地震和持续的降雨等灾害和气候不利因素叠加,企业面临的人工成本上升也成为负担。住宿和餐饮服务的指数为38,下降了8点;零售业的指数为29,下降了4点;批发业的指数为30,下降了3点。相对而言,建筑业的指数为56,电力和燃气的指数为6,分别上升了4点。 企业对未来的业况持谨慎态度。大型制造业的未来业况判断指数预计为21,较当前水平下降3点;非制造业预计为30,下降5点。这反映出对中东局势不确定性和成本上升可能导致收益恶化的担忧。 设备投资计划有所上调。整体规模和行业的2026财年设备投资计划预计同比增长7.6%,高于6月时的6.8%增长。制造业因AI相关生产能力扩张的投资持续,增长率为8.3%,比之前提高了0.7点。然而,建筑成本上升也影响了投资额的增加。日经指出,单月的设备投资计划在年内呈现上调后逐渐降低的趋势,并指出与去年同期相比,今年的增长率低于去年的8.4%。 企业将2026财年业务计划中适用的预期汇率从6月调查时的每美元152.57日元修正为154.23日元。 此外,日经单独进行的9月“社长100人问卷调查”显示,认为日本经济温和扩张的受访者占52.6%,超过一半。认为扩张的原因包括设备投资增加(83.6%)、工资上涨(78.1%)和个人消费恢复(72.6%)。预计在半年后的明年3月,日本经济将继续温和扩张的受访者也超过50.3%。 然而,认为经济停滞不前的经营者指出,资源和原材料价格保持在高位以及地缘政治风险是主要原因。尽管对投资和工资上涨带来的复苏期待依然存在,但对成本上升的担忧依然存在。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-02 01:04:00 -
 尽管加息,日元兑美元仍升至158日元,日银发出干预警告
日本银行(BOJ)在上周将基准利率提高至1.25%后,日元兑美元汇率却升至158日元,因而启动了外汇市场干预的准备程序——“利率检查”。在19日至23日的五天假期前,日元贬值的交易量减少,市场发出了干预的警告。利率检查后,日元兑美元汇率在不到一个小时内急剧下跌超过1日元。 《读卖新闻》在18日(当地时间)报道,纽约外汇市场上,日本银行对金融机构进行了汇率水平的询问,即进行利率检查。消息传出后,曾达到158日元的日元兑美元汇率迅速下跌,短时间内降至156日元的后半段。 利率检查是外汇当局向市场金融机构询问日元兑美元汇率及交易情况的程序。这一程序通常在实际外汇市场干预前进行,因此被市场参与者视为当局准备干预的强烈警告。 在此之前,日本银行在18日的货币政策决策会议上决定将基准利率上调0.25个百分点至1.25%。然而,由于加息已在市场中反映,且日本银行未对未来加息速度发出明确信号,市场对此产生了广泛的评估。主张积极货币宽松的两名政策委员反对加息,这也加大了加息速度放缓的预期。因此,日元抛售增加,日元兑美元汇率在18日的纽约市场一度升至158日元。 随后,《日本经济新闻》报道,日本银行对多家金融机构进行了利率检查。此后,止损性日元买入和美元卖出订单涌现,日元兑美元汇率在不到一个小时内下跌超过1日元。伦敦一家对冲基金的相关人士对《日本经济新闻》表示:“市场认为心理关口在160日元,利率检查的突然进行让人措手不及,效果相当明显。”截至21日早上,日元兑美元汇率在亚洲外汇市场仍在156日元的后半段波动。 此次利率检查似乎也旨在阻止假期期间日元的抛售。假期期间,日本国内外汇交易减少,市场流动性降低,汇率波动幅度加大,可能加速日元贬值。纽约一家日本银行的相关人士对《日本经济新闻》表示:“在假期前发出警告,防止日元急剧贬值。” 日本政府和日本银行今年已进行了两次日元买入和美元卖出干预。其中,在4月底至5月初的假期中,投入了约11万亿日元。当时也进行了利率检查。2024年,日本在假期期间也曾进行外汇市场干预,因此市场对此次利率检查可能导致实际干预的可能性保持警惕。 日元贬值压力依然存在 然而,仅靠利率检查难以扭转日元贬值趋势的观点也有所提出。18日,美国债券市场的长期利率一度上涨0.07个百分点,达到5.0%。贝诺克资本市场的首席市场策略师马克·钱德勒对《日本经济新闻》表示:“日元对日本利率的敏感度低于对美国利率的敏感度,美国利率的上升导致了日元抛售和美元买入。”尽管日本银行加息,日元贬值并不令人惊讶。 《读卖新闻》指出,尽管美国高利率持续,但日本银行下次加息的时机仍不明朗,这使得美日利差难以缩小,从而加大了日元贬值的压力。英国一家资产管理公司的投资负责人也对利率检查表示:“坦率地说,效果几乎没有,因为市场参与者知道外汇市场干预或美国的支持不可能无限期持续,因此开始抛售日元。” 本周接连举行的首脑会谈也将成为汇率的变量。美国总统唐纳德·特朗普将在22日(当地时间)与日本首相高市早苗在纽约会谈,24日将在华盛顿与中国国家主席习近平举行会谈。《日本经济新闻》指出,市场关注美国官员是否会就日本的金融和外汇政策发表意见。美国财政部长斯科特·维尔森此前一直要求日本采取措施纠正日元贬值。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-21 22:56:10 -
 日本银行打破半年一次加息模式,未来可能连续加息或一次性加息0.5%
日本银行(BOJ)在18日的金融政策决定会议上将利率上调0.25个百分点,并表示未来会议上可能会继续加息,甚至一次性上调0.5个百分点。日本银行打破了以往每半年加息一次的模式,决定根据物价情况调整加息的速度和幅度。上田和夫总裁表示:“政策的面貌已经发生变化”,并明确表示将继续进行必要的加息,以防止物价大幅超出目标水平。 在记者会上,上田总裁被问及是否考虑固定的加息间隔时,他回答:“并不是这样。”他还表示,未来会议上可能连续加息或一次性上调0.5个百分点的方案,“根据物价情况,某种特定方式是不能排除的”。 日本银行当天将基准利率从1.0%上调至1.25%,达到了31年来的最高水平。这是自6月以来的首次加息,且将2024年后通常为6个月的加息间隔缩短了一半。上田总裁解释称,适度加息可以防止物价过快上涨,从而降低未来大幅加息的风险。 日本银行对物价上涨的可能性表示了更大的关注。上田总裁指出,中东局势紧张、人工智能(AI)需求增加以及日元贬值都是物价上涨的因素,并表示企业间交易阶段的价格上涨“已经开始向消费者阶段传导”。他还指出,剔除临时因素后的基础物价上涨率也接近2%的目标,并有超出目标的风险。 上田总裁强调,尽管之前考虑到物价可能低于预期而谨慎加息,但现在“政策的面貌已经发生变化”。此次加息后,基准利率已进入日本银行估算的中立利率范围(1.1%至2.5%),但目前的金融环境仍被评估为宽松,暗示仍有进一步加息的空间。 然而,日本银行并未具体说明将利率提高到何种程度以及提高的速度。上田总裁表示,中立利率是一个“难以具体化的概念”,而利率上升的最终目标也很难预测。他表示将根据未来的经济、物价和金融状况来判断加息的幅度和时机。 下一次加息时机? 市场对下一次加息的时机和速度更为关注,而非加息的可能性。今年,日本银行还有10月和12月两次金融政策决定会议。大和综合研究所首席经济学家神田佳治提出,预计在12月和明年3月将进行两次加息,最终基准利率将升至1.75%。他指出,明年4月食品消费税率将临时降低至1%,这可能会增加耐用消费品的消费,从而加大物价上涨压力。如果2%的物价目标未能稳定,明年4月后加息的局面可能会持续。 另一方面,随着利率的上升,企业和家庭的负担加重,继续加速加息的难度也在增加。索尼金融集团首席经济学家井上哲也预计,下一次加息的时点可能在12月或明年1月。他认为,在考虑汇率走势的情况下,市场需要在下一次加息前传递出加息速度加快的信号。然而,下一次加息后,感受到利率上升压力的企业和个人将增多,进一步加息的速度可能会受到限制。 金融市场对日本银行的加息决定反应较为温和,认为其并未如预期般鹰派。由于9名政策委员中有2人反对加息,加上16日美国联邦储备委员会(Fed)一致决定加息的对比,日元对美元的汇率一度升至157日元。理想战略家井口圭一评价称,与美联储的鹰派加息相比,这次是“鸽派加息”。 井口还指出,被视为鹰派的委员高田肇和田村直树将于2027年7月相继退休,这也将成为未来加息的变量。他认为,如果高市政权任命倾向于积极财政和金融宽松的再通胀派人士接任,鸽派委员增多,进一步加息将变得更加困难。随着对未来加息难度的认识逐渐扩散,日元在美日协作干预后曾增强的升值预期也减弱了。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-19 02:24:00 -
 日本银行将基准利率上调至1.25%,创31年来新高
日本银行(BOJ)于18日将基准利率上调至1.25%,上调幅度为0.25个百分点。这是自6月以来的三个月内再次加息,基准利率达到了1995年以来的最高水平。此举旨在应对国际油价上涨和日元贬值带来的物价上涨压力。 日本银行当天召开金融政策决定会议,决定将无担保隔夜拆借利率的目标从1.0%上调至1.25%。在9名政策委员中,7名支持,2名反对。 日本银行在2024年3月结束负利率政策后,通常以6个月为间隔进行加息,但此次将加息间隔缩短至3个月。 日本银行在声明中指出,中东局势紧张、人工智能(AI)相关需求增加以及日元贬值是物价上涨的风险因素。特别是企业间交易中出现的价格上涨压力,已开始向消费者价格传导。7月会议时曾认为“传导可能性较高”,而此次则判断实际传导已开始。 日本银行认为,考虑到企业的工资和价格上涨趋势以及中长期通胀预期上升,物价上涨率有可能超过2%的目标。尽管当前金融环境仍被评估为宽松,但日本银行表示“将根据经济、物价和金融状况继续加息”,重申了进一步加息的方针。 然而,委员浅田道一和委员佐藤绫乃对加息投了反对票。浅田委员指出,剔除新鲜食品的消费者物价指数(CPI)上涨率低于2%,经济状况并不一定强劲。佐藤委员认为,经济和物价状况并未显著加速,因此在当前时点加息并不合适。这两位委员被认为是由高市早苗政府任命的对加息持谨慎态度的鸽派。 当天会议上,长期以来对加息持谨慎态度的经济财政大臣木内实也出席。加息决定后,外汇市场上,日元反而出现贬值,日元对美元汇率一度升至157日元。 美日两国政府在7月底日元对美元汇率接近164日元时,曾进行日元买入的协调干预。此后,美国财政部长斯科特·巴特表示,强烈支持日本采取果断的市场和金融政策措施,以应对日元的严重低估。市场普遍认为这是美国政府加息的催促。 美国和欧洲央行近期接连加息,也对日本银行的政策判断产生了影响。美国联邦储备委员会(Fed)于16日时隔三年两个月加息,欧洲中央银行(ECB)也于10日再次加息。主要国家的加息将扩大与日本的利差,可能加大日元贬值压力,这也是日本银行此次加息决定的依据。 日本银行估算中立利率在1.1%至2.5%之间。此次加息将基准利率提升至1.25%,已超出中立利率的下限。《日本经济新闻》指出,当前已进入需要更加谨慎观察经济和金融环境变化的阶段。 上田行长将在当天下午召开记者会,解释此次加息的背景及未来政策方向。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 22:52:00 -
 韩国股市因外资和机构双双买入上涨2%,SK海力士强劲反弹5%
韩国股市因外资和机构的共同买入,继续保持2%的上涨趋势。美国股市昨晚表现强劲,半导体和人工智能相关股票上涨,三星电子和SK海力士等大型半导体股推动了指数的上升。韩国科斯达克指数也维持上涨态势。 根据韩国交易所的数据,截至中午12时15分,韩国股市指数上涨173.62点(2.59%),报6889.03点。该指数开盘时较前一交易日上涨170.29点(2.54%),继续保持在2%的上涨区间。 在证券市场上,外资和机构分别净买入6515亿韩元和7592亿韩元。相对而言,个人投资者则净卖出2兆3040亿韩元。 市值较大的股票普遍上涨。三星电子上涨3.17%,SK海力士上涨5.27%,SK平方上涨5.46%,三星电机上涨4.96%,现代汽车上涨1.10%。而LG能源解决方案下跌0.55%,KB金融下跌1.40%。 科斯达克指数也保持上涨。同期,科斯达克指数较前一交易日上涨5.33点(0.65%),报827.51点。该指数开盘时上涨10.54点(1.28%),随后部分回落。 在科斯达克市场上,个人和机构分别净买入186亿韩元和194亿韩元,外资则净卖出445亿韩元。 市值较大的科斯达克股票表现不一。阿尔特奥根下跌0.20%,生态先锋下跌0.97%,主成工程下跌0.98%,伊奥科技下跌1.73%,心特克下跌1.95%,罗博蒂兹下跌0.81%。而生态先锋BM上涨1.17%,彩虹机器人上涨0.93%,元益IPS上涨0.93%,利诺工业上涨4.52%。 与此同时,日本银行(BOJ)在当天的货币政策会议上决定将短期政策利率从当前的1.0%上调至1.25%,上调幅度为0.25个百分点。这使得日本的基准利率达到了自1995年以来的最高水平。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 21:32:00 -
 美半导体行业强劲反弹,韩国股市上涨超过2%
韩国综合指数在外资和机构投资者的共同买入推动下,呈现出超过2%的上涨趋势。美国股市在半导体和人工智能(AI)相关股票的强劲表现下,三星电子和SK海力士等大型半导体股上涨,推动了指数的上升。韩国科技股指数(KOSDAQ)也表现出约1%的上涨。 根据韩国交易所的数据,截至上午9时10分,综合指数较前一交易日上涨151.88点(2.26%),报6867.29点。该指数开盘时上涨170.29点(2.54%),报6885.70点,随后部分回落。 在证券市场上,外资和机构分别净买入1484亿韩元和1961亿韩元,而个人投资者则净卖出4054亿韩元。 市值前列的股票普遍上涨。三星电子上涨3.17%,SK海力士上涨3.67%,SK平方上涨3.57%,三星电机上涨5.26%,LG能源解决方案上涨1.10%,现代汽车上涨2.20%,三星生物制剂上涨1.29%,KB金融上涨0.73%,三星物产上涨2.11%。 KOSDAQ指数也继续上涨。此时,KOSDAQ指数较前一交易日上涨7.48点(0.91%),报829.66点。该指数开盘时上涨10.54点(1.28%),报832.72点,随后略微回落。 在KOSDAQ市场上,外资和机构分别净卖出647亿韩元和44亿韩元,而个人投资者则净买入702亿韩元,推动了指数的上涨。 市值前列的股票中,除了Alteogen(-0.30%)外,大多数股票均上涨。EcoPro上涨0.24%,EcoProBM上涨2.14%,Jusung Engineering上涨2.94%,Rainbow Robotics上涨1.75%,Wonik IPS上涨1.19%,IoTechnics上涨0.76%,Rino工业上涨2.71%,Simtech上涨0.62%。 在纽约证券交易所,三大主要指数均上涨。道琼斯工业平均指数较前一交易日上涨0.61%,标准普尔500指数和纳斯达克综合指数分别上涨1.14%和1.69%。 尤其是半导体和AI相关股票的上涨主导了市场。美光科技上涨5.50%,SK海力士的美国存托股票(ADR)上涨4.64%。英伟达上涨2.54%,费城半导体指数上涨3.14%。 美国国债收益率也保持稳定。由于英国央行(BOE)在前一天将基准利率维持在3.75%不变,欧洲国债收益率下跌,导致美国国债收益率也出现下滑。前一交易日一度超过5%的美国10年期国债收益率降至4.9%左右。 西相荣,未来资产证券研究员表示:“美国股市在消化了前一天的鹰派FOMC结果后,因国际油价和国债收益率下跌而上涨,尤其是近期因AI发展速度放缓而表现不佳的AI和半导体股票主导了上涨。” 当天,日本银行(BOJ)的货币政策决策会议预计将讨论加息。然而,市场普遍认为加息的可能性已经在价格中反映,因此关注的焦点将集中在未来的加息路径、BOJ行长上田和夫的发言以及日元的走势上。 韩志英,Kiwoom证券研究员表示:“国内股市预计将在9月联邦公开市场委员会(FOMC)后,随着美国10年期国债收益率的稳定、以半导体为主的美国股市反弹以及KOSPI夜间期货上涨2.9%的情况下,继续呈现上涨趋势,同时消化日本银行(BOJ)会议。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 18:24:10 -
 美国股市回暖,预计Kospi将上涨……半导体股强势
美国股市在以半导体和人工智能(AI)相关股票为主的强劲反弹下,预计18日国内股市也将上涨。美国10年期国债收益率降至5%以下,国际油价持续下跌,市场压力因素得到缓解,预计投资者情绪将改善,尤其是半导体股。 17日(当地时间),纽约证券交易所(NYSE)三大主要指数齐齐上涨。道琼斯工业平均指数上涨0.61%,标准普尔500指数和纳斯达克综合指数分别上涨1.14%和1.69%。 半导体股和AI相关股主导了上涨。美光(Micron)股价暴涨5.50%,SK海力士美国存托股票(ADR)上涨4.64%。英伟达(NVIDIA)也上涨2.54%,费城半导体指数上涨3.14%。 美国国债收益率也显示出稳定趋势。英国央行(BOE)前一天将基准利率维持在3.75%不变,欧洲国债收益率下跌,导致美国国债收益率也出现下滑。前一交易日一度超过5%的美国10年期国债收益率降至4.9%区间。 国际油价也持续下跌。由于对沙特阿拉伯原油供应中断的担忧有所缓解,11月交货的布伦特原油期货较前一交易日下跌0.95%,收于每桶104.82美元。10月交货的西德克萨斯中质原油(WTI)期货也下跌0.51%,报每桶101.91美元。 徐相荣,未来资产证券研究员表示:“美国股市在消化了前一天的鹰派联邦公开市场委员会(FOMC)结果后,因国际油价和国债收益率下跌而上涨,尤其是近期因人工智能(AI)开发速度放缓而表现不佳的AI和半导体股票主导了上涨。” 国内股市预计将在美国半导体股强势的带动下,继续向上。NXT预市场中,半导体股及市值较大的股票表现强劲。截至上午8时30分,三星电子股价较前一交易日上涨2.97%。SK海力士上涨3.38%,SK广场上涨3.27%,三星电机上涨3.98%,LG能源解决方案上涨1.51%。 当天,日本银行(BOJ)金融政策决策会议预计将讨论基准利率的上调。然而,市场普遍认为加息的可能性已经在价格中反映,因此关注的焦点将集中在未来的加息路径、上田和夫BOJ行长的发言以及日元的走势上。 韩智英,Kiwoom证券研究员分析称:“国内股市预计将在9月FOMC后,伴随美国10年期国债收益率的稳定、以半导体为中心的美国股市反弹,以及Kospi夜间期货上涨2.9%的背景下,随着日本银行(BOJ)会议的进行,呈现上涨趋势。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 17:48:00 -
 美联储加息后,日本也预计明日将跟进,焦点在于上田总裁的表态
美国联邦储备委员会(Fed)在三年多以来首次上调基准利率,并暗示年内可能再次加息,这让日本市场专家认为这是比预期更为鹰派的决定。日元对美元汇率一度飙升至156日元,东京股市因联邦储备委员会明确表态将致力于物价稳定而略有上涨。日本银行(BOJ)预计将在18日的货币政策会议上与美联储同步加息,但由于美日政策利率差距不会缩小,市场的关注点集中在上田和夫总裁将如何明确后续加息的速度上。 联邦储备委员会在16日(当地时间)召开联邦公开市场委员会(FOMC)会议,将基准利率上调0.25个百分点至3.75%至4.00%。在提交的利率预期中,18名政策委员会成员中有16人预计年内至少还会再加息一次。野村综合研究所首席经济学家木内登英表示,联邦储备委员会的加息及年内再加息的预期在预期范围内,但点阵图中提到2027年可能再加息,加上声明和凯文·华尔什联邦储备委员会主席的发言中显示出比预期更强的物价警惕。他指出,自1990年代以来,联邦基金利率作为主要政策利率的加息仅在1997年一次性结束,因此此次决定很可能是多次加息的开始。 这种连续加息的预期导致东京外汇市场出现美元买入、日元卖出的情况。根据17日《日本经济新闻》(日经)报道,日元对美元汇率在当天上午交易中达到了156.17至156.18日元,比前一天下午5点上涨了1.20日元。日经还指出,日本进口企业的美元买入预期也是汇率上涨的因素之一。 外汇网站综合研究所高级外汇分析师神田拓也表示,尽管市场普遍反映了加息和年内再加息的预期,但美元的强劲上涨可能是由于外汇市场的加息预期没有期货市场那么强烈,或者是短期投资者的日元买入头寸被迅速平仓的结果。他认为,日元对美元汇率在155日元的主要分界点上方运行,可能意味着近期的汇率下跌趋势已经结束。 东京股市因联邦储备委员会如预期加息,确认了其抑制物价的意图,降低了未来大幅加息的风险而上涨。17日,日经225指数在开盘初期上涨幅度超过700点,但最终收盘时上涨213.25点(0.33%),报64136.25点。东京证券交易所的80%以上的股票上涨,但由于人工智能(AI)和半导体股的抛售,指数的上涨幅度有所减小。皮克特日本投资战略部的田中俊平表示,联邦储备委员会一致确认了紧缩政策,降低了不确定性,并避免了美国长期利率急剧上升的风险。 市场关注日本央行 现在市场的目光转向日本。预计日本银行将在18日将政策利率从1.00%上调至1.25%。然而,神田分析师认为,即使日本银行加息并暗示年内再加息,美日政策利率差距仍不会缩小。 因此,市场参与者认为此次联邦储备委员会的举措给日本银行带来了很大压力。路透社报道称,三井住友银行战略家石田武志评价此次FOMC会议为“接近预期上限的鹰派”会议,并认为联邦储备委员会留下了后续加息的预期,使得上田总裁的新闻发布会门槛大大提高。 州立街银行东京分行的若林德宏预测,日本银行可能会提前发出缩短原本预计半年一次的加息周期的信号。如果日本银行与联邦储备委员会的紧缩政策保持一致,日元对美元汇率将会稳定,但如果未能达到市场预期,汇率可能会再次上升。不过,最近五天投资者的日元买入势头是过去五年中最强的,这可能限制汇率的上涨幅度。 因此,此次加息本身以及下一次加息的时机和政策利率的最终目标备受关注。日经指出,市场预计到12月会议时将有90%的概率会进行额外加息,并将“加速加息”、“基准物价2%”和“中性利率”列为上田总裁新闻发布会的关注点。 其中,与下一次加息时机直接相关的第一个议题是上田总裁将如何解释“加速加息”。上田总裁在7月底的新闻发布会上提到加速加息的可能性,但避免使用“加速”一词。日本银行内部认为此次加息是自6月以来的第三个月,但市场将“加速”解读为短时间内的连续加息。 关于“加速”的看法在政策委员会内部也存在分歧。审议委员高田肇指出,海外央行已经开始加息,应该灵活应对,而不拘泥于固定的加息间隔和幅度。相反,审议委员增田和之则表示,上田总裁在7月的发言仅是针对此次加息,并不意味着后续的加息。日经认为,上田总裁在考虑到委员间的意见分歧时,如何提及未来加息的速度将是新闻发布会的最大焦点,并认为如果能纠正市场与“加速”之间的认知差异,额外加息的预期将降低,日元对美元汇率可能会上升。 基准物价和中性利率的评估也是判断额外加息空间的线索。上田总裁在1日的主要20国(G20)财长和央行行长会议后表示,剔除暂时性波动因素的基准物价上涨率“已接近2%”。日经指出,之后没有出现足以改变物价判断的指标,因此维持原有表述的可能性很大。因此,如果上田总裁在此次新闻发布会上表示“已达到2%”,将被视为实现了2013年政府和日本银行设定的物价目标,这可能成为日元对美元汇率下跌的因素。 日本银行估算的中性利率(既不刺激经济过热也不冷却经济的利率水平)为1.1%至2.5%。此次政策利率上调至1.25%后,将开始进入该范围。日经认为,如果上田总裁给人以当前政策利率与中性利率之间仍有相当距离的印象,可能会突显额外加息的空间,从而拉低日元对美元汇率。 不过,也有预测认为上田总裁很难发出足够鹰派的信号以满足市场预期。瑞银信托财富管理日本区首席投资官青木大树表示,由于日本经济的不确定性大于美国,日本银行难以像联邦储备委员会那样采取鹰派立场。国际货币研究所首席研究员桥本雅志也预计,上田总裁会考虑到汇率而发表言论,但不会具体说明下一次加息的时机。如果额外加息的预期减弱,美元买入、日元卖出的情况可能会再次加剧,青木首席投资官认为在19日至23日日本的银周假期期间,日元对美元汇率可能会上升至157日元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 02:04:10 -
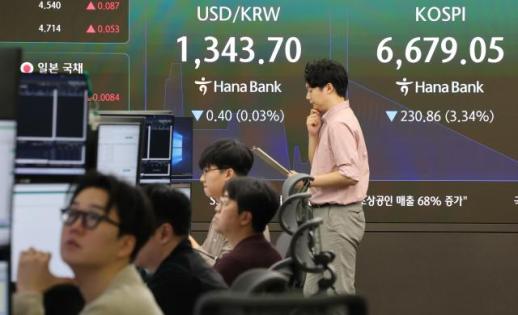 韩国股市大幅下跌,外资与机构抛售超4万亿韩元
韩国综合股价指数(KOSPI)因外资和机构的大规模净卖出,持续下跌2%。虽然早盘一度跌幅超过3%,但外资和机构的抛售超过4万亿韩元,给指数带来了下行压力。在9月美国联邦公开市场委员会(FOMC)召开前,市场对加息的警惕情绪依然存在,韩国科技股指数(KOSDAQ)也表现疲软。 根据韩国交易所的数据,截至下午1时4分,综合股价指数报6738.95点,较前一交易日下跌170.96点(2.47%)。 指数开盘时较前一交易日下跌217.30点(3.14%),报6692.61点,随后跌幅有所缩小。虽然一度跌至6600点,但随后回升至6700点附近交易。 在证券市场上,个人投资者净买入3.1315万亿韩元,而外资和机构分别净卖出3.0502万亿韩元和1.0838万亿韩元。外资和机构的净卖出总额达到4.1340万亿韩元,个人投资者正在吸纳外资和机构的卖出量。 市值前列的股票普遍下跌。三星电子(-2.89%)、SK海力士(-5.30%)、SK广场(-6.34%)、三星电机(-4.64%)、LG能源解决方案(-1.53%)、现代汽车(-3.01%)、三星生命(-2.52%)等均出现下跌,而三星生物制药(0.92%)、KB金融(1.01%)、汉华航空航天(4.72%)等则有所上涨。 同一时间,韩国科技股指数报813.48点,较前一交易日下跌7.16点(0.87%)。 在科技股市场上,个人投资者净买入1612亿韩元,而外资和机构分别净卖出1158亿韩元和415亿韩元。 市值前列的科技股中,阿尔特基因(-2.80%)、生态产业(-3.79%)、生态产业B(-4.81%)、彩虹机器人(-1.95%)、伊奥科技(-3.82%)、利诺工业(-0.90%)、新泰克(-2.52%)等均在下跌,而主成工程(0.48%)、元益IPS(2.45%)、机器人(0.46%)等则有所上涨。 证券界预计,本周国内股市将受到8月消费者物价指数(CPI)结果、9月FOMC加息可能性、日本银行(BOJ)政策会议、国际油价及外资供需等因素的影响,继续呈现波动行情。 基于此,Kiwoom证券研究员韩智英表示:“本周KOSPI的预期区间为6600至7200点。”她指出:“即使在9月FOMC上加息,关键在于此次措施是否仅为一次性预防性加息,以阻止通胀再度加速,还是将开启新的紧缩周期。” 她还表示:“未来决定股市方向的资金主体是外资,9月FOMC事件的消化过程中,外资是否恢复净买入将是KOSPI稳定在7000点的条件。同时,在宏观不确定性中,近期AI需求和内存市场前景未受损的半导体行业,KOSPI也展现出‘前弱后强’的模式,这一点值得关注。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-14 22:16:00
-
上田:基准通胀率接近2%…将继续加息
上田和夫日本银行(BOJ)行长表示,基准通胀率已接近目标的2%,但金融环境仍然宽松,因此将继续加息。他指出,具体的加息时机和速度将根据日本银行的经济和物价前景的实现可能性及风险因素进行评估。 在6日的全国证券大会上,上田行长表示:“我们将根据经济、物价和金融状况继续调整政策利率和金融宽松程度。”他特别强调,稳定在2%附近的基准通胀率比以往更加重要,必须防止基准通胀率超过2%而对经济产生不利影响。基准通胀率是指剔除暂时因素后的物价走势。 关于日本经济,上田行长评价称,尽管受到中东局势的影响,部分领域出现疲软,但整体经济仍在缓慢复苏。他指出,受全球人工智能(AI)需求增加的推动,出口开始回升,企业利润保持在高位。9月1日发布的全国企业短期经济观察调查显示,企业经营状况被评估为“良好”。尽管设备投资受到建筑成本上升的影响,但仍保持增长。个人消费方面,尽管消费信心仍然略显疲软,但在就业和收入条件改善的推动下,表现出稳定的趋势。 上田行长还指出,物价上涨压力依然存在。由于原油价格上涨、日元贬值和AI相关需求扩大,企业物价持续上涨,这种压力开始向消费者物价传导。他提到,企业也在不断将工资上涨的部分反映到销售价格中。中长期的通胀预期也在上升,消费者物价的基准上涨率接近2%。他表示,日本经济和物价的走势总体符合日本银行在经济和物价前景报告中提出的预期。 在谈及经济和物价前景的风险因素时,上田行长提到中东局势、AI相关需求扩大和汇率波动。他强调,需要密切关注这些因素对日本经济和物价的影响,并指出基准通胀率超过2%目标的风险。 上田行长在9月将基准利率上调至1.25%后表示:“由于宽松的金融环境将继续有效支持经济活动。”他还表示:“我们将从持续稳定实现2%物价稳定目标的角度,适当运用货币政策。” 日本银行计划于29日至30日召开金融政策决策会议,讨论是否进行进一步加息。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-07 02:40:10 -
日本制造业景气连续六季度改善,AI需求推动
日本大型制造企业的景气感受连续六个季度改善,达到了2018年3月以来的最高水平。在人工智能(AI)和半导体相关需求强劲的背景下,企业将原材料价格上涨的部分反映在销售价格中,从而支撑了企业收益。然而,非制造业因价格上涨导致需求放缓以及气候恶化等因素,景气感受在五个季度后出现恶化。 根据《日本经济新闻》(日经)1日的报道,日本银行(BOJ)当天发布的9月全国企业短期经济观测调查(单月)显示,大型制造业的业况判断指数(DI)为24,比6月调查上升了2点。相对而言,大型非制造业的指数为35,下降了2点。两个指数均低于民间经济专家的预期值,分别为25和36。 业况判断指数是指认为自家业况“良好”的企业比例减去认为“差”的企业比例。此次调查于8月26日至9月30日进行,调查对象企业的应答率达99%。 此次调查中,日本银行9月加息的影响被有限反映。日本银行在上个月17日至18日的货币政策决定会议上将政策利率上调至1.25%,但约70%的调查企业在9月9日之前就已完成应答。 在制造业中,数据中心等AI相关需求提升了多个行业的景气感受。钢铁的业况判断指数为6,比上季度上升了12点;玻璃、混凝土等陶瓷行业的指数为22,上升了11点;有色金属的指数为45,上升了9点。尽管因中东局势不稳导致原油等原材料价格上涨,但企业将其反映在销售价格中的举措支撑了企业收益。 不过,各行业之间差异显著。食品行业的指数为3,下降了6点;纸浆和纸张行业的指数为36,下降了4点;汽车行业的指数为11,下降了1点。这些行业受到中东局势不稳导致的成本上升等因素的影响。 在非制造业中,因价格上涨导致需求放缓,加之地震和持续的降雨等灾害和气候不利因素叠加,企业面临的人工成本上升也成为负担。住宿和餐饮服务的指数为38,下降了8点;零售业的指数为29,下降了4点;批发业的指数为30,下降了3点。相对而言,建筑业的指数为56,电力和燃气的指数为6,分别上升了4点。 企业对未来的业况持谨慎态度。大型制造业的未来业况判断指数预计为21,较当前水平下降3点;非制造业预计为30,下降5点。这反映出对中东局势不确定性和成本上升可能导致收益恶化的担忧。 设备投资计划有所上调。整体规模和行业的2026财年设备投资计划预计同比增长7.6%,高于6月时的6.8%增长。制造业因AI相关生产能力扩张的投资持续,增长率为8.3%,比之前提高了0.7点。然而,建筑成本上升也影响了投资额的增加。日经指出,单月的设备投资计划在年内呈现上调后逐渐降低的趋势,并指出与去年同期相比,今年的增长率低于去年的8.4%。 企业将2026财年业务计划中适用的预期汇率从6月调查时的每美元152.57日元修正为154.23日元。 此外,日经单独进行的9月“社长100人问卷调查”显示,认为日本经济温和扩张的受访者占52.6%,超过一半。认为扩张的原因包括设备投资增加(83.6%)、工资上涨(78.1%)和个人消费恢复(72.6%)。预计在半年后的明年3月,日本经济将继续温和扩张的受访者也超过50.3%。 然而,认为经济停滞不前的经营者指出,资源和原材料价格保持在高位以及地缘政治风险是主要原因。尽管对投资和工资上涨带来的复苏期待依然存在,但对成本上升的担忧依然存在。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-02 01:04:00 -
尽管加息,日元兑美元仍升至158日元,日银发出干预警告
日本银行(BOJ)在上周将基准利率提高至1.25%后,日元兑美元汇率却升至158日元,因而启动了外汇市场干预的准备程序——“利率检查”。在19日至23日的五天假期前,日元贬值的交易量减少,市场发出了干预的警告。利率检查后,日元兑美元汇率在不到一个小时内急剧下跌超过1日元。 《读卖新闻》在18日(当地时间)报道,纽约外汇市场上,日本银行对金融机构进行了汇率水平的询问,即进行利率检查。消息传出后,曾达到158日元的日元兑美元汇率迅速下跌,短时间内降至156日元的后半段。 利率检查是外汇当局向市场金融机构询问日元兑美元汇率及交易情况的程序。这一程序通常在实际外汇市场干预前进行,因此被市场参与者视为当局准备干预的强烈警告。 在此之前,日本银行在18日的货币政策决策会议上决定将基准利率上调0.25个百分点至1.25%。然而,由于加息已在市场中反映,且日本银行未对未来加息速度发出明确信号,市场对此产生了广泛的评估。主张积极货币宽松的两名政策委员反对加息,这也加大了加息速度放缓的预期。因此,日元抛售增加,日元兑美元汇率在18日的纽约市场一度升至158日元。 随后,《日本经济新闻》报道,日本银行对多家金融机构进行了利率检查。此后,止损性日元买入和美元卖出订单涌现,日元兑美元汇率在不到一个小时内下跌超过1日元。伦敦一家对冲基金的相关人士对《日本经济新闻》表示:“市场认为心理关口在160日元,利率检查的突然进行让人措手不及,效果相当明显。”截至21日早上,日元兑美元汇率在亚洲外汇市场仍在156日元的后半段波动。 此次利率检查似乎也旨在阻止假期期间日元的抛售。假期期间,日本国内外汇交易减少,市场流动性降低,汇率波动幅度加大,可能加速日元贬值。纽约一家日本银行的相关人士对《日本经济新闻》表示:“在假期前发出警告,防止日元急剧贬值。” 日本政府和日本银行今年已进行了两次日元买入和美元卖出干预。其中,在4月底至5月初的假期中,投入了约11万亿日元。当时也进行了利率检查。2024年,日本在假期期间也曾进行外汇市场干预,因此市场对此次利率检查可能导致实际干预的可能性保持警惕。 日元贬值压力依然存在 然而,仅靠利率检查难以扭转日元贬值趋势的观点也有所提出。18日,美国债券市场的长期利率一度上涨0.07个百分点,达到5.0%。贝诺克资本市场的首席市场策略师马克·钱德勒对《日本经济新闻》表示:“日元对日本利率的敏感度低于对美国利率的敏感度,美国利率的上升导致了日元抛售和美元买入。”尽管日本银行加息,日元贬值并不令人惊讶。 《读卖新闻》指出,尽管美国高利率持续,但日本银行下次加息的时机仍不明朗,这使得美日利差难以缩小,从而加大了日元贬值的压力。英国一家资产管理公司的投资负责人也对利率检查表示:“坦率地说,效果几乎没有,因为市场参与者知道外汇市场干预或美国的支持不可能无限期持续,因此开始抛售日元。” 本周接连举行的首脑会谈也将成为汇率的变量。美国总统唐纳德·特朗普将在22日(当地时间)与日本首相高市早苗在纽约会谈,24日将在华盛顿与中国国家主席习近平举行会谈。《日本经济新闻》指出,市场关注美国官员是否会就日本的金融和外汇政策发表意见。美国财政部长斯科特·维尔森此前一直要求日本采取措施纠正日元贬值。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-21 22:56:10 -
日本银行打破半年一次加息模式,未来可能连续加息或一次性加息0.5%
日本银行(BOJ)在18日的金融政策决定会议上将利率上调0.25个百分点,并表示未来会议上可能会继续加息,甚至一次性上调0.5个百分点。日本银行打破了以往每半年加息一次的模式,决定根据物价情况调整加息的速度和幅度。上田和夫总裁表示:“政策的面貌已经发生变化”,并明确表示将继续进行必要的加息,以防止物价大幅超出目标水平。 在记者会上,上田总裁被问及是否考虑固定的加息间隔时,他回答:“并不是这样。”他还表示,未来会议上可能连续加息或一次性上调0.5个百分点的方案,“根据物价情况,某种特定方式是不能排除的”。 日本银行当天将基准利率从1.0%上调至1.25%,达到了31年来的最高水平。这是自6月以来的首次加息,且将2024年后通常为6个月的加息间隔缩短了一半。上田总裁解释称,适度加息可以防止物价过快上涨,从而降低未来大幅加息的风险。 日本银行对物价上涨的可能性表示了更大的关注。上田总裁指出,中东局势紧张、人工智能(AI)需求增加以及日元贬值都是物价上涨的因素,并表示企业间交易阶段的价格上涨“已经开始向消费者阶段传导”。他还指出,剔除临时因素后的基础物价上涨率也接近2%的目标,并有超出目标的风险。 上田总裁强调,尽管之前考虑到物价可能低于预期而谨慎加息,但现在“政策的面貌已经发生变化”。此次加息后,基准利率已进入日本银行估算的中立利率范围(1.1%至2.5%),但目前的金融环境仍被评估为宽松,暗示仍有进一步加息的空间。 然而,日本银行并未具体说明将利率提高到何种程度以及提高的速度。上田总裁表示,中立利率是一个“难以具体化的概念”,而利率上升的最终目标也很难预测。他表示将根据未来的经济、物价和金融状况来判断加息的幅度和时机。 下一次加息时机? 市场对下一次加息的时机和速度更为关注,而非加息的可能性。今年,日本银行还有10月和12月两次金融政策决定会议。大和综合研究所首席经济学家神田佳治提出,预计在12月和明年3月将进行两次加息,最终基准利率将升至1.75%。他指出,明年4月食品消费税率将临时降低至1%,这可能会增加耐用消费品的消费,从而加大物价上涨压力。如果2%的物价目标未能稳定,明年4月后加息的局面可能会持续。 另一方面,随着利率的上升,企业和家庭的负担加重,继续加速加息的难度也在增加。索尼金融集团首席经济学家井上哲也预计,下一次加息的时点可能在12月或明年1月。他认为,在考虑汇率走势的情况下,市场需要在下一次加息前传递出加息速度加快的信号。然而,下一次加息后,感受到利率上升压力的企业和个人将增多,进一步加息的速度可能会受到限制。 金融市场对日本银行的加息决定反应较为温和,认为其并未如预期般鹰派。由于9名政策委员中有2人反对加息,加上16日美国联邦储备委员会(Fed)一致决定加息的对比,日元对美元的汇率一度升至157日元。理想战略家井口圭一评价称,与美联储的鹰派加息相比,这次是“鸽派加息”。 井口还指出,被视为鹰派的委员高田肇和田村直树将于2027年7月相继退休,这也将成为未来加息的变量。他认为,如果高市政权任命倾向于积极财政和金融宽松的再通胀派人士接任,鸽派委员增多,进一步加息将变得更加困难。随着对未来加息难度的认识逐渐扩散,日元在美日协作干预后曾增强的升值预期也减弱了。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-19 02:24:00 -
日本银行将基准利率上调至1.25%,创31年来新高
日本银行(BOJ)于18日将基准利率上调至1.25%,上调幅度为0.25个百分点。这是自6月以来的三个月内再次加息,基准利率达到了1995年以来的最高水平。此举旨在应对国际油价上涨和日元贬值带来的物价上涨压力。 日本银行当天召开金融政策决定会议,决定将无担保隔夜拆借利率的目标从1.0%上调至1.25%。在9名政策委员中,7名支持,2名反对。 日本银行在2024年3月结束负利率政策后,通常以6个月为间隔进行加息,但此次将加息间隔缩短至3个月。 日本银行在声明中指出,中东局势紧张、人工智能(AI)相关需求增加以及日元贬值是物价上涨的风险因素。特别是企业间交易中出现的价格上涨压力,已开始向消费者价格传导。7月会议时曾认为“传导可能性较高”,而此次则判断实际传导已开始。 日本银行认为,考虑到企业的工资和价格上涨趋势以及中长期通胀预期上升,物价上涨率有可能超过2%的目标。尽管当前金融环境仍被评估为宽松,但日本银行表示“将根据经济、物价和金融状况继续加息”,重申了进一步加息的方针。 然而,委员浅田道一和委员佐藤绫乃对加息投了反对票。浅田委员指出,剔除新鲜食品的消费者物价指数(CPI)上涨率低于2%,经济状况并不一定强劲。佐藤委员认为,经济和物价状况并未显著加速,因此在当前时点加息并不合适。这两位委员被认为是由高市早苗政府任命的对加息持谨慎态度的鸽派。 当天会议上,长期以来对加息持谨慎态度的经济财政大臣木内实也出席。加息决定后,外汇市场上,日元反而出现贬值,日元对美元汇率一度升至157日元。 美日两国政府在7月底日元对美元汇率接近164日元时,曾进行日元买入的协调干预。此后,美国财政部长斯科特·巴特表示,强烈支持日本采取果断的市场和金融政策措施,以应对日元的严重低估。市场普遍认为这是美国政府加息的催促。 美国和欧洲央行近期接连加息,也对日本银行的政策判断产生了影响。美国联邦储备委员会(Fed)于16日时隔三年两个月加息,欧洲中央银行(ECB)也于10日再次加息。主要国家的加息将扩大与日本的利差,可能加大日元贬值压力,这也是日本银行此次加息决定的依据。 日本银行估算中立利率在1.1%至2.5%之间。此次加息将基准利率提升至1.25%,已超出中立利率的下限。《日本经济新闻》指出,当前已进入需要更加谨慎观察经济和金融环境变化的阶段。 上田行长将在当天下午召开记者会,解释此次加息的背景及未来政策方向。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 22:52:00 -
韩国股市因外资和机构双双买入上涨2%,SK海力士强劲反弹5%
韩国股市因外资和机构的共同买入,继续保持2%的上涨趋势。美国股市昨晚表现强劲,半导体和人工智能相关股票上涨,三星电子和SK海力士等大型半导体股推动了指数的上升。韩国科斯达克指数也维持上涨态势。 根据韩国交易所的数据,截至中午12时15分,韩国股市指数上涨173.62点(2.59%),报6889.03点。该指数开盘时较前一交易日上涨170.29点(2.54%),继续保持在2%的上涨区间。 在证券市场上,外资和机构分别净买入6515亿韩元和7592亿韩元。相对而言,个人投资者则净卖出2兆3040亿韩元。 市值较大的股票普遍上涨。三星电子上涨3.17%,SK海力士上涨5.27%,SK平方上涨5.46%,三星电机上涨4.96%,现代汽车上涨1.10%。而LG能源解决方案下跌0.55%,KB金融下跌1.40%。 科斯达克指数也保持上涨。同期,科斯达克指数较前一交易日上涨5.33点(0.65%),报827.51点。该指数开盘时上涨10.54点(1.28%),随后部分回落。 在科斯达克市场上,个人和机构分别净买入186亿韩元和194亿韩元,外资则净卖出445亿韩元。 市值较大的科斯达克股票表现不一。阿尔特奥根下跌0.20%,生态先锋下跌0.97%,主成工程下跌0.98%,伊奥科技下跌1.73%,心特克下跌1.95%,罗博蒂兹下跌0.81%。而生态先锋BM上涨1.17%,彩虹机器人上涨0.93%,元益IPS上涨0.93%,利诺工业上涨4.52%。 与此同时,日本银行(BOJ)在当天的货币政策会议上决定将短期政策利率从当前的1.0%上调至1.25%,上调幅度为0.25个百分点。这使得日本的基准利率达到了自1995年以来的最高水平。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 21:32:00 -
美半导体行业强劲反弹,韩国股市上涨超过2%
韩国综合指数在外资和机构投资者的共同买入推动下,呈现出超过2%的上涨趋势。美国股市在半导体和人工智能(AI)相关股票的强劲表现下,三星电子和SK海力士等大型半导体股上涨,推动了指数的上升。韩国科技股指数(KOSDAQ)也表现出约1%的上涨。 根据韩国交易所的数据,截至上午9时10分,综合指数较前一交易日上涨151.88点(2.26%),报6867.29点。该指数开盘时上涨170.29点(2.54%),报6885.70点,随后部分回落。 在证券市场上,外资和机构分别净买入1484亿韩元和1961亿韩元,而个人投资者则净卖出4054亿韩元。 市值前列的股票普遍上涨。三星电子上涨3.17%,SK海力士上涨3.67%,SK平方上涨3.57%,三星电机上涨5.26%,LG能源解决方案上涨1.10%,现代汽车上涨2.20%,三星生物制剂上涨1.29%,KB金融上涨0.73%,三星物产上涨2.11%。 KOSDAQ指数也继续上涨。此时,KOSDAQ指数较前一交易日上涨7.48点(0.91%),报829.66点。该指数开盘时上涨10.54点(1.28%),报832.72点,随后略微回落。 在KOSDAQ市场上,外资和机构分别净卖出647亿韩元和44亿韩元,而个人投资者则净买入702亿韩元,推动了指数的上涨。 市值前列的股票中,除了Alteogen(-0.30%)外,大多数股票均上涨。EcoPro上涨0.24%,EcoProBM上涨2.14%,Jusung Engineering上涨2.94%,Rainbow Robotics上涨1.75%,Wonik IPS上涨1.19%,IoTechnics上涨0.76%,Rino工业上涨2.71%,Simtech上涨0.62%。 在纽约证券交易所,三大主要指数均上涨。道琼斯工业平均指数较前一交易日上涨0.61%,标准普尔500指数和纳斯达克综合指数分别上涨1.14%和1.69%。 尤其是半导体和AI相关股票的上涨主导了市场。美光科技上涨5.50%,SK海力士的美国存托股票(ADR)上涨4.64%。英伟达上涨2.54%,费城半导体指数上涨3.14%。 美国国债收益率也保持稳定。由于英国央行(BOE)在前一天将基准利率维持在3.75%不变,欧洲国债收益率下跌,导致美国国债收益率也出现下滑。前一交易日一度超过5%的美国10年期国债收益率降至4.9%左右。 西相荣,未来资产证券研究员表示:“美国股市在消化了前一天的鹰派FOMC结果后,因国际油价和国债收益率下跌而上涨,尤其是近期因AI发展速度放缓而表现不佳的AI和半导体股票主导了上涨。” 当天,日本银行(BOJ)的货币政策决策会议预计将讨论加息。然而,市场普遍认为加息的可能性已经在价格中反映,因此关注的焦点将集中在未来的加息路径、BOJ行长上田和夫的发言以及日元的走势上。 韩志英,Kiwoom证券研究员表示:“国内股市预计将在9月联邦公开市场委员会(FOMC)后,随着美国10年期国债收益率的稳定、以半导体为主的美国股市反弹以及KOSPI夜间期货上涨2.9%的情况下,继续呈现上涨趋势,同时消化日本银行(BOJ)会议。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 18:24:10 -
美国股市回暖,预计Kospi将上涨……半导体股强势
美国股市在以半导体和人工智能(AI)相关股票为主的强劲反弹下,预计18日国内股市也将上涨。美国10年期国债收益率降至5%以下,国际油价持续下跌,市场压力因素得到缓解,预计投资者情绪将改善,尤其是半导体股。 17日(当地时间),纽约证券交易所(NYSE)三大主要指数齐齐上涨。道琼斯工业平均指数上涨0.61%,标准普尔500指数和纳斯达克综合指数分别上涨1.14%和1.69%。 半导体股和AI相关股主导了上涨。美光(Micron)股价暴涨5.50%,SK海力士美国存托股票(ADR)上涨4.64%。英伟达(NVIDIA)也上涨2.54%,费城半导体指数上涨3.14%。 美国国债收益率也显示出稳定趋势。英国央行(BOE)前一天将基准利率维持在3.75%不变,欧洲国债收益率下跌,导致美国国债收益率也出现下滑。前一交易日一度超过5%的美国10年期国债收益率降至4.9%区间。 国际油价也持续下跌。由于对沙特阿拉伯原油供应中断的担忧有所缓解,11月交货的布伦特原油期货较前一交易日下跌0.95%,收于每桶104.82美元。10月交货的西德克萨斯中质原油(WTI)期货也下跌0.51%,报每桶101.91美元。 徐相荣,未来资产证券研究员表示:“美国股市在消化了前一天的鹰派联邦公开市场委员会(FOMC)结果后,因国际油价和国债收益率下跌而上涨,尤其是近期因人工智能(AI)开发速度放缓而表现不佳的AI和半导体股票主导了上涨。” 国内股市预计将在美国半导体股强势的带动下,继续向上。NXT预市场中,半导体股及市值较大的股票表现强劲。截至上午8时30分,三星电子股价较前一交易日上涨2.97%。SK海力士上涨3.38%,SK广场上涨3.27%,三星电机上涨3.98%,LG能源解决方案上涨1.51%。 当天,日本银行(BOJ)金融政策决策会议预计将讨论基准利率的上调。然而,市场普遍认为加息的可能性已经在价格中反映,因此关注的焦点将集中在未来的加息路径、上田和夫BOJ行长的发言以及日元的走势上。 韩智英,Kiwoom证券研究员分析称:“国内股市预计将在9月FOMC后,伴随美国10年期国债收益率的稳定、以半导体为中心的美国股市反弹,以及Kospi夜间期货上涨2.9%的背景下,随着日本银行(BOJ)会议的进行,呈现上涨趋势。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 17:48:00 -
美联储加息后,日本也预计明日将跟进,焦点在于上田总裁的表态
美国联邦储备委员会(Fed)在三年多以来首次上调基准利率,并暗示年内可能再次加息,这让日本市场专家认为这是比预期更为鹰派的决定。日元对美元汇率一度飙升至156日元,东京股市因联邦储备委员会明确表态将致力于物价稳定而略有上涨。日本银行(BOJ)预计将在18日的货币政策会议上与美联储同步加息,但由于美日政策利率差距不会缩小,市场的关注点集中在上田和夫总裁将如何明确后续加息的速度上。 联邦储备委员会在16日(当地时间)召开联邦公开市场委员会(FOMC)会议,将基准利率上调0.25个百分点至3.75%至4.00%。在提交的利率预期中,18名政策委员会成员中有16人预计年内至少还会再加息一次。野村综合研究所首席经济学家木内登英表示,联邦储备委员会的加息及年内再加息的预期在预期范围内,但点阵图中提到2027年可能再加息,加上声明和凯文·华尔什联邦储备委员会主席的发言中显示出比预期更强的物价警惕。他指出,自1990年代以来,联邦基金利率作为主要政策利率的加息仅在1997年一次性结束,因此此次决定很可能是多次加息的开始。 这种连续加息的预期导致东京外汇市场出现美元买入、日元卖出的情况。根据17日《日本经济新闻》(日经)报道,日元对美元汇率在当天上午交易中达到了156.17至156.18日元,比前一天下午5点上涨了1.20日元。日经还指出,日本进口企业的美元买入预期也是汇率上涨的因素之一。 外汇网站综合研究所高级外汇分析师神田拓也表示,尽管市场普遍反映了加息和年内再加息的预期,但美元的强劲上涨可能是由于外汇市场的加息预期没有期货市场那么强烈,或者是短期投资者的日元买入头寸被迅速平仓的结果。他认为,日元对美元汇率在155日元的主要分界点上方运行,可能意味着近期的汇率下跌趋势已经结束。 东京股市因联邦储备委员会如预期加息,确认了其抑制物价的意图,降低了未来大幅加息的风险而上涨。17日,日经225指数在开盘初期上涨幅度超过700点,但最终收盘时上涨213.25点(0.33%),报64136.25点。东京证券交易所的80%以上的股票上涨,但由于人工智能(AI)和半导体股的抛售,指数的上涨幅度有所减小。皮克特日本投资战略部的田中俊平表示,联邦储备委员会一致确认了紧缩政策,降低了不确定性,并避免了美国长期利率急剧上升的风险。 市场关注日本央行 现在市场的目光转向日本。预计日本银行将在18日将政策利率从1.00%上调至1.25%。然而,神田分析师认为,即使日本银行加息并暗示年内再加息,美日政策利率差距仍不会缩小。 因此,市场参与者认为此次联邦储备委员会的举措给日本银行带来了很大压力。路透社报道称,三井住友银行战略家石田武志评价此次FOMC会议为“接近预期上限的鹰派”会议,并认为联邦储备委员会留下了后续加息的预期,使得上田总裁的新闻发布会门槛大大提高。 州立街银行东京分行的若林德宏预测,日本银行可能会提前发出缩短原本预计半年一次的加息周期的信号。如果日本银行与联邦储备委员会的紧缩政策保持一致,日元对美元汇率将会稳定,但如果未能达到市场预期,汇率可能会再次上升。不过,最近五天投资者的日元买入势头是过去五年中最强的,这可能限制汇率的上涨幅度。 因此,此次加息本身以及下一次加息的时机和政策利率的最终目标备受关注。日经指出,市场预计到12月会议时将有90%的概率会进行额外加息,并将“加速加息”、“基准物价2%”和“中性利率”列为上田总裁新闻发布会的关注点。 其中,与下一次加息时机直接相关的第一个议题是上田总裁将如何解释“加速加息”。上田总裁在7月底的新闻发布会上提到加速加息的可能性,但避免使用“加速”一词。日本银行内部认为此次加息是自6月以来的第三个月,但市场将“加速”解读为短时间内的连续加息。 关于“加速”的看法在政策委员会内部也存在分歧。审议委员高田肇指出,海外央行已经开始加息,应该灵活应对,而不拘泥于固定的加息间隔和幅度。相反,审议委员增田和之则表示,上田总裁在7月的发言仅是针对此次加息,并不意味着后续的加息。日经认为,上田总裁在考虑到委员间的意见分歧时,如何提及未来加息的速度将是新闻发布会的最大焦点,并认为如果能纠正市场与“加速”之间的认知差异,额外加息的预期将降低,日元对美元汇率可能会上升。 基准物价和中性利率的评估也是判断额外加息空间的线索。上田总裁在1日的主要20国(G20)财长和央行行长会议后表示,剔除暂时性波动因素的基准物价上涨率“已接近2%”。日经指出,之后没有出现足以改变物价判断的指标,因此维持原有表述的可能性很大。因此,如果上田总裁在此次新闻发布会上表示“已达到2%”,将被视为实现了2013年政府和日本银行设定的物价目标,这可能成为日元对美元汇率下跌的因素。 日本银行估算的中性利率(既不刺激经济过热也不冷却经济的利率水平)为1.1%至2.5%。此次政策利率上调至1.25%后,将开始进入该范围。日经认为,如果上田总裁给人以当前政策利率与中性利率之间仍有相当距离的印象,可能会突显额外加息的空间,从而拉低日元对美元汇率。 不过,也有预测认为上田总裁很难发出足够鹰派的信号以满足市场预期。瑞银信托财富管理日本区首席投资官青木大树表示,由于日本经济的不确定性大于美国,日本银行难以像联邦储备委员会那样采取鹰派立场。国际货币研究所首席研究员桥本雅志也预计,上田总裁会考虑到汇率而发表言论,但不会具体说明下一次加息的时机。如果额外加息的预期减弱,美元买入、日元卖出的情况可能会再次加剧,青木首席投资官认为在19日至23日日本的银周假期期间,日元对美元汇率可能会上升至157日元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 02:04:10 -
韩国股市大幅下跌,外资与机构抛售超4万亿韩元
韩国综合股价指数(KOSPI)因外资和机构的大规模净卖出,持续下跌2%。虽然早盘一度跌幅超过3%,但外资和机构的抛售超过4万亿韩元,给指数带来了下行压力。在9月美国联邦公开市场委员会(FOMC)召开前,市场对加息的警惕情绪依然存在,韩国科技股指数(KOSDAQ)也表现疲软。 根据韩国交易所的数据,截至下午1时4分,综合股价指数报6738.95点,较前一交易日下跌170.96点(2.47%)。 指数开盘时较前一交易日下跌217.30点(3.14%),报6692.61点,随后跌幅有所缩小。虽然一度跌至6600点,但随后回升至6700点附近交易。 在证券市场上,个人投资者净买入3.1315万亿韩元,而外资和机构分别净卖出3.0502万亿韩元和1.0838万亿韩元。外资和机构的净卖出总额达到4.1340万亿韩元,个人投资者正在吸纳外资和机构的卖出量。 市值前列的股票普遍下跌。三星电子(-2.89%)、SK海力士(-5.30%)、SK广场(-6.34%)、三星电机(-4.64%)、LG能源解决方案(-1.53%)、现代汽车(-3.01%)、三星生命(-2.52%)等均出现下跌,而三星生物制药(0.92%)、KB金融(1.01%)、汉华航空航天(4.72%)等则有所上涨。 同一时间,韩国科技股指数报813.48点,较前一交易日下跌7.16点(0.87%)。 在科技股市场上,个人投资者净买入1612亿韩元,而外资和机构分别净卖出1158亿韩元和415亿韩元。 市值前列的科技股中,阿尔特基因(-2.80%)、生态产业(-3.79%)、生态产业B(-4.81%)、彩虹机器人(-1.95%)、伊奥科技(-3.82%)、利诺工业(-0.90%)、新泰克(-2.52%)等均在下跌,而主成工程(0.48%)、元益IPS(2.45%)、机器人(0.46%)等则有所上涨。 证券界预计,本周国内股市将受到8月消费者物价指数(CPI)结果、9月FOMC加息可能性、日本银行(BOJ)政策会议、国际油价及外资供需等因素的影响,继续呈现波动行情。 基于此,Kiwoom证券研究员韩智英表示:“本周KOSPI的预期区间为6600至7200点。”她指出:“即使在9月FOMC上加息,关键在于此次措施是否仅为一次性预防性加息,以阻止通胀再度加速,还是将开启新的紧缩周期。” 她还表示:“未来决定股市方向的资金主体是外资,9月FOMC事件的消化过程中,外资是否恢复净买入将是KOSPI稳定在7000点的条件。同时,在宏观不确定性中,近期AI需求和内存市场前景未受损的半导体行业,KOSPI也展现出‘前弱后强’的模式,这一点值得关注。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-14 22:16:00









