
主页搜索
搜索
选择时间
搜索范围
全部的
‘李成元’新闻 2个
-
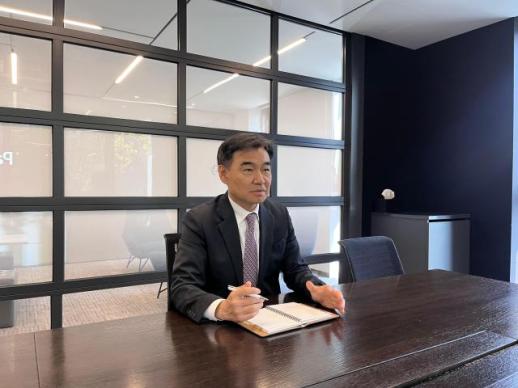 李成元:韩国价值提升的关键在于资本重组,需提高ROE以实现市场良性循环
尽管韩国股市即将迎来KOSPI 8000时代,但对公司治理现代化的渴望却愈加迫切。尽管政府的价值提升计划已步入正轨,但一些企业的封闭管理方式和低股东回报率仍被视为制约韩国资本市场发展的“沙袋”。 在资本市场的最前沿,有人一直在呼吁企业改善体质,那就是特拉斯顿资产管理的代表李成元。作为一名记者出身的资产管理公司首席执行官,他被认为树立了韩国股东参与活动的新标杆。最近,我们采访了李成元,了解他的行动主义成果以及特拉斯顿资产管理的未来。他在采访中始终强调“真诚”和“资本效率”。李成元表示:“行动主义不仅仅是抬高股价后迅速退出,而是引导企业将资本投入更具生产性的领域,寻找企业与股东共生的道路。” -最近对太光产业和KCC的股东活动评价截然不同,具体差异是什么? “简单来说,就是‘老板的认知差异’。首先,太光产业被特拉斯顿资产管理视为改善空间最大的企业,但其表现仍令人失望。目前,太光产业上市子公司的平均市净率(PBR)仅为0.25倍。太光产业为0.24倍,大韩化纤为0.18倍,兴国保险为0.33倍。这意味着其股价相较于资产价值严重低估。 然而,在本次股东大会上,公司仅通过了与回购股份相关的章程修订案,未能提出股东期待的回购股份或具体的价值提升计划。尤其是董事会的独立性问题非常严重,外部董事之间存在互相调动的现象。现有的太光产业外部董事调任至大韩化纤,而大韩化纤的人事又回流至太光产业。 这是否符合对董事忠实义务的法律修订初衷?大股东对非上市公司的丰厚分红,而对上市公司却仅维持1%至2%的微薄分红,这种行为显然是对上市公司的义务的背弃。” -相对而言,您提到对KCC看到了‘希望’。 “KCC开始积极接受世界的变化。我们要求KCC流动化其持有的约6.8888万亿韩元的三星物产股份,并回购股份。对此,KCC决定在2027年9月之前分批回购其持有的17.24%(153万2300股)股份中的13.21%(117万4300股)。 这不仅仅是数字上的变化,沟通方式也积极。公司向我们解释称‘目前三星物产股价较低,难以出售,但价格恢复后将流动化并用于股东回报’。我们也理解了这一逻辑并做出了让步。最终,企业变化的关键在于制度变化与企业董事会和老板对世界变化的积极接受程度。” -您一直指出韩国企业的资本效率低下,为什么‘资本重组’显得如此紧迫? “目前许多韩国企业虽然获得了巨额利润,却不将其用于投资或股东回报,而是将现金或房地产堆积起来。这是有害的。资本(Equity)过大必然导致自有资本收益率(ROE)下降。ROE低意味着资本未能得到有效利用,这将导致市场折价。 以太光产业为例,非正式估计其房地产价值高达20万亿韩元,但市值仅在1万亿韩元初头。没有进行资产重估,仅仅坐拥土地,这与企业经营无异于房地产投机。 因此,我们建议进行资本重组。通过出售不必要的资产投资于高增长行业,或通过回购股份和分红来优化资本规模。这将提高企业盈利能力,并引导整个资本市场走向良性循环,这就是生产性金融的本质。这不仅仅是‘给钱’的要求,而是关于资本应如何配置以使企业更好的战略对话。” -对于将特拉斯顿资产管理称为‘强硬行动主义’的看法如何? “我想明确划清界限。我们不是追求短期价差而迅速退出的投机资本。像太光产业或BYC这样的企业,我们已经投资超过8年,并尝试进行真诚的对话,这怎么能算是强硬呢?因此,我更倾向于使用‘股东参与活动’这个词,而不是‘行动主义’。 公开的表决对抗只是当大量非公开对话被不诚实地拒绝时的最后手段。我们旨在作为企业的长期伙伴,帮助改善治理。此外,尽管最近股东活动变得活跃,但实际上执行行动主义策略的基金规模仅为日本的三十分之一。如果没有足够的资金来确保投票权,动力也会减弱。最终,提升研究能力,通过收益率证明自己,扩大基金规模,才能实现真正意义上的大众化。” -如果需要制度上的补充,您认为应该是什么? “最紧迫的是确保股东大会主席的独立性。目前大多数代表董事兼任股东大会主席,这就像运动员兼任裁判。应该改变制度,让股东提名或法院批准的独立人士担任股东大会主席。由于主席在议案提出和进行中的权力极大,只有将其与大股东独立,才能实现公正的决策。 另一个是‘5%规则’的灵活适用。将资产管理公司为扩大分红等股东价值提升而进行的对话视为‘共同持有’限制其投票权的做法过于严格。需要将董事任命等经营权事项与一般股东权利行为议案分开,实施差别监管。当少数股东的声音能够得到实质性反映时,韩国折价的消除和价值提升才能得以实现。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 04:06:00 -
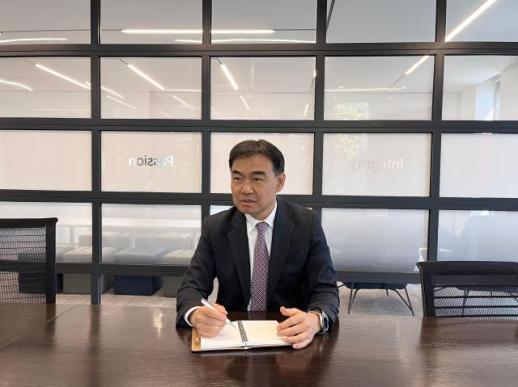 李成元:将成为涵盖股票、债券和另类投资的综合资产管理公司
李成元,特拉斯顿资产管理的代表,被认为是资本市场的治理与行动主义专家。然而,他描绘的特拉斯顿资产管理蓝图远不止于此。他表示,市场上已知的股东参与活动仅占特拉斯顿资产管理约30万亿韩元资产的一部分。他所描绘的特拉斯顿资产管理的宏伟蓝图是“综合资产管理公司”。 最近,特拉斯顿在另类投资领域取得了显著增长。在海外社会基础设施投资和国内可再生能源等专业领域,赢得了机构投资者的信任,并创造了稳定的收益。 李成元表示:“我们不是仅仅进行股票参与活动的公司,选择我们的原因在于我们严谨的研究和风险管理能力,尤其是养老金和保险公司等大额资产的管理机构。” 他分析称,在股东参与活动中展现出的敏锐企业分析能力,也为在另类投资领域准确评估资产价值和最大化收益奠定了基础。他解释道:“通过多样化的业务组合,目标是创造出在任何市场风波中都不受影响的收益结构。” 作为一名拥有记者背景的首席执行官,他选择与最新技术合作,以最大化自身优势。他是一个早期采用者,通常直接在工作中使用付费的人工智能(AI)模型。 他表示:“即使在非专业领域,借助AI也能实现基于数据的精确决策,这种投资对于管理者来说是必不可少的。” 李成元正在将这种智能管理理念推广到整个组织。他相信,特拉斯顿资产管理必须首先在变革中走在前列,正如他对拒绝变革的企业所提出的尖锐批评一样。 他展望道:“特拉斯顿资产管理将通过涵盖股票、债券和另类投资的平衡组合,成为代表韩国的资产管理公司,并在扎实的研究基础上,结合技术创新,成为投资者最信赖的综合资产管理公司。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 03:55:21
-
李成元:韩国价值提升的关键在于资本重组,需提高ROE以实现市场良性循环
尽管韩国股市即将迎来KOSPI 8000时代,但对公司治理现代化的渴望却愈加迫切。尽管政府的价值提升计划已步入正轨,但一些企业的封闭管理方式和低股东回报率仍被视为制约韩国资本市场发展的“沙袋”。 在资本市场的最前沿,有人一直在呼吁企业改善体质,那就是特拉斯顿资产管理的代表李成元。作为一名记者出身的资产管理公司首席执行官,他被认为树立了韩国股东参与活动的新标杆。最近,我们采访了李成元,了解他的行动主义成果以及特拉斯顿资产管理的未来。他在采访中始终强调“真诚”和“资本效率”。李成元表示:“行动主义不仅仅是抬高股价后迅速退出,而是引导企业将资本投入更具生产性的领域,寻找企业与股东共生的道路。” -最近对太光产业和KCC的股东活动评价截然不同,具体差异是什么? “简单来说,就是‘老板的认知差异’。首先,太光产业被特拉斯顿资产管理视为改善空间最大的企业,但其表现仍令人失望。目前,太光产业上市子公司的平均市净率(PBR)仅为0.25倍。太光产业为0.24倍,大韩化纤为0.18倍,兴国保险为0.33倍。这意味着其股价相较于资产价值严重低估。 然而,在本次股东大会上,公司仅通过了与回购股份相关的章程修订案,未能提出股东期待的回购股份或具体的价值提升计划。尤其是董事会的独立性问题非常严重,外部董事之间存在互相调动的现象。现有的太光产业外部董事调任至大韩化纤,而大韩化纤的人事又回流至太光产业。 这是否符合对董事忠实义务的法律修订初衷?大股东对非上市公司的丰厚分红,而对上市公司却仅维持1%至2%的微薄分红,这种行为显然是对上市公司的义务的背弃。” -相对而言,您提到对KCC看到了‘希望’。 “KCC开始积极接受世界的变化。我们要求KCC流动化其持有的约6.8888万亿韩元的三星物产股份,并回购股份。对此,KCC决定在2027年9月之前分批回购其持有的17.24%(153万2300股)股份中的13.21%(117万4300股)。 这不仅仅是数字上的变化,沟通方式也积极。公司向我们解释称‘目前三星物产股价较低,难以出售,但价格恢复后将流动化并用于股东回报’。我们也理解了这一逻辑并做出了让步。最终,企业变化的关键在于制度变化与企业董事会和老板对世界变化的积极接受程度。” -您一直指出韩国企业的资本效率低下,为什么‘资本重组’显得如此紧迫? “目前许多韩国企业虽然获得了巨额利润,却不将其用于投资或股东回报,而是将现金或房地产堆积起来。这是有害的。资本(Equity)过大必然导致自有资本收益率(ROE)下降。ROE低意味着资本未能得到有效利用,这将导致市场折价。 以太光产业为例,非正式估计其房地产价值高达20万亿韩元,但市值仅在1万亿韩元初头。没有进行资产重估,仅仅坐拥土地,这与企业经营无异于房地产投机。 因此,我们建议进行资本重组。通过出售不必要的资产投资于高增长行业,或通过回购股份和分红来优化资本规模。这将提高企业盈利能力,并引导整个资本市场走向良性循环,这就是生产性金融的本质。这不仅仅是‘给钱’的要求,而是关于资本应如何配置以使企业更好的战略对话。” -对于将特拉斯顿资产管理称为‘强硬行动主义’的看法如何? “我想明确划清界限。我们不是追求短期价差而迅速退出的投机资本。像太光产业或BYC这样的企业,我们已经投资超过8年,并尝试进行真诚的对话,这怎么能算是强硬呢?因此,我更倾向于使用‘股东参与活动’这个词,而不是‘行动主义’。 公开的表决对抗只是当大量非公开对话被不诚实地拒绝时的最后手段。我们旨在作为企业的长期伙伴,帮助改善治理。此外,尽管最近股东活动变得活跃,但实际上执行行动主义策略的基金规模仅为日本的三十分之一。如果没有足够的资金来确保投票权,动力也会减弱。最终,提升研究能力,通过收益率证明自己,扩大基金规模,才能实现真正意义上的大众化。” -如果需要制度上的补充,您认为应该是什么? “最紧迫的是确保股东大会主席的独立性。目前大多数代表董事兼任股东大会主席,这就像运动员兼任裁判。应该改变制度,让股东提名或法院批准的独立人士担任股东大会主席。由于主席在议案提出和进行中的权力极大,只有将其与大股东独立,才能实现公正的决策。 另一个是‘5%规则’的灵活适用。将资产管理公司为扩大分红等股东价值提升而进行的对话视为‘共同持有’限制其投票权的做法过于严格。需要将董事任命等经营权事项与一般股东权利行为议案分开,实施差别监管。当少数股东的声音能够得到实质性反映时,韩国折价的消除和价值提升才能得以实现。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 04:06:00 -
李成元:将成为涵盖股票、债券和另类投资的综合资产管理公司
李成元,特拉斯顿资产管理的代表,被认为是资本市场的治理与行动主义专家。然而,他描绘的特拉斯顿资产管理蓝图远不止于此。他表示,市场上已知的股东参与活动仅占特拉斯顿资产管理约30万亿韩元资产的一部分。他所描绘的特拉斯顿资产管理的宏伟蓝图是“综合资产管理公司”。 最近,特拉斯顿在另类投资领域取得了显著增长。在海外社会基础设施投资和国内可再生能源等专业领域,赢得了机构投资者的信任,并创造了稳定的收益。 李成元表示:“我们不是仅仅进行股票参与活动的公司,选择我们的原因在于我们严谨的研究和风险管理能力,尤其是养老金和保险公司等大额资产的管理机构。” 他分析称,在股东参与活动中展现出的敏锐企业分析能力,也为在另类投资领域准确评估资产价值和最大化收益奠定了基础。他解释道:“通过多样化的业务组合,目标是创造出在任何市场风波中都不受影响的收益结构。” 作为一名拥有记者背景的首席执行官,他选择与最新技术合作,以最大化自身优势。他是一个早期采用者,通常直接在工作中使用付费的人工智能(AI)模型。 他表示:“即使在非专业领域,借助AI也能实现基于数据的精确决策,这种投资对于管理者来说是必不可少的。” 李成元正在将这种智能管理理念推广到整个组织。他相信,特拉斯顿资产管理必须首先在变革中走在前列,正如他对拒绝变革的企业所提出的尖锐批评一样。 他展望道:“特拉斯顿资产管理将通过涵盖股票、债券和另类投资的平衡组合,成为代表韩国的资产管理公司,并在扎实的研究基础上,结合技术创新,成为投资者最信赖的综合资产管理公司。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 03:55:21









