
主页搜索
搜索
选择时间
搜索范围
全部的
‘汉华生命’新闻 23个
-
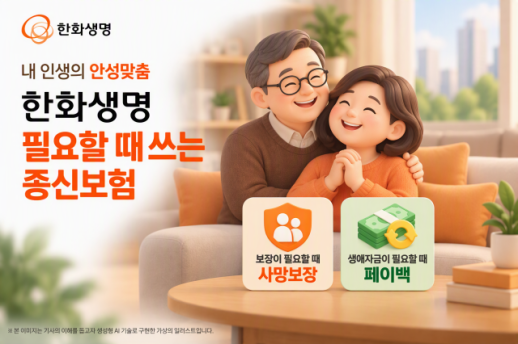 汉华生命推出‘需要时使用的终身保险’…可提取生涯资金
汉华生命于14日宣布推出“汉华生命需要时使用的终身保险”。该产品的结构是随着时间的推移,身故保险金逐渐增加。以10年缴费为例,从加入第5年开始,连续4年每年增加15%,第9年起再连续10年每年增加5%。最大增加幅度为投保金额的210%。在需要生涯资金时,可以使用“生涯资金提取转换”功能。该功能允许在缴清保费后,自合同签订之日起20年内选择任意时间提取已缴保费的100%。可以选择一次性领取或在2至8年内分期领取。提取资金后,剩余的身故保障仍然保持至终身。与一般终身保险的中途提取不同,公司表示,即使提取了全部生涯资金,积累金仍会继续增加。例如,40岁男性以2347万元的投保金额和每月30万元的保费加入一般投保型,缴纳10年保费后,身故保险金为4583万元。如果在50岁申请生涯资金提取转换并选择一次性领取,则可提取已缴保费3600万元,剩余的身故保险金为825万元。如果选择4次分期领取,每年可领取900万元,剩余的身故保险金为1153万元。投保年龄一般投保和简便投保均为最大65岁。保费缴纳期限可选择10年或12年。汉华生命产品开发二团队长宋时妍表示:“这是一个增强客户选择权的产品,既能在需要保障时提供身故保障,又能在需要生涯资金时利用生涯资金提取转换功能。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 19:12:00 -
 传统终身保险逐渐被新型保险所取代
终身保险正在向不仅保障身故,还保障癌症等重大疾病的方向发展。由于单身家庭和未婚人口的增加,终身保险的需求逐渐减少,保险公司因此根据消费者需求多样化产品。日常生活中可能发生的伤害保障型保险也在不断扩展。根据金融监督院金融统计信息系统的数据,今年上半年在韩国市场上运营的生命保险公司的终身保险新合同累计金额为26兆5504亿韩元。与三年前相比,下降了25%。与去年年底相比,也减少了54%。三大主要生命保险公司也未能逃脱下降趋势。三星生命的终身保险新合同累计金额从2023年上半年的7兆5896亿韩元减少到今年上半年的3兆4298亿韩元,下降幅度达到55%。同一时期,教保生命从4兆5362亿韩元减少到4兆4621亿韩元,汉华生命则从8兆4110亿韩元减少到5兆9176亿韩元。由于出生率低和老龄化导致终身保险的传统需求基础减弱,加之消费倾向的变化,这一现象得以解释。然而,对于保险公司而言,终身保险仍被视为能够确保盈利的重要产品。因为在新的会计制度(IFRS17)中,提高保险合同利润率的指标需要终身保险的支持。因此,保险公司正在扩大终身保险的保障范围,或通过健康、伤害保险等多样化产品线。预支型终身保险便是一个典型例子。其特点是在确诊重大疾病时,可以将部分身故保险金用于治疗费或护理费等。三星生命推出了一款产品,允许在退休后需要生活资金时,每月以养老金的形式领取部分身故保险金。NH农协生命和ABL生命则推出了在确诊癌症等重大疾病时提前支付身故保险金的产品。从以身故保障为中心的产品向健康和第三类保险扩展的趋势也在显现。日常生活中可能发生的伤害或特定运动中的事故保障型产品便是一个例子。乐天损害保险推出了一款保障跑步中可能发生的骨折、韧带和软骨损伤、跟腱损伤等的产品。NH农协生命的迷你保险“运动专属NHe伤害护理保险”则是一次性缴纳保费后,保障一年内运动中可能发生的主要伤害。高尔夫定制保险也相继推出。KakaoPay损害保险推出了一款高尔夫球手可以根据自身水平和需求选择保障的日票产品。金融界人士表示:“最近对癌症保障的需求增加,因此与终身保险结合的产品需求也在扩大。同时,希望在需要保险的情况下才获得保障的客户也在增加,我们正在发掘相关的替代产品。”
2026-10-12 00:12:00 -
 Naver二手交易也可使用信用卡支付,金融委员会新指定24项创新金融服务
个人之间的二手交易也将可以使用信用卡进行支付。同时,Toss银行与光州银行将共同提供企业贷款服务。 金融委员会在7日的例行会议上宣布,已新指定Naver金融的个人间二手交易信用卡安全支付服务等24项创新金融服务。至此,已指定的创新金融服务总数增至1164项。 Naver金融在其二手交易平台“N普利市场”上,提供个人间二手商品交易时的信用卡支付和托管方式的安全支付服务。购买者使用信用卡支付后,确认购买后款项将支付给卖家。但为了防止欺诈使用,疑似非二手交易目的的交易将被阻止,信用卡支付限额限制为每次150万韩元以下。 Toss银行与光州银行将推出共同贷款服务,企业客户在Toss银行应用程序上申请贷款后,双方将分别审核,并以共同确定的额度和利率发放贷款。贷款金额由两家银行各承担50%。 此外,申请生成型AI服务的14家公司,包括KakaoPay、Toss银行、韩国投资证券、汉华生命、现代卡等21项服务也被指定为创新金融服务。这些公司将能够将外部生成型AI与内部信息处理系统连接,以支持员工工作和客户聊天机器人等应用。 另外,未来资产证券公司的Wrap型CMA移动注册服务也被指定,而IBK投资证券的海外股票小单位交易服务的指定期限延长了2年。SK证券的相关监管改善请求也得到了采纳,金融委员会将计划在未来无需特别例外地提供该服务。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 02:00:00 -
 护理保险合并限额立法,保险公司销售竞争或受影响
明年,保险行业的主要销售产品护理保险的保障金额合并限额将被制度化。政府的护理费用支持也将实施,因此保险公司的产品和销售策略可能会发生变化。据金融界消息,金融监管机构正在准备修订保险业监管工作实施细则,目标是于明年1月实施,内容包括设定保险产品的保障金额限额。金融监管机构实施了保障金额限额的指导方针,以防止支付的保险金超过实际支出的费用。此次修订旨在为保险行业自我管理的合并限额提供制度基础。例如,如果将护理费用保障限额设定为每天20万元,即使投保了多家保险公司的护理费用附加险,整体保险金也将限制在每天20万元以内。然而,制度化并不意味着现行护理保险限额的缩减,具体的产品限额将根据未来的详细标准决定。政府计划从明年开始,选择约500家以医疗为中心的疗养院,将患者的护理费用自负比例降低到30%左右。政府的支持对象和患者有限,无法直接替代商业保险,但如果护理费用负担减轻,保险公司也可能会考虑公共支持与私人保障之间的关系,重新审视产品结构。合并限额的制度化预计将对保险公司的护理保险销售竞争产生影响。根据保险开发院的数据,2023年痴呆症及护理保险的投保数量从37万9000件增加到49万6000件,增长了30.9%。随着老龄化加剧,公众对护理费用负担的关注增加,护理保险已成为保险行业的主要销售产品。有观点认为,保险公司可能会加强其他健康保障产品,如痴呆症、癌症和简易保险,而不仅仅是提高保障金额。金融界人士表示:“合并限额的制度化可能会限制护理保险保障金额的竞争,痴呆症和癌症等健康保障产品的销售竞争将更加激烈。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-23 00:08:00 -
 保险公司面临并购与新业务扩展受限的困境
保险公司正在寻求摆脱国内保险市场的饱和状态,寻找新的增长动力。然而,限制业务范围的监管措施使得它们的外延扩张受到阻碍。据金融界消息,国内保险公司正在寻找国内外金融机构的并购(M&A)机会。由于国内保险市场已趋于饱和,保险公司希望通过拓展海外客户和销售网络来实现增长。三星火灾保险在2019年、2020年和2025年三次共投资1.2万亿韩元,获得了英国特殊保险公司Canopius的40%股份。最近,该公司还在进行股份扩大的谈判。汉华生命在去年完成了对印度尼西亚诺布银行和美国证券公司Velocity的股份收购,而DB损害保险也在今年5月收购了美国Potegra的100%股份。保险公司通过并购扩大市场份额的背景在于国内市场的增长限制。由于低出生率和老龄化,新加入的客户基础减少,加上新会计制度(IFRS17)和偿付能力(K-ICS)等资本监管的加强,使得仅依靠保险主业难以实现增长。因此,保险业界不仅在并购方面寻求机会,也在非金融业务中寻找新的增长动力。三星生命最近启动了健康管理服务的运营、中介和销售业务。汉华生命计划于12月底开始运营健康管理中心,而教保生命则成立了专注于健康护理的子公司教保大松护理,以增强相关业务能力。然而,由于严格的监管,业务扩展面临很大困难。金融公司原则上只能拥有金融业公司。尽管市场上出现了众多人工智能(AI)等企业,但可收购的行业却有限。关于持有关联公司股票的限制性规定也被认为是阻碍生命保险公司业务多元化的因素。保险公司只能在总资产的3%和自有资本的60%以内持有关联公司股票,因此即使资金充足,扩大投资规模也受到限制。在健康护理等非金融新业务方面,通过子公司扩展也受到限制。保险业法令对子公司可以经营的业务范围进行了有限列举。像产后护理院或护理人员中介这样的领域,虽然与现有的生命保险业务有协同效应,但目前通过子公司经营是不可行的。相比之下,海外保险公司在新业务拓展方面的监管正在放宽。日本的生命保险公司积极进入养老设施、健康护理、健康管理企业咨询、银行代理业务和初创企业投资等新业务。中国平安保险则建立了健康护理和电子商务等多种盈利模式。英国、法国和德国的子公司业务范围没有限制,非金融业务的拓展也相对自由。金融界人士表示:“市场上出现了许多拥有多种增长机会的企业,但保险公司往往无法投资。由于监管要求保险公司减少非利息收入和竞争,因此有必要考虑放宽监管,以便保险公司能够发掘新的收入来源。”
2026-09-21 00:24:00 -
 汉华金融拓展阿联酋金融市场合作,聚焦数字资产与支付基础设施
汉华金融正在扩大与阿拉伯联合酋长国(UAE)阿布扎比在数字金融和数字资产领域的合作。 汉华生命、汉华损害保险、汉华投资证券、汉华资产管理等汉华金融旗下公司于16日在首尔JW万豪酒店举行的《阿布扎比投资论坛(ADIF Seoul)》上与阿布扎比投资促进局(ADIO)、阿布扎比全球市场(ADGM)签署了合作伙伴协议。 汉华生命与ADIO达成了数字金融领域的合作伙伴关系。双方将合作开展以下领域:数字金融生态系统的构建、韩国与阿布扎比之间的金融与资本市场连接、数字银行及金融创新等。 汉华资产管理与ADGM及汉拿金融集团签署了三方《稳定币及金融基础设施合作协议》。双方计划推动韩国与阿布扎比之间跨境支付与汇款解决方案的扩展,并共同建设可互操作的数字资产生态系统。 在汉华金融层面,已与ADGM签署了《阿布扎比金融周(ADFW)2026合作伙伴协议》。 汉华生命副会长权赫雄表示:“此次协议将使我们与阿布扎比的合作转化为实际的商业机会。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 20:20:00 -
 汉华生命在全国营业现场开展消费者保护检查
汉华生命将在全国营业现场开展金融消费者保护培训和现场检查。汉华生命于9月15日起至下月底,由最高客户责任人(CCO)主办的‘营业现场客户信任PLUS日’活动正式启动。该活动旨在分享消费者保护政策和金融监管机构的监督方向,推动完全销售文化,预防投诉。此次活动将针对汉华生命金融服务、生活实验室地区团体、呼叫中心、损害评估组织、合作GA事业部等29个机构进行。汉华生命还计划与各子公司GA的CCO合作,推广消费者保护文化。培训内容包括分享金融消费者保护政策和近期投诉处理动态,强调六大销售原则和说明义务等完全销售的遵守。还将通过金融监督院的投诉案例,指导主要投诉发生原因及预防措施。此外,还将设立听取现场意见的环节。汉华生命将听取在投诉应对过程中遇到的困难和改进建议,并将其纳入消费者保护制度和业务流程的改进中。汉华生命还在继续将外部专家和客户的意见纳入消费者保护体系。通过今年4月成立的‘客户信任PLUS咨询委员会’,对消费者权益保护相关的主要事项进行审查,并提出改进任务。自7月起,汉华生命还运营了320人的客户小组,收集对产品和服务的意见。在营业现场,将持续检查完全销售的遵守情况,同时进行培训和指导。汉华生命消费者保护室室长崔在德表示:“消费者保护在与客户最接近的营业现场得以实践时才具有意义。”他还表示:“通过此次活动,将加强现场的消费者保护文化,创造一个客户可以信赖的金融服务环境。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-16 19:16:00 -
 汉华生命金融服务获得汽车保险估算错误检测专利
汉华生命金融服务获得了一项专利,旨在自动检测汽车保险比较估算金额与实际保险费之间的差异。 汉华生命金融服务于9日宣布,已获得一项关于在汽车保险比较估算过程中自动验证保险费准确性的专利。 在保险销售现场,保险代理人利用比较估算系统同时查询多家保险公司的汽车保险费,并向客户推荐有利的产品。然而,由于各保险公司适用的折扣条款和折扣率不同,以及保险费计算信息在比较估算系统中反映的时间存在差异,导致估算金额与最终保险费之间有时会出现差异。 汉华生命金融服务开发的技术能够实时对比比较估算系统中计算的预估保险费与保险公司计算网络中的最终金额。如果两者不一致,系统会自动发出通知,帮助保险代理人在向客户说明之前确认差异。 公司方面表示,这将减少因保险费差异而需要重新计算估算或通知客户金额变更的麻烦。 目前,汉华生命金融服务已与汉华损害保险签署协议,运营该功能。未来计划逐步扩大合作保险公司,以提高比较估算的准确性。 汉华生命金融服务个人营业总部的李京燮表示:“我们开发的技术旨在提高汽车保险比较估算的准确性,减少客户的不便。未来,我们将继续提升相关功能,以提供准确透明的保险信息。”
2026-09-09 19:00:00 -
 汉华生命提升GA销售支持平台,强化移动销售
汉华生命为了提高法人保险代理人(GA)的销售便利性,改进了销售支持综合平台。汉华生命于8日宣布,推出了新的销售支持综合平台。此次改进使得销售汉华生命产品的代理人能够在任何地点和设备上,顺利进行客户管理、咨询、设计、申请及合同管理等主要销售工作。特别是,将原本以iPad为中心的使用环境扩展到Galaxy Tab。保险行业首次建立了平板和智能手机联动的销售支持环境。其中一个主要功能是设备间的“继续”功能。代理人可以在平板上进行的电子申请,随时在智能手机上继续进行,或者在智能手机上开始的工作也可以转移到平板上继续处理。电子申请界面也进行了直观的改进,区分了代理人和客户的填写流程。界面重新构建,使得申请进度一目了然,并增强了对客户签名位置的引导功能。智能手机销售支持应用程序则集中在客户管理、销售业绩及合同维护、设计和申请进度确认等现场实用功能上。同时,增加了可以在智能手机上申请的产品,扩大了可通过移动设备处理的业务范围。改进后的平台不仅供汉华生命金融服务、汉华人寿、汉华生命实验室、IFC等子公司型GA的代理人使用,也供所有销售汉华生命产品的代理人使用,无论其所属公司。汉华生命相关人士表示:“此次升级不仅在于增加可用设备,更注重提升平台整体的使用性,以符合代理人的实际销售流程。”并表示:“未来将逐步在销售支持系统中应用AI技术,提高代理人的工作效率和客户咨询竞争力,增强GA市场中作为代理人友好的保险公司的竞争力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-08 18:28:00 -
 通过日常通话识别痴呆症迹象……汉华生命推出AI护理解决方案
汉华生命推出了一种人工智能(AI)解决方案,通过分析日常电话通话中的语音和语言模式来识别痴呆症迹象。 汉华生命于9月2日举行了“汉华生命 WE CARE MEMORY+”加速器征集赛颁奖典礼,并于3日宣布最终选出15个获奖团队。 此次首次举办的征集赛旨在寻找能够支持轻度认知障碍和早期痴呆患者及其家庭日常生活的痴呆症预防与缓解解决方案。征集领域包括数字与AI、工作与社会经验、社区、项目及其他五个类别。全国共有92个团队参与。 征集分为评估创意的“创意轨道”和重点关注实际应用可能性的“执行轨道”。 创意轨道的大奖由“朋友一起”团队获得,该团队提出了一种利用AI识别日常生活中认知状态变化的解决方案。在执行轨道中,来自道峰区痴呆安心中心的“绿色记忆,角色相连”项目被选中。 汉华生命计划为此次征集赛中选出的解决方案提供总额为1亿7000万韩元的项目支持资金。创意轨道获奖团队将获得为期两个月的商业模型(BM)提升指导。执行轨道则将提供为期七个月的1对1专家匹配和原型验证所需的基础设施支持。 汉华生命企划室长任石贤表示:“我们将支持所发掘的解决方案在护理现场发挥实际作用。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-03 19:04:10
-
汉华生命推出‘需要时使用的终身保险’…可提取生涯资金
汉华生命于14日宣布推出“汉华生命需要时使用的终身保险”。该产品的结构是随着时间的推移,身故保险金逐渐增加。以10年缴费为例,从加入第5年开始,连续4年每年增加15%,第9年起再连续10年每年增加5%。最大增加幅度为投保金额的210%。在需要生涯资金时,可以使用“生涯资金提取转换”功能。该功能允许在缴清保费后,自合同签订之日起20年内选择任意时间提取已缴保费的100%。可以选择一次性领取或在2至8年内分期领取。提取资金后,剩余的身故保障仍然保持至终身。与一般终身保险的中途提取不同,公司表示,即使提取了全部生涯资金,积累金仍会继续增加。例如,40岁男性以2347万元的投保金额和每月30万元的保费加入一般投保型,缴纳10年保费后,身故保险金为4583万元。如果在50岁申请生涯资金提取转换并选择一次性领取,则可提取已缴保费3600万元,剩余的身故保险金为825万元。如果选择4次分期领取,每年可领取900万元,剩余的身故保险金为1153万元。投保年龄一般投保和简便投保均为最大65岁。保费缴纳期限可选择10年或12年。汉华生命产品开发二团队长宋时妍表示:“这是一个增强客户选择权的产品,既能在需要保障时提供身故保障,又能在需要生涯资金时利用生涯资金提取转换功能。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 19:12:00 -
传统终身保险逐渐被新型保险所取代
终身保险正在向不仅保障身故,还保障癌症等重大疾病的方向发展。由于单身家庭和未婚人口的增加,终身保险的需求逐渐减少,保险公司因此根据消费者需求多样化产品。日常生活中可能发生的伤害保障型保险也在不断扩展。根据金融监督院金融统计信息系统的数据,今年上半年在韩国市场上运营的生命保险公司的终身保险新合同累计金额为26兆5504亿韩元。与三年前相比,下降了25%。与去年年底相比,也减少了54%。三大主要生命保险公司也未能逃脱下降趋势。三星生命的终身保险新合同累计金额从2023年上半年的7兆5896亿韩元减少到今年上半年的3兆4298亿韩元,下降幅度达到55%。同一时期,教保生命从4兆5362亿韩元减少到4兆4621亿韩元,汉华生命则从8兆4110亿韩元减少到5兆9176亿韩元。由于出生率低和老龄化导致终身保险的传统需求基础减弱,加之消费倾向的变化,这一现象得以解释。然而,对于保险公司而言,终身保险仍被视为能够确保盈利的重要产品。因为在新的会计制度(IFRS17)中,提高保险合同利润率的指标需要终身保险的支持。因此,保险公司正在扩大终身保险的保障范围,或通过健康、伤害保险等多样化产品线。预支型终身保险便是一个典型例子。其特点是在确诊重大疾病时,可以将部分身故保险金用于治疗费或护理费等。三星生命推出了一款产品,允许在退休后需要生活资金时,每月以养老金的形式领取部分身故保险金。NH农协生命和ABL生命则推出了在确诊癌症等重大疾病时提前支付身故保险金的产品。从以身故保障为中心的产品向健康和第三类保险扩展的趋势也在显现。日常生活中可能发生的伤害或特定运动中的事故保障型产品便是一个例子。乐天损害保险推出了一款保障跑步中可能发生的骨折、韧带和软骨损伤、跟腱损伤等的产品。NH农协生命的迷你保险“运动专属NHe伤害护理保险”则是一次性缴纳保费后,保障一年内运动中可能发生的主要伤害。高尔夫定制保险也相继推出。KakaoPay损害保险推出了一款高尔夫球手可以根据自身水平和需求选择保障的日票产品。金融界人士表示:“最近对癌症保障的需求增加,因此与终身保险结合的产品需求也在扩大。同时,希望在需要保险的情况下才获得保障的客户也在增加,我们正在发掘相关的替代产品。”
2026-10-12 00:12:00 -
Naver二手交易也可使用信用卡支付,金融委员会新指定24项创新金融服务
个人之间的二手交易也将可以使用信用卡进行支付。同时,Toss银行与光州银行将共同提供企业贷款服务。 金融委员会在7日的例行会议上宣布,已新指定Naver金融的个人间二手交易信用卡安全支付服务等24项创新金融服务。至此,已指定的创新金融服务总数增至1164项。 Naver金融在其二手交易平台“N普利市场”上,提供个人间二手商品交易时的信用卡支付和托管方式的安全支付服务。购买者使用信用卡支付后,确认购买后款项将支付给卖家。但为了防止欺诈使用,疑似非二手交易目的的交易将被阻止,信用卡支付限额限制为每次150万韩元以下。 Toss银行与光州银行将推出共同贷款服务,企业客户在Toss银行应用程序上申请贷款后,双方将分别审核,并以共同确定的额度和利率发放贷款。贷款金额由两家银行各承担50%。 此外,申请生成型AI服务的14家公司,包括KakaoPay、Toss银行、韩国投资证券、汉华生命、现代卡等21项服务也被指定为创新金融服务。这些公司将能够将外部生成型AI与内部信息处理系统连接,以支持员工工作和客户聊天机器人等应用。 另外,未来资产证券公司的Wrap型CMA移动注册服务也被指定,而IBK投资证券的海外股票小单位交易服务的指定期限延长了2年。SK证券的相关监管改善请求也得到了采纳,金融委员会将计划在未来无需特别例外地提供该服务。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 02:00:00 -
护理保险合并限额立法,保险公司销售竞争或受影响
明年,保险行业的主要销售产品护理保险的保障金额合并限额将被制度化。政府的护理费用支持也将实施,因此保险公司的产品和销售策略可能会发生变化。据金融界消息,金融监管机构正在准备修订保险业监管工作实施细则,目标是于明年1月实施,内容包括设定保险产品的保障金额限额。金融监管机构实施了保障金额限额的指导方针,以防止支付的保险金超过实际支出的费用。此次修订旨在为保险行业自我管理的合并限额提供制度基础。例如,如果将护理费用保障限额设定为每天20万元,即使投保了多家保险公司的护理费用附加险,整体保险金也将限制在每天20万元以内。然而,制度化并不意味着现行护理保险限额的缩减,具体的产品限额将根据未来的详细标准决定。政府计划从明年开始,选择约500家以医疗为中心的疗养院,将患者的护理费用自负比例降低到30%左右。政府的支持对象和患者有限,无法直接替代商业保险,但如果护理费用负担减轻,保险公司也可能会考虑公共支持与私人保障之间的关系,重新审视产品结构。合并限额的制度化预计将对保险公司的护理保险销售竞争产生影响。根据保险开发院的数据,2023年痴呆症及护理保险的投保数量从37万9000件增加到49万6000件,增长了30.9%。随着老龄化加剧,公众对护理费用负担的关注增加,护理保险已成为保险行业的主要销售产品。有观点认为,保险公司可能会加强其他健康保障产品,如痴呆症、癌症和简易保险,而不仅仅是提高保障金额。金融界人士表示:“合并限额的制度化可能会限制护理保险保障金额的竞争,痴呆症和癌症等健康保障产品的销售竞争将更加激烈。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-23 00:08:00 -
保险公司面临并购与新业务扩展受限的困境
保险公司正在寻求摆脱国内保险市场的饱和状态,寻找新的增长动力。然而,限制业务范围的监管措施使得它们的外延扩张受到阻碍。据金融界消息,国内保险公司正在寻找国内外金融机构的并购(M&A)机会。由于国内保险市场已趋于饱和,保险公司希望通过拓展海外客户和销售网络来实现增长。三星火灾保险在2019年、2020年和2025年三次共投资1.2万亿韩元,获得了英国特殊保险公司Canopius的40%股份。最近,该公司还在进行股份扩大的谈判。汉华生命在去年完成了对印度尼西亚诺布银行和美国证券公司Velocity的股份收购,而DB损害保险也在今年5月收购了美国Potegra的100%股份。保险公司通过并购扩大市场份额的背景在于国内市场的增长限制。由于低出生率和老龄化,新加入的客户基础减少,加上新会计制度(IFRS17)和偿付能力(K-ICS)等资本监管的加强,使得仅依靠保险主业难以实现增长。因此,保险业界不仅在并购方面寻求机会,也在非金融业务中寻找新的增长动力。三星生命最近启动了健康管理服务的运营、中介和销售业务。汉华生命计划于12月底开始运营健康管理中心,而教保生命则成立了专注于健康护理的子公司教保大松护理,以增强相关业务能力。然而,由于严格的监管,业务扩展面临很大困难。金融公司原则上只能拥有金融业公司。尽管市场上出现了众多人工智能(AI)等企业,但可收购的行业却有限。关于持有关联公司股票的限制性规定也被认为是阻碍生命保险公司业务多元化的因素。保险公司只能在总资产的3%和自有资本的60%以内持有关联公司股票,因此即使资金充足,扩大投资规模也受到限制。在健康护理等非金融新业务方面,通过子公司扩展也受到限制。保险业法令对子公司可以经营的业务范围进行了有限列举。像产后护理院或护理人员中介这样的领域,虽然与现有的生命保险业务有协同效应,但目前通过子公司经营是不可行的。相比之下,海外保险公司在新业务拓展方面的监管正在放宽。日本的生命保险公司积极进入养老设施、健康护理、健康管理企业咨询、银行代理业务和初创企业投资等新业务。中国平安保险则建立了健康护理和电子商务等多种盈利模式。英国、法国和德国的子公司业务范围没有限制,非金融业务的拓展也相对自由。金融界人士表示:“市场上出现了许多拥有多种增长机会的企业,但保险公司往往无法投资。由于监管要求保险公司减少非利息收入和竞争,因此有必要考虑放宽监管,以便保险公司能够发掘新的收入来源。”
2026-09-21 00:24:00 -
汉华金融拓展阿联酋金融市场合作,聚焦数字资产与支付基础设施
汉华金融正在扩大与阿拉伯联合酋长国(UAE)阿布扎比在数字金融和数字资产领域的合作。 汉华生命、汉华损害保险、汉华投资证券、汉华资产管理等汉华金融旗下公司于16日在首尔JW万豪酒店举行的《阿布扎比投资论坛(ADIF Seoul)》上与阿布扎比投资促进局(ADIO)、阿布扎比全球市场(ADGM)签署了合作伙伴协议。 汉华生命与ADIO达成了数字金融领域的合作伙伴关系。双方将合作开展以下领域:数字金融生态系统的构建、韩国与阿布扎比之间的金融与资本市场连接、数字银行及金融创新等。 汉华资产管理与ADGM及汉拿金融集团签署了三方《稳定币及金融基础设施合作协议》。双方计划推动韩国与阿布扎比之间跨境支付与汇款解决方案的扩展,并共同建设可互操作的数字资产生态系统。 在汉华金融层面,已与ADGM签署了《阿布扎比金融周(ADFW)2026合作伙伴协议》。 汉华生命副会长权赫雄表示:“此次协议将使我们与阿布扎比的合作转化为实际的商业机会。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 20:20:00 -
汉华生命在全国营业现场开展消费者保护检查
汉华生命将在全国营业现场开展金融消费者保护培训和现场检查。汉华生命于9月15日起至下月底,由最高客户责任人(CCO)主办的‘营业现场客户信任PLUS日’活动正式启动。该活动旨在分享消费者保护政策和金融监管机构的监督方向,推动完全销售文化,预防投诉。此次活动将针对汉华生命金融服务、生活实验室地区团体、呼叫中心、损害评估组织、合作GA事业部等29个机构进行。汉华生命还计划与各子公司GA的CCO合作,推广消费者保护文化。培训内容包括分享金融消费者保护政策和近期投诉处理动态,强调六大销售原则和说明义务等完全销售的遵守。还将通过金融监督院的投诉案例,指导主要投诉发生原因及预防措施。此外,还将设立听取现场意见的环节。汉华生命将听取在投诉应对过程中遇到的困难和改进建议,并将其纳入消费者保护制度和业务流程的改进中。汉华生命还在继续将外部专家和客户的意见纳入消费者保护体系。通过今年4月成立的‘客户信任PLUS咨询委员会’,对消费者权益保护相关的主要事项进行审查,并提出改进任务。自7月起,汉华生命还运营了320人的客户小组,收集对产品和服务的意见。在营业现场,将持续检查完全销售的遵守情况,同时进行培训和指导。汉华生命消费者保护室室长崔在德表示:“消费者保护在与客户最接近的营业现场得以实践时才具有意义。”他还表示:“通过此次活动,将加强现场的消费者保护文化,创造一个客户可以信赖的金融服务环境。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-16 19:16:00 -
汉华生命金融服务获得汽车保险估算错误检测专利
汉华生命金融服务获得了一项专利,旨在自动检测汽车保险比较估算金额与实际保险费之间的差异。 汉华生命金融服务于9日宣布,已获得一项关于在汽车保险比较估算过程中自动验证保险费准确性的专利。 在保险销售现场,保险代理人利用比较估算系统同时查询多家保险公司的汽车保险费,并向客户推荐有利的产品。然而,由于各保险公司适用的折扣条款和折扣率不同,以及保险费计算信息在比较估算系统中反映的时间存在差异,导致估算金额与最终保险费之间有时会出现差异。 汉华生命金融服务开发的技术能够实时对比比较估算系统中计算的预估保险费与保险公司计算网络中的最终金额。如果两者不一致,系统会自动发出通知,帮助保险代理人在向客户说明之前确认差异。 公司方面表示,这将减少因保险费差异而需要重新计算估算或通知客户金额变更的麻烦。 目前,汉华生命金融服务已与汉华损害保险签署协议,运营该功能。未来计划逐步扩大合作保险公司,以提高比较估算的准确性。 汉华生命金融服务个人营业总部的李京燮表示:“我们开发的技术旨在提高汽车保险比较估算的准确性,减少客户的不便。未来,我们将继续提升相关功能,以提供准确透明的保险信息。”
2026-09-09 19:00:00 -
汉华生命提升GA销售支持平台,强化移动销售
汉华生命为了提高法人保险代理人(GA)的销售便利性,改进了销售支持综合平台。汉华生命于8日宣布,推出了新的销售支持综合平台。此次改进使得销售汉华生命产品的代理人能够在任何地点和设备上,顺利进行客户管理、咨询、设计、申请及合同管理等主要销售工作。特别是,将原本以iPad为中心的使用环境扩展到Galaxy Tab。保险行业首次建立了平板和智能手机联动的销售支持环境。其中一个主要功能是设备间的“继续”功能。代理人可以在平板上进行的电子申请,随时在智能手机上继续进行,或者在智能手机上开始的工作也可以转移到平板上继续处理。电子申请界面也进行了直观的改进,区分了代理人和客户的填写流程。界面重新构建,使得申请进度一目了然,并增强了对客户签名位置的引导功能。智能手机销售支持应用程序则集中在客户管理、销售业绩及合同维护、设计和申请进度确认等现场实用功能上。同时,增加了可以在智能手机上申请的产品,扩大了可通过移动设备处理的业务范围。改进后的平台不仅供汉华生命金融服务、汉华人寿、汉华生命实验室、IFC等子公司型GA的代理人使用,也供所有销售汉华生命产品的代理人使用,无论其所属公司。汉华生命相关人士表示:“此次升级不仅在于增加可用设备,更注重提升平台整体的使用性,以符合代理人的实际销售流程。”并表示:“未来将逐步在销售支持系统中应用AI技术,提高代理人的工作效率和客户咨询竞争力,增强GA市场中作为代理人友好的保险公司的竞争力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-08 18:28:00 -
通过日常通话识别痴呆症迹象……汉华生命推出AI护理解决方案
汉华生命推出了一种人工智能(AI)解决方案,通过分析日常电话通话中的语音和语言模式来识别痴呆症迹象。 汉华生命于9月2日举行了“汉华生命 WE CARE MEMORY+”加速器征集赛颁奖典礼,并于3日宣布最终选出15个获奖团队。 此次首次举办的征集赛旨在寻找能够支持轻度认知障碍和早期痴呆患者及其家庭日常生活的痴呆症预防与缓解解决方案。征集领域包括数字与AI、工作与社会经验、社区、项目及其他五个类别。全国共有92个团队参与。 征集分为评估创意的“创意轨道”和重点关注实际应用可能性的“执行轨道”。 创意轨道的大奖由“朋友一起”团队获得,该团队提出了一种利用AI识别日常生活中认知状态变化的解决方案。在执行轨道中,来自道峰区痴呆安心中心的“绿色记忆,角色相连”项目被选中。 汉华生命计划为此次征集赛中选出的解决方案提供总额为1亿7000万韩元的项目支持资金。创意轨道获奖团队将获得为期两个月的商业模型(BM)提升指导。执行轨道则将提供为期七个月的1对1专家匹配和原型验证所需的基础设施支持。 汉华生命企划室长任石贤表示:“我们将支持所发掘的解决方案在护理现场发挥实际作用。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-03 19:04:10









