
主页搜索
搜索
选择时间
搜索范围
全部的
‘石器时代养成’新闻 3个
-
 长寿IP,放置类游戏迎来第二幕…以验证品牌延长生命周期
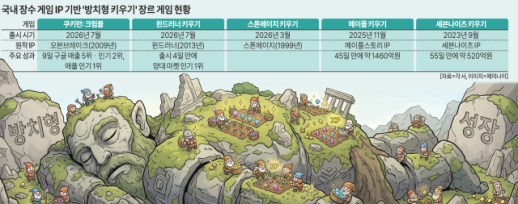
国内游戏公司纷纷推出基于长寿游戏知识产权(IP)的放置类养成游戏。通过将验证过的角色和世界观与简单的成长结构结合,旨在吸引新用户并延长IP的生命周期。 根据游戏行业的消息,开发姐妹和Wemade Max于上月分别推出了《饼干人养成-饼干人:崩溃》(以下简称《饼干人:崩溃》)和《风之跑者养成》。如果再加上Netmarble在3月推出的《石器时代养成》,今年推出的基于长寿IP的放置类游戏共有三款。 新作在发布初期便登上了应用市场的前列。《饼干人:崩溃》在9日的国内Google Play收入中排名第5,热门榜第2,Apple App Store热门榜第1。《风之跑者养成》在发布4天内便登上了两大应用市场的热门榜第1位。 《饼干人》自2009年推出移动跑酷游戏《烤箱突破》以来,今年迎来了17周年。此后,它通过社交角色扮演游戏(RPG)、益智游戏、合作动作等多种形式进行变革,并通过《饼干人:崩溃》首次扩展至放置类游戏。 2013年推出的《风之跑者》全球累计下载超过2500万次,重新结合了原作的跑酷乐趣与放置类成长系统,焕发新生。《石器时代养成》则将1999年推出的原作中的宠物捕捉、收集与养成元素重新构建为简洁的成长结构。 放置类游戏被认为是一种即使不登录也能让角色成长的类型,降低了玩家的负担。从开发者的角度来看,相较于大型MMORPG,开发周期和成本的压力相对较小。利用知名度高的IP也能降低进入门槛。 长寿游戏的IP转向放置类养成的原因在于放置类RPG市场的增长。市场调研机构Sensor Tower的数据显示,国内移动RPG收入中,多人在线角色扮演游戏(MMORPG)的比重从2020年上半年78.8%下降至2024年上半年56.2%。而放置类RPG在同一时期则从1.7%上升至16%。 Netmarble于2023年推出的《七骑士养成》成功后,放置类RPG开始受到大型游戏公司的IP扩展战略的关注。过去,放置类RPG被视为中小型及独立开发者的细分市场。基于《七骑士》IP的《七骑士养成》在发布5天内便在国内Google Play收入中排名第2,Apple App Store收入中排名第1,并在55天内全球累计收入达4000万美元(约合520亿元)。 放置类RPG的热销潜力通过Nexon的《枫之养成》再次得到了验证。去年11月推出的《枫之养成》在45天内全球累计估计收入突破1亿美元(约合146亿元)。在9日,该游戏在国内Google Play收入中排名第4,持续保持长期热销。 游戏公司也在加速开发基于长寿IP的放置类新作。Nexon计划在年内推出《地下城与勇士养成》,而Neople也在开发同一IP的放置类《项目DL》。 然而,业内人士认为,长寿IP的知名度对初期用户引入有效,但并不能保证长期热销。Netmarble在《七骑士养成》之后的后续放置类游戏未能再现同样的成绩。《风之跑者养成》虽然在发布4天内登上了两大应用市场的热门榜第1位,但发布一周后,收入排名在Apple App Store中为第57位,Google Play中为第93位。
2026-08-10 02:36:00 -
 网石游戏第一季度营业利润增长6.8%,下半年新作将助力反弹
网石游戏在新作的推动下,2026年第一季度的营收和营业利润均有所增长。公司计划在下半年推出5款大型新作以继续保持增长势头。 网石于7日公布,2026年第一季度的合并营收为6517亿韩元,营业利润为531亿韩元,分别较去年同期增长4.5%和6.8%。 第一季度的业绩受益于《石器时代养成》和《七大罪:起源》等新作的推出,尽管这两款游戏在3月底发布,导致其对营收的贡献有限。 由于出售持有的HYBE股份所带来的收益,净利润有所增加。网石预计新作的销售将在第二季度开始显著反映,从而推动营收增长。 海外市场表现持续向好,第一季度海外营收为5122亿韩元,占总营收的79%。其中北美市场占比最高,为41%,韩国21%,欧洲13%,东南亚12%,日本7%,其他地区6%。 在成本方面,新作发布带来了影响,第一季度的市场营销费用为1682亿韩元,同比增加47.3%。公司表示,在《石器时代养成》和《七大罪:起源》的发布过程中,市场营销支出有所增加。相对而言,因人员减少,人工成本较上季度有所下降,支付佣金也因自有知识产权游戏的销售比例增加而减少。 网石期待从第二季度开始,新作的效果将显著反映在业绩上。公司计划于14日推出《权力的游戏:国王之路》的亚洲地区PC版本,21日发布移动版本,并在6月推出新作MMORPG《SOL:附魔》。 下半年,网石将继续其积极的新作发布策略,计划依次推出《我独自升级:业力》、《香格里拉前线:七大最强种》、《项目章鱼》、《恶魔之心》和《项目伊吉斯》等5款新作。 网石代表金炳圭表示:“第一季度主要新作的发布集中在季度末,导致营收贡献有限,但与去年同期相比,营收和营业利润均实现增长,公司的基础实力保持稳定。基于全球营收占比达到79%的多元化产品组合,我们期待从第二季度开始,新作的销售将显著反映,外部增长和盈利能力改善将同步出现。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-08 07:00:06 -
 网石游戏2026年第一季度营业利润达531亿韩元,预计第二季度新作将带来增长
网石游戏(代表金炳圭)2026年第一季度的收入和营业利润均较去年同期增长。然而,由于主要新作集中在季度末发布,导致与上一季度相比业绩下降。 网石于7日公布,2026年第一季度合并收入为6517亿韩元,营业利润为531亿韩元,净利润为2109亿韩元。收入较去年同期增长4.5%,但较上一季度下降18.3%。营业利润同比增长6.8%,但环比下降52.1%。 息税折旧摊销前利润(EBITDA)为839亿韩元,同比增加2.8%,环比下降43.7%。净利润因资产出售收益的影响,同比大幅增长163%,并实现环比扭亏为盈。 第一季度的业绩主要受限于新作的影响。虽然《石器时代养成》和《七大罪:Origin》等新作的发布使得收入和利润同比改善,但由于主要新作在季度末发布,相关收益的反映推迟至第二季度。 海外收入仍占据高比例,第一季度海外收入为5122亿韩元,占总收入的79%。各地区收入比例为北美41%、韩国21%、欧洲13%、东南亚12%、日本7%及其他6%。网石保持着降低特定地区依赖度的全球组合。 网石计划在第二季度开始全面推出新作。5月将在亚洲地区推出《权力的游戏:王座之路》,6月将发布备受期待的《SOL: enchant》。下半年将陆续推出《我独自升级:KARMA》、《香格里拉前线:七强种》、《项目章鱼》、《恶魔之魂》和《项目易斯》等五款新作。 此次业绩的关键在于第二季度新作的表现。第一季度的业绩主要依靠现有作品和部分新作的支撑,但下半年多款新作的表现将对外形增长和盈利改善产生重大影响。尤其是基于全球IP的作品和自主开发的新作能否扩大海外收入比例,将是关键。 从整个游戏行业来看,大型游戏公司的业绩恢复与新作发布周期和持续热度密切相关。网石的海外收入基础稳定,但考虑到市场营销和开发成本的压力,新作的初期表现和长期热度需共同支撑。由于发布阵容庞大,日程管理和地区热度策略也将变得尤为重要。 如果第二季度的新阵容表现如预期,网石将能迅速弥补第一季度的业绩下降。反之,如果各发布作品的热度差异较大,盈利改善的速度可能会受到限制。网石能否将多元化的全球收入结构与新作的表现相结合,将是今年业绩走势的关键变量。 金炳圭表示:“第一季度主要新作集中在季度末发布,导致收入贡献有限,但与去年同期相比,收入和营业利润均实现增长,业务基础体力稳定。”他期待“第二季度新作收入将全面反映,外形增长和盈利改善将同步出现。” 他还表示:“今年是多种类型和全球IP基础新作陆续发布的重要时期,我们将专注于稳定推出具有市场竞争力的新作,并在全球市场上确保可持续的增长动力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-08 01:17:47
-
长寿IP,放置类游戏迎来第二幕…以验证品牌延长生命周期
国内游戏公司纷纷推出基于长寿游戏知识产权(IP)的放置类养成游戏。通过将验证过的角色和世界观与简单的成长结构结合,旨在吸引新用户并延长IP的生命周期。 根据游戏行业的消息,开发姐妹和Wemade Max于上月分别推出了《饼干人养成-饼干人:崩溃》(以下简称《饼干人:崩溃》)和《风之跑者养成》。如果再加上Netmarble在3月推出的《石器时代养成》,今年推出的基于长寿IP的放置类游戏共有三款。 新作在发布初期便登上了应用市场的前列。《饼干人:崩溃》在9日的国内Google Play收入中排名第5,热门榜第2,Apple App Store热门榜第1。《风之跑者养成》在发布4天内便登上了两大应用市场的热门榜第1位。 《饼干人》自2009年推出移动跑酷游戏《烤箱突破》以来,今年迎来了17周年。此后,它通过社交角色扮演游戏(RPG)、益智游戏、合作动作等多种形式进行变革,并通过《饼干人:崩溃》首次扩展至放置类游戏。 2013年推出的《风之跑者》全球累计下载超过2500万次,重新结合了原作的跑酷乐趣与放置类成长系统,焕发新生。《石器时代养成》则将1999年推出的原作中的宠物捕捉、收集与养成元素重新构建为简洁的成长结构。 放置类游戏被认为是一种即使不登录也能让角色成长的类型,降低了玩家的负担。从开发者的角度来看,相较于大型MMORPG,开发周期和成本的压力相对较小。利用知名度高的IP也能降低进入门槛。 长寿游戏的IP转向放置类养成的原因在于放置类RPG市场的增长。市场调研机构Sensor Tower的数据显示,国内移动RPG收入中,多人在线角色扮演游戏(MMORPG)的比重从2020年上半年78.8%下降至2024年上半年56.2%。而放置类RPG在同一时期则从1.7%上升至16%。 Netmarble于2023年推出的《七骑士养成》成功后,放置类RPG开始受到大型游戏公司的IP扩展战略的关注。过去,放置类RPG被视为中小型及独立开发者的细分市场。基于《七骑士》IP的《七骑士养成》在发布5天内便在国内Google Play收入中排名第2,Apple App Store收入中排名第1,并在55天内全球累计收入达4000万美元(约合520亿元)。 放置类RPG的热销潜力通过Nexon的《枫之养成》再次得到了验证。去年11月推出的《枫之养成》在45天内全球累计估计收入突破1亿美元(约合146亿元)。在9日,该游戏在国内Google Play收入中排名第4,持续保持长期热销。 游戏公司也在加速开发基于长寿IP的放置类新作。Nexon计划在年内推出《地下城与勇士养成》,而Neople也在开发同一IP的放置类《项目DL》。 然而,业内人士认为,长寿IP的知名度对初期用户引入有效,但并不能保证长期热销。Netmarble在《七骑士养成》之后的后续放置类游戏未能再现同样的成绩。《风之跑者养成》虽然在发布4天内登上了两大应用市场的热门榜第1位,但发布一周后,收入排名在Apple App Store中为第57位,Google Play中为第93位。
2026-08-10 02:36:00 -
网石游戏第一季度营业利润增长6.8%,下半年新作将助力反弹
网石游戏在新作的推动下,2026年第一季度的营收和营业利润均有所增长。公司计划在下半年推出5款大型新作以继续保持增长势头。 网石于7日公布,2026年第一季度的合并营收为6517亿韩元,营业利润为531亿韩元,分别较去年同期增长4.5%和6.8%。 第一季度的业绩受益于《石器时代养成》和《七大罪:起源》等新作的推出,尽管这两款游戏在3月底发布,导致其对营收的贡献有限。 由于出售持有的HYBE股份所带来的收益,净利润有所增加。网石预计新作的销售将在第二季度开始显著反映,从而推动营收增长。 海外市场表现持续向好,第一季度海外营收为5122亿韩元,占总营收的79%。其中北美市场占比最高,为41%,韩国21%,欧洲13%,东南亚12%,日本7%,其他地区6%。 在成本方面,新作发布带来了影响,第一季度的市场营销费用为1682亿韩元,同比增加47.3%。公司表示,在《石器时代养成》和《七大罪:起源》的发布过程中,市场营销支出有所增加。相对而言,因人员减少,人工成本较上季度有所下降,支付佣金也因自有知识产权游戏的销售比例增加而减少。 网石期待从第二季度开始,新作的效果将显著反映在业绩上。公司计划于14日推出《权力的游戏:国王之路》的亚洲地区PC版本,21日发布移动版本,并在6月推出新作MMORPG《SOL:附魔》。 下半年,网石将继续其积极的新作发布策略,计划依次推出《我独自升级:业力》、《香格里拉前线:七大最强种》、《项目章鱼》、《恶魔之心》和《项目伊吉斯》等5款新作。 网石代表金炳圭表示:“第一季度主要新作的发布集中在季度末,导致营收贡献有限,但与去年同期相比,营收和营业利润均实现增长,公司的基础实力保持稳定。基于全球营收占比达到79%的多元化产品组合,我们期待从第二季度开始,新作的销售将显著反映,外部增长和盈利能力改善将同步出现。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-08 07:00:06 -
网石游戏2026年第一季度营业利润达531亿韩元,预计第二季度新作将带来增长
网石游戏(代表金炳圭)2026年第一季度的收入和营业利润均较去年同期增长。然而,由于主要新作集中在季度末发布,导致与上一季度相比业绩下降。 网石于7日公布,2026年第一季度合并收入为6517亿韩元,营业利润为531亿韩元,净利润为2109亿韩元。收入较去年同期增长4.5%,但较上一季度下降18.3%。营业利润同比增长6.8%,但环比下降52.1%。 息税折旧摊销前利润(EBITDA)为839亿韩元,同比增加2.8%,环比下降43.7%。净利润因资产出售收益的影响,同比大幅增长163%,并实现环比扭亏为盈。 第一季度的业绩主要受限于新作的影响。虽然《石器时代养成》和《七大罪:Origin》等新作的发布使得收入和利润同比改善,但由于主要新作在季度末发布,相关收益的反映推迟至第二季度。 海外收入仍占据高比例,第一季度海外收入为5122亿韩元,占总收入的79%。各地区收入比例为北美41%、韩国21%、欧洲13%、东南亚12%、日本7%及其他6%。网石保持着降低特定地区依赖度的全球组合。 网石计划在第二季度开始全面推出新作。5月将在亚洲地区推出《权力的游戏:王座之路》,6月将发布备受期待的《SOL: enchant》。下半年将陆续推出《我独自升级:KARMA》、《香格里拉前线:七强种》、《项目章鱼》、《恶魔之魂》和《项目易斯》等五款新作。 此次业绩的关键在于第二季度新作的表现。第一季度的业绩主要依靠现有作品和部分新作的支撑,但下半年多款新作的表现将对外形增长和盈利改善产生重大影响。尤其是基于全球IP的作品和自主开发的新作能否扩大海外收入比例,将是关键。 从整个游戏行业来看,大型游戏公司的业绩恢复与新作发布周期和持续热度密切相关。网石的海外收入基础稳定,但考虑到市场营销和开发成本的压力,新作的初期表现和长期热度需共同支撑。由于发布阵容庞大,日程管理和地区热度策略也将变得尤为重要。 如果第二季度的新阵容表现如预期,网石将能迅速弥补第一季度的业绩下降。反之,如果各发布作品的热度差异较大,盈利改善的速度可能会受到限制。网石能否将多元化的全球收入结构与新作的表现相结合,将是今年业绩走势的关键变量。 金炳圭表示:“第一季度主要新作集中在季度末发布,导致收入贡献有限,但与去年同期相比,收入和营业利润均实现增长,业务基础体力稳定。”他期待“第二季度新作收入将全面反映,外形增长和盈利改善将同步出现。” 他还表示:“今年是多种类型和全球IP基础新作陆续发布的重要时期,我们将专注于稳定推出具有市场竞争力的新作,并在全球市场上确保可持续的增长动力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-08 01:17:47









