
主页搜索
搜索
选择时间
搜索范围
全部的
‘美光科技’新闻 24个
-
 市场展望:韩国股市能否重返6700点,地缘政治风险成变数
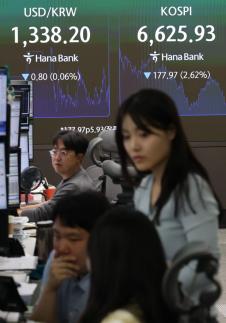
在上周韩国综合股价指数跌破6700点后,市场关注其能否在纽约股市的提振下恢复6700点。然而,沙特阿拉伯的伤亡事件等中东地区的冲突升级可能成为变数。 在8日的交易中,韩国综合股价指数收于6625.93点,较前一交易日下跌177.97点(2.62%)。尽管个人投资者净买入29061亿韩元,但外国人和机构分别净卖出19921亿韩元和16714亿韩元,导致指数下滑。 在盘后市场中,外国人净卖出20766亿韩元,机构净卖出16749亿韩元。个人投资者净买入29972亿韩元,其他法人净买入7544亿韩元。 在上周最后一个交易日9日(当地时间),美国纽约股市因科技股反弹和对俄罗斯柴油供应增加的期待而上涨,表现积极。 当天,道琼斯工业平均指数上涨423.31点(0.83%),收于51654.95点。标准普尔500指数上涨46.18点(0.59%),收于7811.54点,纳斯达克综合指数上涨172.83点(0.64%),收于27366.17点。 然而,半导体相关股票表现疲软。由于对内存价格上涨可能导致PC和智能手机需求放缓的担忧,美光科技(-0.66%)、闪迪(-1.72%)、SK海力士美国存托股票(ADR)(-0.86%)等内存厂商股价下跌,费城半导体指数也下跌0.41%。 开盘前,韩国综合股价指数的主要股票也面临压力。在当天的NXT盘前市场中,截至上午8时22分,三星电子(-1.15%)、SK海力士(-2.02%)、SK广场(-1.9%)、三星电机(-0.06%)、现代汽车(-1.54%)等均出现下跌。 未来资产证券公司常务理事徐相英表示:“美国股市上涨,国际油价和国债利率的稳定也提高了市场对不确定性缓解的期待。”他分析认为:“今天国内股市可能会出现反弹买入的机会。” Kiwoom证券研究员韩志英指出:“从本周开始,研究员对三星电子和SK海力士2027年业绩的预测上调幅度,以及韩国综合股价指数整体业绩预测的上调强度将变得重要。”她表示:“三星电子明年的营业利润预测已上调至9万亿韩元,韩国综合股价指数整体营业利润预测也上调至约20万亿韩元。这一变化将为市场提供下行的刚性支持。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-12 17:32:00 -
 美国国债利率急升压力下反弹微涨
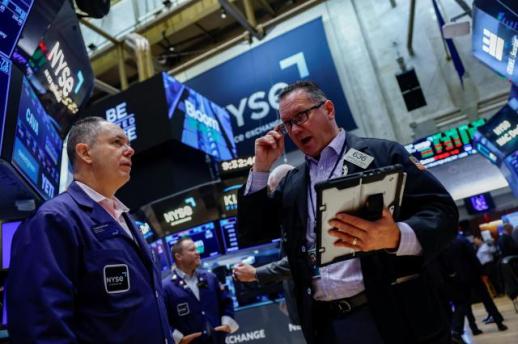
美国纽约股市在关注国债利率波动的情况下,经过反复起伏后微幅上涨收盘。 1日(当地时间)纽约证券交易所(NYSE)道琼斯30工业平均指数收于500926.56点,较前一交易日上涨20.51点(0.04%)。标准普尔500指数上涨14.91点(0.19%),收于7666.45点,纳斯达克综合指数上涨10.53点(0.04%),收于26871.60点。 纽约股市开盘上涨,但由于早盘美国国债利率急剧上升,市场出现波动并转为下跌。 作为全球债券市场基准的美国10年期国债利率在盘中飙升至5.342%,创下2002年4月3日以来的最高水平。 美国制造业成本压力加大也加剧了利率上升的压力。美国供应管理协会(ISM)发布的9月制造业采购经理人指数(PMI)显示,制造商的成本负担显著增加,市场对通货膨胀压力可能导致联邦储备系统(美联储)进一步收紧政策的担忧加剧。 然而,随着国债价格大幅下跌后低价买入的资金流入,以及美联储官员对进一步加息持谨慎态度,市场逐渐恢复稳定。 美联储副主席菲利普·杰弗逊在弗吉尼亚大学的演讲中表示:“在调整政策时,我们必须谨慎审视数据趋势和变化的前景。我们每个人都需要做出自己的判断,这可能需要更多的时间。” 杰弗逊副主席的发言后,国债利率回落,市场对进一步加息的预期也降低。根据芝加哥商品交易所(CME)美联储观察,反映的美联储10月联邦公开市场委员会(FOMC)加息0.25个百分点的可能性在当日下午降至28.2%。 当天公布的美国每周新申请失业救济金人数低于市场预期,显示劳动市场仍然保持强劲。 国际油价大幅上涨。由于中国暂停石油产品出口的消息,以及美国计划向中东增派部队的报道,供应不安再次凸显。12月交货的布伦特原油上涨4.37%,收于每桶102.31美元,11月交货的美国西德克萨斯中质原油(WTI)上涨2.71%,收于每桶92.87美元。 在个股方面,IT咨询公司埃克森图尔(Accenture)发布的业绩超出市场预期,并预计年销售增长率,股价大幅上涨15.78%。 埃克森图尔的良好业绩提振了软件和信息技术(IT)行业的投资情绪。美光科技(Micron Technology)也因近期发布的良好业绩上涨3.03%,而SK海力士的美国存托凭证(ADR)上涨5.08%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-02 16:12:00 -
 美光科技有望创历史最高销售额,韩国半导体合计营业利润接近190万亿韩元
美光科技(Micron Technology)有望再次实现历史最高业绩,全球内存市场的上升趋势持续。即将公布业绩的三星电子和SK海力士的第三季度表现也被视为积极信号。 据业内消息,美光将于10月1日(韩国时间)正式发布2026财年第四季度(6月至8月)经营业绩。随着半导体超级周期的持续,本季度的销售额预计将达到创纪录的500亿美元(约67万亿韩元)。每股收益(EPS)也有可能大幅超出市场预期。 美光的良好表现主要得益于全球人工智能(AI)数据中心投资的扩大,导致高带宽内存(HBM)和大容量服务器用DRAM需求激增。市场对“AI峰值后下滑”的担忧可能会被消除,证明内存行业的长期繁荣。 这一趋势也增强了对三星电子和SK海力士业绩的期待。作为内存三大厂商中最早公布业绩的美光,其数据证明了全球需求的坚挺,从而提升了国内企业对第三季度的预期。 根据金融信息公司FnGuide的统计,三星电子和SK海力士在2023年第三季度的合计营业利润共识(市场平均预期)预计将达到约190万亿韩元。由于进入下一代HBM4市场的技术竞争加剧,通用DRAM和闪存的价格持续上涨,推动了两家公司的利润改善。 对于三星电子而言,预计其第三季度营业利润将超过110万亿韩元,主要得益于AI数据中心用大容量SSD和服务器用DRAM的供应扩大。 SK海力士也预计将因向全球大型科技公司提供HBM3E和HBM4的供应量稳步增加,营业利润将超过70万亿韩元。 业内人士表示:“美光所提出的生产能力扩展计划和未来内存供应链的展望将成为衡量AI半导体市场整体活力的重要指标。随着全球AI投资热潮的持续,国内半导体企业的业绩改善也将得到一定的推动。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-27 03:08:00 -
 受美国半导体股强劲表现影响,三星电子和SK海力士股价上涨,KOSPI再度挑战7000点
受美国半导体股强劲表现的推动,韩国股市开盘上涨的预期增强。三星电子和SK海力士等大型半导体股在盘前交易中上涨超过1%,预计KOSPI本周将再次挑战7000点。然而,美国10年期国债利率再次超过5%,加上中秋假期临近,可能出现交易量减少和供需空缺,这些因素被视为变数。 在9月18日(当地时间),纽约股市收盘呈现混合走势。以大型股为主的标准普尔500指数上涨12.74点(0.17%),收于7650.50点;以科技股为主的纳斯达克综合指数上涨104.25点(0.39%),收于26522.55点;道琼斯工业平均指数则下跌95.40点(0.18%),收于51682.64点。 受内存价格上涨预期的影响,美光科技(+3.9%)、闪迪(+10.1%)等半导体股表现强劲,但由于美国10年期国债利率再次突破5%以及期货和期权的到期日导致的供需波动,指数的上涨幅度受到限制。 在盘前交易中,韩国大部分大型股均呈现上涨趋势。截至21日早上8时20分,三星电子的股价上涨3500韩元(1.34%),报264500韩元;SK海力士上涨21000韩元(1.13%),报1878000韩元。SK平方也上涨1.20%,三星电机上涨2.38%,半导体和信息技术(IT)股普遍走强。 此外,汉华航空航天上涨3.15%,现代汽车(0.96%)、LG能源解决方案(0.55%)、三星生物制剂(0.21%)、KB金融(0.29%)、三星物产(1.00%)、三星生命(0.18%)等主要大型股也普遍上涨。 本周,纽约联邦储备银行和芝加哥联邦储备银行等主要美联储官员的发言以及国际油价的走势将对美国10年期国债利率的变化产生重大影响。在此过程中,KOSPI是否能够提高底部将是关键。外资在18日转为净买入后是否能继续买入也是主要关注点。 本月以来,美国10年期国债利率突破5%后,股市波动加大,急剧下跌,导致投资者的宏观警惕心理上升。然而,分析认为,自9月16日举行的联邦公开市场委员会(FOMC)以来,经济增长和企业盈利改善支撑的加息是股市可以承受的。 韩智英,Kiwoom证券研究员,预计本周KOSPI的预期范围为6500至7150。主要美联储官员的发言后,美国长期利率的变化、韩国9月出口、中美领导人会晤、国内假期前的供需空缺等将是决定指数方向的主要变量。 该研究员表示:“由于国内股市在中秋假期期间仅开放3个交易日,因此可能会出现观望情绪扩散、交易量减少、报价稀薄以及供需空缺的情况,但这很可能只是假期带来的暂时现象,因此不应将短期供需空缺带来的波动解读为市场的根本变化。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-21 17:28:00 -
 美联储加息忧虑影响半导体市场,预计KOSPI波动加剧
KOSPI预计将在美国9月加息的可能性影响下继续波动。由于美国联邦储备委员会(Fed)主席凯文·沃什的鹰派言论导致美国国债收益率上升,半导体股大幅下跌,国内市场也将面临以三星电子和SK海力士为中心的下行压力。 上周末,美国纽约股市普遍下跌。28日(当地时间),道琼斯工业平均指数收于53359.99点,较前一交易日下跌0.02%。标准普尔500指数下跌0.25%,纳斯达克指数下跌0.52%。费城半导体指数则暴跌3.47%。 沃什主席在杰克逊霍尔会议上指出,通货膨胀减缓的进展不足,暗示如果物价上涨率未能降至联储目标的2%,将采取相应措施。 因此,市场对9月加息的预期也有所上升。根据芝加哥商品交易所(CME)的数据,9月联邦公开市场委员会(FOMC)上加息0.25个百分点的概率已从前一天的35.4%上升至57.5%。 在加息压力下,以人工智能和半导体股为主的获利了结现象显现。英伟达股价暴跌4.57%,美光科技(-10.28%)、AMD(-2.33%)、英特尔(-2.85%)等也表现疲软。中国长鑫存储(CXMT)上半年销售额激增的消息进一步加剧了市场对内存行业竞争加剧的担忧。 国内半导体股在开盘前就表现疲软。根据31日的数据显示,上午8时4分,三星电子的股价较前一交易日下跌1.95%,报252000韩元,SK海力士下跌2.24%,报1616000韩元。 28日,KOSPI收于6788.88点,跌幅为1.79%。MSCI韩国指数上市交易所交易基金(ETF)下跌1.07%,KOSPI夜间期货下跌0.3%,预计当天国内市场将继续消化加息忧虑和半导体股疲软带来的波动。 不过,证券界认为,考虑到较低的估值,KOSPI的进一步下跌空间有限。 代信证券研究员李京敏表示:“杰克逊霍尔会议可以被解读为鹰派,但结局仍然开放。”他指出,“9月发布的8月就业和消费者物价指数(CPI)是否符合加息标准至关重要。”代信证券预计,基于8月物价减缓的可能性,9月FOMC将维持利率不变。 该研究员还表示:“目前KOSPI的前瞻市盈率(PER)为5.63倍,处于历史低点。”他预测:“即使9月再次反映加息,进一步下跌的可能性也有限。”他补充道:“如果不信任感减弱,前瞻PER可能回升至7至8倍水平。”他认为,“9月的下行将受到估值的限制,上行则将迎来事件的展开。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-31 17:16:00 -
 纽约股市收盘:科技股疲软导致S&P500和纳斯达克下跌
24日(当地时间)纽约股市因主要科技股疲软,抵消了美国国债利率下降的影响,呈现出混合走势。 ↑↑ 根据纽约证券交易所(NYSE)的数据,道琼斯30种工业股票平均价格上涨140.15点(0.26%),收于53317.16点。标准普尔500指数下跌21.51点(0.28%),收于7652.86点,纳斯达克指数下跌200.26点(0.77%),收于25980.19点。 美国CNBC分析称,半导体股的疲软对整体股市造成了压力。 特别是即将公布财报的英伟达(NVIDIA)当天下跌2.9%,连续七个交易日下跌,创下自2022年9月以来最长的连续下跌记录。此外,美光科技(Micron Technology)下跌5.8%,超微半导体(AMD)和博通(Broadcom)也分别下跌超过3%和2%。 当天,美国国债利率因财政部考虑利用政府现金账户(TGA)中的资金购买长期国债的消息而下跌。国债购买增加将提升市场对国债的需求,从而导致利率下降。 具体而言,美国10年期国债利率下跌超过3个基点(1个基点=0.01个百分点),记录为4.704%。30年期国债利率也下跌超过4个基点,报5.234%。30年期国债利率上周曾超过5.3%,达到近20年来的最高水平。 此前,美国财政部长斯科特·贝森特(Scott Vessenet)表示,未来几个月将计划将国债回购规模至少扩大两倍。因此,市场对长期国债利率上升趋势减缓的预期增强,但全球利率上升和通货膨胀担忧仍使市场不安。 美国总统唐纳德·特朗普(Donald Trump)宣布将从明年1月1日起对加拿大汽车及汽车零部件、钢铁等商品的关税提高至50%,也对投资者情绪造成了压力。 美国对伊朗的进一步制裁也加大了市场的不确定性。人们担心,如果伊朗原油供应中断持续,国际油价可能再次上涨,通货膨胀压力将加大。 然而,在当天的进一步制裁公告后,国际油价反而下跌超过2%。当天,伦敦ICE期货交易所10月交货的布伦特原油价格较前一交易日下跌2.22美元(2.35%),收于每桶92.17美元。纽约商业交易所(NYMEX)10月交货的西德克萨斯中质原油(WTI)也下跌2.05美元(2.35%),收于每桶85.01美元。
2026-08-25 16:00:00 -
 韩国股市因半导体股暴跌而大幅下跌,失守6500点
韩国综合股价指数(KOSPI)暴跌超过5%,失守6500点。近期表现强劲的半导体股普遍回落,加之外资和机构的大规模抛售,指数一度下跌超过6%。科斯达克(KOSDAQ)则有所回升,以820点收盘。 根据19日韩国交易所的数据,KOSPI当天收盘报6471.17点,较前一交易日下跌398.66点(5.80%)。 指数开盘时报6528.77点,较前一交易日下跌341.06点(4.96%),随后跌幅扩大。盘中一度跌至6400.81点,跌幅达到6.83%,虽然之后有所回升,但仍未能恢复6500点。 由于早盘持续暴跌,证券市场于上午9时6分2秒启动了卖出熔断机制。这是今年以来证券市场第25次启动卖出熔断。 当天股市暴跌的主要原因是近期强势的半导体股。前一日美国股市中,美光科技(Micron)下跌6.9%,闪迪(SanDisk)下跌9.0%,西部数据(Western Digital)下跌7.4%,导致国内市场也出现了以半导体股为主的获利了结卖盘。 分析认为,近期全球内存市场的改善预期推动了股价的快速上涨,因此出现了回调压力。日本股市中,东芝(Kioxia)也下跌12.60%,全球内存股普遍疲软。 美国长期利率和中东地缘政治的不确定性也抑制了投资者情绪。美国10年期和30年期国债利率分别维持在4.69%和5.27%的高位。伊朗国会议长表示,在美国与伊朗之间的临时协议得到履行之前,将继续关闭霍尔木兹海峡,随后海峡内发生空袭,中东紧张局势再度升级。 当天证券市场中,个人投资者净买入5.5617万亿韩元,进行低价买入。相反,外资和机构分别净卖出3.8188万亿韩元和1.9043万亿韩元,主导了指数的下跌。 在市值前列的股票中,三星电子下跌7.82%,SK海力士下跌9.75%,SK方正下跌11.54%,三星电机下跌3.68%,现代汽车下跌4.83%,KB金融下跌1.25%,三星物产下跌5.96%。而LG能源解决方案上涨1.85%,三星生物制剂上涨0.85%,汉华航空航天上涨2.71%。 科斯达克指数较前一交易日下跌9.74点(1.17%),收于824.46点。 在科斯达克市场中,外资和机构分别净买入481亿韩元和457亿韩元,个人则净卖出1021亿韩元。 在市值前列的股票中,EcoPro下跌1.03%,Rainbow Robotics下跌1.60%,Jusung Engineering下跌4.29%,HLB下跌2.43%,Wonik IPS下跌2.76%。而Alteogen上涨1.85%,EcoProBM上涨0.64%,Reno Technology上涨0.15%,IoTechniques上涨0.24%,Peptron上涨3.28%。 代信证券研究员李京敏表示:“国内股市因外资投资者转为净卖出和机构资金流出而大幅下跌。”他分析称:“在盘中启动了卖出熔断机制,近期强劲反弹的半导体行业出现了回调。” 他进一步指出:“前一日美国股市中,美光、闪迪和西部数据等内存相关股票也出现了获利了结卖盘,而国内的三星电子和SK海力士等大型半导体股也表现疲软。”同时,中东相关的地缘政治紧张局势和高水平的市场利率也抑制了投资者情绪。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-20 01:28:00 -
 纽约股市因利率飙升连续三日下跌,半导体疲软引发韩国股市波动关注
由于中东局势不确定性和主要国家长期国债利率飙升的影响,纽约股市连续三日下跌。半导体股票也因获利了结而表现疲软,预计19日韩国股市将低开。然而,近期利率上升带来的调整压力在前一日的美国股市中已得到相当程度的反映,因此市场是否会出现缩减跌幅的趋势值得关注。 在8月18日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数收盘下跌116.38点(0.22%),报53343.40点。标准普尔500指数下跌53.30点(0.69%),报7691.76点;以科技股为主的纳斯达克指数下跌355.20点(1.33%),报26289.71点。 在美国与伊朗的谈判不确定性持续之际,国际油价上涨,通胀担忧再次浮现。美国总统唐纳德·特朗普表示与伊朗的谈判和对话没有进行或计划,而伊朗方面则警告称,直到美国履行承诺之前不会重新开放霍尔木兹海峡。 国债利率也对股市造成了压力。美国10年期国债利率达到4.70%,30年期国债利率在盘中一度升至5.33%,创下2007年以来的最高水平。主要国家的财政赤字扩大以及大型科技公司在人工智能(AI)投资增加导致公司债发行增加,进一步加大了长期债券的供应压力,推动利率上升。 半导体股票也出现了大量获利了结。费城半导体指数下跌4.98%,美光科技(-7.06%)、闪迪(-8.89%)、西部数据(-7.43%)等主要半导体股票均大幅下跌。SK海力士的美国存托股票(ADR)也下跌了9.20%。 由于美国半导体股票疲软和主要国家利率上升的影响,预计韩国股市将低开。 在19日的NXT盘前市场中,截至上午8时23分,三星电子下跌4.8%,SK海力士下跌5.7%。SK平方(-6.6%)、三星电气(-4.8%)等主要半导体和科技股也表现疲软。 证券界认为,长期利率上升和半导体股票调整可能会导致短期波动性加大,但与7月暴跌时相比,出现异常供需恶化的可能性较小。由于近期韩国综合指数的估值压力大幅降低,因此利率上升带来的额外下跌压力也有限。 Kiwoom证券的研究员韩志英表示:“由于主要国家长期利率上升和美国半导体股票疲软,以及韩国综合指数200夜间期货大幅下跌的影响,预计国内股市将低开。但由于利率引发的股市调整压力在前一日的急剧下跌中已得到相当程度的反映,因此市场在盘中可能会出现缩减跌幅的趋势。” 他还表示:“单只股票的杠杆交易金额占比从7月的30%下降至目前的5%以下,VKOSPI也从80-90点下降至50点左右,表明当前的波动性绝对水平低于当时。由于目前韩国综合指数的前瞻市盈率约为5.6倍,估值压力并不大,因此更适合应对利率上升带来的短期波动性扩大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-19 17:28:10 -
 韩国股市因外资买入和半导体股强劲上涨2%
韩国综合股价指数(KOSPI)在外资买入和半导体股强劲的推动下,开盘上涨超过2%。近期,全球内存半导体股再次显示出强劲的上涨势头,随着对人工智能(AI)数据中心投资和内存供应短缺将长期化的预期不断扩散,三星电子和SK海力士等大型半导体股引领了指数的上涨。 根据韩国交易所的数据,截至上午9时7分,KOSPI上涨148.87点(2.13%),报7126.81点。该指数开盘时上涨149.83点(2.15%),报7127.77点,随后继续保持上涨趋势。 前一晚,纽约股市因中东局势不确定性和国债利率上升的压力普遍下跌。17日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数收盘下跌272.63点(0.51%),报53359.78点。标准普尔500指数下跌40.70点(0.52%),报7745.06点,科技股主导的纳斯达克指数下跌84.25点(0.32%),报26644.91点。 由于美国与伊朗的停战谈判前景不明,投资者情绪受到抑制,国际油价和美国长期国债利率也有所上升。30年期国债利率上升至5.31%,创下自2007年6月以来的最高水平。 然而,半导体股依然表现强劲。闪迪(SanDisk)上涨8.88%,美光科技(Micron Technology)上涨4.13%。SK海力士的美国存托股票(ADR)也上涨3.04%,支持了国内市场的半导体投资情绪。 最近,全球内存半导体市场的前景再次改善。随着AI数据中心投资的持续,预计内存供应短缺将持续到2027年以后,这增强了市场对内存行业结构性增长潜力的期待。 当天,证券市场上,外资净买入7356亿韩元,推动了指数的上涨。相反,个人和机构分别净卖出5438亿韩元和1683亿韩元。 在市值前列的股票中,三星电子(上涨3.46%)、SK海力士(上涨6.32%)、SK广场(上涨4.51%)、三星电机(上涨0.19%)、三星生命(上涨2.49%)、三星物产(上涨2.17%)等均上涨。而现代汽车(下跌0.88%)、LG能源解决方案(下跌3.25%)、三星生物制剂(下跌1.42%)、KB金融(下跌1.19%)等则表现疲软。 同一时间,科斯达克指数较前一交易日下跌11.72点(1.36%),报852.93点。该指数开盘时上涨1.94点(0.22%),报866.59点,但因外资卖出转为下跌。 在科斯达克市场上,个人净买入1261亿韩元,而外资和机构分别净卖出910亿韩元和310亿韩元。 在市值前列的股票中,阿尔特基因(Alteogen,下跌3.03%)、生态先锋(EcoPro,下跌3.42%)、生态先锋锂(EcoPro BM,下跌4.80%)、HLB(下跌1.51%)、利诺工业(Reno,下跌3.95%)、ABLBio(下跌3.57%)等均呈下跌趋势,而彩虹机器人(Rainbow Robotics,上涨0.80%)、主成工程(Jusung Engineering,上涨3.09%)、伊欧科技(IoTech,上涨3.47%)等则上涨。 基于对市场的分析,基于金元证券的研究员韩志英表示:“目前KOSPI在外资净卖出停止后出现了方向转变,多数行业的反弹温暖正在扩散,市场内部的体力正在改善。”她还表示:“短期的急剧上涨可能会面临获利回吐的压力,但预计本周整体将保持反弹的连续性。” 她补充道:“上周推动KOSPI急剧上涨的外资净买入仍在继续,在26个行业中,有21个行业录得正收益率,与过去的反弹阶段不同,市场恢复并不单一集中于半导体。如果8月的出口表现得到进一步确认,KOSPI有可能在7000点附近稳固。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-18 18:20:00 -
 市场展望:纽约股市因中东不确定性下跌,韩国KOSPI关注7000点稳固
美国纽约股市因中东局势的不确定性和国债利率上升的压力而普遍下跌。然而,由于假期期间美国半导体股的强劲表现,加上近期外资流入改善和各行业反弹的迹象,市场关注18日KOSPI能否继续上涨。 在17日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数收盘下跌272.63点(0.51%),报53459.78点。标准普尔500指数下跌40.70点(0.52%),报7745.06点,科技股主导的纳斯达克指数下跌84.25点(0.32%),报26644.91点。 由于美国与伊朗的停战谈判前景变得不明朗,投资者情绪受到抑制。美国总统唐纳德·特朗普表示不希望延长与伊朗签署的谅解备忘录(MOU),而伊朗方面也警告称如果谈判破裂,可能会转向更具攻击性的态度,导致地缘政治不确定性加剧。 国际油价也出现上涨。中东局势的不安持续引发了对油价上涨带来的通胀压力的担忧,美国国债长期利率也呈上升趋势。30年期国债利率上升至5.31%,创下2007年6月以来的最高水平。利率的上升加大了股票的估值压力,成为纽约股市的下行压力。 然而,半导体股表现强劲。美光科技(Micron Technology)因对中国企业竞争加剧的担忧减轻,股价上涨4.13%。预计国内市场的半导体大型股也将支撑指数反弹。 截至18日早上8时25分,NXT盘前市场显示三星电子上涨2.3%,SK海力士上涨3.8%。SK Square(3.0%)、三星电机(2.0%)等主要半导体和科技股也普遍上涨。 证券界认为,尽管短期内可能出现因急剧上涨而带来的获利了结卖盘,但由于国内市场的内在实力正在改善,反弹趋势有望持续。 韩志英(Han Ji-young)来自Kiwoom证券的研究员表示:“目前KOSPI在外资净卖出停止后出现方向转变,且多行业反弹的迹象表明市场内部实力正在改善。”她指出:“短期内可能会受到获利了结压力的暂时影响,但预计本周整体将保持反弹的连续性。” 她还表示:“上周推动KOSPI大幅上涨的外资净买入仍在继续,26个行业中有21个行业实现了正收益,与过去的反弹阶段不同,恢复势头并不只集中在半导体行业。”她补充道:“如果确认8月出口的稳健性,半导体行业的获利了结量将被消化,KOSPI有可能稳固在7000点。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-18 17:32:00
-
市场展望:韩国股市能否重返6700点,地缘政治风险成变数
在上周韩国综合股价指数跌破6700点后,市场关注其能否在纽约股市的提振下恢复6700点。然而,沙特阿拉伯的伤亡事件等中东地区的冲突升级可能成为变数。 在8日的交易中,韩国综合股价指数收于6625.93点,较前一交易日下跌177.97点(2.62%)。尽管个人投资者净买入29061亿韩元,但外国人和机构分别净卖出19921亿韩元和16714亿韩元,导致指数下滑。 在盘后市场中,外国人净卖出20766亿韩元,机构净卖出16749亿韩元。个人投资者净买入29972亿韩元,其他法人净买入7544亿韩元。 在上周最后一个交易日9日(当地时间),美国纽约股市因科技股反弹和对俄罗斯柴油供应增加的期待而上涨,表现积极。 当天,道琼斯工业平均指数上涨423.31点(0.83%),收于51654.95点。标准普尔500指数上涨46.18点(0.59%),收于7811.54点,纳斯达克综合指数上涨172.83点(0.64%),收于27366.17点。 然而,半导体相关股票表现疲软。由于对内存价格上涨可能导致PC和智能手机需求放缓的担忧,美光科技(-0.66%)、闪迪(-1.72%)、SK海力士美国存托股票(ADR)(-0.86%)等内存厂商股价下跌,费城半导体指数也下跌0.41%。 开盘前,韩国综合股价指数的主要股票也面临压力。在当天的NXT盘前市场中,截至上午8时22分,三星电子(-1.15%)、SK海力士(-2.02%)、SK广场(-1.9%)、三星电机(-0.06%)、现代汽车(-1.54%)等均出现下跌。 未来资产证券公司常务理事徐相英表示:“美国股市上涨,国际油价和国债利率的稳定也提高了市场对不确定性缓解的期待。”他分析认为:“今天国内股市可能会出现反弹买入的机会。” Kiwoom证券研究员韩志英指出:“从本周开始,研究员对三星电子和SK海力士2027年业绩的预测上调幅度,以及韩国综合股价指数整体业绩预测的上调强度将变得重要。”她表示:“三星电子明年的营业利润预测已上调至9万亿韩元,韩国综合股价指数整体营业利润预测也上调至约20万亿韩元。这一变化将为市场提供下行的刚性支持。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-12 17:32:00 -
美国国债利率急升压力下反弹微涨
美国纽约股市在关注国债利率波动的情况下,经过反复起伏后微幅上涨收盘。 1日(当地时间)纽约证券交易所(NYSE)道琼斯30工业平均指数收于500926.56点,较前一交易日上涨20.51点(0.04%)。标准普尔500指数上涨14.91点(0.19%),收于7666.45点,纳斯达克综合指数上涨10.53点(0.04%),收于26871.60点。 纽约股市开盘上涨,但由于早盘美国国债利率急剧上升,市场出现波动并转为下跌。 作为全球债券市场基准的美国10年期国债利率在盘中飙升至5.342%,创下2002年4月3日以来的最高水平。 美国制造业成本压力加大也加剧了利率上升的压力。美国供应管理协会(ISM)发布的9月制造业采购经理人指数(PMI)显示,制造商的成本负担显著增加,市场对通货膨胀压力可能导致联邦储备系统(美联储)进一步收紧政策的担忧加剧。 然而,随着国债价格大幅下跌后低价买入的资金流入,以及美联储官员对进一步加息持谨慎态度,市场逐渐恢复稳定。 美联储副主席菲利普·杰弗逊在弗吉尼亚大学的演讲中表示:“在调整政策时,我们必须谨慎审视数据趋势和变化的前景。我们每个人都需要做出自己的判断,这可能需要更多的时间。” 杰弗逊副主席的发言后,国债利率回落,市场对进一步加息的预期也降低。根据芝加哥商品交易所(CME)美联储观察,反映的美联储10月联邦公开市场委员会(FOMC)加息0.25个百分点的可能性在当日下午降至28.2%。 当天公布的美国每周新申请失业救济金人数低于市场预期,显示劳动市场仍然保持强劲。 国际油价大幅上涨。由于中国暂停石油产品出口的消息,以及美国计划向中东增派部队的报道,供应不安再次凸显。12月交货的布伦特原油上涨4.37%,收于每桶102.31美元,11月交货的美国西德克萨斯中质原油(WTI)上涨2.71%,收于每桶92.87美元。 在个股方面,IT咨询公司埃克森图尔(Accenture)发布的业绩超出市场预期,并预计年销售增长率,股价大幅上涨15.78%。 埃克森图尔的良好业绩提振了软件和信息技术(IT)行业的投资情绪。美光科技(Micron Technology)也因近期发布的良好业绩上涨3.03%,而SK海力士的美国存托凭证(ADR)上涨5.08%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-02 16:12:00 -
美光科技有望创历史最高销售额,韩国半导体合计营业利润接近190万亿韩元
美光科技(Micron Technology)有望再次实现历史最高业绩,全球内存市场的上升趋势持续。即将公布业绩的三星电子和SK海力士的第三季度表现也被视为积极信号。 据业内消息,美光将于10月1日(韩国时间)正式发布2026财年第四季度(6月至8月)经营业绩。随着半导体超级周期的持续,本季度的销售额预计将达到创纪录的500亿美元(约67万亿韩元)。每股收益(EPS)也有可能大幅超出市场预期。 美光的良好表现主要得益于全球人工智能(AI)数据中心投资的扩大,导致高带宽内存(HBM)和大容量服务器用DRAM需求激增。市场对“AI峰值后下滑”的担忧可能会被消除,证明内存行业的长期繁荣。 这一趋势也增强了对三星电子和SK海力士业绩的期待。作为内存三大厂商中最早公布业绩的美光,其数据证明了全球需求的坚挺,从而提升了国内企业对第三季度的预期。 根据金融信息公司FnGuide的统计,三星电子和SK海力士在2023年第三季度的合计营业利润共识(市场平均预期)预计将达到约190万亿韩元。由于进入下一代HBM4市场的技术竞争加剧,通用DRAM和闪存的价格持续上涨,推动了两家公司的利润改善。 对于三星电子而言,预计其第三季度营业利润将超过110万亿韩元,主要得益于AI数据中心用大容量SSD和服务器用DRAM的供应扩大。 SK海力士也预计将因向全球大型科技公司提供HBM3E和HBM4的供应量稳步增加,营业利润将超过70万亿韩元。 业内人士表示:“美光所提出的生产能力扩展计划和未来内存供应链的展望将成为衡量AI半导体市场整体活力的重要指标。随着全球AI投资热潮的持续,国内半导体企业的业绩改善也将得到一定的推动。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-27 03:08:00 -
受美国半导体股强劲表现影响,三星电子和SK海力士股价上涨,KOSPI再度挑战7000点
受美国半导体股强劲表现的推动,韩国股市开盘上涨的预期增强。三星电子和SK海力士等大型半导体股在盘前交易中上涨超过1%,预计KOSPI本周将再次挑战7000点。然而,美国10年期国债利率再次超过5%,加上中秋假期临近,可能出现交易量减少和供需空缺,这些因素被视为变数。 在9月18日(当地时间),纽约股市收盘呈现混合走势。以大型股为主的标准普尔500指数上涨12.74点(0.17%),收于7650.50点;以科技股为主的纳斯达克综合指数上涨104.25点(0.39%),收于26522.55点;道琼斯工业平均指数则下跌95.40点(0.18%),收于51682.64点。 受内存价格上涨预期的影响,美光科技(+3.9%)、闪迪(+10.1%)等半导体股表现强劲,但由于美国10年期国债利率再次突破5%以及期货和期权的到期日导致的供需波动,指数的上涨幅度受到限制。 在盘前交易中,韩国大部分大型股均呈现上涨趋势。截至21日早上8时20分,三星电子的股价上涨3500韩元(1.34%),报264500韩元;SK海力士上涨21000韩元(1.13%),报1878000韩元。SK平方也上涨1.20%,三星电机上涨2.38%,半导体和信息技术(IT)股普遍走强。 此外,汉华航空航天上涨3.15%,现代汽车(0.96%)、LG能源解决方案(0.55%)、三星生物制剂(0.21%)、KB金融(0.29%)、三星物产(1.00%)、三星生命(0.18%)等主要大型股也普遍上涨。 本周,纽约联邦储备银行和芝加哥联邦储备银行等主要美联储官员的发言以及国际油价的走势将对美国10年期国债利率的变化产生重大影响。在此过程中,KOSPI是否能够提高底部将是关键。外资在18日转为净买入后是否能继续买入也是主要关注点。 本月以来,美国10年期国债利率突破5%后,股市波动加大,急剧下跌,导致投资者的宏观警惕心理上升。然而,分析认为,自9月16日举行的联邦公开市场委员会(FOMC)以来,经济增长和企业盈利改善支撑的加息是股市可以承受的。 韩智英,Kiwoom证券研究员,预计本周KOSPI的预期范围为6500至7150。主要美联储官员的发言后,美国长期利率的变化、韩国9月出口、中美领导人会晤、国内假期前的供需空缺等将是决定指数方向的主要变量。 该研究员表示:“由于国内股市在中秋假期期间仅开放3个交易日,因此可能会出现观望情绪扩散、交易量减少、报价稀薄以及供需空缺的情况,但这很可能只是假期带来的暂时现象,因此不应将短期供需空缺带来的波动解读为市场的根本变化。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-21 17:28:00 -
美联储加息忧虑影响半导体市场,预计KOSPI波动加剧
KOSPI预计将在美国9月加息的可能性影响下继续波动。由于美国联邦储备委员会(Fed)主席凯文·沃什的鹰派言论导致美国国债收益率上升,半导体股大幅下跌,国内市场也将面临以三星电子和SK海力士为中心的下行压力。 上周末,美国纽约股市普遍下跌。28日(当地时间),道琼斯工业平均指数收于53359.99点,较前一交易日下跌0.02%。标准普尔500指数下跌0.25%,纳斯达克指数下跌0.52%。费城半导体指数则暴跌3.47%。 沃什主席在杰克逊霍尔会议上指出,通货膨胀减缓的进展不足,暗示如果物价上涨率未能降至联储目标的2%,将采取相应措施。 因此,市场对9月加息的预期也有所上升。根据芝加哥商品交易所(CME)的数据,9月联邦公开市场委员会(FOMC)上加息0.25个百分点的概率已从前一天的35.4%上升至57.5%。 在加息压力下,以人工智能和半导体股为主的获利了结现象显现。英伟达股价暴跌4.57%,美光科技(-10.28%)、AMD(-2.33%)、英特尔(-2.85%)等也表现疲软。中国长鑫存储(CXMT)上半年销售额激增的消息进一步加剧了市场对内存行业竞争加剧的担忧。 国内半导体股在开盘前就表现疲软。根据31日的数据显示,上午8时4分,三星电子的股价较前一交易日下跌1.95%,报252000韩元,SK海力士下跌2.24%,报1616000韩元。 28日,KOSPI收于6788.88点,跌幅为1.79%。MSCI韩国指数上市交易所交易基金(ETF)下跌1.07%,KOSPI夜间期货下跌0.3%,预计当天国内市场将继续消化加息忧虑和半导体股疲软带来的波动。 不过,证券界认为,考虑到较低的估值,KOSPI的进一步下跌空间有限。 代信证券研究员李京敏表示:“杰克逊霍尔会议可以被解读为鹰派,但结局仍然开放。”他指出,“9月发布的8月就业和消费者物价指数(CPI)是否符合加息标准至关重要。”代信证券预计,基于8月物价减缓的可能性,9月FOMC将维持利率不变。 该研究员还表示:“目前KOSPI的前瞻市盈率(PER)为5.63倍,处于历史低点。”他预测:“即使9月再次反映加息,进一步下跌的可能性也有限。”他补充道:“如果不信任感减弱,前瞻PER可能回升至7至8倍水平。”他认为,“9月的下行将受到估值的限制,上行则将迎来事件的展开。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-31 17:16:00 -
纽约股市收盘:科技股疲软导致S&P500和纳斯达克下跌
24日(当地时间)纽约股市因主要科技股疲软,抵消了美国国债利率下降的影响,呈现出混合走势。 ↑↑ 根据纽约证券交易所(NYSE)的数据,道琼斯30种工业股票平均价格上涨140.15点(0.26%),收于53317.16点。标准普尔500指数下跌21.51点(0.28%),收于7652.86点,纳斯达克指数下跌200.26点(0.77%),收于25980.19点。 美国CNBC分析称,半导体股的疲软对整体股市造成了压力。 特别是即将公布财报的英伟达(NVIDIA)当天下跌2.9%,连续七个交易日下跌,创下自2022年9月以来最长的连续下跌记录。此外,美光科技(Micron Technology)下跌5.8%,超微半导体(AMD)和博通(Broadcom)也分别下跌超过3%和2%。 当天,美国国债利率因财政部考虑利用政府现金账户(TGA)中的资金购买长期国债的消息而下跌。国债购买增加将提升市场对国债的需求,从而导致利率下降。 具体而言,美国10年期国债利率下跌超过3个基点(1个基点=0.01个百分点),记录为4.704%。30年期国债利率也下跌超过4个基点,报5.234%。30年期国债利率上周曾超过5.3%,达到近20年来的最高水平。 此前,美国财政部长斯科特·贝森特(Scott Vessenet)表示,未来几个月将计划将国债回购规模至少扩大两倍。因此,市场对长期国债利率上升趋势减缓的预期增强,但全球利率上升和通货膨胀担忧仍使市场不安。 美国总统唐纳德·特朗普(Donald Trump)宣布将从明年1月1日起对加拿大汽车及汽车零部件、钢铁等商品的关税提高至50%,也对投资者情绪造成了压力。 美国对伊朗的进一步制裁也加大了市场的不确定性。人们担心,如果伊朗原油供应中断持续,国际油价可能再次上涨,通货膨胀压力将加大。 然而,在当天的进一步制裁公告后,国际油价反而下跌超过2%。当天,伦敦ICE期货交易所10月交货的布伦特原油价格较前一交易日下跌2.22美元(2.35%),收于每桶92.17美元。纽约商业交易所(NYMEX)10月交货的西德克萨斯中质原油(WTI)也下跌2.05美元(2.35%),收于每桶85.01美元。
2026-08-25 16:00:00 -
韩国股市因半导体股暴跌而大幅下跌,失守6500点
韩国综合股价指数(KOSPI)暴跌超过5%,失守6500点。近期表现强劲的半导体股普遍回落,加之外资和机构的大规模抛售,指数一度下跌超过6%。科斯达克(KOSDAQ)则有所回升,以820点收盘。 根据19日韩国交易所的数据,KOSPI当天收盘报6471.17点,较前一交易日下跌398.66点(5.80%)。 指数开盘时报6528.77点,较前一交易日下跌341.06点(4.96%),随后跌幅扩大。盘中一度跌至6400.81点,跌幅达到6.83%,虽然之后有所回升,但仍未能恢复6500点。 由于早盘持续暴跌,证券市场于上午9时6分2秒启动了卖出熔断机制。这是今年以来证券市场第25次启动卖出熔断。 当天股市暴跌的主要原因是近期强势的半导体股。前一日美国股市中,美光科技(Micron)下跌6.9%,闪迪(SanDisk)下跌9.0%,西部数据(Western Digital)下跌7.4%,导致国内市场也出现了以半导体股为主的获利了结卖盘。 分析认为,近期全球内存市场的改善预期推动了股价的快速上涨,因此出现了回调压力。日本股市中,东芝(Kioxia)也下跌12.60%,全球内存股普遍疲软。 美国长期利率和中东地缘政治的不确定性也抑制了投资者情绪。美国10年期和30年期国债利率分别维持在4.69%和5.27%的高位。伊朗国会议长表示,在美国与伊朗之间的临时协议得到履行之前,将继续关闭霍尔木兹海峡,随后海峡内发生空袭,中东紧张局势再度升级。 当天证券市场中,个人投资者净买入5.5617万亿韩元,进行低价买入。相反,外资和机构分别净卖出3.8188万亿韩元和1.9043万亿韩元,主导了指数的下跌。 在市值前列的股票中,三星电子下跌7.82%,SK海力士下跌9.75%,SK方正下跌11.54%,三星电机下跌3.68%,现代汽车下跌4.83%,KB金融下跌1.25%,三星物产下跌5.96%。而LG能源解决方案上涨1.85%,三星生物制剂上涨0.85%,汉华航空航天上涨2.71%。 科斯达克指数较前一交易日下跌9.74点(1.17%),收于824.46点。 在科斯达克市场中,外资和机构分别净买入481亿韩元和457亿韩元,个人则净卖出1021亿韩元。 在市值前列的股票中,EcoPro下跌1.03%,Rainbow Robotics下跌1.60%,Jusung Engineering下跌4.29%,HLB下跌2.43%,Wonik IPS下跌2.76%。而Alteogen上涨1.85%,EcoProBM上涨0.64%,Reno Technology上涨0.15%,IoTechniques上涨0.24%,Peptron上涨3.28%。 代信证券研究员李京敏表示:“国内股市因外资投资者转为净卖出和机构资金流出而大幅下跌。”他分析称:“在盘中启动了卖出熔断机制,近期强劲反弹的半导体行业出现了回调。” 他进一步指出:“前一日美国股市中,美光、闪迪和西部数据等内存相关股票也出现了获利了结卖盘,而国内的三星电子和SK海力士等大型半导体股也表现疲软。”同时,中东相关的地缘政治紧张局势和高水平的市场利率也抑制了投资者情绪。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-20 01:28:00 -
纽约股市因利率飙升连续三日下跌,半导体疲软引发韩国股市波动关注
由于中东局势不确定性和主要国家长期国债利率飙升的影响,纽约股市连续三日下跌。半导体股票也因获利了结而表现疲软,预计19日韩国股市将低开。然而,近期利率上升带来的调整压力在前一日的美国股市中已得到相当程度的反映,因此市场是否会出现缩减跌幅的趋势值得关注。 在8月18日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数收盘下跌116.38点(0.22%),报53343.40点。标准普尔500指数下跌53.30点(0.69%),报7691.76点;以科技股为主的纳斯达克指数下跌355.20点(1.33%),报26289.71点。 在美国与伊朗的谈判不确定性持续之际,国际油价上涨,通胀担忧再次浮现。美国总统唐纳德·特朗普表示与伊朗的谈判和对话没有进行或计划,而伊朗方面则警告称,直到美国履行承诺之前不会重新开放霍尔木兹海峡。 国债利率也对股市造成了压力。美国10年期国债利率达到4.70%,30年期国债利率在盘中一度升至5.33%,创下2007年以来的最高水平。主要国家的财政赤字扩大以及大型科技公司在人工智能(AI)投资增加导致公司债发行增加,进一步加大了长期债券的供应压力,推动利率上升。 半导体股票也出现了大量获利了结。费城半导体指数下跌4.98%,美光科技(-7.06%)、闪迪(-8.89%)、西部数据(-7.43%)等主要半导体股票均大幅下跌。SK海力士的美国存托股票(ADR)也下跌了9.20%。 由于美国半导体股票疲软和主要国家利率上升的影响,预计韩国股市将低开。 在19日的NXT盘前市场中,截至上午8时23分,三星电子下跌4.8%,SK海力士下跌5.7%。SK平方(-6.6%)、三星电气(-4.8%)等主要半导体和科技股也表现疲软。 证券界认为,长期利率上升和半导体股票调整可能会导致短期波动性加大,但与7月暴跌时相比,出现异常供需恶化的可能性较小。由于近期韩国综合指数的估值压力大幅降低,因此利率上升带来的额外下跌压力也有限。 Kiwoom证券的研究员韩志英表示:“由于主要国家长期利率上升和美国半导体股票疲软,以及韩国综合指数200夜间期货大幅下跌的影响,预计国内股市将低开。但由于利率引发的股市调整压力在前一日的急剧下跌中已得到相当程度的反映,因此市场在盘中可能会出现缩减跌幅的趋势。” 他还表示:“单只股票的杠杆交易金额占比从7月的30%下降至目前的5%以下,VKOSPI也从80-90点下降至50点左右,表明当前的波动性绝对水平低于当时。由于目前韩国综合指数的前瞻市盈率约为5.6倍,估值压力并不大,因此更适合应对利率上升带来的短期波动性扩大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-19 17:28:10 -
韩国股市因外资买入和半导体股强劲上涨2%
韩国综合股价指数(KOSPI)在外资买入和半导体股强劲的推动下,开盘上涨超过2%。近期,全球内存半导体股再次显示出强劲的上涨势头,随着对人工智能(AI)数据中心投资和内存供应短缺将长期化的预期不断扩散,三星电子和SK海力士等大型半导体股引领了指数的上涨。 根据韩国交易所的数据,截至上午9时7分,KOSPI上涨148.87点(2.13%),报7126.81点。该指数开盘时上涨149.83点(2.15%),报7127.77点,随后继续保持上涨趋势。 前一晚,纽约股市因中东局势不确定性和国债利率上升的压力普遍下跌。17日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数收盘下跌272.63点(0.51%),报53359.78点。标准普尔500指数下跌40.70点(0.52%),报7745.06点,科技股主导的纳斯达克指数下跌84.25点(0.32%),报26644.91点。 由于美国与伊朗的停战谈判前景不明,投资者情绪受到抑制,国际油价和美国长期国债利率也有所上升。30年期国债利率上升至5.31%,创下自2007年6月以来的最高水平。 然而,半导体股依然表现强劲。闪迪(SanDisk)上涨8.88%,美光科技(Micron Technology)上涨4.13%。SK海力士的美国存托股票(ADR)也上涨3.04%,支持了国内市场的半导体投资情绪。 最近,全球内存半导体市场的前景再次改善。随着AI数据中心投资的持续,预计内存供应短缺将持续到2027年以后,这增强了市场对内存行业结构性增长潜力的期待。 当天,证券市场上,外资净买入7356亿韩元,推动了指数的上涨。相反,个人和机构分别净卖出5438亿韩元和1683亿韩元。 在市值前列的股票中,三星电子(上涨3.46%)、SK海力士(上涨6.32%)、SK广场(上涨4.51%)、三星电机(上涨0.19%)、三星生命(上涨2.49%)、三星物产(上涨2.17%)等均上涨。而现代汽车(下跌0.88%)、LG能源解决方案(下跌3.25%)、三星生物制剂(下跌1.42%)、KB金融(下跌1.19%)等则表现疲软。 同一时间,科斯达克指数较前一交易日下跌11.72点(1.36%),报852.93点。该指数开盘时上涨1.94点(0.22%),报866.59点,但因外资卖出转为下跌。 在科斯达克市场上,个人净买入1261亿韩元,而外资和机构分别净卖出910亿韩元和310亿韩元。 在市值前列的股票中,阿尔特基因(Alteogen,下跌3.03%)、生态先锋(EcoPro,下跌3.42%)、生态先锋锂(EcoPro BM,下跌4.80%)、HLB(下跌1.51%)、利诺工业(Reno,下跌3.95%)、ABLBio(下跌3.57%)等均呈下跌趋势,而彩虹机器人(Rainbow Robotics,上涨0.80%)、主成工程(Jusung Engineering,上涨3.09%)、伊欧科技(IoTech,上涨3.47%)等则上涨。 基于对市场的分析,基于金元证券的研究员韩志英表示:“目前KOSPI在外资净卖出停止后出现了方向转变,多数行业的反弹温暖正在扩散,市场内部的体力正在改善。”她还表示:“短期的急剧上涨可能会面临获利回吐的压力,但预计本周整体将保持反弹的连续性。” 她补充道:“上周推动KOSPI急剧上涨的外资净买入仍在继续,在26个行业中,有21个行业录得正收益率,与过去的反弹阶段不同,市场恢复并不单一集中于半导体。如果8月的出口表现得到进一步确认,KOSPI有可能在7000点附近稳固。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-18 18:20:00 -
市场展望:纽约股市因中东不确定性下跌,韩国KOSPI关注7000点稳固
美国纽约股市因中东局势的不确定性和国债利率上升的压力而普遍下跌。然而,由于假期期间美国半导体股的强劲表现,加上近期外资流入改善和各行业反弹的迹象,市场关注18日KOSPI能否继续上涨。 在17日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数收盘下跌272.63点(0.51%),报53459.78点。标准普尔500指数下跌40.70点(0.52%),报7745.06点,科技股主导的纳斯达克指数下跌84.25点(0.32%),报26644.91点。 由于美国与伊朗的停战谈判前景变得不明朗,投资者情绪受到抑制。美国总统唐纳德·特朗普表示不希望延长与伊朗签署的谅解备忘录(MOU),而伊朗方面也警告称如果谈判破裂,可能会转向更具攻击性的态度,导致地缘政治不确定性加剧。 国际油价也出现上涨。中东局势的不安持续引发了对油价上涨带来的通胀压力的担忧,美国国债长期利率也呈上升趋势。30年期国债利率上升至5.31%,创下2007年6月以来的最高水平。利率的上升加大了股票的估值压力,成为纽约股市的下行压力。 然而,半导体股表现强劲。美光科技(Micron Technology)因对中国企业竞争加剧的担忧减轻,股价上涨4.13%。预计国内市场的半导体大型股也将支撑指数反弹。 截至18日早上8时25分,NXT盘前市场显示三星电子上涨2.3%,SK海力士上涨3.8%。SK Square(3.0%)、三星电机(2.0%)等主要半导体和科技股也普遍上涨。 证券界认为,尽管短期内可能出现因急剧上涨而带来的获利了结卖盘,但由于国内市场的内在实力正在改善,反弹趋势有望持续。 韩志英(Han Ji-young)来自Kiwoom证券的研究员表示:“目前KOSPI在外资净卖出停止后出现方向转变,且多行业反弹的迹象表明市场内部实力正在改善。”她指出:“短期内可能会受到获利了结压力的暂时影响,但预计本周整体将保持反弹的连续性。” 她还表示:“上周推动KOSPI大幅上涨的外资净买入仍在继续,26个行业中有21个行业实现了正收益,与过去的反弹阶段不同,恢复势头并不只集中在半导体行业。”她补充道:“如果确认8月出口的稳健性,半导体行业的获利了结量将被消化,KOSPI有可能稳固在7000点。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-18 17:32:00









