
主页搜索
搜索
选择时间
搜索范围
全部的
‘英伟达’新闻 319个
-
 台湾在美国德克萨斯州推动最大40亿美元产业园区建设,AI供应链本地化
台湾计划在美国建立产业园区,以增强包括英伟达在内的美国人工智能(AI)企业的供应链。该计划旨在支持中小企业进入美国市场,构建涵盖半导体和AI服务器部件的本地供应链。 台湾经济部长孔明信在12日(当地时间)接受彭博社采访时透露,首个项目地点德克萨斯州的产业园区建设费用预计将达到40亿美元(约合5.33万亿韩元)。 台湾政府正与台湾电机电子工业同业公会(TEEMA)合作推进此项目,所需资金将由该协会负责筹集。 孔部长表示:“通过建设产业园区,我们将建立一个长期且可持续的供应链,不仅台湾企业,甚至美国企业和当地劳动力也可以参与其中。” 全球最大的半导体代工厂台积电是英伟达的主要半导体生产合作伙伴,而台湾的富士康和纬创则负责组装供应给英伟达等AI企业的服务器。这些大型企业依赖于众多提供半导体封装基板和冷却模块等部件的合作伙伴。 然而,与台积电和富士康等大型企业不同,中小企业可能缺乏自有资金在美国建立生产设施。因此,台湾政府希望通过建设产业园区来支持这些中小企业的美国市场拓展。 台湾政府计划向希望入驻产业园区的企业提供贷款担保,并在签证发放、土地获取等方面与美国地方政府及联邦政府进行协商。 据悉,台湾政府已获得德克萨斯州产业园区建设所需的土地。德克萨斯州近期因富士康和纬创的业务扩展而成为台湾企业的重要投资目的地。台积电也在15日正式宣布正在考虑将德克萨斯州作为新的投资地点。 此次计划被解读为台湾在履行年初与美国达成的贸易协议投资承诺的同时,旨在降低在中美紧张局势下本国科技企业的地缘政治风险。彭博社指出,在美国建立供应链已成为台湾亟待解决的任务。
2026-10-17 00:48:10 -
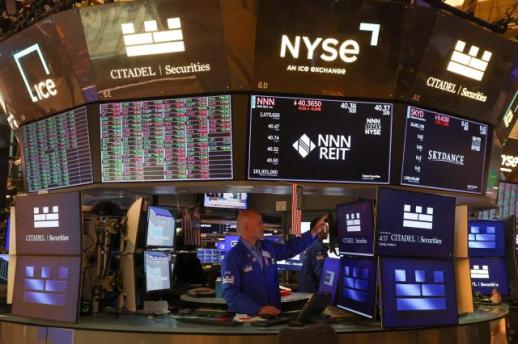 技术股疲软但反弹...国债收益率下降道琼斯上涨1%
15日(当地时间)纽约股市在人工智能(AI)相关技术股疲软的情况下,受国债收益率下降和消费股强劲表现的推动,整体上涨收盘。 根据纽约证券交易所(NYSE)的数据,道琼斯30工业平均指数收盘上涨556.21点(1.08%),报52,177.69点。 标准普尔500指数上涨25.12点(0.33%),收于7,744.06点;以技术股为主的纳斯达克综合指数上涨20.16点(0.08%),收于26,713.03点。 由于对AI企业过度投资和债务负担的担忧加剧,技术股表现疲软。特斯拉(1.29%)、英伟达(1.84%)、博通(0.55%)等均出现下跌。 然而,曾引发对AI基础设施投资担忧的云计算公司CoreWeave在当天早盘下跌近10%后,最终上涨5.9%。英伟达首席执行官黄仁勋在当天的彭博活动中表示:“CoreWeave的竞争力每天都在增强”,这对投资者情绪的恢复产生了影响。 尽管AI企业的良好业绩发布未能有效提振投资者情绪,安特罗皮克第三季度的收入同比增长45%,达168亿美元。全球最大的代工厂商台湾TSMC也公布了创纪录的季度净利润,但对AI相关技术股的警惕性依然存在。 相反,投资者将资金从AI技术股转移至消费品等行业,导致耐克(5.21%)、家得宝(4.31%)、沃尔玛(1.5%)等消费股上涨。 美国国债收益率的下降也推动了股市反弹。根据电子交易平台TradeWeb的数据,美国10年期国债收益率当天下降至5.086%,创下自8月1日以来最大单日跌幅。 “由于对AI企业的过度投资和债务负担的担忧加剧,投资者转向国债等安全资产。” 当天发布的美国9月生产者物价指数(PPI)较上月上涨1.3%,大幅超过市场预期(0.6%),创下自2022年3月以来的最大月度涨幅。然而,对股市的影响有限。 TradeStation全球策略师大卫·拉塞尔在接受CNBC采访时表示:“消费者物价指数(CPI)之后,PPI的能源价格维持在高位,显示出通胀正在恶化,联邦储备系统可能需要采取行动。” 与此同时,国际油价因美国原油库存减少和对油轮制裁放宽的审查而出现震荡。当天纽约商业交易所11月交货的西德克萨斯中质油(WTI)上涨2.88美元(3.03%),收于每桶97.97美元,已连续六个交易日上涨,创下自9月18日以来的最高水平。相反,全球基准布伦特油12月合约下跌0.14美元(0.13%),收于每桶105.92美元。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 15:52:00 -
 台积电第三季度净利润再创新高,第四季度营收预期超市场预期
全球最大的代工厂商台湾台积电在人工智能(AI)半导体需求扩大带动下,2026年第三季度业绩超出市场预期,净利润连续六个季度创下历史新高。第四季度的营收预期也超出市场预期,进一步提升了对AI半导体持续繁荣的期待。 根据美国CNBC的报道,台积电于15日(当地时间)宣布,第三季度净利润为7631亿新台币(约合31.61万亿韩元),较去年同期增长68.7%。与前一季度的净利润(7065亿新台币)相比,也增长了8.0%。同期营收为1兆4943亿新台币,同比约增长50%。 营收和净利润均超出金融信息公司LSEG统计的市场预期,后者分别为1兆4700亿新台币和7463亿4000万新台币。 盈利能力也有所改善。第三季度营业利润率为58.7%,超过公司预期的上限58%。CNBC分析认为,AI半导体需求的增加显示了台积电在定价方面的实力。 尤其是先进半导体工艺的营收比重有所扩大。3纳米(nm)工艺的营收比重最大,达到33%,5纳米和7纳米工艺紧随其后。高性能半导体需求的增加被解读为支撑台积电业绩的因素。 台积电正在加速扩大生产能力,以应对AI半导体需求的增长。今年的设备投资规模预计将达到创纪录的640亿美元。设备投资是指用于扩充生产设施和设备的资金,是衡量半导体企业需求预期和生产能力扩展计划的指标。 市场预计明年的设备投资规模将进一步扩大。高盛预计台积电2027年的设备投资为850亿美元,瑞银则预计为900亿美元,均大幅超过彭博社统计的市场平均预期750亿美元。 当天发布的未来业绩预期也超出市场期待。台积电预计今年第四季度的营收将达到最高543亿美元(约合72.93万亿韩元)。如果这一预期成真,今年的全年营收预计将同比增长约44%。这进一步支撑了对AI半导体需求在短期内将持续强劲的预期。 这一预期在AI相关企业的投资收益性和融资能力受到担忧的背景下引起了关注。由于最近建立AI数据中心需要巨额资金,投资成本能否收回成为了一个疑问。英伟达的客户AI云公司CoreWeave在这种担忧中,股价和债券价格大幅下跌。 台积电的业绩被视为全球AI需求的重要指标。因为英伟达、AMD、谷歌母公司Alphabet等主要科技公司依赖台积电生产其自主设计的先进半导体。台积电的业绩和投资计划被评估为AI产业增长是否真正转化为半导体需求的指标。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 00:44:20 -
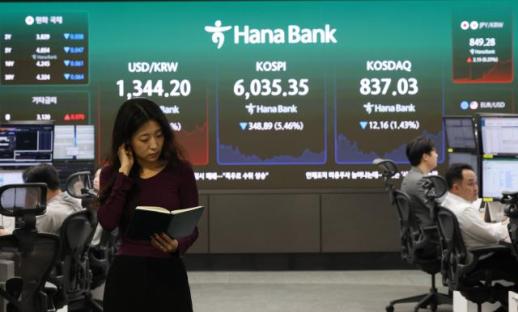 韩国股市因半导体股暴跌下跌5.46%,勉强守住6000点
韩国综合股价指数因大型半导体股的暴跌而一度跌破6000点。尽管外资的大规模抛售加大了跌幅,但在收盘前部分回升,勉强守住6000点。 根据13日韩国交易所的数据,韩国综合股价指数收于6035.35点,比前一交易日下跌348.89点(5.46%)。该指数开盘时比前一交易日下跌198.16点(3.10%),并在早盘开始时不断扩大跌幅。上午一度触发了程序性卖出暂停(卖出侧卡),这是自8月以来近两个月内首次在综合股价指数市场触发此措施。 在证券市场上,个人和机构分别净买入2兆9096亿韩元和1兆7672亿韩元。相反,外资则净卖出5兆1532亿韩元,导致指数下跌。 市值前列的股票大多表现疲软。三星电子(-7.39%)、SK海力士(-10.09%)、SK广场(-12.91%)、三星电机(-8.34%)、现代汽车(-1.56%)、KB金融(-0.25%)、三星生命(-4.30%)等均出现下跌。相对而言,LG能源解决方案(3.02%)和三星生物制剂(0.42%)则有所上涨。 当天股市的急剧下跌被解读为中国内存半导体公司长鑫存储(CXMT)技术进展的消息引发了国内半导体行业竞争力下降的担忧。CXMT在DRAM技术开发上取得进展,并计划在年内推出下一代服务器产品,这一消息导致投资者情绪低迷。 在前一晚的美国股市中,半导体股也表现疲软。费城半导体指数下跌2.60%,美国内存半导体公司美光科技下跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达(-1.29%)、台积电(-1.29%)、博通(-1.88%)等主要半导体股也呈现疲软态势。 韩志英,基于此,分析认为:“中国CXMT的下一代服务器用DRAM发布消息引发了对国内内存厂商竞争力下降及市场份额减少的担忧,同时,韩国综合股价指数跌破200日均线后,技术趋势受损的恐慌情绪加剧。” 她进一步指出:“在利率和业绩不确定性下,外资进行了大规模的头寸调整和获利了结,尤其是在三星电子自购股票结束后,国内供需环境的暂时性缺口也起到了作用。” 韩国创业板指数同样以下跌收盘。该指数收于837.03点,比前一交易日下跌12.16点(1.43%)。开盘时比前一交易日下跌25.50点(3.00%),但在盘中缩小了跌幅。 在创业板市场上,个人净卖出2579亿韩元,而外资和机构分别净买入2013亿韩元和459亿韩元。 创业板市场市值前列的股票涨跌互现。阿尔特基因(-3.02%)、生态能源(-2.08%)、彩虹机器人(-1.92%)、元益IPS(-0.38%)、伊奥科技(-3.33%)、HLB(-0.90%)、新泰克(-2.84%)等均出现下跌。相对而言,主成工程(3.56%)、利诺工业(1.92%)等则有所上涨。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 01:12:10 -
 中国AI芯片市场变动:英伟达市场份额降至34%,华为追至28%
美国对先进人工智能(AI)半导体的出口管制正在削弱英伟达在中国市场的地位。包括华为在内的中国半导体企业正在增加本土产品的供应,从而缩小与英伟达的市场份额差距。 根据路透社获得的市场调研机构IDC的数据,今年上半年中国数据中心用AI加速器市场中,英伟达的市场份额降至34%。华为的市场份额为28%,两者之间的差距缩小至6个百分点。去年两者的市场份额差距为35个百分点。 英伟达在今年1月至6月期间向中国出货了678,000个AI加速器,较去年同期减少44%。而华为在同一时期出货了572,000个,出货量几乎翻倍,紧追英伟达。 其他中国企业也在扩大市场份额。阿里巴巴的半导体设计子公司天智达占据了7%的市场份额,Cambricon占5%,百度的昆仑芯占4%,海光占3%。IDC追踪的11家中国半导体企业中,有9家在出货量上较去年同期有所增加。 这一变化的原因在于美国的出口管制和中国政府对本土半导体产业的扶持政策。美国限制英伟达向中国出口高性能AI半导体,促使中国企业扩大本土芯片的使用。 中国AI加速器市场的产品结构也在发生变化。今年上半年,中国整体AI加速器的出货量为2,008,000个。其中,广泛用于AI模型训练的图形处理器(GPU)出货量为991,000个,同比减少26%。而非GPU的AI加速器出货量则增长约80%,达到1,016,000个,首次超过GPU。这些专门用于特定AI运算或训练模型推理任务的芯片主要由华为、天智达、昆仑芯和Cambricon等中国企业供应,四家公司占据了中国非GPU加速器市场的95%。 此外,IDC的数据还显示,去年英伟达在中国AI加速器市场的年市场份额约为55%,华为为20%,阿里巴巴的天智达为7%,百度的昆仑山为3%,Cambricon为3%,AMD为4%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 00:56:10 -
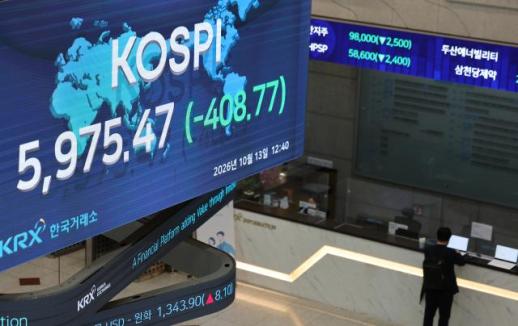 韩国股市大幅下跌,KOSPI跌破6000点,三星电子下跌8%,SK海力士下跌10%
KOSPI指数下跌超过6%,跌破6000点。半导体巨头三星电子和SK海力士分别下跌约8%和10%,拖累了整体指数的表现。 根据韩国交易所的数据,截至下午1时30分,KOSPI较前一交易日下跌424.40点(6.65%),报5959.84点。KOSPI在开盘初便加大跌幅,盘中曾触发卖出暂停机制。 当天KOSPI的下跌被解读为中国存储半导体公司技术进展消息对投资者情绪的打击。长鑫存储(CXMT)在DRAM技术开发上取得进展,并计划在年内推出下一代服务器产品。 前一晚,费城半导体指数下跌2.60%,美国存储半导体公司美光科技下跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达(-1.29%)、台积电(-1.29%)、博通(-1.88%)等也表现疲软。 半导体巨头股价大幅下跌。三星电子(-8.18%)、SK海力士(-10.65%)、SK广场(-12.40%)等均出现暴跌,外资的卖出压力也在加大。 在证券市场上,个人和机构分别净买入2兆6806亿韩元和1兆1034亿韩元,而外资则净卖出4兆240亿韩元。 市值前列的股票普遍表现疲软。三星生物制剂(-0.33%)、三星电机(-8.8%)、现代汽车(-5.3%)等均下跌。 同一时刻,KOSDAQ指数较前一交易日下跌29.72点(3.50%),报819.59点。在KOSDAQ市场上,个人净卖出2498亿韩元,而外资和机构分别净买入2234亿韩元和165亿韩元。 市值前列的股票大多数也表现疲软。阿尔特基因(-4.97%)、生态能源(-6.06%)、元益IPS(-2.37%)、伊奥科技(-4.01%)等均下跌。 徐相英,未来资产证券公司常务董事表示:“中国长鑫存储的技术进展刺激了半导体竞争加剧的担忧,加上沙特航班取消引发的中东局势紧张,风险规避情绪进一步增强。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 22:44:00 -
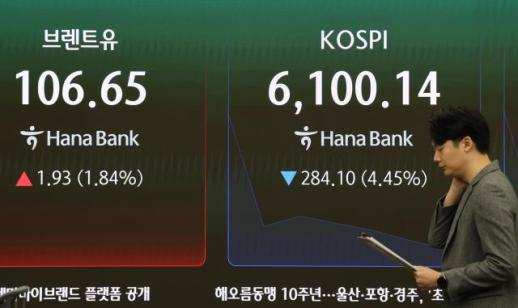 韩国股市大幅下跌,KOSPI跌破6000点,三星电子下跌6%
由于中国内存半导体公司创信内存(CXMT)在DRAM技术开发方面取得进展的消息,KOSPI大幅下跌,盘中跌破6000点,跌幅超过6%。 根据韩国交易所的数据,截至上午10时27分,KOSPI较前一交易日下跌395.40点(6.14%),报5991.90点。 由于急剧下跌,交易所启动了卖出熔断机制。根据韩国交易所的消息,上午9时47分58秒,由于KOSPI200期货指数的波动,证券市场的程序卖出报价在5分钟内被暂停。发动时KOSPI200期货指数较前一交易日收盘价低51.20点(5.08%),报955.02点。 证券市场的卖出熔断机制在KOSPI200期货指数下跌超过5%并持续1分钟时启动。自8月20日以来,KOSPI市场首次启动熔断机制,而卖出熔断机制自同月19日以来首次启动。 当天KOSPI的下跌被解读为中国内存半导体公司的技术进展消息抑制了投资者情绪。创信内存(CXMT)在DRAM技术开发方面取得了进展,并计划在年内推出下一代服务器产品。 前一晚,费城半导体指数下跌2.60%,美国内存半导体公司美光科技(Micron Technology)下跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达(-1.29%)、台积电(-1.29%)、博通(-1.88%)等也表现疲软。 KOSPI的半导体大盘股也大幅下跌。三星电子(-6.99%)、SK海力士(-8.97%)、SK Square(-11.79%)等均出现大幅下跌。外资的卖出压力也在加大。 在证券市场上,个人和机构分别净买入1兆4241亿韩元和5383亿韩元,而外资则净卖出2兆5亿韩元。 市值前列的股票普遍走弱。三星生物制剂(-1.50%)、LG能源解决方案(-3.52%)、三星电机(-8.74%)等均出现下跌。 与此同时,KOSDAQ指数较前一交易日下跌35.87点(4.22%),报813.23点。在KOSDAQ市场上,个人净卖出1660亿韩元,而外资和机构分别净买入1456亿韩元和294亿韩元。 市值前列的股票大多数也表现疲软。Alteogen(-4.74%)、EcoPro BM(-8.04%)、Jusung Engineering(-2.96%)、信泰(-7.17%)、Wonik IPS(-4.81%)、IoTechnics(-5.19%)等均出现下跌。 韩智英,Kiwoom证券研究员表示:“近期个人投资者情绪减弱、三星电子自购股票结束、外资净卖出等因素叠加,导致国内股市的供需基础减弱。自购股票的结束使得市场的卖出压力加大。”
2026-10-13 19:36:10 -
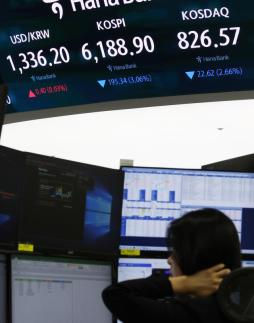 综合报道:因外资大量抛售,韩国KOSPI指数大幅下跌,6000点关口岌岌可危
中国内存半导体公司长鑫存储(CXMT)在DRAM技术开发方面取得进展的消息传出后,KOSPI指数出现剧烈波动。在外资持续抛售的情况下,KOSPI一度下跌超过5%,触发了两个月以来的首次卖出“熔断机制”。 根据韩国交易所的数据,截至上午10时03分,KOSPI指数较前一交易日下跌335.88点(5.26%),报6048.34点。 韩国交易所表示,上午9时47分58秒,由于KOSPI200期货指数的波动,证券市场的程序性卖出报价在5分钟内被暂停。触发时,KOSPI200期货指数较前一交易日收盘价低51.20点(5.08%),报955.02点。 证券市场的卖出熔断机制在KOSPI200期货指数下跌超过5%并持续1分钟时触发。自8月20日以来,KOSPI市场首次触发熔断机制,而自同月19日以来首次触发卖出熔断。 当天KOSPI的下跌被解读为中国内存半导体公司技术进展对投资者情绪的打击。长鑫存储(CXMT)宣布在DRAM技术开发上取得进展,并计划在年内推出下一代服务器产品。 前一晚,费城半导体指数下跌2.60%,美国内存半导体公司美光科技(Micron Technology)暴跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达(-1.29%)、台积电(-1.29%)、博通(-1.88%)等也表现疲软。 大型半导体股也大幅下跌。三星电子(-6.09%)、SK海力士(-8.10%)、SK广场(-10.26%)等均出现大幅下滑,外资的抛售压力加大。 在证券市场上,个人和机构分别净买入1.1178万亿韩元和3673亿韩元,而外资则净卖出1.4969万亿韩元。 市值前列的股票普遍下跌。三星生物制药(-0.83%)、LG能源解决方案(-2.64%)、三星电机(-7.40%)等均出现下滑。 同一时刻,KOSDAQ指数较前一交易日下跌23.33点(2.72%),报826.27点。在KOSDAQ市场上,个人净卖出1792亿韩元,而外资和机构分别净买入1670亿韩元和200亿韩元。 市值前列的股票大多数也表现疲软。阿尔特基因(-3.24%)、生态动力(-5.80%)、主成工程(-2.96%)、心泰克(-4.13%)、元益IPS(-2.37%)、伊奥科技(-3.42%)等均下跌。 韩元证券研究员韩志英表示:“最近个人投资者的情绪减弱、三星电子自购股票结束、外资净卖出等因素叠加,导致国内股市的供需基础减弱。”她指出:“此前起到供需缓冲作用的自购股票也进入结束阶段,市场的卖出压力加大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 19:24:00 -
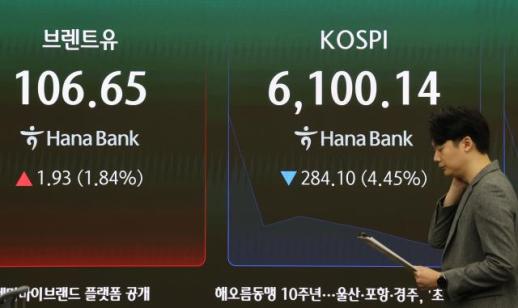 韩国股市大幅下跌,外资大量抛售受中企半导体追赶影响
韩国股市和科斯达克市场开盘初期大幅下跌,尤其是证券市场上外资的抛售压力加大,给指数带来了负担。 根据韩国交易所的数据,截至上午9时11分,韩国综合股价指数(KOSPI)较前一交易日下跌295.64点(4.63%),报6088.60点。 在证券市场上,个人和机构分别净买入2634亿韩元和3111亿韩元,而外资则净卖出5164亿韩元。 市值前列的股票普遍下跌。三星电子下跌4.39%,SK海力士下跌5.30%,SK Square下跌7.22%,三星生物制剂下跌1.50%,LG能源解决方案下跌3.27%,三星电机下跌4.51%。 同一时间,科斯达克指数较前一交易日下跌16.39点(1.99%),报832.80点。在科斯达克市场上,个人净卖出1856亿韩元,而外资和机构分别净买入1751亿韩元和75亿韩元。 市值前列的股票大多数也呈现下跌趋势。Alteogen下跌2.16%,EcoPro BM下跌4.76%,Jusung Engineering下跌0.20%,Simmtech下跌4.13%,Wonik IPS下跌2.14%,IoTechnics下跌2.35%。 在12日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数较前一交易日上涨195.60点(0.38%),收于51850.55点。标准普尔500指数下跌4.30点(0.06%),收于7807.24点,科技股主导的纳斯达克综合指数下跌120.27点(0.44%),收于27245.90点。 尤其是在科技股中,内存半导体相关股票的下跌尤为明显。中国内存半导体公司长鑫存储(CXMT)在DRAM技术开发上取得进展,并计划在年内推出下一代服务器产品,这一消息被解读为对相关股票的负面影响。 费城半导体指数下跌2.60%,美国内存半导体公司美光科技(Micron Technology)下跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达(NVIDIA)下跌1.29%,台积电(TSMC)下跌1.29%,博通(Broadcom)下跌1.88%。 韩志英,基于证券研究员表示:“近期个人投资者的投资心理减弱、三星电子自购股票结束、外资净卖出等因素叠加,导致国内股市的供需基础减弱。”她指出:“过去起到供需缓冲作用的自购股票也进入了结束阶段,导致市场的卖出压力加大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 18:28:10 -
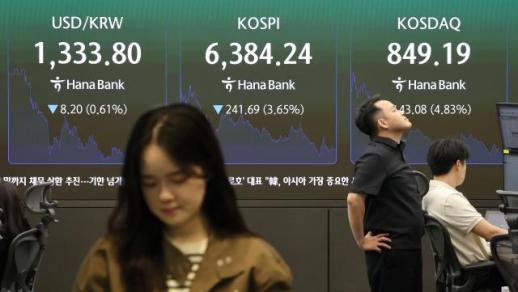 市场展望:韩国股市连续五日下跌的担忧,关注外资与机构动向
在纽约股市表现不一的背景下,韩国综合股价指数(KOSPI)能否在前一交易日的跌幅中反弹备受关注。前一天,KOSPI连续四日下跌,外资和机构的资金流动将决定指数的走向。 12日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数上涨195.60点(0.38%),收于51850.55点。标准普尔500指数下跌4.30点(0.06%),收于7807.24点,科技股主导的纳斯达克综合指数下跌120.27点(0.44%),收于27245.90点。 尤其是在科技股中,内存半导体相关股票的下跌尤为明显。中国内存半导体公司长鑫科技(CXMT)在DRAM技术上取得新进展,并计划在年内推出下一代服务器产品,这一消息对相关股票造成了压力。 费城半导体指数下跌2.60%,美国内存半导体公司美光科技(Micron Technology)暴跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达(-1.29%)、台积电(-1.29%)、博通(-1.88%)等也表现疲软。 前一天,KOSPI收盘下跌241.69点(3.65%),报6384.24点。以收盘价计算,指数跌至6300点区间是自8月11日(6345.53)以来的首次。跌幅是自上个月2日(-3.99%)以来最大。 指数自6日以来连续四个交易日表现疲软,期间累计下跌619.50点(8.85%)。日均跌幅分别为0.89%、1.98%、2.62%和3.65%,逐渐扩大。 开盘前,KOSPI主要股票也呈现下跌趋势。在当天的NXT盘前交易中,截至上午8时45分,三星电子(-3.39%)、SK海力士(-3.8%)、SK广场(-4.8%)、三星电机(-3.43%)等均出现下跌。 韩智英(Han Ji-young)来自Kiwoom证券的研究员表示:“从技术和估值的角度来看,KOSPI短期反弹的条件可能已经形成。”但她也指出:“需要保持对指数反弹的可能性开放,尤其是在美国9月消费者物价指数(CPI)及ASML、台积电业绩可能缓解宏观和盈利不确定性的情况下,外资流入的稳定也可能促成指数的恢复。”
2026-10-13 17:48:10
-
台湾在美国德克萨斯州推动最大40亿美元产业园区建设,AI供应链本地化
台湾计划在美国建立产业园区,以增强包括英伟达在内的美国人工智能(AI)企业的供应链。该计划旨在支持中小企业进入美国市场,构建涵盖半导体和AI服务器部件的本地供应链。 台湾经济部长孔明信在12日(当地时间)接受彭博社采访时透露,首个项目地点德克萨斯州的产业园区建设费用预计将达到40亿美元(约合5.33万亿韩元)。 台湾政府正与台湾电机电子工业同业公会(TEEMA)合作推进此项目,所需资金将由该协会负责筹集。 孔部长表示:“通过建设产业园区,我们将建立一个长期且可持续的供应链,不仅台湾企业,甚至美国企业和当地劳动力也可以参与其中。” 全球最大的半导体代工厂台积电是英伟达的主要半导体生产合作伙伴,而台湾的富士康和纬创则负责组装供应给英伟达等AI企业的服务器。这些大型企业依赖于众多提供半导体封装基板和冷却模块等部件的合作伙伴。 然而,与台积电和富士康等大型企业不同,中小企业可能缺乏自有资金在美国建立生产设施。因此,台湾政府希望通过建设产业园区来支持这些中小企业的美国市场拓展。 台湾政府计划向希望入驻产业园区的企业提供贷款担保,并在签证发放、土地获取等方面与美国地方政府及联邦政府进行协商。 据悉,台湾政府已获得德克萨斯州产业园区建设所需的土地。德克萨斯州近期因富士康和纬创的业务扩展而成为台湾企业的重要投资目的地。台积电也在15日正式宣布正在考虑将德克萨斯州作为新的投资地点。 此次计划被解读为台湾在履行年初与美国达成的贸易协议投资承诺的同时,旨在降低在中美紧张局势下本国科技企业的地缘政治风险。彭博社指出,在美国建立供应链已成为台湾亟待解决的任务。
2026-10-17 00:48:10 -
技术股疲软但反弹...国债收益率下降道琼斯上涨1%
15日(当地时间)纽约股市在人工智能(AI)相关技术股疲软的情况下,受国债收益率下降和消费股强劲表现的推动,整体上涨收盘。 根据纽约证券交易所(NYSE)的数据,道琼斯30工业平均指数收盘上涨556.21点(1.08%),报52,177.69点。 标准普尔500指数上涨25.12点(0.33%),收于7,744.06点;以技术股为主的纳斯达克综合指数上涨20.16点(0.08%),收于26,713.03点。 由于对AI企业过度投资和债务负担的担忧加剧,技术股表现疲软。特斯拉(1.29%)、英伟达(1.84%)、博通(0.55%)等均出现下跌。 然而,曾引发对AI基础设施投资担忧的云计算公司CoreWeave在当天早盘下跌近10%后,最终上涨5.9%。英伟达首席执行官黄仁勋在当天的彭博活动中表示:“CoreWeave的竞争力每天都在增强”,这对投资者情绪的恢复产生了影响。 尽管AI企业的良好业绩发布未能有效提振投资者情绪,安特罗皮克第三季度的收入同比增长45%,达168亿美元。全球最大的代工厂商台湾TSMC也公布了创纪录的季度净利润,但对AI相关技术股的警惕性依然存在。 相反,投资者将资金从AI技术股转移至消费品等行业,导致耐克(5.21%)、家得宝(4.31%)、沃尔玛(1.5%)等消费股上涨。 美国国债收益率的下降也推动了股市反弹。根据电子交易平台TradeWeb的数据,美国10年期国债收益率当天下降至5.086%,创下自8月1日以来最大单日跌幅。 “由于对AI企业的过度投资和债务负担的担忧加剧,投资者转向国债等安全资产。” 当天发布的美国9月生产者物价指数(PPI)较上月上涨1.3%,大幅超过市场预期(0.6%),创下自2022年3月以来的最大月度涨幅。然而,对股市的影响有限。 TradeStation全球策略师大卫·拉塞尔在接受CNBC采访时表示:“消费者物价指数(CPI)之后,PPI的能源价格维持在高位,显示出通胀正在恶化,联邦储备系统可能需要采取行动。” 与此同时,国际油价因美国原油库存减少和对油轮制裁放宽的审查而出现震荡。当天纽约商业交易所11月交货的西德克萨斯中质油(WTI)上涨2.88美元(3.03%),收于每桶97.97美元,已连续六个交易日上涨,创下自9月18日以来的最高水平。相反,全球基准布伦特油12月合约下跌0.14美元(0.13%),收于每桶105.92美元。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 15:52:00 -
台积电第三季度净利润再创新高,第四季度营收预期超市场预期
全球最大的代工厂商台湾台积电在人工智能(AI)半导体需求扩大带动下,2026年第三季度业绩超出市场预期,净利润连续六个季度创下历史新高。第四季度的营收预期也超出市场预期,进一步提升了对AI半导体持续繁荣的期待。 根据美国CNBC的报道,台积电于15日(当地时间)宣布,第三季度净利润为7631亿新台币(约合31.61万亿韩元),较去年同期增长68.7%。与前一季度的净利润(7065亿新台币)相比,也增长了8.0%。同期营收为1兆4943亿新台币,同比约增长50%。 营收和净利润均超出金融信息公司LSEG统计的市场预期,后者分别为1兆4700亿新台币和7463亿4000万新台币。 盈利能力也有所改善。第三季度营业利润率为58.7%,超过公司预期的上限58%。CNBC分析认为,AI半导体需求的增加显示了台积电在定价方面的实力。 尤其是先进半导体工艺的营收比重有所扩大。3纳米(nm)工艺的营收比重最大,达到33%,5纳米和7纳米工艺紧随其后。高性能半导体需求的增加被解读为支撑台积电业绩的因素。 台积电正在加速扩大生产能力,以应对AI半导体需求的增长。今年的设备投资规模预计将达到创纪录的640亿美元。设备投资是指用于扩充生产设施和设备的资金,是衡量半导体企业需求预期和生产能力扩展计划的指标。 市场预计明年的设备投资规模将进一步扩大。高盛预计台积电2027年的设备投资为850亿美元,瑞银则预计为900亿美元,均大幅超过彭博社统计的市场平均预期750亿美元。 当天发布的未来业绩预期也超出市场期待。台积电预计今年第四季度的营收将达到最高543亿美元(约合72.93万亿韩元)。如果这一预期成真,今年的全年营收预计将同比增长约44%。这进一步支撑了对AI半导体需求在短期内将持续强劲的预期。 这一预期在AI相关企业的投资收益性和融资能力受到担忧的背景下引起了关注。由于最近建立AI数据中心需要巨额资金,投资成本能否收回成为了一个疑问。英伟达的客户AI云公司CoreWeave在这种担忧中,股价和债券价格大幅下跌。 台积电的业绩被视为全球AI需求的重要指标。因为英伟达、AMD、谷歌母公司Alphabet等主要科技公司依赖台积电生产其自主设计的先进半导体。台积电的业绩和投资计划被评估为AI产业增长是否真正转化为半导体需求的指标。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 00:44:20 -
韩国股市因半导体股暴跌下跌5.46%,勉强守住6000点
韩国综合股价指数因大型半导体股的暴跌而一度跌破6000点。尽管外资的大规模抛售加大了跌幅,但在收盘前部分回升,勉强守住6000点。 根据13日韩国交易所的数据,韩国综合股价指数收于6035.35点,比前一交易日下跌348.89点(5.46%)。该指数开盘时比前一交易日下跌198.16点(3.10%),并在早盘开始时不断扩大跌幅。上午一度触发了程序性卖出暂停(卖出侧卡),这是自8月以来近两个月内首次在综合股价指数市场触发此措施。 在证券市场上,个人和机构分别净买入2兆9096亿韩元和1兆7672亿韩元。相反,外资则净卖出5兆1532亿韩元,导致指数下跌。 市值前列的股票大多表现疲软。三星电子(-7.39%)、SK海力士(-10.09%)、SK广场(-12.91%)、三星电机(-8.34%)、现代汽车(-1.56%)、KB金融(-0.25%)、三星生命(-4.30%)等均出现下跌。相对而言,LG能源解决方案(3.02%)和三星生物制剂(0.42%)则有所上涨。 当天股市的急剧下跌被解读为中国内存半导体公司长鑫存储(CXMT)技术进展的消息引发了国内半导体行业竞争力下降的担忧。CXMT在DRAM技术开发上取得进展,并计划在年内推出下一代服务器产品,这一消息导致投资者情绪低迷。 在前一晚的美国股市中,半导体股也表现疲软。费城半导体指数下跌2.60%,美国内存半导体公司美光科技下跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达(-1.29%)、台积电(-1.29%)、博通(-1.88%)等主要半导体股也呈现疲软态势。 韩志英,基于此,分析认为:“中国CXMT的下一代服务器用DRAM发布消息引发了对国内内存厂商竞争力下降及市场份额减少的担忧,同时,韩国综合股价指数跌破200日均线后,技术趋势受损的恐慌情绪加剧。” 她进一步指出:“在利率和业绩不确定性下,外资进行了大规模的头寸调整和获利了结,尤其是在三星电子自购股票结束后,国内供需环境的暂时性缺口也起到了作用。” 韩国创业板指数同样以下跌收盘。该指数收于837.03点,比前一交易日下跌12.16点(1.43%)。开盘时比前一交易日下跌25.50点(3.00%),但在盘中缩小了跌幅。 在创业板市场上,个人净卖出2579亿韩元,而外资和机构分别净买入2013亿韩元和459亿韩元。 创业板市场市值前列的股票涨跌互现。阿尔特基因(-3.02%)、生态能源(-2.08%)、彩虹机器人(-1.92%)、元益IPS(-0.38%)、伊奥科技(-3.33%)、HLB(-0.90%)、新泰克(-2.84%)等均出现下跌。相对而言,主成工程(3.56%)、利诺工业(1.92%)等则有所上涨。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 01:12:10 -
中国AI芯片市场变动:英伟达市场份额降至34%,华为追至28%
美国对先进人工智能(AI)半导体的出口管制正在削弱英伟达在中国市场的地位。包括华为在内的中国半导体企业正在增加本土产品的供应,从而缩小与英伟达的市场份额差距。 根据路透社获得的市场调研机构IDC的数据,今年上半年中国数据中心用AI加速器市场中,英伟达的市场份额降至34%。华为的市场份额为28%,两者之间的差距缩小至6个百分点。去年两者的市场份额差距为35个百分点。 英伟达在今年1月至6月期间向中国出货了678,000个AI加速器,较去年同期减少44%。而华为在同一时期出货了572,000个,出货量几乎翻倍,紧追英伟达。 其他中国企业也在扩大市场份额。阿里巴巴的半导体设计子公司天智达占据了7%的市场份额,Cambricon占5%,百度的昆仑芯占4%,海光占3%。IDC追踪的11家中国半导体企业中,有9家在出货量上较去年同期有所增加。 这一变化的原因在于美国的出口管制和中国政府对本土半导体产业的扶持政策。美国限制英伟达向中国出口高性能AI半导体,促使中国企业扩大本土芯片的使用。 中国AI加速器市场的产品结构也在发生变化。今年上半年,中国整体AI加速器的出货量为2,008,000个。其中,广泛用于AI模型训练的图形处理器(GPU)出货量为991,000个,同比减少26%。而非GPU的AI加速器出货量则增长约80%,达到1,016,000个,首次超过GPU。这些专门用于特定AI运算或训练模型推理任务的芯片主要由华为、天智达、昆仑芯和Cambricon等中国企业供应,四家公司占据了中国非GPU加速器市场的95%。 此外,IDC的数据还显示,去年英伟达在中国AI加速器市场的年市场份额约为55%,华为为20%,阿里巴巴的天智达为7%,百度的昆仑山为3%,Cambricon为3%,AMD为4%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 00:56:10 -
韩国股市大幅下跌,KOSPI跌破6000点,三星电子下跌8%,SK海力士下跌10%
KOSPI指数下跌超过6%,跌破6000点。半导体巨头三星电子和SK海力士分别下跌约8%和10%,拖累了整体指数的表现。 根据韩国交易所的数据,截至下午1时30分,KOSPI较前一交易日下跌424.40点(6.65%),报5959.84点。KOSPI在开盘初便加大跌幅,盘中曾触发卖出暂停机制。 当天KOSPI的下跌被解读为中国存储半导体公司技术进展消息对投资者情绪的打击。长鑫存储(CXMT)在DRAM技术开发上取得进展,并计划在年内推出下一代服务器产品。 前一晚,费城半导体指数下跌2.60%,美国存储半导体公司美光科技下跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达(-1.29%)、台积电(-1.29%)、博通(-1.88%)等也表现疲软。 半导体巨头股价大幅下跌。三星电子(-8.18%)、SK海力士(-10.65%)、SK广场(-12.40%)等均出现暴跌,外资的卖出压力也在加大。 在证券市场上,个人和机构分别净买入2兆6806亿韩元和1兆1034亿韩元,而外资则净卖出4兆240亿韩元。 市值前列的股票普遍表现疲软。三星生物制剂(-0.33%)、三星电机(-8.8%)、现代汽车(-5.3%)等均下跌。 同一时刻,KOSDAQ指数较前一交易日下跌29.72点(3.50%),报819.59点。在KOSDAQ市场上,个人净卖出2498亿韩元,而外资和机构分别净买入2234亿韩元和165亿韩元。 市值前列的股票大多数也表现疲软。阿尔特基因(-4.97%)、生态能源(-6.06%)、元益IPS(-2.37%)、伊奥科技(-4.01%)等均下跌。 徐相英,未来资产证券公司常务董事表示:“中国长鑫存储的技术进展刺激了半导体竞争加剧的担忧,加上沙特航班取消引发的中东局势紧张,风险规避情绪进一步增强。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 22:44:00 -
韩国股市大幅下跌,KOSPI跌破6000点,三星电子下跌6%
由于中国内存半导体公司创信内存(CXMT)在DRAM技术开发方面取得进展的消息,KOSPI大幅下跌,盘中跌破6000点,跌幅超过6%。 根据韩国交易所的数据,截至上午10时27分,KOSPI较前一交易日下跌395.40点(6.14%),报5991.90点。 由于急剧下跌,交易所启动了卖出熔断机制。根据韩国交易所的消息,上午9时47分58秒,由于KOSPI200期货指数的波动,证券市场的程序卖出报价在5分钟内被暂停。发动时KOSPI200期货指数较前一交易日收盘价低51.20点(5.08%),报955.02点。 证券市场的卖出熔断机制在KOSPI200期货指数下跌超过5%并持续1分钟时启动。自8月20日以来,KOSPI市场首次启动熔断机制,而卖出熔断机制自同月19日以来首次启动。 当天KOSPI的下跌被解读为中国内存半导体公司的技术进展消息抑制了投资者情绪。创信内存(CXMT)在DRAM技术开发方面取得了进展,并计划在年内推出下一代服务器产品。 前一晚,费城半导体指数下跌2.60%,美国内存半导体公司美光科技(Micron Technology)下跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达(-1.29%)、台积电(-1.29%)、博通(-1.88%)等也表现疲软。 KOSPI的半导体大盘股也大幅下跌。三星电子(-6.99%)、SK海力士(-8.97%)、SK Square(-11.79%)等均出现大幅下跌。外资的卖出压力也在加大。 在证券市场上,个人和机构分别净买入1兆4241亿韩元和5383亿韩元,而外资则净卖出2兆5亿韩元。 市值前列的股票普遍走弱。三星生物制剂(-1.50%)、LG能源解决方案(-3.52%)、三星电机(-8.74%)等均出现下跌。 与此同时,KOSDAQ指数较前一交易日下跌35.87点(4.22%),报813.23点。在KOSDAQ市场上,个人净卖出1660亿韩元,而外资和机构分别净买入1456亿韩元和294亿韩元。 市值前列的股票大多数也表现疲软。Alteogen(-4.74%)、EcoPro BM(-8.04%)、Jusung Engineering(-2.96%)、信泰(-7.17%)、Wonik IPS(-4.81%)、IoTechnics(-5.19%)等均出现下跌。 韩智英,Kiwoom证券研究员表示:“近期个人投资者情绪减弱、三星电子自购股票结束、外资净卖出等因素叠加,导致国内股市的供需基础减弱。自购股票的结束使得市场的卖出压力加大。”
2026-10-13 19:36:10 -
综合报道:因外资大量抛售,韩国KOSPI指数大幅下跌,6000点关口岌岌可危
中国内存半导体公司长鑫存储(CXMT)在DRAM技术开发方面取得进展的消息传出后,KOSPI指数出现剧烈波动。在外资持续抛售的情况下,KOSPI一度下跌超过5%,触发了两个月以来的首次卖出“熔断机制”。 根据韩国交易所的数据,截至上午10时03分,KOSPI指数较前一交易日下跌335.88点(5.26%),报6048.34点。 韩国交易所表示,上午9时47分58秒,由于KOSPI200期货指数的波动,证券市场的程序性卖出报价在5分钟内被暂停。触发时,KOSPI200期货指数较前一交易日收盘价低51.20点(5.08%),报955.02点。 证券市场的卖出熔断机制在KOSPI200期货指数下跌超过5%并持续1分钟时触发。自8月20日以来,KOSPI市场首次触发熔断机制,而自同月19日以来首次触发卖出熔断。 当天KOSPI的下跌被解读为中国内存半导体公司技术进展对投资者情绪的打击。长鑫存储(CXMT)宣布在DRAM技术开发上取得进展,并计划在年内推出下一代服务器产品。 前一晚,费城半导体指数下跌2.60%,美国内存半导体公司美光科技(Micron Technology)暴跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达(-1.29%)、台积电(-1.29%)、博通(-1.88%)等也表现疲软。 大型半导体股也大幅下跌。三星电子(-6.09%)、SK海力士(-8.10%)、SK广场(-10.26%)等均出现大幅下滑,外资的抛售压力加大。 在证券市场上,个人和机构分别净买入1.1178万亿韩元和3673亿韩元,而外资则净卖出1.4969万亿韩元。 市值前列的股票普遍下跌。三星生物制药(-0.83%)、LG能源解决方案(-2.64%)、三星电机(-7.40%)等均出现下滑。 同一时刻,KOSDAQ指数较前一交易日下跌23.33点(2.72%),报826.27点。在KOSDAQ市场上,个人净卖出1792亿韩元,而外资和机构分别净买入1670亿韩元和200亿韩元。 市值前列的股票大多数也表现疲软。阿尔特基因(-3.24%)、生态动力(-5.80%)、主成工程(-2.96%)、心泰克(-4.13%)、元益IPS(-2.37%)、伊奥科技(-3.42%)等均下跌。 韩元证券研究员韩志英表示:“最近个人投资者的情绪减弱、三星电子自购股票结束、外资净卖出等因素叠加,导致国内股市的供需基础减弱。”她指出:“此前起到供需缓冲作用的自购股票也进入结束阶段,市场的卖出压力加大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 19:24:00 -
韩国股市大幅下跌,外资大量抛售受中企半导体追赶影响
韩国股市和科斯达克市场开盘初期大幅下跌,尤其是证券市场上外资的抛售压力加大,给指数带来了负担。 根据韩国交易所的数据,截至上午9时11分,韩国综合股价指数(KOSPI)较前一交易日下跌295.64点(4.63%),报6088.60点。 在证券市场上,个人和机构分别净买入2634亿韩元和3111亿韩元,而外资则净卖出5164亿韩元。 市值前列的股票普遍下跌。三星电子下跌4.39%,SK海力士下跌5.30%,SK Square下跌7.22%,三星生物制剂下跌1.50%,LG能源解决方案下跌3.27%,三星电机下跌4.51%。 同一时间,科斯达克指数较前一交易日下跌16.39点(1.99%),报832.80点。在科斯达克市场上,个人净卖出1856亿韩元,而外资和机构分别净买入1751亿韩元和75亿韩元。 市值前列的股票大多数也呈现下跌趋势。Alteogen下跌2.16%,EcoPro BM下跌4.76%,Jusung Engineering下跌0.20%,Simmtech下跌4.13%,Wonik IPS下跌2.14%,IoTechnics下跌2.35%。 在12日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数较前一交易日上涨195.60点(0.38%),收于51850.55点。标准普尔500指数下跌4.30点(0.06%),收于7807.24点,科技股主导的纳斯达克综合指数下跌120.27点(0.44%),收于27245.90点。 尤其是在科技股中,内存半导体相关股票的下跌尤为明显。中国内存半导体公司长鑫存储(CXMT)在DRAM技术开发上取得进展,并计划在年内推出下一代服务器产品,这一消息被解读为对相关股票的负面影响。 费城半导体指数下跌2.60%,美国内存半导体公司美光科技(Micron Technology)下跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达(NVIDIA)下跌1.29%,台积电(TSMC)下跌1.29%,博通(Broadcom)下跌1.88%。 韩志英,基于证券研究员表示:“近期个人投资者的投资心理减弱、三星电子自购股票结束、外资净卖出等因素叠加,导致国内股市的供需基础减弱。”她指出:“过去起到供需缓冲作用的自购股票也进入了结束阶段,导致市场的卖出压力加大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 18:28:10 -
市场展望:韩国股市连续五日下跌的担忧,关注外资与机构动向
在纽约股市表现不一的背景下,韩国综合股价指数(KOSPI)能否在前一交易日的跌幅中反弹备受关注。前一天,KOSPI连续四日下跌,外资和机构的资金流动将决定指数的走向。 12日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数上涨195.60点(0.38%),收于51850.55点。标准普尔500指数下跌4.30点(0.06%),收于7807.24点,科技股主导的纳斯达克综合指数下跌120.27点(0.44%),收于27245.90点。 尤其是在科技股中,内存半导体相关股票的下跌尤为明显。中国内存半导体公司长鑫科技(CXMT)在DRAM技术上取得新进展,并计划在年内推出下一代服务器产品,这一消息对相关股票造成了压力。 费城半导体指数下跌2.60%,美国内存半导体公司美光科技(Micron Technology)暴跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达(-1.29%)、台积电(-1.29%)、博通(-1.88%)等也表现疲软。 前一天,KOSPI收盘下跌241.69点(3.65%),报6384.24点。以收盘价计算,指数跌至6300点区间是自8月11日(6345.53)以来的首次。跌幅是自上个月2日(-3.99%)以来最大。 指数自6日以来连续四个交易日表现疲软,期间累计下跌619.50点(8.85%)。日均跌幅分别为0.89%、1.98%、2.62%和3.65%,逐渐扩大。 开盘前,KOSPI主要股票也呈现下跌趋势。在当天的NXT盘前交易中,截至上午8时45分,三星电子(-3.39%)、SK海力士(-3.8%)、SK广场(-4.8%)、三星电机(-3.43%)等均出现下跌。 韩智英(Han Ji-young)来自Kiwoom证券的研究员表示:“从技术和估值的角度来看,KOSPI短期反弹的条件可能已经形成。”但她也指出:“需要保持对指数反弹的可能性开放,尤其是在美国9月消费者物价指数(CPI)及ASML、台积电业绩可能缓解宏观和盈利不确定性的情况下,外资流入的稳定也可能促成指数的恢复。”
2026-10-13 17:48:10









