
主页搜索
搜索
选择时间
搜索范围
全部的
‘营业利润’新闻 132个
-
 韩元升值的悖论:出口繁荣却股市下滑,业绩预期降低
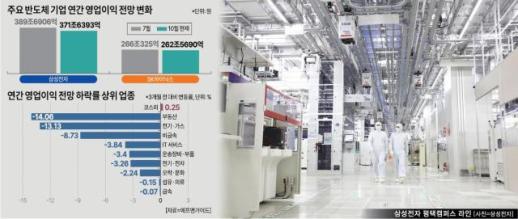
尽管半导体行业持续繁荣,但韩元升值对出口企业的业绩改善预期造成了压力。由于韩元兑美元汇率下降,美元出口收入的韩元换算价值减少,企业的盈利预期也随之发生变化。主要出口企业的营业利润预期降低,导致股市下滑。 根据金融信息公司FnGuide的数据,三星电子和SK海力士今年的年度营业利润共识从7月的655万亿韩元下降至本月的634万亿韩元,减少了21万5148亿韩元(3.28%)。尽管对半导体行业业绩改善的预期依然存在,但市场对企业盈利的预期已降低。 在主要出口行业中,也出现了类似的趋势。今年的年度营业利润共识显示,最近三个月,运输设备及零部件下降了3.40%,电气电子下降了3.26%。IT服务(-3.84%)、娱乐文化(-2.24%)等行业的业绩预期也有所降低。这一预期下调不仅反映了汇率的影响,还考虑了行业状况等因素。 汇率波动性也是企业盈利预期变化的主要因素之一。高盛在7日将三星电子今年第三季度的营业利润预期从112万亿韩元下调至106万亿韩元,约降低了5%。这一调整反映了第三季度平均汇率为1418韩元,低于最初假设的1460韩元。尽管半导体行业表现良好,但汇率变化可能导致实际以韩元计算的盈利能力进一步降低。 SK海力士在今年的半年度报告中假设外汇资产和负债规模保持不变,计算出汇率敏感度,结果显示如果韩元兑美元汇率下降10%,税前净利润将减少约4万7500亿韩元。 市场普遍认为,韩元升值与成本压力相互作用,可能导致第三季度业绩低于预期,进而反映在股市上。尤其是原材料采购时和产品销售时的汇率差异,增加了盈利压力。相对在韩元贬值时期采购的原材料,在韩元升值阶段销售时,原材料的韩元成本与销售收入之间的差距可能导致盈利能力下降。 韩元升值对出口企业盈利能力造成压力的原因在于以美元获得的出口收入的韩元换算价值减少。例如,企业出口1亿美元,汇率为1400韩元时,韩元销售额为1400亿韩元,但如果汇率降至1330韩元,销售额将减少至1330亿韩元。即使以相同的数量和相同的美元价格销售,韩元换算的销售额也会减少70亿韩元。 特别是如果生产过程中产生的人工成本或国内设备运营成本等以韩元计价的比例较高,汇率下跌带来的压力可能会更大。尽管以美元计价的出口销售额保持不变,但韩元换算的销售额减少,可能导致利润率下降。相反,进口原材料和海外设备的美元支付比例较高的企业,则可以享受韩元升值带来的成本降低效应。实际的盈利能力变化还会因海外生产比例、汇率对冲情况及出口合同结构等因素而有所不同。 仅凭韩元升值带来的压力来评估业绩并不容易,但外资对市场的预期似乎低于实际。韩国银行最近表示,半导体出口在价格和数量两方面均有所增加。全球半导体价格上涨和出口数量扩大可能抵消汇率下降带来的销售减少影响。 市场专家分析,韩元升值导致的企业业绩预期放缓、供需不稳及外部不确定性等因素共同影响了股市。三星证券研究员杨日宇表示:“在韩元升值和半导体价格疲软的情况下,企业盈利预期的上调动能可能减弱,主要企业的自购股票结束后,市场可能会对供需空缺产生担忧。”他还指出:“企业盈利预期动能减弱和供需空缺的市场担忧可能是过度反应。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 04:04:00 -
 尽管盈利良好,韩国股市因投资情绪低迷而失去反弹动力
10月12日,全球股市面临诸多不利因素。胡塞武装对沙特阿拉伯的空袭使中东局势不安,人工智能(AI)泡沫的担忧再度升温。尽管如此,主要国家的股市依然表现稳健。美国标准普尔500指数和纳斯达克分别上涨了0.59%和0.64%。在亚洲市场,日本日经225指数、香港恒生指数和台湾加权指数则小幅下跌。 在这样的背景下,韩国股市的下跌幅度尤为明显。当天,韩国综合股价指数(KOSPI)下跌了3.65%,跌幅达265点,6400点关口也在两个月内首次跌破。即使将时间范围扩大到一个月,KOSPI的下跌趋势依然显著。在美国纳斯达克指数上涨3.9%,台湾加权指数上涨6.8%的同时,KOSPI却下跌了近8%。KOSPI为何独自逆行?韩国股市为何独自下滑? 10月12日,KOSPI指数收于6384.24点,比前一个交易日(10月8日)下跌了3.65%。进入10月以来,除了1日(上涨1.9%)和2日(上涨0.5%)的两个交易日外,其余时间均呈现下跌趋势。与一个月前相比,KOSPI的跌幅约为8%。科斯达克指数当天也下跌了43.08点(4.83%),收于849.19点,创下自7月29日以来的最大跌幅(-6.12%)。 KOSPI表现不佳的原因主要在于支撑指数的半导体“双雄”三星电子和SK海力士的业绩未能反映在股价上。尽管预计三星电子(107万亿韩元)和SK海力士(80万亿韩元)在第三季度将创下历史最高营业利润,但韩国股市却始终未能获得提振。 当天,三星电子股价下跌了4.39%,SK海力士下跌了4.52%。主导下跌的力量是外资。根据友邦证券的数据,外资今年在KOSPI的累计净卖出额约为224万亿韩元,其中仅在三星电子和SK海力士两只股票上就占到了76%,即171万亿韩元。内存企业盈利放缓 对此,证券界有多种解读。其中最具说服力的观点是,内存半导体企业进入了“盈利放缓时代”。有研究员指出,尽管国内企业的每股收益(EPS)增长率为237%,远超台湾(68%)和日本(25%),但KOSPI指数的低迷正是由于盈利增长率的放缓。股市具有提前反映未来预期的特性,因此盈利改善速度减缓必然会削弱股价上涨的动力。 实际上,三星电子第三季度的营业利润增长率(783%)已较第二季度(1814%)下降至一半以下。尽管第四季度的营业利润规模有望进一步增加,但预计同比增长率将降至480%左右。盈利虽然在增加,但已进入减速阶段。 从国家间长期盈利动能的比较来看,国内股市的减速速度也相当陡峭。预计日本、台湾和美国的企业盈利增长率在2027年和2028年将呈现温和的减缓趋势,而KOSPI的EPS增长率预计将从明年的33%急剧下降至2028年的6.3%。三星和SK海力士业绩展望下滑 实际上,证券公司正在下调对半导体企业的业绩预期。作为支撑指数的三星电子和SK海力士的合并净利润预期在最近一个月内已下调超过15万亿韩元。根据金融信息公司FnGuide的数据,三星电子今年的合并控股股东净利润共识为302万9573亿韩元,比一个月前减少了17万6076亿韩元(5.49%)。SK海力士在同一时期则增加了2万2624亿韩元(0.89%),达到了256万3226亿韩元。两家公司的合并净利润预期为559万2799亿韩元,较一个月前减少了15万3452亿韩元(2.67%)。 不过,半导体大企业业绩预期的调整并不意味着行业的恶化。代信证券的研究员表示:“KOSPI的12个月前瞻市盈率(PER)已降至5.1倍,市场正在提前反映对2027年后盈利可持续性的担忧。”他进一步指出:“最近KOSPI的差异性疲软是由于利率和油价上涨带来的压力、外资卖出潮、自购股结束以及ETF再平衡导致的供需空缺。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 03:04:10 -
 Celltrion第三季度营业利润突破5000亿韩元,创历史新高
Celltrion在今年第三季度首次实现季度营业利润突破5000亿韩元,销售额和营业利润均创下季度历史新高。 Celltrion于12日公告,第三季度合并销售额为1.5万亿韩元,营业利润为5100亿韩元。 与去年同期相比,销售额增长了45.8%,营业利润增长了69.2%,营业利润率也提高了4.7个百分点,达到了34%。 销售额和营业利润均创下季度最高纪录。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-12 17:52:00 -
 三星电子单季营业利润突破100万亿,股价为何下跌?
三星电子首次实现单季度营业利润突破100万亿韩元,但当天股价却下跌超过2%。专家指出,市场对业绩的解读存在分歧,并强调关注将于29日举行的电话会议,届时将讨论明年的业绩展望和股东回报计划。根据8日金融监督院电子公示系统(DART)的数据显示,三星电子当天公布的《2026年第三季度初步业绩》显示,营业收入为195万亿韩元,同比增长126.6%。营业利润为107.4万亿韩元,同比大幅增长782.5%。这一业绩超越了去年第二季度(4月至6月)创下的历史最高季度业绩,彼时的营业收入为171.5万亿韩元,营业利润为89.5万亿韩元。特别是,营业利润略高于金融信息公司FnGuide统计的市场共识(证券公司预期平均值)106万亿韩元。尽管业绩超出市场共识,三星电子的股价却反而下跌。当天,三星电子的股价收盘下跌6500韩元(2.42%),报268500韩元。开盘前的交易中,股价曾上涨超过1%,但随后迅速转为下跌。当天的交易量超过2000万股,卖压导致股价下滑。这被解读为市场对三星电子营业利润的预期提高。由于市场对半导体股的预期已经大幅提升,仅仅超出市场预期的业绩难以推动股价进一步上涨。例如,美国半导体公司美光也公布了超出市场共识的业绩,但股价并未大幅反应。有观点认为,业绩预期可能已经提前反映在股价中。代替证券研究员李京敏表示:“三星电子的营业利润107万亿韩元虽然超出市场预期,但出现了部分提前反映的抛售。”他指出,在利率和油价压力下,市场原本希望通过三星电子的业绩发布来扭转气氛,但三星电子股价的下跌使投资者情绪受到打击。对于今年的业绩,市场普遍认为明年的业绩指引更为重要。奇摩证券研究员韩智英表示:“此次发布的业绩为初步数据,未公开详细数据,市场对汇率影响和各业务部门的业绩解读可能存在分歧。”她还分析指出,9日的休市以及短期供需问题可能会影响市场。也有分析认为,市场将会逐渐消化这一业绩。信永证券研究员金学均表示:“市场对特定信息的反应像‘荧光灯’一样迅速,而对某些信息则需要时间来反应。这次市场消化业绩可能会稍微花费一些时间,但由于业绩本身积极,市场不会长时间不反应。”明年的盈利预测和股东价值提升措施将主导未来三星电子的股价。一位研究员表示:“与其说是当前的内存需求变化,不如说是内存三家公司的扩产在2027至2028年后是否仍能保持紧张的供需和高利润,这是市场的关注点。”他强调,需更加关注明年的盈利预测变化。金研究员指出:“本月底三星电子的电话会议非常重要,需关注明年的盈利展望和今年剩余的股东回报的相关信息。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-09 02:36:00 -
 SK证券:LG显示器第三季度业绩预期低于市场预期,目标价下调至12500韩元
SK证券在8日发布报告,预计LG显示器2023年第三季度业绩将低于市场预期。然而,随着2027年设备投资(CAPEX)的恢复,中长期增长动力可能会显现,因此维持“买入”评级,并将目标股价下调至12500韩元。 SK证券研究员朴亨宇预计,LG显示器第三季度的销售额为6.9285万亿韩元,营业利润为2336亿韩元。销售额与去年同期相近,但营业利润预计将下降46%,低于市场共识。 目标股价的下调是基于业绩预测的调整。SK证券对2027至2028年预计的每股收益(EPS)平均值应用IT硬件行业的常规市盈率(PER)10倍,得出目标股价为12500韩元。目前股价为8250韩元,潜在上涨空间为51.5%。 业绩不佳的原因主要有三方面:汇率、价格下调压力和需求疲软。特别是,韩元对美元汇率的下跌影响最大。LG显示器表示,韩元对美元汇率每变动10韩元,月营业利润约波动50亿至80亿韩元。 由于内存等部件价格上涨,小型面板客户对价格下调的要求也在增加。平板电脑和PC市场中,部件成本压力转嫁至最终消费价格,导致需求减缓。 第四季度的业绩预期也被下调。朴研究员保守估计LG显示器第四季度的营业利润为2018亿韩元,原因在于全球设备需求和北美客户的智能手机部件订单仍存在不确定性。 不过,SK证券认为,投资者应关注2027年后的投资方向,而非短期业绩。LG显示器今年将目标定为盈利能力正常化,尽量减少设备投资,并管理折旧费用,同时专注于通过自愿离职等措施提高成本效率。 预计从明年开始,增长战略将重新成为重点。包括小型、中型和大型面板在内的新应用和价格竞争力的提升,以及生产能力的扩展等投资计划正在审议中。 朴研究员表示:“明年上半年即使在淡季也能保持盈利的趋势至关重要。”他指出:“如果业绩持续改善,估值压力将大幅降低,市场认知也可能发生变化。”他还补充道:“中长期股价故事的关键在于2027年恢复的扩张,新的投资能否真正带来盈利能力的改善是估值重新评级的条件。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 17:32:00 -
 三星电子第三季度营业利润达107.4万亿韩元 创历史新高
三星电子在今年第三季度实现了超过107万亿韩元的营业利润,成为韩国企业首次在单季度营业利润突破100万亿韩元。三星电子于8日发布的合并基础第三季度初步业绩显示,销售额为195万亿韩元,营业利润为107万4000亿韩元。与上季度相比,销售额增长了13.7%,营业利润增长了20.01%。与去年同期相比,分别激增了126.59%和782.50%。自去年第四季度以来,连续四个季度创下单季度最大销售额和营业利润的纪录。营业利润也超出了市场预期。根据联合信息社最近一个月内对证券公司预测的汇总,第三季度的销售额和营业利润共识(市场平均预期)分别为200万2577亿韩元和105万4137亿韩元。尽管实际销售额低于预期,但营业利润超出约2万亿韩元。特别是仅第三季度的营业利润就已超过去年全年营业利润43万6000亿韩元的两倍。今年1至3季度累计营业利润也达到了254万亿韩元,预计全年营业利润将轻松超过300万亿韩元。分析认为,推动业绩增长的主要因素是半导体(DS)部门。由于人工智能(AI)服务器用高带宽内存(HBM)等高附加值内存需求增加,内存价格持续上涨,盈利能力大幅改善。市场调研机构DRAMeXchange调查显示,9月份PC用DRAM的平均价格为26美元,比上月上涨1美元,创下历史新高。用于存储卡和USB的NAND平均价格为30.6美元,比上月上涨0.1美元,连续21个月上涨。HBM也预计将对业绩改善产生重大贡献。HBM由于长期合同的价格上涨未能及时反映,但预计从明年开始HBM价格将大幅上涨。证券界预计,DS部门第三季度的营业利润率将达到75%左右,尤其是内存业务的营业利润率预计将超过80%。尽管在第二季度首次出现亏损的成品(DX)部门表现不佳,但内存业务的高盈利能力被认为提升了整体业绩。三星电子当天并未公布各业务部门的业绩,包含各部门销售额和营业利润的最终业绩将于本月底发布。此次初步业绩是根据韩国国际财务报告准则(IFRS)进行的估算,旨在为投资者提供便利,结算结束前提供。三星电子将在业绩发布电话会议前,提前接收股东对经营状况等问题的提问,并对主要事项进行回答。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 17:08:20 -
 三星电子第三季度营业利润创历史新高,达107.4万亿韩元
三星电子在2026年第三季度实现了107.4万亿韩元的营业利润,创下历史最高季度业绩。 根据行业消息,三星电子于10月8日公布的初步业绩显示,2026年第三季度的销售额为195万亿韩元,营业利润为107.4万亿韩元。 尽管销售额比市场预期低约5万亿韩元,但营业利润超出预期约5000亿韩元。 三星电子此前的最高季度业绩是在第二季度,销售额为171.4995万亿韩元,营业利润为89.4924万亿韩元,而在短短一个季度内,营业利润增长了20%(增加了18万亿韩元)。 三星电子今年前九个月的累计销售额为500.370万亿韩元,累计营业利润为254.130万亿韩元。 业界分析认为,三星电子的半导体(DS)部门受益于内存市场的繁荣和价格上涨,取得了创纪录的业务成果,这反映在第三季度的业绩中。 然而,由于芯片通胀导致的原材料价格上涨,家电和移动(DX)部门的业务表现不佳,这被认为是影响市场超预期业绩的障碍。
2026-10-08 17:04:00 -
 三星电子第三季度营业利润首次突破100万亿韩元,奖金成本成盈利变数
三星电子预计在第三季度将首次实现超过100万亿韩元的营业利润。受益于半导体行业的繁荣,预计将创下历史最高业绩,但由于奖金成本的增加,营业利润率预计将略低于上季度。根据行业消息,三星电子半导体(DS)部门于7日向员工公布了特别经营奖金的具体标准。该特别奖金是在5月的劳资薪资谈判中新设的,资金来源为DS部门营业利润的10.5%,且没有上限。随着半导体利润的增加,奖金资金也随之增加。整体资金的40%将优先分配给DS部门的全体员工,其余60%将根据各业务部门的业绩进行差异化发放。个人的奖金金额将根据基础金额乘以各业务部门的特别奖金发放比例进行计算。奖金成本预计将直接影响第三季度的业绩。三星电子估计仅在今年上半年就已反映了约20万亿韩元的奖金准备金。尽管第三季度半导体业绩大幅改善,但由于额外的准备金反映,预计将影响利润增长幅度和盈利能力。三星电子将于8日公布第三季度的初步业绩。证券界预计第三季度的销售额将在200万亿韩元左右,营业利润将首次超过100万亿韩元。分析认为,人工智能(AI)服务器用高带宽内存(HBM)等内存需求的扩大和价格上涨推动了业绩的改善。尽管预计将创下历史最高利润,但营业利润率预计将略低于上季度。分析认为,业绩扩大带来的奖金成本增加以及汇率影响等因素限制了盈利能力的改善幅度。IBK投资证券预计三星电子第三季度的营业利润将首次超过100万亿韩元,但营业利润率预计将较上季度下降0.1个百分点,降至52.1%。分析指出,汇率影响以及第二季度未执行的部分奖金将在第三季度反映。花旗集团也因反映奖金成本等因素,将三星电子第三季度的营业利润预期从原来的115万亿5000亿韩元下调至104万亿1000亿韩元。约5万亿韩元的不利汇率影响和额外奖金约5万亿韩元被视为下调预期的背景。特别是此次新设的DS特别奖金直接与半导体业务的利润和员工奖励挂钩,预计将持续作为未来业绩的成本变数。由于营业利润的10.5%作为资金来源且没有上限,随着半导体市场的改善,员工的奖励规模也将扩大。根据当天公布的细则,特别奖金将在明年3月的定期股东大会通过后,于3月底至4月初发放。扣除税费和保险费后的金额将全部以自家股票形式发放,其中三分之一可立即出售,其余部分将在1年和2年内限制出售。各业务部门的特别奖金发放比例将在明年2月公布。发放金额将作为2027年的收入申报,并适用最高45%的所得税率进行预扣,包含地方所得税的税率为49.5%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 02:16:00 -
 三星电子第三季度营业利润预计突破100万亿韩元,登顶全球第二
三星电子预计在2026年第三季度首次实现单季度营业利润超过100万亿韩元。这不仅是韩国企业历史上的首次,也是全球范围内的重大纪录。根据27日行业和证券界的消息,三星电子将在下月初公布的第三季度合并营业利润共识(市场平均预期)约为106万亿至110万亿韩元。如果这一业绩得以实现,第三季度一个多月内的利润将接近去年全年总营业利润(43万6000亿韩元)的2.5倍。加上今年上半年累计营业利润(146万亿韩元),第三季度的累计营业利润将突破250万亿韩元。这一业绩在全球大型科技公司中也显示出压倒性的盈利能力。三星电子的第三季度营业利润将迅速超越全球科技企业中曾创下最高季度营业利润的美国英伟达(约87万6600亿韩元)、字母表(约60万亿韩元)和苹果(约51万4400亿韩元),稳居全球营业利润第二位。第一位是由于原油价格飙升,预计营业利润在120万亿至150万亿韩元之间的沙特阿拉伯国有石油公司阿美。业绩新纪录的坚实支撑无疑是其核心业务——内存。由于人工智能(AI)数据中心投资的激增,高带宽内存(HBM)和服务器用DRAM等高附加值AI内存的供应大幅增加。此外,通用内存的销售单价上涨,进一步提升了整体盈利能力。凭借强大的生产能力,三星电子吸收了全球内存需求,推动了前所未有的业绩增长。史上最大规模的股东回报政策也将正式推进。三星电子在上月21日的董事会上表示,今年股东回报的剩余资金将达到约90万亿至110万亿韩元,正式预告了史上最大规模的回报政策。这一规模接近2020年(20万3000亿韩元)时的五倍,前所未有。三星电子将在第三季度业绩发布时,确定并公布具体的执行方案。业界预计,仅在第三季度就将实施约30万亿韩元的现金分红和特别分红,包括常规分红。基于爆炸性增长的现金流动性,三星电子同时可能会动用大规模的自购股票和注销股票的方案。自购股票和注销将减少流通股数量,提高每股收益(EPS),预计将成为推动股价上涨的重要动力。考虑到上半年三星电子的现金资产已超过100万亿韩元,以及第三季度自由现金流(FCF)的急剧增长,预计到年底将顺利实施数万亿韩元的自购股票和分红扩展。
2026-09-28 14:04:00 -
 第四季度制造业BSI较上季度上升6点,半导体达到历史最高139
随着半导体等主力行业的经济预期回暖,制造业的体感经济连续两个季度改善。然而,调查显示,十家制造企业中有六家预计今年的营业利润将未达初始目标,成本压力依然存在。 韩国商工会议所于27日发布的《2026年第四季度制造业企业经济景气指数(BSI)》调查显示,2413家全国制造企业的BSI为86,较上季度的80上升了6点。 BSI超过100表示下个季度对经济的看法较上个季度乐观,低于100则相反。尽管整体指数仍低于基准线,但连续两个季度的上升显示出制造业体感经济逐渐恢复的趋势。 出口企业和内需企业的经济预期也同步改善。受半导体、化妆品等主力产品出口良好的推动,出口企业BSI较上季度上升5点,达到91。内需企业则因汇率稳定带来的进口原材料价格压力缓解,BSI上升7点,达到85。出口与内需企业BSI同时上升是自2025年第三季度以来的首次。 从行业来看,半导体的上升势头尤为明显。半导体BSI从上季度的113跃升至139,创下自相关统计开始以来的最高纪录。半导体BSI在今年第一季度为120,第二季度为118,第三季度为113,连续四个季度超过基准值100。 经济改善预期的行业也大幅增加。上季度只有半导体一项BSI超过100,而在第四季度,半导体、化妆品(120)、医疗与精密(108)、造船(103)、制药与生物(102)等五个行业均超过了这一水平。 化妆品和医疗与精密行业分别较上季度上升20点和28点。造船行业因高附加值船型订单增加,制药与生物行业因生物相似药产品出口扩大,提升了经济预期。 相反,电子与通信行业BSI较上季度下降13点,停留在80。原材料价格和物流费用的上升对成本造成了压力。非金属矿物行业因汇率稳定和进入秋季旺季的影响,BSI较上季度上升27点,达到88。 尽管经济信心有所改善,但企业的盈利前景依然黯淡。调查显示,60.4%的企业预计今年的营业利润将低于年初目标。其中,43.5%认为将低于目标10%以内,16.9%则预计将大幅低于目标。 认为营业利润能达到目标的企业占31.7%,预计超出目标的企业仅占7.9%。 企业认为实现营业利润目标的最大障碍是“原材料、能源等生产成本上升”,占43.2%。其次是销售与订单环境恶化(24.9%)、人工成本增加及人力资源短缺(11.7%)、汇率波动(6.8%)、贸易环境恶化(4.1%)。 韩国商工会议所经济政策团队负责人强民宰表示:“部分主力行业的良好表现以及出口与内需企业信心的改善,使得制造业经济预期指数连续两个季度上升,但十家企业中有六家预计营业利润未达目标。”他指出,“需要政策支持以改善企业经营环境,确保原材料供应稳定和减轻能源成本压力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-27 21:04:10
-
韩元升值的悖论:出口繁荣却股市下滑,业绩预期降低
尽管半导体行业持续繁荣,但韩元升值对出口企业的业绩改善预期造成了压力。由于韩元兑美元汇率下降,美元出口收入的韩元换算价值减少,企业的盈利预期也随之发生变化。主要出口企业的营业利润预期降低,导致股市下滑。 根据金融信息公司FnGuide的数据,三星电子和SK海力士今年的年度营业利润共识从7月的655万亿韩元下降至本月的634万亿韩元,减少了21万5148亿韩元(3.28%)。尽管对半导体行业业绩改善的预期依然存在,但市场对企业盈利的预期已降低。 在主要出口行业中,也出现了类似的趋势。今年的年度营业利润共识显示,最近三个月,运输设备及零部件下降了3.40%,电气电子下降了3.26%。IT服务(-3.84%)、娱乐文化(-2.24%)等行业的业绩预期也有所降低。这一预期下调不仅反映了汇率的影响,还考虑了行业状况等因素。 汇率波动性也是企业盈利预期变化的主要因素之一。高盛在7日将三星电子今年第三季度的营业利润预期从112万亿韩元下调至106万亿韩元,约降低了5%。这一调整反映了第三季度平均汇率为1418韩元,低于最初假设的1460韩元。尽管半导体行业表现良好,但汇率变化可能导致实际以韩元计算的盈利能力进一步降低。 SK海力士在今年的半年度报告中假设外汇资产和负债规模保持不变,计算出汇率敏感度,结果显示如果韩元兑美元汇率下降10%,税前净利润将减少约4万7500亿韩元。 市场普遍认为,韩元升值与成本压力相互作用,可能导致第三季度业绩低于预期,进而反映在股市上。尤其是原材料采购时和产品销售时的汇率差异,增加了盈利压力。相对在韩元贬值时期采购的原材料,在韩元升值阶段销售时,原材料的韩元成本与销售收入之间的差距可能导致盈利能力下降。 韩元升值对出口企业盈利能力造成压力的原因在于以美元获得的出口收入的韩元换算价值减少。例如,企业出口1亿美元,汇率为1400韩元时,韩元销售额为1400亿韩元,但如果汇率降至1330韩元,销售额将减少至1330亿韩元。即使以相同的数量和相同的美元价格销售,韩元换算的销售额也会减少70亿韩元。 特别是如果生产过程中产生的人工成本或国内设备运营成本等以韩元计价的比例较高,汇率下跌带来的压力可能会更大。尽管以美元计价的出口销售额保持不变,但韩元换算的销售额减少,可能导致利润率下降。相反,进口原材料和海外设备的美元支付比例较高的企业,则可以享受韩元升值带来的成本降低效应。实际的盈利能力变化还会因海外生产比例、汇率对冲情况及出口合同结构等因素而有所不同。 仅凭韩元升值带来的压力来评估业绩并不容易,但外资对市场的预期似乎低于实际。韩国银行最近表示,半导体出口在价格和数量两方面均有所增加。全球半导体价格上涨和出口数量扩大可能抵消汇率下降带来的销售减少影响。 市场专家分析,韩元升值导致的企业业绩预期放缓、供需不稳及外部不确定性等因素共同影响了股市。三星证券研究员杨日宇表示:“在韩元升值和半导体价格疲软的情况下,企业盈利预期的上调动能可能减弱,主要企业的自购股票结束后,市场可能会对供需空缺产生担忧。”他还指出:“企业盈利预期动能减弱和供需空缺的市场担忧可能是过度反应。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 04:04:00 -
尽管盈利良好,韩国股市因投资情绪低迷而失去反弹动力
10月12日,全球股市面临诸多不利因素。胡塞武装对沙特阿拉伯的空袭使中东局势不安,人工智能(AI)泡沫的担忧再度升温。尽管如此,主要国家的股市依然表现稳健。美国标准普尔500指数和纳斯达克分别上涨了0.59%和0.64%。在亚洲市场,日本日经225指数、香港恒生指数和台湾加权指数则小幅下跌。 在这样的背景下,韩国股市的下跌幅度尤为明显。当天,韩国综合股价指数(KOSPI)下跌了3.65%,跌幅达265点,6400点关口也在两个月内首次跌破。即使将时间范围扩大到一个月,KOSPI的下跌趋势依然显著。在美国纳斯达克指数上涨3.9%,台湾加权指数上涨6.8%的同时,KOSPI却下跌了近8%。KOSPI为何独自逆行?韩国股市为何独自下滑? 10月12日,KOSPI指数收于6384.24点,比前一个交易日(10月8日)下跌了3.65%。进入10月以来,除了1日(上涨1.9%)和2日(上涨0.5%)的两个交易日外,其余时间均呈现下跌趋势。与一个月前相比,KOSPI的跌幅约为8%。科斯达克指数当天也下跌了43.08点(4.83%),收于849.19点,创下自7月29日以来的最大跌幅(-6.12%)。 KOSPI表现不佳的原因主要在于支撑指数的半导体“双雄”三星电子和SK海力士的业绩未能反映在股价上。尽管预计三星电子(107万亿韩元)和SK海力士(80万亿韩元)在第三季度将创下历史最高营业利润,但韩国股市却始终未能获得提振。 当天,三星电子股价下跌了4.39%,SK海力士下跌了4.52%。主导下跌的力量是外资。根据友邦证券的数据,外资今年在KOSPI的累计净卖出额约为224万亿韩元,其中仅在三星电子和SK海力士两只股票上就占到了76%,即171万亿韩元。内存企业盈利放缓 对此,证券界有多种解读。其中最具说服力的观点是,内存半导体企业进入了“盈利放缓时代”。有研究员指出,尽管国内企业的每股收益(EPS)增长率为237%,远超台湾(68%)和日本(25%),但KOSPI指数的低迷正是由于盈利增长率的放缓。股市具有提前反映未来预期的特性,因此盈利改善速度减缓必然会削弱股价上涨的动力。 实际上,三星电子第三季度的营业利润增长率(783%)已较第二季度(1814%)下降至一半以下。尽管第四季度的营业利润规模有望进一步增加,但预计同比增长率将降至480%左右。盈利虽然在增加,但已进入减速阶段。 从国家间长期盈利动能的比较来看,国内股市的减速速度也相当陡峭。预计日本、台湾和美国的企业盈利增长率在2027年和2028年将呈现温和的减缓趋势,而KOSPI的EPS增长率预计将从明年的33%急剧下降至2028年的6.3%。三星和SK海力士业绩展望下滑 实际上,证券公司正在下调对半导体企业的业绩预期。作为支撑指数的三星电子和SK海力士的合并净利润预期在最近一个月内已下调超过15万亿韩元。根据金融信息公司FnGuide的数据,三星电子今年的合并控股股东净利润共识为302万9573亿韩元,比一个月前减少了17万6076亿韩元(5.49%)。SK海力士在同一时期则增加了2万2624亿韩元(0.89%),达到了256万3226亿韩元。两家公司的合并净利润预期为559万2799亿韩元,较一个月前减少了15万3452亿韩元(2.67%)。 不过,半导体大企业业绩预期的调整并不意味着行业的恶化。代信证券的研究员表示:“KOSPI的12个月前瞻市盈率(PER)已降至5.1倍,市场正在提前反映对2027年后盈利可持续性的担忧。”他进一步指出:“最近KOSPI的差异性疲软是由于利率和油价上涨带来的压力、外资卖出潮、自购股结束以及ETF再平衡导致的供需空缺。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 03:04:10 -
Celltrion第三季度营业利润突破5000亿韩元,创历史新高
Celltrion在今年第三季度首次实现季度营业利润突破5000亿韩元,销售额和营业利润均创下季度历史新高。 Celltrion于12日公告,第三季度合并销售额为1.5万亿韩元,营业利润为5100亿韩元。 与去年同期相比,销售额增长了45.8%,营业利润增长了69.2%,营业利润率也提高了4.7个百分点,达到了34%。 销售额和营业利润均创下季度最高纪录。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-12 17:52:00 -
三星电子单季营业利润突破100万亿,股价为何下跌?
三星电子首次实现单季度营业利润突破100万亿韩元,但当天股价却下跌超过2%。专家指出,市场对业绩的解读存在分歧,并强调关注将于29日举行的电话会议,届时将讨论明年的业绩展望和股东回报计划。根据8日金融监督院电子公示系统(DART)的数据显示,三星电子当天公布的《2026年第三季度初步业绩》显示,营业收入为195万亿韩元,同比增长126.6%。营业利润为107.4万亿韩元,同比大幅增长782.5%。这一业绩超越了去年第二季度(4月至6月)创下的历史最高季度业绩,彼时的营业收入为171.5万亿韩元,营业利润为89.5万亿韩元。特别是,营业利润略高于金融信息公司FnGuide统计的市场共识(证券公司预期平均值)106万亿韩元。尽管业绩超出市场共识,三星电子的股价却反而下跌。当天,三星电子的股价收盘下跌6500韩元(2.42%),报268500韩元。开盘前的交易中,股价曾上涨超过1%,但随后迅速转为下跌。当天的交易量超过2000万股,卖压导致股价下滑。这被解读为市场对三星电子营业利润的预期提高。由于市场对半导体股的预期已经大幅提升,仅仅超出市场预期的业绩难以推动股价进一步上涨。例如,美国半导体公司美光也公布了超出市场共识的业绩,但股价并未大幅反应。有观点认为,业绩预期可能已经提前反映在股价中。代替证券研究员李京敏表示:“三星电子的营业利润107万亿韩元虽然超出市场预期,但出现了部分提前反映的抛售。”他指出,在利率和油价压力下,市场原本希望通过三星电子的业绩发布来扭转气氛,但三星电子股价的下跌使投资者情绪受到打击。对于今年的业绩,市场普遍认为明年的业绩指引更为重要。奇摩证券研究员韩智英表示:“此次发布的业绩为初步数据,未公开详细数据,市场对汇率影响和各业务部门的业绩解读可能存在分歧。”她还分析指出,9日的休市以及短期供需问题可能会影响市场。也有分析认为,市场将会逐渐消化这一业绩。信永证券研究员金学均表示:“市场对特定信息的反应像‘荧光灯’一样迅速,而对某些信息则需要时间来反应。这次市场消化业绩可能会稍微花费一些时间,但由于业绩本身积极,市场不会长时间不反应。”明年的盈利预测和股东价值提升措施将主导未来三星电子的股价。一位研究员表示:“与其说是当前的内存需求变化,不如说是内存三家公司的扩产在2027至2028年后是否仍能保持紧张的供需和高利润,这是市场的关注点。”他强调,需更加关注明年的盈利预测变化。金研究员指出:“本月底三星电子的电话会议非常重要,需关注明年的盈利展望和今年剩余的股东回报的相关信息。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-09 02:36:00 -
SK证券:LG显示器第三季度业绩预期低于市场预期,目标价下调至12500韩元
SK证券在8日发布报告,预计LG显示器2023年第三季度业绩将低于市场预期。然而,随着2027年设备投资(CAPEX)的恢复,中长期增长动力可能会显现,因此维持“买入”评级,并将目标股价下调至12500韩元。 SK证券研究员朴亨宇预计,LG显示器第三季度的销售额为6.9285万亿韩元,营业利润为2336亿韩元。销售额与去年同期相近,但营业利润预计将下降46%,低于市场共识。 目标股价的下调是基于业绩预测的调整。SK证券对2027至2028年预计的每股收益(EPS)平均值应用IT硬件行业的常规市盈率(PER)10倍,得出目标股价为12500韩元。目前股价为8250韩元,潜在上涨空间为51.5%。 业绩不佳的原因主要有三方面:汇率、价格下调压力和需求疲软。特别是,韩元对美元汇率的下跌影响最大。LG显示器表示,韩元对美元汇率每变动10韩元,月营业利润约波动50亿至80亿韩元。 由于内存等部件价格上涨,小型面板客户对价格下调的要求也在增加。平板电脑和PC市场中,部件成本压力转嫁至最终消费价格,导致需求减缓。 第四季度的业绩预期也被下调。朴研究员保守估计LG显示器第四季度的营业利润为2018亿韩元,原因在于全球设备需求和北美客户的智能手机部件订单仍存在不确定性。 不过,SK证券认为,投资者应关注2027年后的投资方向,而非短期业绩。LG显示器今年将目标定为盈利能力正常化,尽量减少设备投资,并管理折旧费用,同时专注于通过自愿离职等措施提高成本效率。 预计从明年开始,增长战略将重新成为重点。包括小型、中型和大型面板在内的新应用和价格竞争力的提升,以及生产能力的扩展等投资计划正在审议中。 朴研究员表示:“明年上半年即使在淡季也能保持盈利的趋势至关重要。”他指出:“如果业绩持续改善,估值压力将大幅降低,市场认知也可能发生变化。”他还补充道:“中长期股价故事的关键在于2027年恢复的扩张,新的投资能否真正带来盈利能力的改善是估值重新评级的条件。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 17:32:00 -
三星电子第三季度营业利润达107.4万亿韩元 创历史新高
三星电子在今年第三季度实现了超过107万亿韩元的营业利润,成为韩国企业首次在单季度营业利润突破100万亿韩元。三星电子于8日发布的合并基础第三季度初步业绩显示,销售额为195万亿韩元,营业利润为107万4000亿韩元。与上季度相比,销售额增长了13.7%,营业利润增长了20.01%。与去年同期相比,分别激增了126.59%和782.50%。自去年第四季度以来,连续四个季度创下单季度最大销售额和营业利润的纪录。营业利润也超出了市场预期。根据联合信息社最近一个月内对证券公司预测的汇总,第三季度的销售额和营业利润共识(市场平均预期)分别为200万2577亿韩元和105万4137亿韩元。尽管实际销售额低于预期,但营业利润超出约2万亿韩元。特别是仅第三季度的营业利润就已超过去年全年营业利润43万6000亿韩元的两倍。今年1至3季度累计营业利润也达到了254万亿韩元,预计全年营业利润将轻松超过300万亿韩元。分析认为,推动业绩增长的主要因素是半导体(DS)部门。由于人工智能(AI)服务器用高带宽内存(HBM)等高附加值内存需求增加,内存价格持续上涨,盈利能力大幅改善。市场调研机构DRAMeXchange调查显示,9月份PC用DRAM的平均价格为26美元,比上月上涨1美元,创下历史新高。用于存储卡和USB的NAND平均价格为30.6美元,比上月上涨0.1美元,连续21个月上涨。HBM也预计将对业绩改善产生重大贡献。HBM由于长期合同的价格上涨未能及时反映,但预计从明年开始HBM价格将大幅上涨。证券界预计,DS部门第三季度的营业利润率将达到75%左右,尤其是内存业务的营业利润率预计将超过80%。尽管在第二季度首次出现亏损的成品(DX)部门表现不佳,但内存业务的高盈利能力被认为提升了整体业绩。三星电子当天并未公布各业务部门的业绩,包含各部门销售额和营业利润的最终业绩将于本月底发布。此次初步业绩是根据韩国国际财务报告准则(IFRS)进行的估算,旨在为投资者提供便利,结算结束前提供。三星电子将在业绩发布电话会议前,提前接收股东对经营状况等问题的提问,并对主要事项进行回答。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 17:08:20 -
三星电子第三季度营业利润创历史新高,达107.4万亿韩元
三星电子在2026年第三季度实现了107.4万亿韩元的营业利润,创下历史最高季度业绩。 根据行业消息,三星电子于10月8日公布的初步业绩显示,2026年第三季度的销售额为195万亿韩元,营业利润为107.4万亿韩元。 尽管销售额比市场预期低约5万亿韩元,但营业利润超出预期约5000亿韩元。 三星电子此前的最高季度业绩是在第二季度,销售额为171.4995万亿韩元,营业利润为89.4924万亿韩元,而在短短一个季度内,营业利润增长了20%(增加了18万亿韩元)。 三星电子今年前九个月的累计销售额为500.370万亿韩元,累计营业利润为254.130万亿韩元。 业界分析认为,三星电子的半导体(DS)部门受益于内存市场的繁荣和价格上涨,取得了创纪录的业务成果,这反映在第三季度的业绩中。 然而,由于芯片通胀导致的原材料价格上涨,家电和移动(DX)部门的业务表现不佳,这被认为是影响市场超预期业绩的障碍。
2026-10-08 17:04:00 -
三星电子第三季度营业利润首次突破100万亿韩元,奖金成本成盈利变数
三星电子预计在第三季度将首次实现超过100万亿韩元的营业利润。受益于半导体行业的繁荣,预计将创下历史最高业绩,但由于奖金成本的增加,营业利润率预计将略低于上季度。根据行业消息,三星电子半导体(DS)部门于7日向员工公布了特别经营奖金的具体标准。该特别奖金是在5月的劳资薪资谈判中新设的,资金来源为DS部门营业利润的10.5%,且没有上限。随着半导体利润的增加,奖金资金也随之增加。整体资金的40%将优先分配给DS部门的全体员工,其余60%将根据各业务部门的业绩进行差异化发放。个人的奖金金额将根据基础金额乘以各业务部门的特别奖金发放比例进行计算。奖金成本预计将直接影响第三季度的业绩。三星电子估计仅在今年上半年就已反映了约20万亿韩元的奖金准备金。尽管第三季度半导体业绩大幅改善,但由于额外的准备金反映,预计将影响利润增长幅度和盈利能力。三星电子将于8日公布第三季度的初步业绩。证券界预计第三季度的销售额将在200万亿韩元左右,营业利润将首次超过100万亿韩元。分析认为,人工智能(AI)服务器用高带宽内存(HBM)等内存需求的扩大和价格上涨推动了业绩的改善。尽管预计将创下历史最高利润,但营业利润率预计将略低于上季度。分析认为,业绩扩大带来的奖金成本增加以及汇率影响等因素限制了盈利能力的改善幅度。IBK投资证券预计三星电子第三季度的营业利润将首次超过100万亿韩元,但营业利润率预计将较上季度下降0.1个百分点,降至52.1%。分析指出,汇率影响以及第二季度未执行的部分奖金将在第三季度反映。花旗集团也因反映奖金成本等因素,将三星电子第三季度的营业利润预期从原来的115万亿5000亿韩元下调至104万亿1000亿韩元。约5万亿韩元的不利汇率影响和额外奖金约5万亿韩元被视为下调预期的背景。特别是此次新设的DS特别奖金直接与半导体业务的利润和员工奖励挂钩,预计将持续作为未来业绩的成本变数。由于营业利润的10.5%作为资金来源且没有上限,随着半导体市场的改善,员工的奖励规模也将扩大。根据当天公布的细则,特别奖金将在明年3月的定期股东大会通过后,于3月底至4月初发放。扣除税费和保险费后的金额将全部以自家股票形式发放,其中三分之一可立即出售,其余部分将在1年和2年内限制出售。各业务部门的特别奖金发放比例将在明年2月公布。发放金额将作为2027年的收入申报,并适用最高45%的所得税率进行预扣,包含地方所得税的税率为49.5%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 02:16:00 -
三星电子第三季度营业利润预计突破100万亿韩元,登顶全球第二
三星电子预计在2026年第三季度首次实现单季度营业利润超过100万亿韩元。这不仅是韩国企业历史上的首次,也是全球范围内的重大纪录。根据27日行业和证券界的消息,三星电子将在下月初公布的第三季度合并营业利润共识(市场平均预期)约为106万亿至110万亿韩元。如果这一业绩得以实现,第三季度一个多月内的利润将接近去年全年总营业利润(43万6000亿韩元)的2.5倍。加上今年上半年累计营业利润(146万亿韩元),第三季度的累计营业利润将突破250万亿韩元。这一业绩在全球大型科技公司中也显示出压倒性的盈利能力。三星电子的第三季度营业利润将迅速超越全球科技企业中曾创下最高季度营业利润的美国英伟达(约87万6600亿韩元)、字母表(约60万亿韩元)和苹果(约51万4400亿韩元),稳居全球营业利润第二位。第一位是由于原油价格飙升,预计营业利润在120万亿至150万亿韩元之间的沙特阿拉伯国有石油公司阿美。业绩新纪录的坚实支撑无疑是其核心业务——内存。由于人工智能(AI)数据中心投资的激增,高带宽内存(HBM)和服务器用DRAM等高附加值AI内存的供应大幅增加。此外,通用内存的销售单价上涨,进一步提升了整体盈利能力。凭借强大的生产能力,三星电子吸收了全球内存需求,推动了前所未有的业绩增长。史上最大规模的股东回报政策也将正式推进。三星电子在上月21日的董事会上表示,今年股东回报的剩余资金将达到约90万亿至110万亿韩元,正式预告了史上最大规模的回报政策。这一规模接近2020年(20万3000亿韩元)时的五倍,前所未有。三星电子将在第三季度业绩发布时,确定并公布具体的执行方案。业界预计,仅在第三季度就将实施约30万亿韩元的现金分红和特别分红,包括常规分红。基于爆炸性增长的现金流动性,三星电子同时可能会动用大规模的自购股票和注销股票的方案。自购股票和注销将减少流通股数量,提高每股收益(EPS),预计将成为推动股价上涨的重要动力。考虑到上半年三星电子的现金资产已超过100万亿韩元,以及第三季度自由现金流(FCF)的急剧增长,预计到年底将顺利实施数万亿韩元的自购股票和分红扩展。
2026-09-28 14:04:00 -
第四季度制造业BSI较上季度上升6点,半导体达到历史最高139
随着半导体等主力行业的经济预期回暖,制造业的体感经济连续两个季度改善。然而,调查显示,十家制造企业中有六家预计今年的营业利润将未达初始目标,成本压力依然存在。 韩国商工会议所于27日发布的《2026年第四季度制造业企业经济景气指数(BSI)》调查显示,2413家全国制造企业的BSI为86,较上季度的80上升了6点。 BSI超过100表示下个季度对经济的看法较上个季度乐观,低于100则相反。尽管整体指数仍低于基准线,但连续两个季度的上升显示出制造业体感经济逐渐恢复的趋势。 出口企业和内需企业的经济预期也同步改善。受半导体、化妆品等主力产品出口良好的推动,出口企业BSI较上季度上升5点,达到91。内需企业则因汇率稳定带来的进口原材料价格压力缓解,BSI上升7点,达到85。出口与内需企业BSI同时上升是自2025年第三季度以来的首次。 从行业来看,半导体的上升势头尤为明显。半导体BSI从上季度的113跃升至139,创下自相关统计开始以来的最高纪录。半导体BSI在今年第一季度为120,第二季度为118,第三季度为113,连续四个季度超过基准值100。 经济改善预期的行业也大幅增加。上季度只有半导体一项BSI超过100,而在第四季度,半导体、化妆品(120)、医疗与精密(108)、造船(103)、制药与生物(102)等五个行业均超过了这一水平。 化妆品和医疗与精密行业分别较上季度上升20点和28点。造船行业因高附加值船型订单增加,制药与生物行业因生物相似药产品出口扩大,提升了经济预期。 相反,电子与通信行业BSI较上季度下降13点,停留在80。原材料价格和物流费用的上升对成本造成了压力。非金属矿物行业因汇率稳定和进入秋季旺季的影响,BSI较上季度上升27点,达到88。 尽管经济信心有所改善,但企业的盈利前景依然黯淡。调查显示,60.4%的企业预计今年的营业利润将低于年初目标。其中,43.5%认为将低于目标10%以内,16.9%则预计将大幅低于目标。 认为营业利润能达到目标的企业占31.7%,预计超出目标的企业仅占7.9%。 企业认为实现营业利润目标的最大障碍是“原材料、能源等生产成本上升”,占43.2%。其次是销售与订单环境恶化(24.9%)、人工成本增加及人力资源短缺(11.7%)、汇率波动(6.8%)、贸易环境恶化(4.1%)。 韩国商工会议所经济政策团队负责人强民宰表示:“部分主力行业的良好表现以及出口与内需企业信心的改善,使得制造业经济预期指数连续两个季度上升,但十家企业中有六家预计营业利润未达目标。”他指出,“需要政策支持以改善企业经营环境,确保原材料供应稳定和减轻能源成本压力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-27 21:04:10









