
主页搜索
搜索
选择时间
搜索范围
全部的
‘裕进投资证券’新闻 6个
-
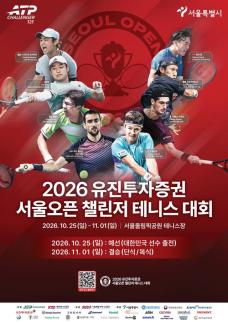 裕进投资证券举办2026年首尔公开网球赛免费观赛券活动
裕进投资证券于10月13日宣布,为庆祝将于本月25日开幕的“2026年裕进投资证券首尔公开挑战赛”(以下简称2026年裕进投资证券首尔公开赛)的成功举办,特举办“免费观赛券赠送活动”,以回馈网球迷。 此次活动旨在庆祝裕进投资证券连续两年作为赛事标题赞助商的参与,并为更多网球迷提供现场观赛的机会。 希望亲临现场观看比赛的网球迷可通过裕进投资证券品牌社区“裕进直播”申请,申请截止日期为21日。抽选出的幸运者将获得两张边线席观赛券。 “2026年裕进投资证券首尔公开赛”将于10月25日至11月1日在首尔奥林匹克公园网球场举行,冠军将获得125个ATP积分(挑战赛125),总奖金为22.5万美元,是韩国男子网球赛事中规模最大的。 今年的比赛将吸引包括韩国网球明星郑现和权顺宇在内的众多顶级选手参赛,还有2026年爱知-名古屋亚运会单打金牌得主香港网球明星科尔曼·黄、去年首尔公开赛冠军岛村翔、2023年冠军布温查奥克特等亚洲顶尖选手。 特别值得一提的是,曾获得一次大满贯冠军和两次亚军的克罗地亚网球英雄马林·西里奇也表示将参加此次挑战赛,引发关注。 青少年赛事“2026年裕进投资证券下一代邀请赛”的冠军赵敏赫和亚军金泰宇也将以外卡身份参赛。 裕进投资证券相关人士表示:“去年仅周末就有超过12000人到场,体现了公众对网球的热情。今年我们准备了观赛券赠送活动,希望更多人能在现场欣赏高水平的比赛。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 22:36:00 -
 裕进投资证券:因韩电KPS劳务费用增加,第二季度业绩大幅下滑,目标价下调
裕进投资证券于11日表示,韩电KPS第二季度营业利润大幅低于市场预期,因此将目标股价下调18%至5万5000韩元,但维持“买入(BUY)”的投资评级。韩电KPS第二季度的营业收入为4379亿韩元,同比下降4%,营业利润为436亿韩元,下降34%。由于费用增加至2176亿韩元,增长了9%,导致盈利能力下降。这是因为在计划预防维修过程中,安全管理等确认程序增多,短期劳务人员的招聘和外包费用增加所致。相比之下,材料费用因去年同期的寿命延长工程所带来的材料费用负担消失,下降了22%。预计从第三季度开始业绩将恢复正常。裕进投资证券预测韩电KPS第三季度的营业收入和营业利润分别为4120亿韩元和516亿韩元。随着长期计划预防维修的多数项目进入收尾阶段,核电业务的收入确认将恢复正常,外部业务如光阳生物质O&M项目的收入贡献也值得期待。裕进投资证券研究员黄成贤分析指出:“外部和海外业务的变动工程收入下降,以及计划预防维修过程中短期劳务人员的招聘和外包费用增加的影响很大。”他进一步表示:“由于年度计划预防维修机组数量的增加,下半年业绩恢复的预期仍然有效,同时也需要关注核电寿命延长、海外核电维修和对美国投资所带来的核电订单。”他还指出:“虽然由于年度业绩调整目标股价下调,但考虑到股息吸引力,股价仍处于低点水平。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-11 17:16:00 -
 裕进投资证券:现代建设尽管获得了显著的订单,但核电项目进展缓慢,目标价下调
裕进投资证券于3日表示,尽管现代建设已建立了稳定的订单基础,但由于美国核电项目的商业化进展低于预期,已将目标股价从原来的17万8000韩元下调至15万4000韩元。不过,投资评级仍维持在“买入”。 裕进投资证券研究员柳泰焕分析称:“现代建设2023年第二季度的营业收入为6兆8423亿韩元,营业利润为2618亿韩元,营业收入符合预期,而营业利润则超出市场预期。”虽然由于去年的基数效应,除了土木工程部门外,大部分业务的收入有所下降,但现代工程部门的盈利能力改善在一定程度上抵消了这一影响。 特别是,现代建设在第二季度的订单余额达到了104兆韩元,相当于去年营业收入的约3.3年工作量。基于城市整治项目品牌“THE H”的竞争力、集团关联公司的业务扩展以及大型综合开发项目,现代建设建立了稳定的增长基础。此外,海上风电和液化天然气(LNG)等新业务的扩展潜力也被提及。 对核电业务扩展的期待依然有效。现代建设不仅在与韦斯汀豪斯的AP1000、AP300和霍尔特克的SMR300合作,还在与特拉电力、托莱森、泛科等下一代小型模块核电(SMR)企业扩大合作。然而,预计包括美国佩利塞德SMR项目在内的主要项目将在确保电力需求方和签署电力购买协议(PPA)后,才能进行最终投资决定(FID)和正式合同签署。 裕进投资证券预计,现代建设2023年第三季度的营业收入将达到6兆6805亿韩元,营业利润为2299亿韩元。预计与沙欣项目相关的额外成本负担将持续,但建筑、住宅和土木工程部门的盈利能力将有所改善。 柳研究员表示:“考虑到成本率的波动加大以及大型核电和SMR项目的进度延迟,我们调整了目标股价,但如果佩利塞德SMR和费米马塔多尔项目的商业可见性提高,可能会出现显著的股价重新评估。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-03 17:08:00 -
 裕进投资证券:三星物产业绩超预期,目标价上调至42万元
裕进投资证券于30日表示,三星物产在建筑、贸易和时尚等多个领域的业绩均有所改善,超出了市场预期,因此将目标股价从38万元上调至42万元,同时维持“买入”评级。 裕进投资证券的研究员韩炳华在当天的报告中指出:“尽管由于半导体高峰论导致股价短期内大幅下跌,但集团公司的半导体工厂扩建才刚刚开始。如果人工智能(AI)泡沫论只是调整速度,而非现实化,三星物产的投资吸引力依然很高。” 韩研究员表示:“三星物产第二季度的营业收入和营业利润分别为12万亿韩元和1万亿韩元,远超市场预期。”他分析称:“建筑部门的高科技收入比例提高,使得营业利润同比增长72%;而由于原材料价格波动带来的交易收益,贸易部门的营业利润同比增长178%,这是业绩良好的主要原因。” 他进一步指出:“由于国内经济的改善,时尚部门的营业利润同比增长64%。”并表示:“建筑部门的核心收入受半导体厂等关联公司的业绩影响,目前平泽P4的封顶工程正在进行中,P5厂1的框架、封顶以及P2厂的工程、器兴研发中心的建设将陆续展开。” 他还提到:“美国的泰勒厂2的开工也将很快开始,龙仁和湖南厂在2至3年内开始建设的可能性很高。”他预测:“今年三星物产的关联公司高科技订单指导目标为6.8万亿韩元,而上半年已完成6.4万亿韩元的业绩。如果按照当前趋势,预计将超过2023年创下的12万亿韩元的历史最高高科技订单。” 此外,他还表示:“在美国和澳大利亚进行的太阳能+电池储能系统(BESS)项目将扩展到国内西南地区。”并预测:“如果我国政府的对美项目确定为天然气发电厂,参与的可能性也很高。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-30 17:32:00 -
 裕进投资证券:LG Innotek FC-BGA增长加速,目标股价下调14.5%
裕进投资证券在28日表示,LG Innotek由于光学解决方案和半导体基板业务的增长,预计业绩将持续改善。然而,考虑到同行业公司的市盈率等估值下降,目标股价从原来的105万3000韩元下调至90万韩元,降幅为14.5%。投资评级维持在“买入”。 裕进投资证券的研究员李周亨表示:“光学解决方案部门的高盈利能力和以翻转芯片球栅阵列(FC-BGA)及FC-CSP为主的封装解决方案部门的快速增长,使得2027年年净利润的预估从原来的9411亿韩元上调至1兆639亿韩元,增幅为13.1%。”他同时指出:“但由于Nanya PCB、宇瞻科技、金士顿等同行公司的估值下降,因此目标股价进行了下调。” LG Innotek第二季度的业绩为销售额5兆5527亿韩元,营业利润2458亿韩元,分别较去年同期增长40.5%和2057%,大幅超出市场预期。 良好的业绩主要得益于北美主要客户的智能手机需求在季节性淡季中依然坚挺,以及产品组合的改善。此外,半导体基板FC-BGA的供应扩大和高附加值基板需求的增加也推动了封装解决方案部门的业绩提升。 预计第三季度的增长势头将继续。销售额预计为6兆3019亿韩元,营业利润为3007亿韩元,分别较去年同期增长17.4%和47.6%。预计北美主要客户的新产品发布效应,以及旗舰型号采用可变光圈和产品组合改善,将推动摄像头模块的平均销售价格(ASP)上升。 封装解决方案业务被视为中长期的增长动力。LG Innotek越南公司在6月宣布了以FC-BGA为中心的设备投资,预计未来2至3年将进行超过2兆韩元的追加设备投资。投资资金预计将利用北美信息技术(IT)公司的预付款。 该研究员表示:“我们了解到,北美总部的三家以上IT公司正在要求通过预付款来确保供应量。”他补充道:“针对新客户的PC中央处理器(CPU)用FC-BGA的质量测试也比预期更快完成,项目进度提前。” 他进一步指出:“目前以PC为中心的FC-BGA业务预计将在明年第三季度进入服务器市场。”并预计到2027年FC-BGA的销售额将比今年增长三倍以上,2028年封装解决方案部门的营业利润将比2026年增长168%。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-28 17:04:00 -
 金融投资协会公布2026年下半年债券及企业票据收益率报告公司
金融投资协会于6月26日宣布,已选定2026年下半年债券及企业票据(CP)最终报价收益率报告的证券公司。 最终报价收益率是协会每日发布的债券及CP市场的基准利率和参考利率。协会每六个月根据债券及CP交易业绩等因素,选定价格发现能力优秀的证券公司作为报告公司。 下半年债券最终报价收益率报告公司新增了领先投资证券和兴国证券。 因此,从下个月1日起,债券报告公司将由KB证券、NH投资证券、领先投资证券、梅里茨证券、兴国证券、富国证券、新韩投资证券、凯普证券、韩国投资证券、汉阳证券等10家公司组成。 原有的报告公司未来资产证券和SK证券被排除在外。 债券最终报价收益率是基于国债3年期等市场使用频率较高的16种债券进行计算的。10家报告公司提交的收益率中,去除上下各2个极端值后,公布平均值。 CP最终报价收益率报告公司也进行了部分调整。 原有的现代汽车证券被排除,裕安达证券新入选。因此,下半年CP报告公司将由NH投资证券、富国证券、BNK投资证券、裕进投资证券、汉阳证券、裕安达证券、新韩银行、 하나은행等8家公司组成。 CP最终报价收益率是基于A1等级91天期的收益率进行计算的,报告的包括6家从事CP中介业务的证券公司和2家兼营综合金融业务的银行。提交的收益率中,去除上下各1个极端值后,公布平均值。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-27 00:28:00
-
裕进投资证券举办2026年首尔公开网球赛免费观赛券活动
裕进投资证券于10月13日宣布,为庆祝将于本月25日开幕的“2026年裕进投资证券首尔公开挑战赛”(以下简称2026年裕进投资证券首尔公开赛)的成功举办,特举办“免费观赛券赠送活动”,以回馈网球迷。 此次活动旨在庆祝裕进投资证券连续两年作为赛事标题赞助商的参与,并为更多网球迷提供现场观赛的机会。 希望亲临现场观看比赛的网球迷可通过裕进投资证券品牌社区“裕进直播”申请,申请截止日期为21日。抽选出的幸运者将获得两张边线席观赛券。 “2026年裕进投资证券首尔公开赛”将于10月25日至11月1日在首尔奥林匹克公园网球场举行,冠军将获得125个ATP积分(挑战赛125),总奖金为22.5万美元,是韩国男子网球赛事中规模最大的。 今年的比赛将吸引包括韩国网球明星郑现和权顺宇在内的众多顶级选手参赛,还有2026年爱知-名古屋亚运会单打金牌得主香港网球明星科尔曼·黄、去年首尔公开赛冠军岛村翔、2023年冠军布温查奥克特等亚洲顶尖选手。 特别值得一提的是,曾获得一次大满贯冠军和两次亚军的克罗地亚网球英雄马林·西里奇也表示将参加此次挑战赛,引发关注。 青少年赛事“2026年裕进投资证券下一代邀请赛”的冠军赵敏赫和亚军金泰宇也将以外卡身份参赛。 裕进投资证券相关人士表示:“去年仅周末就有超过12000人到场,体现了公众对网球的热情。今年我们准备了观赛券赠送活动,希望更多人能在现场欣赏高水平的比赛。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 22:36:00 -
裕进投资证券:因韩电KPS劳务费用增加,第二季度业绩大幅下滑,目标价下调
裕进投资证券于11日表示,韩电KPS第二季度营业利润大幅低于市场预期,因此将目标股价下调18%至5万5000韩元,但维持“买入(BUY)”的投资评级。韩电KPS第二季度的营业收入为4379亿韩元,同比下降4%,营业利润为436亿韩元,下降34%。由于费用增加至2176亿韩元,增长了9%,导致盈利能力下降。这是因为在计划预防维修过程中,安全管理等确认程序增多,短期劳务人员的招聘和外包费用增加所致。相比之下,材料费用因去年同期的寿命延长工程所带来的材料费用负担消失,下降了22%。预计从第三季度开始业绩将恢复正常。裕进投资证券预测韩电KPS第三季度的营业收入和营业利润分别为4120亿韩元和516亿韩元。随着长期计划预防维修的多数项目进入收尾阶段,核电业务的收入确认将恢复正常,外部业务如光阳生物质O&M项目的收入贡献也值得期待。裕进投资证券研究员黄成贤分析指出:“外部和海外业务的变动工程收入下降,以及计划预防维修过程中短期劳务人员的招聘和外包费用增加的影响很大。”他进一步表示:“由于年度计划预防维修机组数量的增加,下半年业绩恢复的预期仍然有效,同时也需要关注核电寿命延长、海外核电维修和对美国投资所带来的核电订单。”他还指出:“虽然由于年度业绩调整目标股价下调,但考虑到股息吸引力,股价仍处于低点水平。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-11 17:16:00 -
裕进投资证券:现代建设尽管获得了显著的订单,但核电项目进展缓慢,目标价下调
裕进投资证券于3日表示,尽管现代建设已建立了稳定的订单基础,但由于美国核电项目的商业化进展低于预期,已将目标股价从原来的17万8000韩元下调至15万4000韩元。不过,投资评级仍维持在“买入”。 裕进投资证券研究员柳泰焕分析称:“现代建设2023年第二季度的营业收入为6兆8423亿韩元,营业利润为2618亿韩元,营业收入符合预期,而营业利润则超出市场预期。”虽然由于去年的基数效应,除了土木工程部门外,大部分业务的收入有所下降,但现代工程部门的盈利能力改善在一定程度上抵消了这一影响。 特别是,现代建设在第二季度的订单余额达到了104兆韩元,相当于去年营业收入的约3.3年工作量。基于城市整治项目品牌“THE H”的竞争力、集团关联公司的业务扩展以及大型综合开发项目,现代建设建立了稳定的增长基础。此外,海上风电和液化天然气(LNG)等新业务的扩展潜力也被提及。 对核电业务扩展的期待依然有效。现代建设不仅在与韦斯汀豪斯的AP1000、AP300和霍尔特克的SMR300合作,还在与特拉电力、托莱森、泛科等下一代小型模块核电(SMR)企业扩大合作。然而,预计包括美国佩利塞德SMR项目在内的主要项目将在确保电力需求方和签署电力购买协议(PPA)后,才能进行最终投资决定(FID)和正式合同签署。 裕进投资证券预计,现代建设2023年第三季度的营业收入将达到6兆6805亿韩元,营业利润为2299亿韩元。预计与沙欣项目相关的额外成本负担将持续,但建筑、住宅和土木工程部门的盈利能力将有所改善。 柳研究员表示:“考虑到成本率的波动加大以及大型核电和SMR项目的进度延迟,我们调整了目标股价,但如果佩利塞德SMR和费米马塔多尔项目的商业可见性提高,可能会出现显著的股价重新评估。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-03 17:08:00 -
裕进投资证券:三星物产业绩超预期,目标价上调至42万元
裕进投资证券于30日表示,三星物产在建筑、贸易和时尚等多个领域的业绩均有所改善,超出了市场预期,因此将目标股价从38万元上调至42万元,同时维持“买入”评级。 裕进投资证券的研究员韩炳华在当天的报告中指出:“尽管由于半导体高峰论导致股价短期内大幅下跌,但集团公司的半导体工厂扩建才刚刚开始。如果人工智能(AI)泡沫论只是调整速度,而非现实化,三星物产的投资吸引力依然很高。” 韩研究员表示:“三星物产第二季度的营业收入和营业利润分别为12万亿韩元和1万亿韩元,远超市场预期。”他分析称:“建筑部门的高科技收入比例提高,使得营业利润同比增长72%;而由于原材料价格波动带来的交易收益,贸易部门的营业利润同比增长178%,这是业绩良好的主要原因。” 他进一步指出:“由于国内经济的改善,时尚部门的营业利润同比增长64%。”并表示:“建筑部门的核心收入受半导体厂等关联公司的业绩影响,目前平泽P4的封顶工程正在进行中,P5厂1的框架、封顶以及P2厂的工程、器兴研发中心的建设将陆续展开。” 他还提到:“美国的泰勒厂2的开工也将很快开始,龙仁和湖南厂在2至3年内开始建设的可能性很高。”他预测:“今年三星物产的关联公司高科技订单指导目标为6.8万亿韩元,而上半年已完成6.4万亿韩元的业绩。如果按照当前趋势,预计将超过2023年创下的12万亿韩元的历史最高高科技订单。” 此外,他还表示:“在美国和澳大利亚进行的太阳能+电池储能系统(BESS)项目将扩展到国内西南地区。”并预测:“如果我国政府的对美项目确定为天然气发电厂,参与的可能性也很高。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-30 17:32:00 -
裕进投资证券:LG Innotek FC-BGA增长加速,目标股价下调14.5%
裕进投资证券在28日表示,LG Innotek由于光学解决方案和半导体基板业务的增长,预计业绩将持续改善。然而,考虑到同行业公司的市盈率等估值下降,目标股价从原来的105万3000韩元下调至90万韩元,降幅为14.5%。投资评级维持在“买入”。 裕进投资证券的研究员李周亨表示:“光学解决方案部门的高盈利能力和以翻转芯片球栅阵列(FC-BGA)及FC-CSP为主的封装解决方案部门的快速增长,使得2027年年净利润的预估从原来的9411亿韩元上调至1兆639亿韩元,增幅为13.1%。”他同时指出:“但由于Nanya PCB、宇瞻科技、金士顿等同行公司的估值下降,因此目标股价进行了下调。” LG Innotek第二季度的业绩为销售额5兆5527亿韩元,营业利润2458亿韩元,分别较去年同期增长40.5%和2057%,大幅超出市场预期。 良好的业绩主要得益于北美主要客户的智能手机需求在季节性淡季中依然坚挺,以及产品组合的改善。此外,半导体基板FC-BGA的供应扩大和高附加值基板需求的增加也推动了封装解决方案部门的业绩提升。 预计第三季度的增长势头将继续。销售额预计为6兆3019亿韩元,营业利润为3007亿韩元,分别较去年同期增长17.4%和47.6%。预计北美主要客户的新产品发布效应,以及旗舰型号采用可变光圈和产品组合改善,将推动摄像头模块的平均销售价格(ASP)上升。 封装解决方案业务被视为中长期的增长动力。LG Innotek越南公司在6月宣布了以FC-BGA为中心的设备投资,预计未来2至3年将进行超过2兆韩元的追加设备投资。投资资金预计将利用北美信息技术(IT)公司的预付款。 该研究员表示:“我们了解到,北美总部的三家以上IT公司正在要求通过预付款来确保供应量。”他补充道:“针对新客户的PC中央处理器(CPU)用FC-BGA的质量测试也比预期更快完成,项目进度提前。” 他进一步指出:“目前以PC为中心的FC-BGA业务预计将在明年第三季度进入服务器市场。”并预计到2027年FC-BGA的销售额将比今年增长三倍以上,2028年封装解决方案部门的营业利润将比2026年增长168%。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-28 17:04:00 -
金融投资协会公布2026年下半年债券及企业票据收益率报告公司
金融投资协会于6月26日宣布,已选定2026年下半年债券及企业票据(CP)最终报价收益率报告的证券公司。 最终报价收益率是协会每日发布的债券及CP市场的基准利率和参考利率。协会每六个月根据债券及CP交易业绩等因素,选定价格发现能力优秀的证券公司作为报告公司。 下半年债券最终报价收益率报告公司新增了领先投资证券和兴国证券。 因此,从下个月1日起,债券报告公司将由KB证券、NH投资证券、领先投资证券、梅里茨证券、兴国证券、富国证券、新韩投资证券、凯普证券、韩国投资证券、汉阳证券等10家公司组成。 原有的报告公司未来资产证券和SK证券被排除在外。 债券最终报价收益率是基于国债3年期等市场使用频率较高的16种债券进行计算的。10家报告公司提交的收益率中,去除上下各2个极端值后,公布平均值。 CP最终报价收益率报告公司也进行了部分调整。 原有的现代汽车证券被排除,裕安达证券新入选。因此,下半年CP报告公司将由NH投资证券、富国证券、BNK投资证券、裕进投资证券、汉阳证券、裕安达证券、新韩银行、 하나은행等8家公司组成。 CP最终报价收益率是基于A1等级91天期的收益率进行计算的,报告的包括6家从事CP中介业务的证券公司和2家兼营综合金融业务的银行。提交的收益率中,去除上下各1个极端值后,公布平均值。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-27 00:28:00









