
主页搜索
搜索
选择时间
搜索范围
全部的
‘证券业’新闻 4个
-
 三星电子股价急跌至25万9000元,投资者该如何应对?
在KOSPI指数跌破7000点的背景下,三星电子股价在盘中一度下跌近9%。一些投资者认为“现在是加仓的机会”,而另一些人则对半导体行业的前景表示谨慎,认为不确定性依然存在。 7月13日,国内股市以半导体行业为中心出现了强烈的卖出潮。KOSPI指数跌破7000点,三星电子的股价较10日下跌近9%,一度跌至25万9000元。包括SK海力士在内的主要半导体股票也出现了普遍下跌,投资者情绪显著低迷。 证券界分析认为,此次下跌的原因主要有三点。 首先是对半导体行业见顶的担忧。近期有预测称,内存半导体行业可能已过最高点,增长势头可能减缓,这导致了大量的获利了结。 其次是业绩预期的压力加大。尽管三星电子的业绩表现良好,但市场的预期水平过高,导致“良好业绩未能转化为股价上涨”。 第三是外资和机构的大规模卖出。外资和机构集中抛售半导体股票,单一股票的杠杆ETF也加大了波动性,进一步扩大了股价的下跌幅度。 此外,关于AI基础设施投资是否能长期持续的疑问,以及内存价格上涨势头可能减缓的担忧,也使得投资者情绪迅速降温。 Toss证券表示:“半导体行业见顶的担忧与业绩预期压力叠加,导致三星电子股价下跌。”并指出:“在良好业绩的情况下,半导体股票未能上涨,内存见顶的说法、AI基础设施过度投资的担忧以及高估值压力都得到了凸显。”同时,Toss证券还分析称:“国内市场上,外资和机构的净卖出以及单一股票的杠杆ETF加剧了波动性,进一步扩大了三星电子的下跌幅度。” 在网上,个人投资者的意见也出现分歧。 一些投资者表示:“最终三星电子会存活下来,这样的日子是加仓的机会”,“在恐惧中买入才能赚钱”,“下跌9%后,长期投资者反而是买入的时机”,对低价买入持积极态度。 然而,也有观点认为:“如果见顶,那么现在可能还不是底部”,“即使业绩良好,在股价下跌的情况下,盲目加仓是危险的”,“需要先确认外资的卖出是否停止。” 市场普遍认为,三星电子不仅在内存半导体领域具有竞争力,还在代工、显示器、智能手机、家电和汽车电子等多个领域拥有多元化的业务组合,因此其长期竞争力并未受到严重损害。然而,短期内,半导体行业的走势和外资的供需变化将是股价反弹的关键变量。 另一方面,三星电子是一家全球电子企业,主要业务包括内存半导体、代工、显示面板、智能手机、家电和汽车零部件等。作为国内股市市值第一的公司,此次股价急跌对KOSPI整体的投资情绪也产生了不小的影响。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-13 22:20:00 -
 三星电子发布创纪录业绩,但股价暴跌5%,原因何在?
三星电子在7日发布的2026年第二季度业绩预告中,尽管创下了历史最高的营业利润,但股价却在盘中暴跌近5%。 三星电子公布的数据显示,第二季度营收达到171万亿韩元,营业利润为89.4万亿韩元。营业利润超出市场预期,并因AI半导体需求的扩大,被认为是超过英伟达等全球科技巨头的历史最高季度营业利润。 然而,市场反应却与预期相悖。尽管有“历史最高业绩”的利好消息,股价并未上涨,反而在业绩发布后迅速下跌超过5%。 证券界普遍认为,此次股价下跌的主要原因是“业绩提前反映导致的获利了结”。 专家分析称,三星电子的业绩改善早在几个月前就已被预期,股价近期也大幅上涨,已经在很大程度上反映了市场的期待。实际上,三星电子股价在今年以来持续上涨,因此在业绩发布后,短期内出现了大量获利了结的抛售。 市场通常将这种现象称为“买传闻,卖消息”(Buy the rumor, sell the news)。即在期待中股价先行上涨,而在实际发布后则出现抛售。 另一个原因是市场预期过高。 此次业绩虽然确实是历史最高水平,但投资者更关注的是未来AI内存半导体的繁荣能持续多久。尤其是下半年HBM(高带宽内存)的供应扩大、AI投资的持续性以及代工业务的亏损改善速度等,都被视为未来股价的关键变量。三星的内存业务持续强劲,但代工和系统LSI部门的盈利能力仍然被认为是负担因素。 对AI投资周期的担忧也对市场产生了一定影响。 近期全球半导体行业因AI投资过热的争论而波动加剧。市场分析指出,AI基础设施投资可能会比预期放缓,以及美国科技巨头可能会调整投资速度,这些因素导致短期内半导体股普遍波动加大。 不过,证券界普遍认为,此次调整尚不能被视为长期趋势的变化。 AI服务器用内存价格上涨和需求扩大仍在持续,而三星电子作为AI半导体受益的核心企业,其地位没有发生重大变化。分析认为,未来公布的确认业绩和业绩发布电话会议中对下半年业务展望的积极程度,将在很大程度上决定股价的下一步走向。 市场普遍将此次调整解读为“业绩不佳导致下跌”,而是认为即使是历史最高业绩也已在股价中反映,投资者对未来增长性应用了更高的标准。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-07 18:36:00 -
 三星电子股价反弹至27万韩元,未来将迎来关键时刻
三星电子的股价在短期内有所回升,市场关注未来股价走向的关键因素为第二季度业绩发布和Galaxy Unpacked活动。 证券业分析认为,近期股价是否能继续上涨将取决于即将公布的业绩和业务前景。 最受关注的日程是第二季度的初步业绩发布。市场普遍认为,内存半导体市场状况、AI相关需求、代工业务的盈利能力以及系统LSI部门的业绩等都是关键变量。如果发布的业绩超出市场预期,投资者情绪将得到改善,可能会成为进一步上涨的动力;反之,如果未能达到预期,则近期的反弹可能会部分回吐。 随后即将举行的Galaxy Unpacked活动同样引起投资者的关注。如果新款智能手机、AI功能和折叠产品的竞争力能够满足市场预期,移动业务的评价可能会得到改善。然而,智能手机新产品的发布往往会在一定程度上提前反映在股价上,因此实际股价反应可能会因产品竞争力、销售前景和市场预期水平而有所不同。 投资者们还关注到,三星电子正在恢复AI半导体的竞争力,扩大高带宽内存(HBM)业务,以及增加代工订单等中长期增长动力。如果相关业务能够取得明显成果,可能会导致企业价值的重新评估。 然而,从短期来看,全球经济放缓的担忧、半导体市场的波动性、汇率以及美国科技股的走势等外部因素也不容忽视。美国半导体政策的变化和全球AI投资的速度也被认为是影响三星电子股价的因素。 证券业认为,目前很难对未来股价做出明确判断,但预计有三种主要情景。 第一种情况是业绩和Unpacked活动均超出市场预期。在这种情况下,投资者情绪将改善,可能会继续上涨。 第二种情况是业绩和新产品评价维持在市场预期水平。股价可能会在一定区间内反复波动,形成箱体震荡。 第三种情况是业绩未能达到预期或未来前景减弱。在近期反弹后,可能会出现获利回吐,导致短期调整。 不过,这些情景都是基于目前已知信息的市场一般预期,实际股价走势将受到企业公告、业绩、全球金融市场环境、投资者情绪等多种因素的影响。因此,投资决策应充分考虑相关风险因素,谨慎做出判断。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-04 23:04:00 -
 金融控股公司转向证券业,KB、农协等加大投资
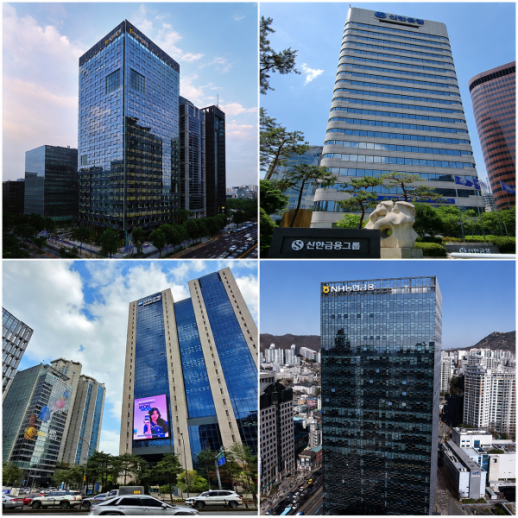
随着银行监管的加强和股市的繁荣,金融控股公司的增长战略正从以银行为中心转向以资本市场为中心。KB、NH和我们金融等公司纷纷向证券子公司注入数千亿至1万亿韩元的资金,将证券业发展为新的增长支柱。 根据金融界的消息,NH农协金融控股于上月29日召开临时董事会,决定对NH投资证券进行约4000亿韩元的第三方配售增资。 此次增资是在去年8月增资6500亿韩元后约10个月进行的,筹集的资金将用于综合投资账户(IMA)业务和企业金融竞争力的提升。NH农协金融相关人士表示:“这是为了扩大生产性金融和确保未来增长业务竞争力的战略性决定。” 不仅NH农协金融,其他金融控股公司也在积极增资证券公司。KB金融控股在今年2月决定对KB证券进行7000亿韩元的增资。这是自2016年现代证券与KB投资证券合并以来,KB金融首次进行大规模增资。我们金融控股在4月也向我们投资证券注入了1万亿韩元,并正在考虑明年的进一步支持。 虽然信韩金融控股没有直接进行增资,但也在加强相关子公司的竞争力。信韩金融会长陈玉东计划于本月10日在位于首尔汝矣岛的TP大厦主持集团管理会议。这是陈会长首次在汝矣岛主持集团管理会议,会议将讨论提升集团资本市场竞争力的方案。 金融控股公司纷纷向证券子公司提供资金,是因为证券公司的竞争力已成为集团业绩的核心。 过去推动业绩增长的银行在政府对家庭贷款的监管下,增长潜力受到限制。尤其是政府强调生产性和包容性金融等公共角色的要求日益增加,使得以盈利为中心的增长战略难以持续。 然而,证券业在最近的股市繁荣中展现出增长潜力。KOSPI指数突破8000点,投资者的存款增加,资金流向股市的“资金移动”现象持续。特别是金融监管机构对综合投资账户(IMA)运营商的选择以及发行票据、企业金融(IB)竞争的加剧,使得金融控股公司更加注重将证券公司培养为未来的增长动力。 根据金融监督院的数据,去年国内10家金融控股公司的整体净利润中,证券公司等金融投资占比为17%,较去年增加了5个百分点,显示出其存在感。而银行(-2.4个百分点)、保险(-2.6个百分点)、信贷专业金融公司(-1.3个百分点)等其他行业的占比均有所下降。 金融界人士表示:“在持续的监管和利率环境下,银行业的增长潜力受到限制,而证券业则因股市繁荣而展现出巨大的增长潜力。未来,金融控股公司将积极寻求以资本市场为中心的增长动力。”
2026-06-09 00:24:00
-
三星电子股价急跌至25万9000元,投资者该如何应对?
在KOSPI指数跌破7000点的背景下,三星电子股价在盘中一度下跌近9%。一些投资者认为“现在是加仓的机会”,而另一些人则对半导体行业的前景表示谨慎,认为不确定性依然存在。 7月13日,国内股市以半导体行业为中心出现了强烈的卖出潮。KOSPI指数跌破7000点,三星电子的股价较10日下跌近9%,一度跌至25万9000元。包括SK海力士在内的主要半导体股票也出现了普遍下跌,投资者情绪显著低迷。 证券界分析认为,此次下跌的原因主要有三点。 首先是对半导体行业见顶的担忧。近期有预测称,内存半导体行业可能已过最高点,增长势头可能减缓,这导致了大量的获利了结。 其次是业绩预期的压力加大。尽管三星电子的业绩表现良好,但市场的预期水平过高,导致“良好业绩未能转化为股价上涨”。 第三是外资和机构的大规模卖出。外资和机构集中抛售半导体股票,单一股票的杠杆ETF也加大了波动性,进一步扩大了股价的下跌幅度。 此外,关于AI基础设施投资是否能长期持续的疑问,以及内存价格上涨势头可能减缓的担忧,也使得投资者情绪迅速降温。 Toss证券表示:“半导体行业见顶的担忧与业绩预期压力叠加,导致三星电子股价下跌。”并指出:“在良好业绩的情况下,半导体股票未能上涨,内存见顶的说法、AI基础设施过度投资的担忧以及高估值压力都得到了凸显。”同时,Toss证券还分析称:“国内市场上,外资和机构的净卖出以及单一股票的杠杆ETF加剧了波动性,进一步扩大了三星电子的下跌幅度。” 在网上,个人投资者的意见也出现分歧。 一些投资者表示:“最终三星电子会存活下来,这样的日子是加仓的机会”,“在恐惧中买入才能赚钱”,“下跌9%后,长期投资者反而是买入的时机”,对低价买入持积极态度。 然而,也有观点认为:“如果见顶,那么现在可能还不是底部”,“即使业绩良好,在股价下跌的情况下,盲目加仓是危险的”,“需要先确认外资的卖出是否停止。” 市场普遍认为,三星电子不仅在内存半导体领域具有竞争力,还在代工、显示器、智能手机、家电和汽车电子等多个领域拥有多元化的业务组合,因此其长期竞争力并未受到严重损害。然而,短期内,半导体行业的走势和外资的供需变化将是股价反弹的关键变量。 另一方面,三星电子是一家全球电子企业,主要业务包括内存半导体、代工、显示面板、智能手机、家电和汽车零部件等。作为国内股市市值第一的公司,此次股价急跌对KOSPI整体的投资情绪也产生了不小的影响。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-13 22:20:00 -
三星电子发布创纪录业绩,但股价暴跌5%,原因何在?
三星电子在7日发布的2026年第二季度业绩预告中,尽管创下了历史最高的营业利润,但股价却在盘中暴跌近5%。 三星电子公布的数据显示,第二季度营收达到171万亿韩元,营业利润为89.4万亿韩元。营业利润超出市场预期,并因AI半导体需求的扩大,被认为是超过英伟达等全球科技巨头的历史最高季度营业利润。 然而,市场反应却与预期相悖。尽管有“历史最高业绩”的利好消息,股价并未上涨,反而在业绩发布后迅速下跌超过5%。 证券界普遍认为,此次股价下跌的主要原因是“业绩提前反映导致的获利了结”。 专家分析称,三星电子的业绩改善早在几个月前就已被预期,股价近期也大幅上涨,已经在很大程度上反映了市场的期待。实际上,三星电子股价在今年以来持续上涨,因此在业绩发布后,短期内出现了大量获利了结的抛售。 市场通常将这种现象称为“买传闻,卖消息”(Buy the rumor, sell the news)。即在期待中股价先行上涨,而在实际发布后则出现抛售。 另一个原因是市场预期过高。 此次业绩虽然确实是历史最高水平,但投资者更关注的是未来AI内存半导体的繁荣能持续多久。尤其是下半年HBM(高带宽内存)的供应扩大、AI投资的持续性以及代工业务的亏损改善速度等,都被视为未来股价的关键变量。三星的内存业务持续强劲,但代工和系统LSI部门的盈利能力仍然被认为是负担因素。 对AI投资周期的担忧也对市场产生了一定影响。 近期全球半导体行业因AI投资过热的争论而波动加剧。市场分析指出,AI基础设施投资可能会比预期放缓,以及美国科技巨头可能会调整投资速度,这些因素导致短期内半导体股普遍波动加大。 不过,证券界普遍认为,此次调整尚不能被视为长期趋势的变化。 AI服务器用内存价格上涨和需求扩大仍在持续,而三星电子作为AI半导体受益的核心企业,其地位没有发生重大变化。分析认为,未来公布的确认业绩和业绩发布电话会议中对下半年业务展望的积极程度,将在很大程度上决定股价的下一步走向。 市场普遍将此次调整解读为“业绩不佳导致下跌”,而是认为即使是历史最高业绩也已在股价中反映,投资者对未来增长性应用了更高的标准。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-07 18:36:00 -
三星电子股价反弹至27万韩元,未来将迎来关键时刻
三星电子的股价在短期内有所回升,市场关注未来股价走向的关键因素为第二季度业绩发布和Galaxy Unpacked活动。 证券业分析认为,近期股价是否能继续上涨将取决于即将公布的业绩和业务前景。 最受关注的日程是第二季度的初步业绩发布。市场普遍认为,内存半导体市场状况、AI相关需求、代工业务的盈利能力以及系统LSI部门的业绩等都是关键变量。如果发布的业绩超出市场预期,投资者情绪将得到改善,可能会成为进一步上涨的动力;反之,如果未能达到预期,则近期的反弹可能会部分回吐。 随后即将举行的Galaxy Unpacked活动同样引起投资者的关注。如果新款智能手机、AI功能和折叠产品的竞争力能够满足市场预期,移动业务的评价可能会得到改善。然而,智能手机新产品的发布往往会在一定程度上提前反映在股价上,因此实际股价反应可能会因产品竞争力、销售前景和市场预期水平而有所不同。 投资者们还关注到,三星电子正在恢复AI半导体的竞争力,扩大高带宽内存(HBM)业务,以及增加代工订单等中长期增长动力。如果相关业务能够取得明显成果,可能会导致企业价值的重新评估。 然而,从短期来看,全球经济放缓的担忧、半导体市场的波动性、汇率以及美国科技股的走势等外部因素也不容忽视。美国半导体政策的变化和全球AI投资的速度也被认为是影响三星电子股价的因素。 证券业认为,目前很难对未来股价做出明确判断,但预计有三种主要情景。 第一种情况是业绩和Unpacked活动均超出市场预期。在这种情况下,投资者情绪将改善,可能会继续上涨。 第二种情况是业绩和新产品评价维持在市场预期水平。股价可能会在一定区间内反复波动,形成箱体震荡。 第三种情况是业绩未能达到预期或未来前景减弱。在近期反弹后,可能会出现获利回吐,导致短期调整。 不过,这些情景都是基于目前已知信息的市场一般预期,实际股价走势将受到企业公告、业绩、全球金融市场环境、投资者情绪等多种因素的影响。因此,投资决策应充分考虑相关风险因素,谨慎做出判断。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-04 23:04:00 -
金融控股公司转向证券业,KB、农协等加大投资
随着银行监管的加强和股市的繁荣,金融控股公司的增长战略正从以银行为中心转向以资本市场为中心。KB、NH和我们金融等公司纷纷向证券子公司注入数千亿至1万亿韩元的资金,将证券业发展为新的增长支柱。 根据金融界的消息,NH农协金融控股于上月29日召开临时董事会,决定对NH投资证券进行约4000亿韩元的第三方配售增资。 此次增资是在去年8月增资6500亿韩元后约10个月进行的,筹集的资金将用于综合投资账户(IMA)业务和企业金融竞争力的提升。NH农协金融相关人士表示:“这是为了扩大生产性金融和确保未来增长业务竞争力的战略性决定。” 不仅NH农协金融,其他金融控股公司也在积极增资证券公司。KB金融控股在今年2月决定对KB证券进行7000亿韩元的增资。这是自2016年现代证券与KB投资证券合并以来,KB金融首次进行大规模增资。我们金融控股在4月也向我们投资证券注入了1万亿韩元,并正在考虑明年的进一步支持。 虽然信韩金融控股没有直接进行增资,但也在加强相关子公司的竞争力。信韩金融会长陈玉东计划于本月10日在位于首尔汝矣岛的TP大厦主持集团管理会议。这是陈会长首次在汝矣岛主持集团管理会议,会议将讨论提升集团资本市场竞争力的方案。 金融控股公司纷纷向证券子公司提供资金,是因为证券公司的竞争力已成为集团业绩的核心。 过去推动业绩增长的银行在政府对家庭贷款的监管下,增长潜力受到限制。尤其是政府强调生产性和包容性金融等公共角色的要求日益增加,使得以盈利为中心的增长战略难以持续。 然而,证券业在最近的股市繁荣中展现出增长潜力。KOSPI指数突破8000点,投资者的存款增加,资金流向股市的“资金移动”现象持续。特别是金融监管机构对综合投资账户(IMA)运营商的选择以及发行票据、企业金融(IB)竞争的加剧,使得金融控股公司更加注重将证券公司培养为未来的增长动力。 根据金融监督院的数据,去年国内10家金融控股公司的整体净利润中,证券公司等金融投资占比为17%,较去年增加了5个百分点,显示出其存在感。而银行(-2.4个百分点)、保险(-2.6个百分点)、信贷专业金融公司(-1.3个百分点)等其他行业的占比均有所下降。 金融界人士表示:“在持续的监管和利率环境下,银行业的增长潜力受到限制,而证券业则因股市繁荣而展现出巨大的增长潜力。未来,金融控股公司将积极寻求以资本市场为中心的增长动力。”
2026-06-09 00:24:00









