
主页搜索
搜索
选择时间
搜索范围
全部的
‘财务结构改善’新闻 6个
-
 弗朗生物在面值合并后交易首日直奔涨停
弗朗生物在面值合并后交易恢复的首日便直奔涨停。 根据韩国交易所的数据,截至当天上午9时41分,弗朗生物的股价较前一交易日上涨765韩元(29.82%),报3330韩元。 弗朗生物于今年5月决定将面值100韩元的股票合并为500韩元,实施5比1的面值合并。因此,从上个月20日至本月9日,股票交易暂停,今日恢复交易。 公司表示,此次面值合并旨在重组财务结构,确保未来的增长动力,从而提升企业价值。弗朗生物方面解释称,这是“为了应对不确定的经营环境,提高财务健康性,确保长期企业持续性而做出的战略决定”。 在生物业务方面,弗朗生物也在积极培育未来的增长点。弗朗生物研究所正在开发的脱发治疗药物管线目前正在进行前临床程序,并已启动核心安全性评估。 其子公司弗朗生物化妆品在化妆品市场上保持与去年同期相当的销售水平,并预计将实现月度营业利润的扭亏为盈。公司正在扩大线下门店的布局,努力多元化销售渠道,摆脱以往以在线销售为主的结构。 弗朗生物相关人士表示:“财务结构改善、生物业务增长、子公司业绩改善三者开始同时运作,因此对中长期企业价值提升充满信心。”并表示:“下半年将专注于可见的业绩改善、研发成果的创造以及积极的投资者关系活动,以提升股东价值。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-10 18:44:10 -
 汉华解决方案以1255亿韩元出售美国风险投资基金
汉华解决方案通过出售美国风险投资基金获得约1255亿韩元。这是为了补充因增资规模缩小而不足的债务偿还资金。 汉华解决方案于16日宣布,以8430万美元出售投资于美国创新企业的风险投资基金,折合韩元约为1255亿。 出售所得将用于补充因增资规模缩小而减少的资金,并改善财务结构。此前,汉华解决方案通过发行可赎回优先股(RCPS)筹集了3000亿韩元。 自2022年以来,汉华解决方案通过子公司对该基金进行了投资,旨在了解美国能源转型、循环经济和碳利用领域的技术动态,并寻找与相关企业的合作机会。 考虑到长期投资的性质,汉华解决方案最初将该基金排除在出售对象之外,但随着增资规模的缩小,额外资金的需求增加,因此决定出售。公司表示,基金处置对中长期业务盈利能力的影响有限。 汉华解决方案还计划推进在增资修正过程中提到的3000亿韩元规模的投资资产流动化。 信用评级机构维持了汉华解决方案的信用评级和评级展望在现有水平。韩国企业评价给予'AA-(负面)',NICE信用评价也给予'AA-(负面)'。 信用评级机构反映了增资和资产出售等财务结构改善方案,以及可再生能源部门业绩恢复的可能性。 韩国企业评价指出,美国卡特斯维尔太阳能工厂的投产将改善生产体系,住宅能源业务的市场地位,以及设计、采购、施工(EPC)长期合同的扩大等将是业绩恢复的因素。 汉华解决方案首席财务官李在彬表示:“增资完成后,我们将推进投资和财务结构改善计划,并利用美国太阳能业务的垂直整合基础,推动可再生能源部门的业绩改善。” 此外,汉华解决方案上个月通过其在美国的EPC(设计、采购、施工)业务法人发行了3000亿韩元规模的可赎回优先股(RCPS),以筹集增资资金。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-16 17:44:00 -
 汉华解决方案提前实施3000亿规模自救方案,确保资金不足问题
汉华解决方案通过缩减增资规模,利用自救方案弥补资金不足,加快财务结构改善。计划通过美国子公司发行可赎回优先股(RCPS)和增加先进制造税收抵免(AMPC)的流动性来确保资金。 汉华解决方案于25日宣布,通过其在美国的EPC(设计、采购、施工)业务部门发行了3000亿规模的可赎回优先股(RCPS)。RCPS的发行资金将用于弥补因增资规模缩减而产生的资金不足,并通过资本扩充改善财务结构。 RCPS是一种附带赎回权和转换权的股票,投资者可以在到期时要求赎回投资金额,并将优先股转换为普通股。这是一种多家公司采用的资本筹集方式,符合条件的情况下可在会计上被归类为资本,预计将有助于自有资本的扩充和财务结构的改善。 RCPS的发行主体,Qcell EPC公司,正在美国本地直接执行太阳能发电站和能源储存系统(ESS)项目的EPC。该公司曾于2024年与微软签订模块供应及EPC合同,并正在与全球大型科技公司探讨进一步的业务合作,以应对可再生能源需求的激增。 在优待本地生产产品的美国市场,预计通过太阳能中心的整体价值链运作将产生业务协同效应。根据《通货膨胀削减法案》(IRA)投资税收抵免(ITC),符合一定条件的发电企业可额外获得相当于投资金额10%的税收抵免优惠。 此外,汉华解决方案最近还追加流动化了2025年和2026年共计2亿2030万美元(约3400亿韩元)的AMPC,其中2025年部分为1亿2030万美元(约1857亿韩元),2026年部分为1亿美元(约1543亿韩元)。因此,2025年获得的3737万美元(约5768亿韩元)的AMPC将全部提前兑现,以确保流动性。 汉华解决方案计划通过持续的AMPC流动化,确保稳定的现金流,并继续努力改善财务结构。 此前,汉华解决方案根据股东和市场的多方意见,为保护股东价值和减轻资金负担,将增资规模从最初的2万4000亿韩元缩减至1万7000亿韩元。 因此,7000亿韩元的资金缺口将通过强有力的自救方案来弥补。以3000亿规模的RCPS发行为起点,计划通过投资资产流动化和美国风险投资基金的出售等方式,额外获得4000亿韩元,以用于改善财务结构。 汉华解决方案首席财务官李在彬表示:“我们将迅速完成7000亿韩元的自救方案,确保可持续增长的基础,并专注于提升未来竞争力。同时,我们将努力使企业价值在市场上得到合理评估,竭尽全力提升股东价值。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-25 21:12:00 -
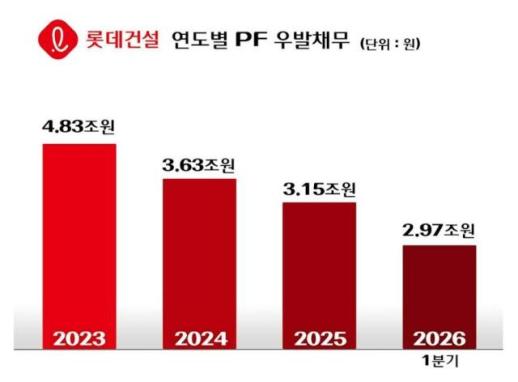 乐天建设第一季度营业利润增长13倍,成本控制与项目融资风险降低
乐天建设在今年初提出财务结构改善和以盈利为中心的经营策略后,取得了显著的业绩反弹,证明了其体质改善的成效。公司通过从招标阶段开始严格把控的选择性招标策略和现场成本管理的加强,取得了显著成果。 根据16日金融监督院电子公示系统的数据,乐天建设在2026年第一季度的合并营业收入为1兆6012亿韩元,营业利润为504亿韩元,净利润为171亿韩元。特别是,营业利润较去年同期的38亿韩元增长了约13倍,净利润也比去年同期的38亿韩元增加了4.5倍,显示出明显的扭转趋势。 此次业绩良好的主要原因是公司整体成本率的改善。第一季度成本率为91.7%,较去年同期的95.4%下降了3.7个百分点。 由于在材料费和人工费急剧上涨的情况下开工,负担较重的高成本项目的销售比例逐渐减少,同时通过严格的监控系统提高了各项目的盈利能力,从而推动了成本率的稳定。 第一季度的负债率为168.2%,较去年年底的186.7%下降了18.5个百分点,持续改善,保持在200%以下。 市场上曾经担忧的项目融资(PF)意外债务风险也基本得到缓解。去年年底为3兆1500亿韩元的PF意外债务规模,在第一季度降至2兆9700亿韩元,减少了约1800亿韩元,进入2兆韩元区间。这一水平低于乐天建设的自有资本(3兆5249亿韩元),处于安全范围内。乐天建设计划通过本项目融资转型等措施,到年底将意外债务降低至2兆韩元的低位。 在财务实力增强的基础上,公司的业务竞争力也在不断提升。在以“乐天城堡”和“乐尔”为代表的城市整治项目中,乐天建设今年在首尔松坡区的加乐剧东公寓重建(4840亿韩元)、城东区金湖第21区域再开发(6242亿韩元)、昌原龙湖3区域重建(3967亿韩元)等项目中相继中标,累计业绩达1兆5049亿韩元。未来,乐天建设还将通过利用集团子公司持有的房地产进行综合开发,进一步提升综合开发能力。 在流动性保障方式的多样化方面也获得了积极评价。乐天建设最近成为业内首家利用即将完工项目的工程款债权开发资产证券化证券(ABS),发行了最高评级的“AAA”债券,筹集了3000亿韩元。通过发行高于乐天建设自身信用评级(A0)的债券,显著降低了融资成本,提高了市场的外部信任度。 乐天建设相关人士表示:“经营体质的强化努力正在转化为财务指标的实质性改善。”并表示:“我们将以稳定的城市整治项目竞争力和集团关联开发商的业务能力为基础,巩固中长期的增长动力。” 此外,乐天建设方面表示,此次提出的“集团关联开发商业务扩展”是3月代表董事在全体员工会议上宣布的经营方针的延续,开发专家出身的代表董事吴日根的意愿得到了强烈体现。目前已开始对首尔内部分子公司的部分土地进行长期审查。 乐天建设相关人士表示:“利用集团子公司土地进行的关联开发商业务,目前尚未确定具体的项目,但已设定了中长期的未来发展方向。”并指出:“由于大规模综合开发的特性,与审批机构的协商等前期工作较多,计划在未来2至3年内具体化可见的蓝图。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-16 21:46:34 -
 金호建设2026年第一季度营业利润达121亿,同比增加112%
金호建设通过改善盈利结构和内涵管理,在2026年第一季度实现了显著的业绩反弹。 金호建设于15日发布的季度报告显示,2026年第一季度合并营业收入为4534亿韩元,营业利润为121亿韩元,净利润为108亿韩元。尽管与去年同期相比,营业收入略有下降,但营业利润较去年第一季度(57亿韩元)增长了112%,实现了两倍以上的增长。净利润也大幅增加至108亿韩元,相较于去年同期的8亿韩元有了显著提升。 随着过去成本率负担较重的项目陆续竣工,风险得以消除,盈利能力较强的新项目比例得以扩大。 金호建设以公共住房和民间参与项目为基础,同时在需求较高的LNG联合循环发电厂及电力管道工程等能源领域,以及公共土木和工厂项目中扩大业务范围。严格的项目筛选策略、现场管理加强和利息成本降低的努力也推动了利润率的上升。 财务指标的稳定性也十分明显。随着业绩改善,销售应收款的回收变得顺畅,现金流动性大幅提升。截至2026年第一季度,现金及现金等价物为2756亿韩元,比去年年底的1607亿韩元增加了72%。 在确保的现金基础上,金호建设也在减少债务规模。公司在第一季度偿还了约260亿韩元的借款,进一步推动了财务结构的改善。因此,总借款规模从去年年底的1571亿韩元减少至第一季度的1311亿韩元。 金호建设相关人士表示:“我们将继续保持增强盈利能力和财务稳定性的经营方针”,并表示:“将基于严格的成本管理和项目筛选策略,持续维持稳定的盈利结构。” 新大贤的Kiwoom证券研究员表示:“金호建设通过扩大民间参与项目,预计外形增长和盈利能力改善将持续。政府计划以公共住房为中心进行供应,今年也将增加民间参与项目的招标,这也是一个受益因素。”他还指出:“然而,许多民间参与项目的开工已延迟,因此需要政府的实施政策来推动开工。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 22:22:28 -
 롯데建設成功发行AAA级资产证券化证券,筹集3000亿韩元
롯데建設成功通过即将完工项目的现金流筹集了3000亿韩元的资金。通过与商业银行的合作,大幅降低了筹资利率,并在资本市场上证明了其信用度,加快了财务结构的改善。 据业内消息,롯데建設最近发行了以即将完工项目的施工款债权为基础资产的资产证券化证券(ABS)。此次ABS的规模为3000亿韩元,其中包括1500亿韩元的1年期和1500亿韩元的1年3个月期。하나证券和신영证券共同担任主承销商,三星证券和NH投资证券参与了承销团。 此次发行的信用评级为AAA,比롯데建設自身的A0评级高出3个等级。基于已完成销售的优质项目的稳定现金流,结合하나银行的信用贷款(1500亿韩元)和롯데建設的存款运用,最大化了结构性稳定性。 通过此次发行,롯데建設以远低于一般公司债或企业票据(CP)的利率获得了资金。롯데建設方面表示,将以此次成功案例为基础,计划未来通过类似结构的ABS发行多元化融资渠道。 롯데建設提前筹集资金的原因被解读为建筑行业特有的“资金时差”。目前,롯데建設正在施工的住宅项目中,预计明年完工的项目有20个。这些项目的施工款回收金额约为2.6万亿韩元。 通常,建筑公司在完工前会集中支出尾款等费用,但实际的大额现金需在完工后收回。롯데建設自年初以来与金融机构合作,设计了应对这一期间临时资金需求的精细化流动化结构。 项目融资(PF)或有债务风险也呈现明显下降趋势。2022年底的或有债务达到6.8万亿韩元,预计到2025年将降至3.1万亿韩元。今年的目标是减少到2万亿韩元左右。特别是通过设立PF资产证券化证券购买基金,延长了借款结构,减轻了短期偿还压力。 财务健康指标也明显改善。2022年的负债率为265%,逐年下降,预计到2025年降至187%,借款依赖度也降低至20%左右。 롯데建設表示:“此次AAA级ABS发行成功是市场对公司信用度的认可,是一个重要的转折点。”并表示:“通过严格的现金流管理和财务结构改善,今年将实现经营业绩的全面反转。” 此外,롯데建設还计划加快基于稳定资金筹集的经营正常化。롯데建設相关人士强调:“成功完成最高信用等级的ABS发行,再次证明了资金筹集的安全性。”并表示:“在加强财务健康的基础上,今年将通过未来的盈利性中心业务管理,进一步加快经营正常化的速度。”
2026-05-11 20:03:58
-
弗朗生物在面值合并后交易首日直奔涨停
弗朗生物在面值合并后交易恢复的首日便直奔涨停。 根据韩国交易所的数据,截至当天上午9时41分,弗朗生物的股价较前一交易日上涨765韩元(29.82%),报3330韩元。 弗朗生物于今年5月决定将面值100韩元的股票合并为500韩元,实施5比1的面值合并。因此,从上个月20日至本月9日,股票交易暂停,今日恢复交易。 公司表示,此次面值合并旨在重组财务结构,确保未来的增长动力,从而提升企业价值。弗朗生物方面解释称,这是“为了应对不确定的经营环境,提高财务健康性,确保长期企业持续性而做出的战略决定”。 在生物业务方面,弗朗生物也在积极培育未来的增长点。弗朗生物研究所正在开发的脱发治疗药物管线目前正在进行前临床程序,并已启动核心安全性评估。 其子公司弗朗生物化妆品在化妆品市场上保持与去年同期相当的销售水平,并预计将实现月度营业利润的扭亏为盈。公司正在扩大线下门店的布局,努力多元化销售渠道,摆脱以往以在线销售为主的结构。 弗朗生物相关人士表示:“财务结构改善、生物业务增长、子公司业绩改善三者开始同时运作,因此对中长期企业价值提升充满信心。”并表示:“下半年将专注于可见的业绩改善、研发成果的创造以及积极的投资者关系活动,以提升股东价值。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-10 18:44:10 -
汉华解决方案以1255亿韩元出售美国风险投资基金
汉华解决方案通过出售美国风险投资基金获得约1255亿韩元。这是为了补充因增资规模缩小而不足的债务偿还资金。 汉华解决方案于16日宣布,以8430万美元出售投资于美国创新企业的风险投资基金,折合韩元约为1255亿。 出售所得将用于补充因增资规模缩小而减少的资金,并改善财务结构。此前,汉华解决方案通过发行可赎回优先股(RCPS)筹集了3000亿韩元。 自2022年以来,汉华解决方案通过子公司对该基金进行了投资,旨在了解美国能源转型、循环经济和碳利用领域的技术动态,并寻找与相关企业的合作机会。 考虑到长期投资的性质,汉华解决方案最初将该基金排除在出售对象之外,但随着增资规模的缩小,额外资金的需求增加,因此决定出售。公司表示,基金处置对中长期业务盈利能力的影响有限。 汉华解决方案还计划推进在增资修正过程中提到的3000亿韩元规模的投资资产流动化。 信用评级机构维持了汉华解决方案的信用评级和评级展望在现有水平。韩国企业评价给予'AA-(负面)',NICE信用评价也给予'AA-(负面)'。 信用评级机构反映了增资和资产出售等财务结构改善方案,以及可再生能源部门业绩恢复的可能性。 韩国企业评价指出,美国卡特斯维尔太阳能工厂的投产将改善生产体系,住宅能源业务的市场地位,以及设计、采购、施工(EPC)长期合同的扩大等将是业绩恢复的因素。 汉华解决方案首席财务官李在彬表示:“增资完成后,我们将推进投资和财务结构改善计划,并利用美国太阳能业务的垂直整合基础,推动可再生能源部门的业绩改善。” 此外,汉华解决方案上个月通过其在美国的EPC(设计、采购、施工)业务法人发行了3000亿韩元规模的可赎回优先股(RCPS),以筹集增资资金。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-16 17:44:00 -
汉华解决方案提前实施3000亿规模自救方案,确保资金不足问题
汉华解决方案通过缩减增资规模,利用自救方案弥补资金不足,加快财务结构改善。计划通过美国子公司发行可赎回优先股(RCPS)和增加先进制造税收抵免(AMPC)的流动性来确保资金。 汉华解决方案于25日宣布,通过其在美国的EPC(设计、采购、施工)业务部门发行了3000亿规模的可赎回优先股(RCPS)。RCPS的发行资金将用于弥补因增资规模缩减而产生的资金不足,并通过资本扩充改善财务结构。 RCPS是一种附带赎回权和转换权的股票,投资者可以在到期时要求赎回投资金额,并将优先股转换为普通股。这是一种多家公司采用的资本筹集方式,符合条件的情况下可在会计上被归类为资本,预计将有助于自有资本的扩充和财务结构的改善。 RCPS的发行主体,Qcell EPC公司,正在美国本地直接执行太阳能发电站和能源储存系统(ESS)项目的EPC。该公司曾于2024年与微软签订模块供应及EPC合同,并正在与全球大型科技公司探讨进一步的业务合作,以应对可再生能源需求的激增。 在优待本地生产产品的美国市场,预计通过太阳能中心的整体价值链运作将产生业务协同效应。根据《通货膨胀削减法案》(IRA)投资税收抵免(ITC),符合一定条件的发电企业可额外获得相当于投资金额10%的税收抵免优惠。 此外,汉华解决方案最近还追加流动化了2025年和2026年共计2亿2030万美元(约3400亿韩元)的AMPC,其中2025年部分为1亿2030万美元(约1857亿韩元),2026年部分为1亿美元(约1543亿韩元)。因此,2025年获得的3737万美元(约5768亿韩元)的AMPC将全部提前兑现,以确保流动性。 汉华解决方案计划通过持续的AMPC流动化,确保稳定的现金流,并继续努力改善财务结构。 此前,汉华解决方案根据股东和市场的多方意见,为保护股东价值和减轻资金负担,将增资规模从最初的2万4000亿韩元缩减至1万7000亿韩元。 因此,7000亿韩元的资金缺口将通过强有力的自救方案来弥补。以3000亿规模的RCPS发行为起点,计划通过投资资产流动化和美国风险投资基金的出售等方式,额外获得4000亿韩元,以用于改善财务结构。 汉华解决方案首席财务官李在彬表示:“我们将迅速完成7000亿韩元的自救方案,确保可持续增长的基础,并专注于提升未来竞争力。同时,我们将努力使企业价值在市场上得到合理评估,竭尽全力提升股东价值。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-25 21:12:00 -
乐天建设第一季度营业利润增长13倍,成本控制与项目融资风险降低
乐天建设在今年初提出财务结构改善和以盈利为中心的经营策略后,取得了显著的业绩反弹,证明了其体质改善的成效。公司通过从招标阶段开始严格把控的选择性招标策略和现场成本管理的加强,取得了显著成果。 根据16日金融监督院电子公示系统的数据,乐天建设在2026年第一季度的合并营业收入为1兆6012亿韩元,营业利润为504亿韩元,净利润为171亿韩元。特别是,营业利润较去年同期的38亿韩元增长了约13倍,净利润也比去年同期的38亿韩元增加了4.5倍,显示出明显的扭转趋势。 此次业绩良好的主要原因是公司整体成本率的改善。第一季度成本率为91.7%,较去年同期的95.4%下降了3.7个百分点。 由于在材料费和人工费急剧上涨的情况下开工,负担较重的高成本项目的销售比例逐渐减少,同时通过严格的监控系统提高了各项目的盈利能力,从而推动了成本率的稳定。 第一季度的负债率为168.2%,较去年年底的186.7%下降了18.5个百分点,持续改善,保持在200%以下。 市场上曾经担忧的项目融资(PF)意外债务风险也基本得到缓解。去年年底为3兆1500亿韩元的PF意外债务规模,在第一季度降至2兆9700亿韩元,减少了约1800亿韩元,进入2兆韩元区间。这一水平低于乐天建设的自有资本(3兆5249亿韩元),处于安全范围内。乐天建设计划通过本项目融资转型等措施,到年底将意外债务降低至2兆韩元的低位。 在财务实力增强的基础上,公司的业务竞争力也在不断提升。在以“乐天城堡”和“乐尔”为代表的城市整治项目中,乐天建设今年在首尔松坡区的加乐剧东公寓重建(4840亿韩元)、城东区金湖第21区域再开发(6242亿韩元)、昌原龙湖3区域重建(3967亿韩元)等项目中相继中标,累计业绩达1兆5049亿韩元。未来,乐天建设还将通过利用集团子公司持有的房地产进行综合开发,进一步提升综合开发能力。 在流动性保障方式的多样化方面也获得了积极评价。乐天建设最近成为业内首家利用即将完工项目的工程款债权开发资产证券化证券(ABS),发行了最高评级的“AAA”债券,筹集了3000亿韩元。通过发行高于乐天建设自身信用评级(A0)的债券,显著降低了融资成本,提高了市场的外部信任度。 乐天建设相关人士表示:“经营体质的强化努力正在转化为财务指标的实质性改善。”并表示:“我们将以稳定的城市整治项目竞争力和集团关联开发商的业务能力为基础,巩固中长期的增长动力。” 此外,乐天建设方面表示,此次提出的“集团关联开发商业务扩展”是3月代表董事在全体员工会议上宣布的经营方针的延续,开发专家出身的代表董事吴日根的意愿得到了强烈体现。目前已开始对首尔内部分子公司的部分土地进行长期审查。 乐天建设相关人士表示:“利用集团子公司土地进行的关联开发商业务,目前尚未确定具体的项目,但已设定了中长期的未来发展方向。”并指出:“由于大规模综合开发的特性,与审批机构的协商等前期工作较多,计划在未来2至3年内具体化可见的蓝图。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-16 21:46:34 -
金호建设2026年第一季度营业利润达121亿,同比增加112%
金호建设通过改善盈利结构和内涵管理,在2026年第一季度实现了显著的业绩反弹。 金호建设于15日发布的季度报告显示,2026年第一季度合并营业收入为4534亿韩元,营业利润为121亿韩元,净利润为108亿韩元。尽管与去年同期相比,营业收入略有下降,但营业利润较去年第一季度(57亿韩元)增长了112%,实现了两倍以上的增长。净利润也大幅增加至108亿韩元,相较于去年同期的8亿韩元有了显著提升。 随着过去成本率负担较重的项目陆续竣工,风险得以消除,盈利能力较强的新项目比例得以扩大。 金호建设以公共住房和民间参与项目为基础,同时在需求较高的LNG联合循环发电厂及电力管道工程等能源领域,以及公共土木和工厂项目中扩大业务范围。严格的项目筛选策略、现场管理加强和利息成本降低的努力也推动了利润率的上升。 财务指标的稳定性也十分明显。随着业绩改善,销售应收款的回收变得顺畅,现金流动性大幅提升。截至2026年第一季度,现金及现金等价物为2756亿韩元,比去年年底的1607亿韩元增加了72%。 在确保的现金基础上,金호建设也在减少债务规模。公司在第一季度偿还了约260亿韩元的借款,进一步推动了财务结构的改善。因此,总借款规模从去年年底的1571亿韩元减少至第一季度的1311亿韩元。 金호建设相关人士表示:“我们将继续保持增强盈利能力和财务稳定性的经营方针”,并表示:“将基于严格的成本管理和项目筛选策略,持续维持稳定的盈利结构。” 新大贤的Kiwoom证券研究员表示:“金호建设通过扩大民间参与项目,预计外形增长和盈利能力改善将持续。政府计划以公共住房为中心进行供应,今年也将增加民间参与项目的招标,这也是一个受益因素。”他还指出:“然而,许多民间参与项目的开工已延迟,因此需要政府的实施政策来推动开工。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 22:22:28 -
롯데建設成功发行AAA级资产证券化证券,筹集3000亿韩元
롯데建設成功通过即将完工项目的现金流筹集了3000亿韩元的资金。通过与商业银行的合作,大幅降低了筹资利率,并在资本市场上证明了其信用度,加快了财务结构的改善。 据业内消息,롯데建設最近发行了以即将完工项目的施工款债权为基础资产的资产证券化证券(ABS)。此次ABS的规模为3000亿韩元,其中包括1500亿韩元的1年期和1500亿韩元的1年3个月期。하나证券和신영证券共同担任主承销商,三星证券和NH投资证券参与了承销团。 此次发行的信用评级为AAA,比롯데建設自身的A0评级高出3个等级。基于已完成销售的优质项目的稳定现金流,结合하나银行的信用贷款(1500亿韩元)和롯데建設的存款运用,最大化了结构性稳定性。 通过此次发行,롯데建設以远低于一般公司债或企业票据(CP)的利率获得了资金。롯데建設方面表示,将以此次成功案例为基础,计划未来通过类似结构的ABS发行多元化融资渠道。 롯데建設提前筹集资金的原因被解读为建筑行业特有的“资金时差”。目前,롯데建設正在施工的住宅项目中,预计明年完工的项目有20个。这些项目的施工款回收金额约为2.6万亿韩元。 通常,建筑公司在完工前会集中支出尾款等费用,但实际的大额现金需在完工后收回。롯데建設自年初以来与金融机构合作,设计了应对这一期间临时资金需求的精细化流动化结构。 项目融资(PF)或有债务风险也呈现明显下降趋势。2022年底的或有债务达到6.8万亿韩元,预计到2025年将降至3.1万亿韩元。今年的目标是减少到2万亿韩元左右。特别是通过设立PF资产证券化证券购买基金,延长了借款结构,减轻了短期偿还压力。 财务健康指标也明显改善。2022年的负债率为265%,逐年下降,预计到2025年降至187%,借款依赖度也降低至20%左右。 롯데建設表示:“此次AAA级ABS发行成功是市场对公司信用度的认可,是一个重要的转折点。”并表示:“通过严格的现金流管理和财务结构改善,今年将实现经营业绩的全面反转。” 此外,롯데建設还计划加快基于稳定资金筹集的经营正常化。롯데建設相关人士强调:“成功完成最高信用等级的ABS发行,再次证明了资金筹集的安全性。”并表示:“在加强财务健康的基础上,今年将通过未来的盈利性中心业务管理,进一步加快经营正常化的速度。”
2026-05-11 20:03:58









