
主页搜索
搜索
选择时间
搜索范围
全部的
‘资本配置’新闻 2个
-
 韩国折扣究竟有多大?
‘韩国折扣’是一个简单的答案。但也是一个错误的答案。 韩国折扣究竟有多大?数百兆韩元吗?还是更多?这是韩国政策当局、企业和投资者们数十年来一直在思考的问题,但令人惊讶的是,没有人能准确回答这个问题。 韩国股票长期以来一直以低于可比海外市场的价值交易,这一点有充分的证据。然而,市场整体的价值评估差距仅仅表明存在问题,并未能准确解释是什么、多少、为什么被低估。 韩国折扣并不是适用于所有企业的问题。 韩国于上月28日举行了首届“韩国溢价周”,理解这些差异尤为重要。金融委员会和韩国交易所主办的这一活动,参与了42个机构和55家上市公司,旨在成为韩国代表性的国际资本市场活动。名称的变化本身也具有重要意义。现在的目标不仅仅是消除折扣,而是创造韩国溢价。 这是一个值得追求的目标。但要从折扣转向溢价,必须更准确地理解问题。将半导体制造商、银行、军工企业和以出口为中心的产业都视为因同样原因被低估是不合理的。每个企业的盈利能力、成长性、治理结构、资本配置、所有权结构、地缘政治风险、市场可达性、海外认知等因素都可能以不同的方式综合作用。 市场整体的比较可以确认低估现象,但无法诊断个别企业的问题。准确的诊断之所以重要,是因为解决方案也必须根据原因而有所不同。 韩国已经在解决多个实际问题。企业治理和股东保护得到了加强。通过企业价值提升计划,资本效率和股东回报的关注度也提高了。外汇市场和市场可达性的改革正在进行中,英文信息披露的义务也大幅扩大。 然而,海外的认知却难以改变。MSCI在2026年的评估中承认了韩国的改革,但全球投资者仍然将外汇市场的流动性和实际负担视为障碍。还提到有时企业信息难以用英语获取。 不久前也出现了反映这种认知的案例。洛克菲勒国际的鲁奇尔·沙尔马主席在《金融时报》的专栏中指出,尽管韩国股市最近表现出色,但仍将其称为“国家负担”。他认为,高波动性和投机性交易阻碍了海外投资者的认真投资,并威胁到韩国的国际信誉。更重要的是,这种观点能够在《金融时报》中被提出,具有说服力。 韩国折扣本身可能是声誉差距。但并非所有声誉差距都是认知问题。有时确实存在实际问题。 如果治理结构已经得到明确证明,但海外投资者仍然认为其脆弱,这可能是认知差距。反之,如果治理结构确实脆弱,那么这种认知就是合理的。如果资本配置实际上得到了改善,但投资者未能识别,这可能是信息传递或与投资者沟通的问题。相反,如果资本配置效率低下,那么这就是一个实际问题。 良好的沟通并不能弥补脆弱的基础。类似地,即使实际改善发生,如果海外利益相关者无法理解或认可,这对声誉和企业价值的积极影响也无法充分显现。关键在于区分这两者。为此,需要对韩国折扣进行企业层面的、更加实证的研究。在研究这个问题的过程中,我关注到了四个实践原则。表面上看似简单,但实际上绝非如此。 首先,必须测量。需要测量个别企业的价值评估差距,并确定其中有多少是基础实力、同行企业比较和结构性因素所合理解释的。 其次,必须明确。通过信息披露、投资者资料、管理层发言以及其他公开和流通的信息,确认企业在海外实际展现的形象。 第三,必须倾听。系统地了解海外投资者、分析师、媒体及其他利益相关者接触到的信息以及他们的理解。然后,才能采取行动以弥补差距。 企业和国家都不拥有自己的声誉。声誉存在于投资者、客户、政府、记者、员工和公众等他人的脑海中。韩国无法控制这些人的认知,但可以努力影响。同时,最终对韩国影响最大的并不是韩国自己所说的话,而是韩国通过实际行动所证明的。 理解世界的真实想法。纠正错误。证明正确。 从这个角度来看,韩国溢价周不仅仅是一个宣传机会。金融委员会也承认,韩国资本市场的投资者关系活动一直是个别进行,分散了海外投资者的关注,传达市场整体竞争力的能力有限。因此,将这些活动整合在一起,不仅仅是改变展示方式,而是实质性的行动。 然而,最终这一活动的成败不应仅仅通过韩国在三周内传达了什么来评估。应通过海外利益相关者理解、信任和采取的行动来评估。说服海外投资者所有韩国企业都应获得更高的价值认可并不是目标。因为有些企业值得如此,而有些则不然。目标应是尽可能基于充分的证据来评估韩国企业的价值。同时,必须区分实际弱点和因理解不足而产生的问题。 韩国溢价不是通过声明或口头传达而产生的。每个企业都必须通过行动和言辞一步步获得。 行动必须优先。 作者介绍 比尔·赖伦斯参与了1988年首尔奥运会和2002年国际足联世界杯,并在外汇危机期间为青瓦台提供咨询,已有近40年的时间与韩国政府、企业和机构合作。目前是总部位于伦敦的AI中心咨询公司Harmonai的主席。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-03 00:48:00 -
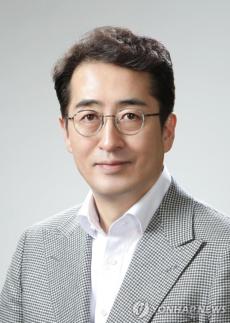 梅里茨金融副会长金勇范:从“设计收益的金融”到“重新配置资本的金融”
梅里茨金融控股公司副会长金勇范的领导力始于“如何创造收益”的问题。他将金融视为一个分配资本的系统,而非简单的行业。他减少不必要的扩张,专注于高收益领域,并通过快速决策来取得成果。 这一战略大幅提升了梅里茨金融的业绩和市值,使其在市场上占据了强大的存在感。特别是将保险、证券和控股公司整合为“一个梅里茨”体系,被视为最大化资本效率的结构性实验。然而,房地产项目融资和企业金融为中心的收益结构,以及激进的投资策略也被指出是潜在风险因素。最终,他的金融企业家精神归结为一个问题:能否同时实现收益性和稳定性。 以收益为中心的管理,重塑金融标准 金勇范的领导力起点明确,他认为金融的问题在于“如何高效地运作”,而非“做得多”。这不仅仅是成本削减或结构调整的问题,而是改变金融判断标准的过程。过去的金融公司过于追求外部增长,认为扩大资产和市场份额即是竞争力,但他拒绝了这一公式。 他判断,必要的扩张只会损害收益性,因此选择了“以收益为中心的管理”。这一战略简单却强大,专注于盈利的业务,果断缩减不盈利的业务,结果使梅里茨金融成为金融控股公司中收益性最高的公司,稳定保持着2万亿韩元的净利润,获得了业界罕见的盈利能力。 这一战略的核心是“选择与集中”。例如,像汽车保险这样损失率高的业务被果断缩减,而将重点放在长期人寿保险和企业金融等高收益领域。这在短期内可能被视为风险,但从长远来看却能形成结构性竞争力。他将金融转变为效率的游戏,而非规模的游戏。在这一点上,金勇范的领导力是判断型的,而非管理型的。他首先决定做什么,而不是做什么,并且这一决定直接转化为收益。 “一个梅里茨”,资本整合的结构性创新 金勇范的战略核心不仅限于简单的收益性增强,他还在改变结构。梅里茨金融控股公司将梅里茨财产保险和梅里茨证券完全并入的决定就是一个象征性案例。这不仅是简单的治理结构调整,而是为了实现资本的综合运作。传统金融控股公司之间的利益关系是分离的,资本流动受到限制,而梅里茨将其整合为一体,将保险中获得的资本与证券和投资相连接,并再次转化为收益。 这一结构最大化了资本效率,因为可以在需要时迅速将资本配置到所需之处。金勇范将其称为“高效资本配置”,这与金融企业家精神的核心密切相关。资本应当配置到何处,谁来承担这一决定的责任,他对此有明确的回答:在中央进行判断并迅速执行。 “一个梅里茨”最终是改变金融结构的实验,不仅在口头上强调子公司之间的协同作用,而是通过资本流动来实现。这在韩国金融界是一个罕见的模式,但同时也蕴含风险,因为决策集中在中央,失败的冲击也会加大。然而,他愿意承担这一风险,因为分散的结构无法提供足够的速度。 “股东回报”,将资本重新返还给股东的金融 金勇范的另一个特点是将资本重新返还给股东。梅里茨金融将净利润的50%以上用于股东回报,这在国内金融控股公司中属于最激进的水平。股票回购和注销、增加分红并非单纯的股东友好政策,而是资本配置战略的一部分。他将股东回报视为投资,而非成本。 这种方法促使人们重新审视金融的本质。金融公司是一个积累资本的组织,还是一个循环资本的组织?金勇范选择了后者。这一选择在市场上引发了即时反应,股价上涨和市值扩大便是结果。投资者更看重的是能够高效分配资本的公司,而非单纯盈利的公司。 然而,这一战略也具有两面性。高股东回报可能限制内部投资能力,同时也可能加大对短期业绩的压力。他必须保持这一平衡,因为在返还资本的同时也要维持增长的基础。在这一点上,他的领导力再次面临考验。 速度与风险,梅里茨模式的局限与挑战 金勇范的领导力基于速度,快速判断、快速执行以及结果导向的评估。组织文化也反映了这一点,减少报告,简化会议,尊重实务人员的判断。这在金融界是罕见的方式,传统金融以程序和审批为中心,而梅里茨则以执行为中心。 然而,速度总是伴随着风险。以房地产项目融资和企业金融为中心的结构对市场变化非常敏感。实际上,项目融资相关的风险和贷款回收问题持续受到关注。此外,金融监管的加强和社会责任要求的增加也是负担因素。 最终,金勇范模式的核心任务非常明确:平衡增长与稳定。到目前为止,激进的战略带来了成果,但环境变化可能使相同的战略变成风险。他现在需要迈向下一个阶段,从快速增长的金融转向稳定持续的金融,从最大化收益的金融转向控制风险的金融。当这一转变成功时,梅里茨模式将成为一个标准。 SWOT分析:金勇范的领导力被定义为“资本配置优化型金融企业家精神”。 优势(Strength)非常明显。以收益为中心的管理、快速决策和资本配置能力。梅里茨金融稳定地创造超过2万亿韩元的净利润,确保了业界最高水平的收益性,并通过“一个梅里茨”体系最大化了资本效率。此外,将净利润的50%以上用于股东回报的大胆政策是获得市场信任的关键因素。 劣势(Weakness)是结构性偏重。对房地产项目融资和企业金融的依赖度高,对经济波动敏感。决策集中在特定管理层的结构也是风险。这虽然提高了组织的灵活性,但同时在失败时也可能加大冲击。 机会(Opportunity)非常明确。在金融本质向资本配置转移的时代,梅里茨模式具备竞争力。全球投资的扩大和投资银行竞争力的增强是额外的增长动力。 威胁(Threat)则来自外部环境。利率波动、房地产市场低迷、金融监管加强都会产生直接影响。此外,针对高收益中心战略的社会批评也是一种负担。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-24 16:47:55
-
韩国折扣究竟有多大?
‘韩国折扣’是一个简单的答案。但也是一个错误的答案。 韩国折扣究竟有多大?数百兆韩元吗?还是更多?这是韩国政策当局、企业和投资者们数十年来一直在思考的问题,但令人惊讶的是,没有人能准确回答这个问题。 韩国股票长期以来一直以低于可比海外市场的价值交易,这一点有充分的证据。然而,市场整体的价值评估差距仅仅表明存在问题,并未能准确解释是什么、多少、为什么被低估。 韩国折扣并不是适用于所有企业的问题。 韩国于上月28日举行了首届“韩国溢价周”,理解这些差异尤为重要。金融委员会和韩国交易所主办的这一活动,参与了42个机构和55家上市公司,旨在成为韩国代表性的国际资本市场活动。名称的变化本身也具有重要意义。现在的目标不仅仅是消除折扣,而是创造韩国溢价。 这是一个值得追求的目标。但要从折扣转向溢价,必须更准确地理解问题。将半导体制造商、银行、军工企业和以出口为中心的产业都视为因同样原因被低估是不合理的。每个企业的盈利能力、成长性、治理结构、资本配置、所有权结构、地缘政治风险、市场可达性、海外认知等因素都可能以不同的方式综合作用。 市场整体的比较可以确认低估现象,但无法诊断个别企业的问题。准确的诊断之所以重要,是因为解决方案也必须根据原因而有所不同。 韩国已经在解决多个实际问题。企业治理和股东保护得到了加强。通过企业价值提升计划,资本效率和股东回报的关注度也提高了。外汇市场和市场可达性的改革正在进行中,英文信息披露的义务也大幅扩大。 然而,海外的认知却难以改变。MSCI在2026年的评估中承认了韩国的改革,但全球投资者仍然将外汇市场的流动性和实际负担视为障碍。还提到有时企业信息难以用英语获取。 不久前也出现了反映这种认知的案例。洛克菲勒国际的鲁奇尔·沙尔马主席在《金融时报》的专栏中指出,尽管韩国股市最近表现出色,但仍将其称为“国家负担”。他认为,高波动性和投机性交易阻碍了海外投资者的认真投资,并威胁到韩国的国际信誉。更重要的是,这种观点能够在《金融时报》中被提出,具有说服力。 韩国折扣本身可能是声誉差距。但并非所有声誉差距都是认知问题。有时确实存在实际问题。 如果治理结构已经得到明确证明,但海外投资者仍然认为其脆弱,这可能是认知差距。反之,如果治理结构确实脆弱,那么这种认知就是合理的。如果资本配置实际上得到了改善,但投资者未能识别,这可能是信息传递或与投资者沟通的问题。相反,如果资本配置效率低下,那么这就是一个实际问题。 良好的沟通并不能弥补脆弱的基础。类似地,即使实际改善发生,如果海外利益相关者无法理解或认可,这对声誉和企业价值的积极影响也无法充分显现。关键在于区分这两者。为此,需要对韩国折扣进行企业层面的、更加实证的研究。在研究这个问题的过程中,我关注到了四个实践原则。表面上看似简单,但实际上绝非如此。 首先,必须测量。需要测量个别企业的价值评估差距,并确定其中有多少是基础实力、同行企业比较和结构性因素所合理解释的。 其次,必须明确。通过信息披露、投资者资料、管理层发言以及其他公开和流通的信息,确认企业在海外实际展现的形象。 第三,必须倾听。系统地了解海外投资者、分析师、媒体及其他利益相关者接触到的信息以及他们的理解。然后,才能采取行动以弥补差距。 企业和国家都不拥有自己的声誉。声誉存在于投资者、客户、政府、记者、员工和公众等他人的脑海中。韩国无法控制这些人的认知,但可以努力影响。同时,最终对韩国影响最大的并不是韩国自己所说的话,而是韩国通过实际行动所证明的。 理解世界的真实想法。纠正错误。证明正确。 从这个角度来看,韩国溢价周不仅仅是一个宣传机会。金融委员会也承认,韩国资本市场的投资者关系活动一直是个别进行,分散了海外投资者的关注,传达市场整体竞争力的能力有限。因此,将这些活动整合在一起,不仅仅是改变展示方式,而是实质性的行动。 然而,最终这一活动的成败不应仅仅通过韩国在三周内传达了什么来评估。应通过海外利益相关者理解、信任和采取的行动来评估。说服海外投资者所有韩国企业都应获得更高的价值认可并不是目标。因为有些企业值得如此,而有些则不然。目标应是尽可能基于充分的证据来评估韩国企业的价值。同时,必须区分实际弱点和因理解不足而产生的问题。 韩国溢价不是通过声明或口头传达而产生的。每个企业都必须通过行动和言辞一步步获得。 行动必须优先。 作者介绍 比尔·赖伦斯参与了1988年首尔奥运会和2002年国际足联世界杯,并在外汇危机期间为青瓦台提供咨询,已有近40年的时间与韩国政府、企业和机构合作。目前是总部位于伦敦的AI中心咨询公司Harmonai的主席。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-03 00:48:00 -
梅里茨金融副会长金勇范:从“设计收益的金融”到“重新配置资本的金融”
梅里茨金融控股公司副会长金勇范的领导力始于“如何创造收益”的问题。他将金融视为一个分配资本的系统,而非简单的行业。他减少不必要的扩张,专注于高收益领域,并通过快速决策来取得成果。 这一战略大幅提升了梅里茨金融的业绩和市值,使其在市场上占据了强大的存在感。特别是将保险、证券和控股公司整合为“一个梅里茨”体系,被视为最大化资本效率的结构性实验。然而,房地产项目融资和企业金融为中心的收益结构,以及激进的投资策略也被指出是潜在风险因素。最终,他的金融企业家精神归结为一个问题:能否同时实现收益性和稳定性。 以收益为中心的管理,重塑金融标准 金勇范的领导力起点明确,他认为金融的问题在于“如何高效地运作”,而非“做得多”。这不仅仅是成本削减或结构调整的问题,而是改变金融判断标准的过程。过去的金融公司过于追求外部增长,认为扩大资产和市场份额即是竞争力,但他拒绝了这一公式。 他判断,必要的扩张只会损害收益性,因此选择了“以收益为中心的管理”。这一战略简单却强大,专注于盈利的业务,果断缩减不盈利的业务,结果使梅里茨金融成为金融控股公司中收益性最高的公司,稳定保持着2万亿韩元的净利润,获得了业界罕见的盈利能力。 这一战略的核心是“选择与集中”。例如,像汽车保险这样损失率高的业务被果断缩减,而将重点放在长期人寿保险和企业金融等高收益领域。这在短期内可能被视为风险,但从长远来看却能形成结构性竞争力。他将金融转变为效率的游戏,而非规模的游戏。在这一点上,金勇范的领导力是判断型的,而非管理型的。他首先决定做什么,而不是做什么,并且这一决定直接转化为收益。 “一个梅里茨”,资本整合的结构性创新 金勇范的战略核心不仅限于简单的收益性增强,他还在改变结构。梅里茨金融控股公司将梅里茨财产保险和梅里茨证券完全并入的决定就是一个象征性案例。这不仅是简单的治理结构调整,而是为了实现资本的综合运作。传统金融控股公司之间的利益关系是分离的,资本流动受到限制,而梅里茨将其整合为一体,将保险中获得的资本与证券和投资相连接,并再次转化为收益。 这一结构最大化了资本效率,因为可以在需要时迅速将资本配置到所需之处。金勇范将其称为“高效资本配置”,这与金融企业家精神的核心密切相关。资本应当配置到何处,谁来承担这一决定的责任,他对此有明确的回答:在中央进行判断并迅速执行。 “一个梅里茨”最终是改变金融结构的实验,不仅在口头上强调子公司之间的协同作用,而是通过资本流动来实现。这在韩国金融界是一个罕见的模式,但同时也蕴含风险,因为决策集中在中央,失败的冲击也会加大。然而,他愿意承担这一风险,因为分散的结构无法提供足够的速度。 “股东回报”,将资本重新返还给股东的金融 金勇范的另一个特点是将资本重新返还给股东。梅里茨金融将净利润的50%以上用于股东回报,这在国内金融控股公司中属于最激进的水平。股票回购和注销、增加分红并非单纯的股东友好政策,而是资本配置战略的一部分。他将股东回报视为投资,而非成本。 这种方法促使人们重新审视金融的本质。金融公司是一个积累资本的组织,还是一个循环资本的组织?金勇范选择了后者。这一选择在市场上引发了即时反应,股价上涨和市值扩大便是结果。投资者更看重的是能够高效分配资本的公司,而非单纯盈利的公司。 然而,这一战略也具有两面性。高股东回报可能限制内部投资能力,同时也可能加大对短期业绩的压力。他必须保持这一平衡,因为在返还资本的同时也要维持增长的基础。在这一点上,他的领导力再次面临考验。 速度与风险,梅里茨模式的局限与挑战 金勇范的领导力基于速度,快速判断、快速执行以及结果导向的评估。组织文化也反映了这一点,减少报告,简化会议,尊重实务人员的判断。这在金融界是罕见的方式,传统金融以程序和审批为中心,而梅里茨则以执行为中心。 然而,速度总是伴随着风险。以房地产项目融资和企业金融为中心的结构对市场变化非常敏感。实际上,项目融资相关的风险和贷款回收问题持续受到关注。此外,金融监管的加强和社会责任要求的增加也是负担因素。 最终,金勇范模式的核心任务非常明确:平衡增长与稳定。到目前为止,激进的战略带来了成果,但环境变化可能使相同的战略变成风险。他现在需要迈向下一个阶段,从快速增长的金融转向稳定持续的金融,从最大化收益的金融转向控制风险的金融。当这一转变成功时,梅里茨模式将成为一个标准。 SWOT分析:金勇范的领导力被定义为“资本配置优化型金融企业家精神”。 优势(Strength)非常明显。以收益为中心的管理、快速决策和资本配置能力。梅里茨金融稳定地创造超过2万亿韩元的净利润,确保了业界最高水平的收益性,并通过“一个梅里茨”体系最大化了资本效率。此外,将净利润的50%以上用于股东回报的大胆政策是获得市场信任的关键因素。 劣势(Weakness)是结构性偏重。对房地产项目融资和企业金融的依赖度高,对经济波动敏感。决策集中在特定管理层的结构也是风险。这虽然提高了组织的灵活性,但同时在失败时也可能加大冲击。 机会(Opportunity)非常明确。在金融本质向资本配置转移的时代,梅里茨模式具备竞争力。全球投资的扩大和投资银行竞争力的增强是额外的增长动力。 威胁(Threat)则来自外部环境。利率波动、房地产市场低迷、金融监管加强都会产生直接影响。此外,针对高收益中心战略的社会批评也是一种负担。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-24 16:47:55









