
主页搜索
搜索
选择时间
搜索范围
全部的
‘进口车’新闻 13个
-
 中国制造的特斯拉与比亚迪迅猛发展,德国三大车企差距缩小至4400辆
中国制造的特斯拉和比亚迪在进口车市场上迅速追赶德国三大车企(宝马、梅赛德斯-奔驰、奥迪),销售差距在一年内缩小至5000辆以下。随着电动化转型的加速,进口车市场的重心正迅速向中国品牌转移。今年两大阵营的年销售量是否会发生逆转,备受关注。根据韩国进口汽车协会(KAIDA)13日的数据显示,从今年1月至8月,国内新注册的特斯拉和比亚迪车辆总数为94,299辆,与德国三大车企的98,717辆相比,仅相差4,418辆。与去年同期相比,差距大幅缩小。去年1至8月,德国三大车企的注册总数为100,039辆,而特斯拉和比亚迪仅为36,490辆,差距达到63,549辆。如今,差距已缩小至十分之一以下。从市场份额来看,变化更加明显。去年1至8月,德国三大车企占据了进口车市场约52.0%的份额,而今年降至40.3%。相比之下,特斯拉和比亚迪的合计市场份额从19.0%跃升至38.5%,增长超过一倍。两者的市场份额差距也从33个百分点缩小至1.8个百分点。这种变化可以归因于整体进口车市场的快速增长,而德国三大车企的销售相对停滞。实际上,整体进口车市场较去年1至8月增长超过20%。而在同一时期,德国三大车企的销售量却下降了约1.3%。在这种停滞中,特斯拉和比亚迪却在快速增长。特斯拉的销售量从去年1至8月的34,543辆增加至今年的76,776辆,增长了122.3%。比亚迪的销售量则从1,947辆增加至17,523辆,增长约8倍。这两个品牌的合计销售量在一年内增长超过158%。电动化转型为这些中国电动车的崛起提供了动力。上个月,进口车新注册中电动车的比例首次超过50.9%。在中国上海工厂生产的特斯拉Model Y以9,638辆成为销售冠军,而比亚迪的海豚和海狮7也进入了前列。尽管德国汽车制造商也在加速扩展电动车阵容,但中国品牌的价格竞争力正在不断渗透市场。如果这种趋势持续下去,特斯拉和比亚迪的年销售总量有可能超过德国三大车企。一位业内人士表示:“今年下半年德国车的新车型即将上市,值得关注。”
2026-09-14 03:04:10 -
 特斯拉打开大门,比亚迪进入家门
2026年上半年,韩国进口车市场的第一大国不是德国,而是中国。 今年上半年,中国制造的电动车销量达到69,513辆,同比激增178.7%。进口车市场份额为41.2%。仅在三年前的2022年,中国车在国内汽车进口市场的占比仅为3.5%。这一比例在2025年跃升至37.2%,到2026年上半年达到了41.2%。如果仅看电动车,比例更是高达72.1%,每10辆车中就有7辆是中国制造。从数字上看,这似乎让人怀疑是否存在统计错误。然而,这确实是一个不容忽视的现实,且增长速度还在加快。 悄然无声地到来,成长速度超出预期 2025年4月,比亚迪的小型电动车海豚以2450万韩元的价格进入韩国市场。汽车社区为之沸腾,试驾评价在社交媒体上铺天盖地。评价超出了预期:“比想象中要好得多。”结果在短短11个月内,累计销量突破1万辆。这是自1987年韩国开放进口车市场以来的最短时间记录,仅为特斯拉达到同样记录所需时间的三分之一。2026年上半年,仅比亚迪一品牌的销量就达到了11,675辆,同比增长807.9%。 电动公交车市场的渗透更早、更深。一家位于首尔的公交公司代表坦言:“去买电动公交车时,发现只有中国车。”在2023至2024年的补贴季节,虽然最初考虑国产车,但最终还是签下了中国车的合同。价格只有一半,性能相似,补贴也相同,因此这是合乎逻辑的结果。进口电动公交车的100%都是中国制造,这一统计在一段时间内成为现实。虽然由于补贴政策的滞后调整,市场份额有所恢复,但要重新夺回已经失去的市场仍需时间。 在这个过程中,意外的先锋是特斯拉。国内销售的特斯拉Model 3和Model Y中,大部分是上海超级工厂生产的。根据统计,这些车辆被明确标记为“中国产”。消费者自然接受了中国制造的特斯拉,首先打破了对“中国制造”的抵触感。特斯拉无意中为比亚迪和极氪打开了市场。此外,2026年上半年,中国国内乘用车销售同比下降20.2%,这促使中国企业将目光转向包括韩国在内的海外市场,形成了所谓的“挤出式出口”。中国官方英文媒体《中国日报》自豪地报道了这一情况,称其“证明了中国电动车供应链的竞争力和出口恢复力”。我们将其视为警报的统计数据,他们却将其宣传为成果。 理性的消费者,脆弱的结构——亟待改变的现状 选择中国电动车的消费者决策是理性的。更好的规格,更低的价格,相同的补贴,都是无可指责的选择。然而,经济学中有“市场失灵”的概念,即个体经济主体的理性选择可能导致社会整体并非最佳的结果。如果由国家税收支付的电动车补贴加速了中国企业在韩国市场的扎根,那么这一结构本身就需要进行调整。 更深层次的问题是供应链风险。电动车进口依赖度72.1%并不仅仅是市场份额的数字。如果韩中关系紧张,或中国出于战略考虑限制出口,韩国的电动车供应链可能会面临整体动摇的结构性脆弱性。我们已经经历了2010年中国限制稀土出口和2017年萨德部署后的“限韩令”。经济相互依赖并不总是以和平与合作为结果,这一点我们通过经验而非数据深知。 应对方向明确。美国通过100%的关税和《通货再膨胀法》管理中国电动车,欧洲则通过35%的额外关税和原产地规定进行管理。韩国通过韩中自贸协定打开的市场远大于竞争对手,但国内生产电动车的税收支持仍停滞不前。应当在补贴计算标准中引入电池原产地规定,并扩大对国内生产电动车的税收减免。如果在硬件成本上中国占据结构性优势,韩国则应加快在软件定义车辆和下一代电池技术方面拉开差距。对中国出口补贴的反补贴税审查和利用WTO的选项也不可忽视。 “危机只会突然降临于未做好准备的人。”数字已经发出了警告。现在剩下的就是我们的选择。 作者简介 ▲中韩经济研究所所长(现) ▲ 国立外交院研究员 ▲ 国际贸易研究院研究员 ▲ 韩国贸易投资振兴公社中国调查负责人※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-03 23:40:00 -
 进口车市场新兴细分市场'E级SUV'…Polestar与沃尔沃加入
国内进口车市场中,E级别的运动型多功能车(SUV)正成为新的竞争热点。今年上半年销量较去年增长近15%。沃尔沃和Polestar等品牌也纷纷推出新车,进一步推动市场增长。 根据韩国进口汽车协会(KAIDA)的数据显示,今年上半年注册的E级进口SUV共有23种,总计为2万172辆,较去年同期的1万7575辆增长了14.8%。 在上半年整体进口车市场(18万4032辆)中,E级SUV占比为10.96%。这意味着在国内销售的每十辆进口车中,就有一辆以上是E级SUV。 E级别车型的特点是基于中大型车身,拥有宽敞的内部空间和豪华配置。随着家庭用户和休闲活动需求的增加,销量迅速增长。 在具体车型方面,德国高端品牌表现强劲。梅赛德斯-奔驰GLE-Class上半年销量为3680辆,位居首位,宝马X5以3464辆紧随其后。 美国特斯拉的Model X上半年销量为2646辆,成为E级SUV中销量第三的车型。由于在国内也可以使用全自动驾驶(FSD)功能,Model X的关注度有所提升。 随着E级市场的扩大,进口车厂商也加快了市场布局,Polestar和沃尔沃推出了E级SUV Polestar 3和EX90,正式进入市场。业内人士认为,消费者对大型SUV的偏好与高端进口车的需求相结合,E级SUV市场将在短期内继续保持增长。 金必洙,大林大学未来移动性学系教授表示:“过去SUV被认为是越野车,较轿车在静音性和乘坐舒适性上有所不足,但最近轿车的技术逐渐转移到SUV上,得到了显著改善。国内对中大型SUV的需求将会进一步增加。”
2026-08-26 03:04:00 -
 "进口车=高价车"成过去式 比亚迪搅动韩国进口车市场格局
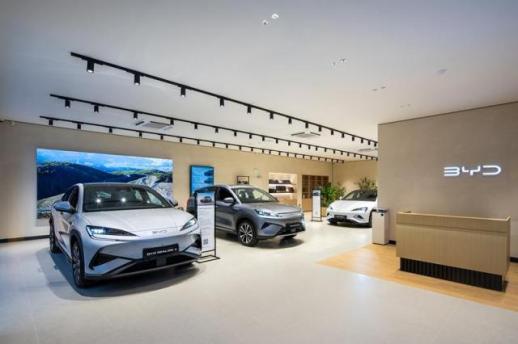
韩国进口汽车市场正在发生明显变化,过去被认为是高端代名词的进口车正在向中低价位市场扩张。中国新能源汽车品牌比亚迪的异军突起,以及传统进口车品牌不断加强入门车型布局,被认为是出现这一变化的主要原因。 韩国进口汽车协会11日公布的数据显示,今年1至7月,韩国累计销售进口汽车21.5008万辆。从价格区间来看,4000万至5000万韩元(约合人民币20万至24万元)的车型销量最高,达5.6094万辆。其次为5000万韩元至7000万韩元(5.4806万辆)、7000万韩元至1亿韩元(5.2971万辆)、1亿韩元至1.5亿韩元(2.1964万辆)、1.5亿韩元以上(1.8902万辆)。 相比传统主流价格区间,4000万韩元以下进口车市场的快速增长备受关注。今年1至7月,售价在3000万至4000万韩元区间的进口车销量达到4473辆,仅用7个月就接近去年全年4941辆的销量。按照目前势头,今年全年销量超过去年已成定局。 比亚迪销量增长是推动这一市场不断扩大的重要动力。比亚迪目前韩国在售车型“Atto 3”(元PLUS)售价在3000万韩元区间,今年1至7月累计销量达2114辆,同比增长37.8%。今年上市的比亚迪“Seal”(海豹)同期销量达1038辆。 同时,传统欧洲品牌也开始进一步下探价格区间。沃尔沃今年初下调小型纯电SUV“EX30”的售价,目前起步价调整至3991万韩元。今年1至7月,“EX30”累计销量达1381辆,同比实现40.9%的增长。标致308等车型目前的售价也基本保持在3990万韩元左右。 比亚迪日前将韩国市场首款混合动力车型“Sealion 6 DM-i”(海狮06 DM-ii)的价格定为3750万韩元,作为一款中型SUB,价格定在3000多万韩元区间,价格竞争力不容小觑。 3000万韩元以下的进口车市场也异常热闹。今年1至7月,价格不足3000万韩元的进口车累计销量为5769辆,几乎相当于比亚迪单一车型“Dolphin”(海豚)的销量。 这一数据具有重要意义,在比亚迪“Dolphin”韩国上市前,售价3000万韩元以下的进口车市场几乎为空白。 从市场结构看,进口车正在摆脱“高价豪华”的标签。过去,进口车在韩国市场的主要竞争优势集中于品牌、设计、性能和高端配置,价格通常明显高于韩国国产车,进口车更多承担的是豪华车或高端车型的角色。但新能源汽车的普及正在改变这一市场规律。 值得注意的是,进口车市场本身也在扩大。今年前7个月韩国进口汽车销量已经超过21万辆,而去年全年销量首次突破30万辆。今年全年销量创历史新高的可能性正在进一步增加。 业内人士表示,进口汽车企业正在积极扩大入门级、走量车型的销售,希望借此提高在韩国市场的整体占有率。如果3000万韩元级进口车继续增加,进口车与国产车之间长期存在的价格界限可能进一步模糊。
2026-08-11 19:30:35 -
 特斯拉继续领跑,7月进口车销量达3万976辆
进口车在上个月继续在国内市场销售超过3万辆,显示出增长势头。特斯拉的月销售量突破1万辆,继续保持进口车市场的第一位。 根据韩国进口汽车协会(KAIDA)5日发布的数据,7月进口乘用车新注册数量为3万976辆,比去年同月增长了14.3%。不过,与上月(3万8059辆)相比,由于部分品牌的供应不足和假期影响,销量下降了18.6%。今年1至7月,进口车累计注册数量为21万5008辆,同比增加30.1%。 在上个月,各品牌中,特斯拉以1万237辆的销量保持进口车市场第一。宝马(6533辆)和梅赛德斯-奔驰(3959辆)、比亚迪(2846辆)、雷克萨斯(1474辆)、丰田(1340辆)、沃尔沃(958辆)、奥迪(935辆)、保时捷(635辆)、MINI(632辆)紧随其后。 特斯拉的畅销车型也占据了市场。Model Y Premium以6612辆成为销量最高的车型。Model Y Premium Long Range(2092辆)和Model 3 Premium Long Range(1239辆)分别位列第二和第三。 环保车的销售趋势仍在继续。电动车销量为1万5428辆,占总销量的49.8%,接近一半。混合动力车以1万2840辆(41.5%)紧随其后。相比之下,汽油车销量为2514辆(8.1%),柴油车仅为194辆(0.6%)。 按国家划分的销售比例中,欧洲品牌以1万4841辆(47.9%)居首。美国品牌为1万464辆(33.8%),中国品牌为2846辆(9.2%),日本品牌为2825辆(9.1%)。 韩国进口汽车协会副会长郑允英表示:“7月进口乘用车新注册数量因部分品牌的供应不足及假期影响等原因,较上月有所下降。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-05 19:00:00 -
 今年新车中四分之一为进口车,进口车市场份额首次突破25%
今年在韩国销售的乘用车中,每四辆就有一辆是进口车。由于进口电动车的快速增长,进口车的市场份额首次突破了25%。 根据韩国进口汽车协会和韩国汽车移动产业协会的数据显示,5月份新注册的乘用车中,进口车的数量为29860辆,占总数115680辆的25.8%,首次突破25%。 在6月份,进口车的新注册数量超过了38000辆,占总数的25.9%。 自2012年进口车在新车中所占比例达到10%以来,2015年这一比例超过了15%。去年,进口车的新注册数量超过30万辆,市场份额为20.3%。从今年2月开始,市场份额持续超过20%。 6月份新注册的进口乘用车数量较去年同期增长了37%,创下了月度历史新高。今年上半年累计注册数量达到184000辆,创下历史最高纪录。 进口车销售比例增加的原因主要是电动车品牌的崛起。特斯拉在上半年新注册数量为56139辆,同比增长192%。 中国电动车制造商比亚迪也与特斯拉一起推动了进口车市场的扩展。比亚迪在上半年新注册数量为11675辆,超过了雷克萨斯和奥迪,排名第四。 特别是上半年进口车注册数量为184000辆,比去年同期增加了46000辆,其中特斯拉和比亚迪合计增加了47000辆。 由于特斯拉和比亚迪的强劲表现,6月份进口车中电动车的比例超过了一半,达到了51.1%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-11 02:56:00 -
 6月进口车销售一半为电动车,特斯拉持续领跑
上个月,韩国市场上销售的进口车中,有一半是电动车。特斯拉和比亚迪等电动车品牌的良好销售表现推动了整体业绩的增长。 根据韩国进口汽车协会(KAIDA)在3日发布的数据,6月进口乘用车新注册数量为38059辆,其中电动车为19453辆,占总数的51.1%。混合动力车注册量为15125辆(39.7%),汽油车为3211辆(8.4%),柴油车为270辆(0.7%)。 今年上半年累计注册数量为184032辆,比去年同期的138120辆增长了33.2%。 按品牌划分,特斯拉以11119辆的注册量位居第一,其次是宝马(6569辆)、梅赛德斯-奔驰(5565辆)、比亚迪(4652辆)、奥迪(1772辆)、雷克萨斯(1694辆)、沃尔沃(1679辆)和丰田(1401辆)。 在畅销车型中,电动车占据了主导地位。特斯拉Model Y L以5155辆的销量位居第一,特斯拉Model Y Premium以3318辆紧随其后,比亚迪海豚(2747辆)排名第三。 从国家来看,欧洲品牌注册量最多,为18820辆(49.4%),美国品牌为11445辆(30.1%),中国品牌为4652辆(12.2%),日本品牌为3142辆(8.3%)。 韩国进口汽车协会副会长郑允英表示:“6月进口乘用车新注册量因部分品牌的货源保障和新车效应而较上月有所增加。” 此外,业界预计下半年进口车市场的电动化趋势将持续。特斯拉和比亚迪的强势推动下,德国高端品牌也在不断扩大电动车阵容。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-03 23:40:00 -
 梅赛德斯-奔驰推出新款阿罗克斯4153K单减速自卸车,挑战现代汽车市场
梅赛德斯-奔驰经过三年的研发,推出了针对韩国行驶环境优化的卡车型号。该车型的特点在于不仅仅是性能的提升,更是最大化了运营效率。在现代汽车主导的国内自卸车市场中,梅赛德斯-奔驰希望通过更强的长期运营能力来进行竞争。 梅赛德斯-奔驰卡车的国内进口与销售公司Star Trucks Korea于10日在忠南牙山的梅赛德斯-奔驰卡车明星中心首次发布了‘新阿罗克斯4153K单减速自卸车’。 此次新车型基于2021年推出的第五代自卸车‘新阿罗克斯’。经过德国总部对韩国行驶环境的系统分析,进行了为期三年的研发项目,最终推出了这一成果。 公司特别注重最大化效率。采用了能够更精确供油的‘X-Pulse高压共轨喷射系统’,减少了不必要的燃料消耗。因此,即使在恶劣的作业环境中,也能实现出色的燃油经济性和耐久性,并在低速时展现出强大的动力和牵引力。 这种效率最大化的战略与日益变化的商用车市场需求密切相关。最近,韩国由于建筑市场低迷和高油价导致运输利润下降,单纯的高功率或大载重已不再是主要购买价值,能够更长时间稳定运营车辆变得尤为重要。 高负载和长途行驶的增加,也使得消费者对运营效率、维护稳定性和总拥有成本(TCO)的关注持续上升。这也是梅赛德斯-奔驰在此时推出增强运营稳定性的‘新阿罗克斯4153K单减速自卸车’的原因。 Star Trucks Korea的代表安东尼奥·兰达佐表示:“我们重点提供韩国自卸车客户所重视的耐久性、效率和稳定运营价值,希望能提高车辆的使用率,促进盈利能力。” 然而,在国内自卸车市场,现代汽车仍然保持着绝对优势。根据韩国汽车移动产业协会(KAMA)的数据,截至4月底,注册的自卸车中,现代汽车有16849辆,占目前运营自卸车的三分之一。 因此,Star Trucks Korea预计将首先在进口车市场扩大其市场份额。根据去年的数据,进口车的国内自卸车销量中,沃尔沃以429辆位居第一。Star Trucks Korea的代表东根泰表示:“我们今年的自卸车销售目标定在150到200辆左右。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-11 03:03:00 -
 进口车市场生存竞争加剧,中低端品牌面临风险
进口车市场品牌间差距加大,生存竞争已全面展开。随着销售规模和电动化应对能力的不同,市场格局正在重塑,一些品牌保持增长,而另一些则进入缩减阶段。本系列将逐步分析市场重组过程中的结构性变化及其背景。<编辑者注> 随着进口车市场销售的两极分化加剧,年销售在1000至2000辆的品牌面临更大的生存压力。一些品牌的销售持续下降,伴随着新车发布空缺和电动化应对滞后,市场存在感迅速减弱。在本田韩国停止汽车销售后,业界开始讨论中低端进口车品牌的结构调整可能性。 标致被认为是销售下降持续时间最长的品牌之一。根据业内消息,韩国进口汽车协会数据显示,标致在韩国的新注册数量去年为979辆,降至1000辆以下。去年12月的销售量也仅为112辆。 今年以来,销售反弹的趋势依然有限。标致的月销售量分别为1月33辆、2月79辆、3月72辆。与去年整体进口乘用车新注册数量30万7377辆同比增长16.7%相比,标致的疲软走势与整体市场复苏方向相反。 业界认为,品牌形象以柴油车为主以及新车空缺对销售下降产生了影响。尽管国内进口车市场迅速向电动车和混合动力车转型,但标致在国内缺乏能够推动大众销售的电动化代表车型。 过去,标致通过欧洲柴油掀背车和小型SUV满足了细分市场需求,但在柴油偏好减弱后,品牌重新崛起的产品线显得薄弱。 吉普的销售下降趋势也在持续。吉普在进口SUV市场扩张的背景下,2021年销售9753辆,接近1万辆,但到2025年销售量降至2072辆。在四年内,销售规模缩减至五分之一。 在此期间,进口车市场整体向电动化和高端轿车、SUV方向重组,而吉普在将越野SUV的身份扩展到大众销售方面遇到困难。 吉普的销售下降与近期进口SUV市场的重组趋势相伴随。过去,吉普通过牧马人、切诺基和自由侠等个性化SUV吸引了需求,但如今进口SUV市场正向电动化、高端配置和家庭车需求转变。 宝马、梅赛德斯-奔驰、沃尔沃、特斯拉等品牌正在扩大电动车和混合动力SUV的产品线,而吉普在国内市场的电动化转型速度和新车效应却有限。 ◆ 标致、吉普、林肯销售疲软长期化,中低端品牌面临重组压力 林肯作为一个高端品牌,其销售基础却急剧削弱。林肯在2021年销售6272辆,但到2025年仅为1127辆。四年内,销售量减少超过80%。林肯以大型SUV和美国式高端形象为卖点,但由于国内高端进口车市场已被德国品牌固化,消费者接触的机会变得狭窄。 林肯以大型SUV为主的销售结构也被认为是负担。在特定SUV车型为主的销售结构中,随着新车周期的延长,品牌整体销售容易受到影响。 电动车转型战略在国内市场也未能明显凸显。消费者在与德国高端品牌比较时,可能会感受到服务网络、二手车残值和产品多样性方面的相对压力。 在电动化品牌扩展过程中,差距也逐渐显现。比亚迪在2025年进入国内乘用车市场的首年销售6107辆,超越了标致、林肯和吉普。Polestar也销售2957辆,规模超过了中低端的现有品牌。 新兴电动化品牌在进入初期便建立了数千辆的销售基础,而一些传统进口车品牌则在长期的经营基础上被挤压至1000至2000辆的水平。 销售规模的缩减使品牌运营压力迅速加大。车辆认证、物流、营销、展厅运营和服务中心维护成本难以随着销售量的减少而降低。 年销售降至1000辆左右时,每辆车所需承担的固定成本增加,代理商在展厅投资和库存运营上也难以维持。销售疲软可能导致代理网络缩减,而代理网络的缩减又会进一步削弱消费者的接触性。 残值下降也是加剧恶性循环的因素。销售量减少、新车投放受限,可能导致二手车市场对品牌的偏好降低。残值动摇会增加新车购买的负担,并在分期付款和租赁条件下失去竞争力。 业界人士表示:“过去,品牌知名度和稀缺性就能维持一定的销售,但现在必须在电动化、服务和残值等方面同时竞争。没有新车效应而销售持续下降的品牌,必须重新审视在韩国市场的经营持续战略。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-09 02:45:30 -
 进口车4月销量同比增长58%,特斯拉连续三个月稳居第一
在进口车市场,特斯拉4月销量突破1万辆,连续三个月稳居第一。自2月首次超越宝马以来,特斯拉一直保持进口车销量冠军,并不断刷新纪录。韩国进口汽车协会(KAIDA)7日公布,4月进口乘用车新注册量为3.3993万辆,同比增加58.1%。与上月相比,增长0.1%。截至4月,累计注册量为11.6113万辆,同比增长41.3%。品牌方面,特斯拉以1.319万辆位居榜首,其中Model Y Premium和Model 3 Premium Long Range成为4月畅销车型。紧随其后的是宝马(6658辆)、奔驰(4796辆)、比亚迪(2023辆)和沃尔沃(1105辆)。按排量划分,2000cc以下车型最多,为9087辆(26.7%),其次是2000-3000cc(5565辆,16.4%),3000-4000cc(544辆,1.6%),4000cc以上为478辆(1.4%)。按燃料类型,电动车注册量为1.8319万辆,占53.9%,超过一半。其次是混合动力车1.2777万辆(37.6%),汽油车2734辆(8.0%),柴油车163辆(0.5%)。购买类型中,个人购买占65.0%(2.2089万辆),法人购买占35.0%(1.1904万辆)。韩国进口汽车协会副会长郑允英表示:“4月进口乘用车新注册量在品牌间有所波动,但由于电动车销售强劲和部分品牌新车效应,整体保持与上月相似水平。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-07 23:06:00
-
中国制造的特斯拉与比亚迪迅猛发展,德国三大车企差距缩小至4400辆
中国制造的特斯拉和比亚迪在进口车市场上迅速追赶德国三大车企(宝马、梅赛德斯-奔驰、奥迪),销售差距在一年内缩小至5000辆以下。随着电动化转型的加速,进口车市场的重心正迅速向中国品牌转移。今年两大阵营的年销售量是否会发生逆转,备受关注。根据韩国进口汽车协会(KAIDA)13日的数据显示,从今年1月至8月,国内新注册的特斯拉和比亚迪车辆总数为94,299辆,与德国三大车企的98,717辆相比,仅相差4,418辆。与去年同期相比,差距大幅缩小。去年1至8月,德国三大车企的注册总数为100,039辆,而特斯拉和比亚迪仅为36,490辆,差距达到63,549辆。如今,差距已缩小至十分之一以下。从市场份额来看,变化更加明显。去年1至8月,德国三大车企占据了进口车市场约52.0%的份额,而今年降至40.3%。相比之下,特斯拉和比亚迪的合计市场份额从19.0%跃升至38.5%,增长超过一倍。两者的市场份额差距也从33个百分点缩小至1.8个百分点。这种变化可以归因于整体进口车市场的快速增长,而德国三大车企的销售相对停滞。实际上,整体进口车市场较去年1至8月增长超过20%。而在同一时期,德国三大车企的销售量却下降了约1.3%。在这种停滞中,特斯拉和比亚迪却在快速增长。特斯拉的销售量从去年1至8月的34,543辆增加至今年的76,776辆,增长了122.3%。比亚迪的销售量则从1,947辆增加至17,523辆,增长约8倍。这两个品牌的合计销售量在一年内增长超过158%。电动化转型为这些中国电动车的崛起提供了动力。上个月,进口车新注册中电动车的比例首次超过50.9%。在中国上海工厂生产的特斯拉Model Y以9,638辆成为销售冠军,而比亚迪的海豚和海狮7也进入了前列。尽管德国汽车制造商也在加速扩展电动车阵容,但中国品牌的价格竞争力正在不断渗透市场。如果这种趋势持续下去,特斯拉和比亚迪的年销售总量有可能超过德国三大车企。一位业内人士表示:“今年下半年德国车的新车型即将上市,值得关注。”
2026-09-14 03:04:10 -
特斯拉打开大门,比亚迪进入家门
2026年上半年,韩国进口车市场的第一大国不是德国,而是中国。 今年上半年,中国制造的电动车销量达到69,513辆,同比激增178.7%。进口车市场份额为41.2%。仅在三年前的2022年,中国车在国内汽车进口市场的占比仅为3.5%。这一比例在2025年跃升至37.2%,到2026年上半年达到了41.2%。如果仅看电动车,比例更是高达72.1%,每10辆车中就有7辆是中国制造。从数字上看,这似乎让人怀疑是否存在统计错误。然而,这确实是一个不容忽视的现实,且增长速度还在加快。 悄然无声地到来,成长速度超出预期 2025年4月,比亚迪的小型电动车海豚以2450万韩元的价格进入韩国市场。汽车社区为之沸腾,试驾评价在社交媒体上铺天盖地。评价超出了预期:“比想象中要好得多。”结果在短短11个月内,累计销量突破1万辆。这是自1987年韩国开放进口车市场以来的最短时间记录,仅为特斯拉达到同样记录所需时间的三分之一。2026年上半年,仅比亚迪一品牌的销量就达到了11,675辆,同比增长807.9%。 电动公交车市场的渗透更早、更深。一家位于首尔的公交公司代表坦言:“去买电动公交车时,发现只有中国车。”在2023至2024年的补贴季节,虽然最初考虑国产车,但最终还是签下了中国车的合同。价格只有一半,性能相似,补贴也相同,因此这是合乎逻辑的结果。进口电动公交车的100%都是中国制造,这一统计在一段时间内成为现实。虽然由于补贴政策的滞后调整,市场份额有所恢复,但要重新夺回已经失去的市场仍需时间。 在这个过程中,意外的先锋是特斯拉。国内销售的特斯拉Model 3和Model Y中,大部分是上海超级工厂生产的。根据统计,这些车辆被明确标记为“中国产”。消费者自然接受了中国制造的特斯拉,首先打破了对“中国制造”的抵触感。特斯拉无意中为比亚迪和极氪打开了市场。此外,2026年上半年,中国国内乘用车销售同比下降20.2%,这促使中国企业将目光转向包括韩国在内的海外市场,形成了所谓的“挤出式出口”。中国官方英文媒体《中国日报》自豪地报道了这一情况,称其“证明了中国电动车供应链的竞争力和出口恢复力”。我们将其视为警报的统计数据,他们却将其宣传为成果。 理性的消费者,脆弱的结构——亟待改变的现状 选择中国电动车的消费者决策是理性的。更好的规格,更低的价格,相同的补贴,都是无可指责的选择。然而,经济学中有“市场失灵”的概念,即个体经济主体的理性选择可能导致社会整体并非最佳的结果。如果由国家税收支付的电动车补贴加速了中国企业在韩国市场的扎根,那么这一结构本身就需要进行调整。 更深层次的问题是供应链风险。电动车进口依赖度72.1%并不仅仅是市场份额的数字。如果韩中关系紧张,或中国出于战略考虑限制出口,韩国的电动车供应链可能会面临整体动摇的结构性脆弱性。我们已经经历了2010年中国限制稀土出口和2017年萨德部署后的“限韩令”。经济相互依赖并不总是以和平与合作为结果,这一点我们通过经验而非数据深知。 应对方向明确。美国通过100%的关税和《通货再膨胀法》管理中国电动车,欧洲则通过35%的额外关税和原产地规定进行管理。韩国通过韩中自贸协定打开的市场远大于竞争对手,但国内生产电动车的税收支持仍停滞不前。应当在补贴计算标准中引入电池原产地规定,并扩大对国内生产电动车的税收减免。如果在硬件成本上中国占据结构性优势,韩国则应加快在软件定义车辆和下一代电池技术方面拉开差距。对中国出口补贴的反补贴税审查和利用WTO的选项也不可忽视。 “危机只会突然降临于未做好准备的人。”数字已经发出了警告。现在剩下的就是我们的选择。 作者简介 ▲中韩经济研究所所长(现) ▲ 国立外交院研究员 ▲ 国际贸易研究院研究员 ▲ 韩国贸易投资振兴公社中国调查负责人※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-03 23:40:00 -
进口车市场新兴细分市场'E级SUV'…Polestar与沃尔沃加入
国内进口车市场中,E级别的运动型多功能车(SUV)正成为新的竞争热点。今年上半年销量较去年增长近15%。沃尔沃和Polestar等品牌也纷纷推出新车,进一步推动市场增长。 根据韩国进口汽车协会(KAIDA)的数据显示,今年上半年注册的E级进口SUV共有23种,总计为2万172辆,较去年同期的1万7575辆增长了14.8%。 在上半年整体进口车市场(18万4032辆)中,E级SUV占比为10.96%。这意味着在国内销售的每十辆进口车中,就有一辆以上是E级SUV。 E级别车型的特点是基于中大型车身,拥有宽敞的内部空间和豪华配置。随着家庭用户和休闲活动需求的增加,销量迅速增长。 在具体车型方面,德国高端品牌表现强劲。梅赛德斯-奔驰GLE-Class上半年销量为3680辆,位居首位,宝马X5以3464辆紧随其后。 美国特斯拉的Model X上半年销量为2646辆,成为E级SUV中销量第三的车型。由于在国内也可以使用全自动驾驶(FSD)功能,Model X的关注度有所提升。 随着E级市场的扩大,进口车厂商也加快了市场布局,Polestar和沃尔沃推出了E级SUV Polestar 3和EX90,正式进入市场。业内人士认为,消费者对大型SUV的偏好与高端进口车的需求相结合,E级SUV市场将在短期内继续保持增长。 金必洙,大林大学未来移动性学系教授表示:“过去SUV被认为是越野车,较轿车在静音性和乘坐舒适性上有所不足,但最近轿车的技术逐渐转移到SUV上,得到了显著改善。国内对中大型SUV的需求将会进一步增加。”
2026-08-26 03:04:00 -
"进口车=高价车"成过去式 比亚迪搅动韩国进口车市场格局
韩国进口汽车市场正在发生明显变化,过去被认为是高端代名词的进口车正在向中低价位市场扩张。中国新能源汽车品牌比亚迪的异军突起,以及传统进口车品牌不断加强入门车型布局,被认为是出现这一变化的主要原因。 韩国进口汽车协会11日公布的数据显示,今年1至7月,韩国累计销售进口汽车21.5008万辆。从价格区间来看,4000万至5000万韩元(约合人民币20万至24万元)的车型销量最高,达5.6094万辆。其次为5000万韩元至7000万韩元(5.4806万辆)、7000万韩元至1亿韩元(5.2971万辆)、1亿韩元至1.5亿韩元(2.1964万辆)、1.5亿韩元以上(1.8902万辆)。 相比传统主流价格区间,4000万韩元以下进口车市场的快速增长备受关注。今年1至7月,售价在3000万至4000万韩元区间的进口车销量达到4473辆,仅用7个月就接近去年全年4941辆的销量。按照目前势头,今年全年销量超过去年已成定局。 比亚迪销量增长是推动这一市场不断扩大的重要动力。比亚迪目前韩国在售车型“Atto 3”(元PLUS)售价在3000万韩元区间,今年1至7月累计销量达2114辆,同比增长37.8%。今年上市的比亚迪“Seal”(海豹)同期销量达1038辆。 同时,传统欧洲品牌也开始进一步下探价格区间。沃尔沃今年初下调小型纯电SUV“EX30”的售价,目前起步价调整至3991万韩元。今年1至7月,“EX30”累计销量达1381辆,同比实现40.9%的增长。标致308等车型目前的售价也基本保持在3990万韩元左右。 比亚迪日前将韩国市场首款混合动力车型“Sealion 6 DM-i”(海狮06 DM-ii)的价格定为3750万韩元,作为一款中型SUB,价格定在3000多万韩元区间,价格竞争力不容小觑。 3000万韩元以下的进口车市场也异常热闹。今年1至7月,价格不足3000万韩元的进口车累计销量为5769辆,几乎相当于比亚迪单一车型“Dolphin”(海豚)的销量。 这一数据具有重要意义,在比亚迪“Dolphin”韩国上市前,售价3000万韩元以下的进口车市场几乎为空白。 从市场结构看,进口车正在摆脱“高价豪华”的标签。过去,进口车在韩国市场的主要竞争优势集中于品牌、设计、性能和高端配置,价格通常明显高于韩国国产车,进口车更多承担的是豪华车或高端车型的角色。但新能源汽车的普及正在改变这一市场规律。 值得注意的是,进口车市场本身也在扩大。今年前7个月韩国进口汽车销量已经超过21万辆,而去年全年销量首次突破30万辆。今年全年销量创历史新高的可能性正在进一步增加。 业内人士表示,进口汽车企业正在积极扩大入门级、走量车型的销售,希望借此提高在韩国市场的整体占有率。如果3000万韩元级进口车继续增加,进口车与国产车之间长期存在的价格界限可能进一步模糊。
2026-08-11 19:30:35 -
特斯拉继续领跑,7月进口车销量达3万976辆
进口车在上个月继续在国内市场销售超过3万辆,显示出增长势头。特斯拉的月销售量突破1万辆,继续保持进口车市场的第一位。 根据韩国进口汽车协会(KAIDA)5日发布的数据,7月进口乘用车新注册数量为3万976辆,比去年同月增长了14.3%。不过,与上月(3万8059辆)相比,由于部分品牌的供应不足和假期影响,销量下降了18.6%。今年1至7月,进口车累计注册数量为21万5008辆,同比增加30.1%。 在上个月,各品牌中,特斯拉以1万237辆的销量保持进口车市场第一。宝马(6533辆)和梅赛德斯-奔驰(3959辆)、比亚迪(2846辆)、雷克萨斯(1474辆)、丰田(1340辆)、沃尔沃(958辆)、奥迪(935辆)、保时捷(635辆)、MINI(632辆)紧随其后。 特斯拉的畅销车型也占据了市场。Model Y Premium以6612辆成为销量最高的车型。Model Y Premium Long Range(2092辆)和Model 3 Premium Long Range(1239辆)分别位列第二和第三。 环保车的销售趋势仍在继续。电动车销量为1万5428辆,占总销量的49.8%,接近一半。混合动力车以1万2840辆(41.5%)紧随其后。相比之下,汽油车销量为2514辆(8.1%),柴油车仅为194辆(0.6%)。 按国家划分的销售比例中,欧洲品牌以1万4841辆(47.9%)居首。美国品牌为1万464辆(33.8%),中国品牌为2846辆(9.2%),日本品牌为2825辆(9.1%)。 韩国进口汽车协会副会长郑允英表示:“7月进口乘用车新注册数量因部分品牌的供应不足及假期影响等原因,较上月有所下降。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-05 19:00:00 -
今年新车中四分之一为进口车,进口车市场份额首次突破25%
今年在韩国销售的乘用车中,每四辆就有一辆是进口车。由于进口电动车的快速增长,进口车的市场份额首次突破了25%。 根据韩国进口汽车协会和韩国汽车移动产业协会的数据显示,5月份新注册的乘用车中,进口车的数量为29860辆,占总数115680辆的25.8%,首次突破25%。 在6月份,进口车的新注册数量超过了38000辆,占总数的25.9%。 自2012年进口车在新车中所占比例达到10%以来,2015年这一比例超过了15%。去年,进口车的新注册数量超过30万辆,市场份额为20.3%。从今年2月开始,市场份额持续超过20%。 6月份新注册的进口乘用车数量较去年同期增长了37%,创下了月度历史新高。今年上半年累计注册数量达到184000辆,创下历史最高纪录。 进口车销售比例增加的原因主要是电动车品牌的崛起。特斯拉在上半年新注册数量为56139辆,同比增长192%。 中国电动车制造商比亚迪也与特斯拉一起推动了进口车市场的扩展。比亚迪在上半年新注册数量为11675辆,超过了雷克萨斯和奥迪,排名第四。 特别是上半年进口车注册数量为184000辆,比去年同期增加了46000辆,其中特斯拉和比亚迪合计增加了47000辆。 由于特斯拉和比亚迪的强劲表现,6月份进口车中电动车的比例超过了一半,达到了51.1%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-11 02:56:00 -
6月进口车销售一半为电动车,特斯拉持续领跑
上个月,韩国市场上销售的进口车中,有一半是电动车。特斯拉和比亚迪等电动车品牌的良好销售表现推动了整体业绩的增长。 根据韩国进口汽车协会(KAIDA)在3日发布的数据,6月进口乘用车新注册数量为38059辆,其中电动车为19453辆,占总数的51.1%。混合动力车注册量为15125辆(39.7%),汽油车为3211辆(8.4%),柴油车为270辆(0.7%)。 今年上半年累计注册数量为184032辆,比去年同期的138120辆增长了33.2%。 按品牌划分,特斯拉以11119辆的注册量位居第一,其次是宝马(6569辆)、梅赛德斯-奔驰(5565辆)、比亚迪(4652辆)、奥迪(1772辆)、雷克萨斯(1694辆)、沃尔沃(1679辆)和丰田(1401辆)。 在畅销车型中,电动车占据了主导地位。特斯拉Model Y L以5155辆的销量位居第一,特斯拉Model Y Premium以3318辆紧随其后,比亚迪海豚(2747辆)排名第三。 从国家来看,欧洲品牌注册量最多,为18820辆(49.4%),美国品牌为11445辆(30.1%),中国品牌为4652辆(12.2%),日本品牌为3142辆(8.3%)。 韩国进口汽车协会副会长郑允英表示:“6月进口乘用车新注册量因部分品牌的货源保障和新车效应而较上月有所增加。” 此外,业界预计下半年进口车市场的电动化趋势将持续。特斯拉和比亚迪的强势推动下,德国高端品牌也在不断扩大电动车阵容。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-03 23:40:00 -
梅赛德斯-奔驰推出新款阿罗克斯4153K单减速自卸车,挑战现代汽车市场
梅赛德斯-奔驰经过三年的研发,推出了针对韩国行驶环境优化的卡车型号。该车型的特点在于不仅仅是性能的提升,更是最大化了运营效率。在现代汽车主导的国内自卸车市场中,梅赛德斯-奔驰希望通过更强的长期运营能力来进行竞争。 梅赛德斯-奔驰卡车的国内进口与销售公司Star Trucks Korea于10日在忠南牙山的梅赛德斯-奔驰卡车明星中心首次发布了‘新阿罗克斯4153K单减速自卸车’。 此次新车型基于2021年推出的第五代自卸车‘新阿罗克斯’。经过德国总部对韩国行驶环境的系统分析,进行了为期三年的研发项目,最终推出了这一成果。 公司特别注重最大化效率。采用了能够更精确供油的‘X-Pulse高压共轨喷射系统’,减少了不必要的燃料消耗。因此,即使在恶劣的作业环境中,也能实现出色的燃油经济性和耐久性,并在低速时展现出强大的动力和牵引力。 这种效率最大化的战略与日益变化的商用车市场需求密切相关。最近,韩国由于建筑市场低迷和高油价导致运输利润下降,单纯的高功率或大载重已不再是主要购买价值,能够更长时间稳定运营车辆变得尤为重要。 高负载和长途行驶的增加,也使得消费者对运营效率、维护稳定性和总拥有成本(TCO)的关注持续上升。这也是梅赛德斯-奔驰在此时推出增强运营稳定性的‘新阿罗克斯4153K单减速自卸车’的原因。 Star Trucks Korea的代表安东尼奥·兰达佐表示:“我们重点提供韩国自卸车客户所重视的耐久性、效率和稳定运营价值,希望能提高车辆的使用率,促进盈利能力。” 然而,在国内自卸车市场,现代汽车仍然保持着绝对优势。根据韩国汽车移动产业协会(KAMA)的数据,截至4月底,注册的自卸车中,现代汽车有16849辆,占目前运营自卸车的三分之一。 因此,Star Trucks Korea预计将首先在进口车市场扩大其市场份额。根据去年的数据,进口车的国内自卸车销量中,沃尔沃以429辆位居第一。Star Trucks Korea的代表东根泰表示:“我们今年的自卸车销售目标定在150到200辆左右。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-11 03:03:00 -
进口车市场生存竞争加剧,中低端品牌面临风险
进口车市场品牌间差距加大,生存竞争已全面展开。随着销售规模和电动化应对能力的不同,市场格局正在重塑,一些品牌保持增长,而另一些则进入缩减阶段。本系列将逐步分析市场重组过程中的结构性变化及其背景。<编辑者注> 随着进口车市场销售的两极分化加剧,年销售在1000至2000辆的品牌面临更大的生存压力。一些品牌的销售持续下降,伴随着新车发布空缺和电动化应对滞后,市场存在感迅速减弱。在本田韩国停止汽车销售后,业界开始讨论中低端进口车品牌的结构调整可能性。 标致被认为是销售下降持续时间最长的品牌之一。根据业内消息,韩国进口汽车协会数据显示,标致在韩国的新注册数量去年为979辆,降至1000辆以下。去年12月的销售量也仅为112辆。 今年以来,销售反弹的趋势依然有限。标致的月销售量分别为1月33辆、2月79辆、3月72辆。与去年整体进口乘用车新注册数量30万7377辆同比增长16.7%相比,标致的疲软走势与整体市场复苏方向相反。 业界认为,品牌形象以柴油车为主以及新车空缺对销售下降产生了影响。尽管国内进口车市场迅速向电动车和混合动力车转型,但标致在国内缺乏能够推动大众销售的电动化代表车型。 过去,标致通过欧洲柴油掀背车和小型SUV满足了细分市场需求,但在柴油偏好减弱后,品牌重新崛起的产品线显得薄弱。 吉普的销售下降趋势也在持续。吉普在进口SUV市场扩张的背景下,2021年销售9753辆,接近1万辆,但到2025年销售量降至2072辆。在四年内,销售规模缩减至五分之一。 在此期间,进口车市场整体向电动化和高端轿车、SUV方向重组,而吉普在将越野SUV的身份扩展到大众销售方面遇到困难。 吉普的销售下降与近期进口SUV市场的重组趋势相伴随。过去,吉普通过牧马人、切诺基和自由侠等个性化SUV吸引了需求,但如今进口SUV市场正向电动化、高端配置和家庭车需求转变。 宝马、梅赛德斯-奔驰、沃尔沃、特斯拉等品牌正在扩大电动车和混合动力SUV的产品线,而吉普在国内市场的电动化转型速度和新车效应却有限。 ◆ 标致、吉普、林肯销售疲软长期化,中低端品牌面临重组压力 林肯作为一个高端品牌,其销售基础却急剧削弱。林肯在2021年销售6272辆,但到2025年仅为1127辆。四年内,销售量减少超过80%。林肯以大型SUV和美国式高端形象为卖点,但由于国内高端进口车市场已被德国品牌固化,消费者接触的机会变得狭窄。 林肯以大型SUV为主的销售结构也被认为是负担。在特定SUV车型为主的销售结构中,随着新车周期的延长,品牌整体销售容易受到影响。 电动车转型战略在国内市场也未能明显凸显。消费者在与德国高端品牌比较时,可能会感受到服务网络、二手车残值和产品多样性方面的相对压力。 在电动化品牌扩展过程中,差距也逐渐显现。比亚迪在2025年进入国内乘用车市场的首年销售6107辆,超越了标致、林肯和吉普。Polestar也销售2957辆,规模超过了中低端的现有品牌。 新兴电动化品牌在进入初期便建立了数千辆的销售基础,而一些传统进口车品牌则在长期的经营基础上被挤压至1000至2000辆的水平。 销售规模的缩减使品牌运营压力迅速加大。车辆认证、物流、营销、展厅运营和服务中心维护成本难以随着销售量的减少而降低。 年销售降至1000辆左右时,每辆车所需承担的固定成本增加,代理商在展厅投资和库存运营上也难以维持。销售疲软可能导致代理网络缩减,而代理网络的缩减又会进一步削弱消费者的接触性。 残值下降也是加剧恶性循环的因素。销售量减少、新车投放受限,可能导致二手车市场对品牌的偏好降低。残值动摇会增加新车购买的负担,并在分期付款和租赁条件下失去竞争力。 业界人士表示:“过去,品牌知名度和稀缺性就能维持一定的销售,但现在必须在电动化、服务和残值等方面同时竞争。没有新车效应而销售持续下降的品牌,必须重新审视在韩国市场的经营持续战略。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-09 02:45:30 -
进口车4月销量同比增长58%,特斯拉连续三个月稳居第一
在进口车市场,特斯拉4月销量突破1万辆,连续三个月稳居第一。自2月首次超越宝马以来,特斯拉一直保持进口车销量冠军,并不断刷新纪录。韩国进口汽车协会(KAIDA)7日公布,4月进口乘用车新注册量为3.3993万辆,同比增加58.1%。与上月相比,增长0.1%。截至4月,累计注册量为11.6113万辆,同比增长41.3%。品牌方面,特斯拉以1.319万辆位居榜首,其中Model Y Premium和Model 3 Premium Long Range成为4月畅销车型。紧随其后的是宝马(6658辆)、奔驰(4796辆)、比亚迪(2023辆)和沃尔沃(1105辆)。按排量划分,2000cc以下车型最多,为9087辆(26.7%),其次是2000-3000cc(5565辆,16.4%),3000-4000cc(544辆,1.6%),4000cc以上为478辆(1.4%)。按燃料类型,电动车注册量为1.8319万辆,占53.9%,超过一半。其次是混合动力车1.2777万辆(37.6%),汽油车2734辆(8.0%),柴油车163辆(0.5%)。购买类型中,个人购买占65.0%(2.2089万辆),法人购买占35.0%(1.1904万辆)。韩国进口汽车协会副会长郑允英表示:“4月进口乘用车新注册量在品牌间有所波动,但由于电动车销售强劲和部分品牌新车效应,整体保持与上月相似水平。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-07 23:06:00









