
主页搜索
搜索
选择时间
搜索范围
全部的
‘长期利率上升’新闻 4个
-
 长期利率上升,债券供应压力加大
近期,长期债券利率急剧上升,政府的8·13房地产综合对策成为公债和银行债等超优质债券的额外供应因素。在全球长期利率上升和国内国债供需压力叠加的情况下,若住房供应所需资金增加,债券市场的压力可能进一步加大。 25日金融界消息,韩国土地住房公社(LH)今年的债券发行额已达到11.2万亿韩元,已超过去年全年发行额9万亿韩元。剔除到期偿还部分,净发行规模未来可能超过10万亿韩元。 LH的债券发行因第三期新城市和公共住房建设等项目资金需求增加而已在上升。此外,政府计划到2030年累计开工135万户,并在首都圈额外供应23万户,资金需求预计将进一步增加。 韩国住房金融公社(主金公)的债券发行也有可能增加。主金公今年的公债发行额为8.6万亿韩元,已超过去年6.2万亿韩元。根据8·13对策,主金公对正常房地产项目融资(PF)项目的担保供应将从去年的3.7万亿韩元扩大到未来三年每年9万亿至13万亿韩元。再加上重建、再开发和对青年及实际需求者的政策产品支持,主金公的外部融资需求预计也将增加。 银行债券也是增加供应压力的因素。政府将今年家庭债务增长率管理目标从1.5%提高至3%,金融界因此增加了约30万亿韩元的额外贷款能力。如果其中相当一部分用于移居费和中期款、尾款贷款等,银行的资金需求将增加,银行债券发行压力也可能加大。 LH和主金公等公共机构的债券及银行债券被归类为信用等级高的超优质债券。在国债发行压力加大的情况下,如果这些债券同时增加,将在有限的机构投资者需求中竞争,从而推高债券利率。超优质债券利率上升可能导致一般公司债的发行利率也随之上升,从而增加企业的融资负担。 投资需求能否吸收增加的供应成为关键。今年起,住房抵押贷款的风险权重下限提高,银行的资本管理负担加重,因此对国债和部分公债等风险权重较低资产的偏好预计将持续。然而,国债、公债和银行债的同时增加,可能使得仅凭现有需求难以消化所有供应量。 新韩投资证券研究员金相仁表示:“8·13对策使LH、主金公、住房城市保证公社(HUG)、韩国资产管理公司(CAMKO)等公共机构的角色增强,预计相关机构的债券发行将扩大。”他还表示:“家庭债务总量管理的监管放宽,也将对市中银行债的发行压力产生影响,难以缓解超优质债券的供应压力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-26 00:04:00 -
 两国携手维护美国国债...国内长期利率也需关注
美日外汇当局在市场上罕见地进行联合干预后,美国长期国债利率一度下跌,但预计难以遏制增长、物价和财政等结构性上升压力。全球长期利率上升的趋势也对国内国债利率产生影响,贷款利率可能面临上升压力。 根据Investing.com的报道,前一天10年期美国国债利率下跌6.1个基点(1个基点=0.01个百分点),收于4.684%。在8月2日也下跌了4.26个基点,连续两个交易日下跌。这被解读为美日两国在28年后首次共同干预外汇市场的影响。美日外汇当局于上月30日至本月1日采取了出售美元、购买日元的方式进行协作。 在两国干预后,美国国债利率略微稳定,但上升趋势并未被打破。美国国债利率在8月4日再次出现上涨。10年期美国国债利率自今年以来截至上月底已上升56.8个基点。作为美国住房抵押贷款基准的30年期国债利率在7月31日攀升至5.28%,创下2007年7月以来的最高水平。 《华尔街日报》分析指出,日元贬值至40年来的最低水平,可能成为推高美国国债利率的风险因素。此外,为了履行日本对美国5500亿美元投资承诺,美国也开始采取措施支撑日元。 日本是全球最大的美国国债持有国之一。如果日元贬值过度,日本当局可能会通过出售美国国债来捍卫日元,这将导致债券价格下跌、利率上升。实际上,在日本为捍卫日元而进行干预的2024年4、5、7月,日本的美国国债持有额总共减少了590亿美元。今年4月至5月也减少了484亿美元。 长期国债利率反映了市场对增长、物价和财政的预期。中东战争导致国际油价飙升,美国通胀长期化的担忧加剧。美国财政支出的扩大和国债发行的压力也被认为是长期利率上升的因素。尽管美日共同干预后美国国债利率略微恢复稳定,但再次上涨的原因也在于此。 国内债券市场也无法摆脱全球长期利率的影响。近期,国债利率以长期债券为主呈现上升趋势。美国和日本等主要国家的长期利率上升,以及国内物价预计在一段时间内维持高位,导致长期利率上升压力加大。 在物价尚未稳定的情况下,长期利率上升可能会加大借款人的成本负担。长期债券利率的上升可能通过银行债券等市场利率对贷款利率施加上升压力。考虑到家庭债务负担已经很高,这可能对消费和投资造成压力。 由于预计美国长期国债利率难以轻易下跌,国内国债长期利率也可能面临上升压力。现代汽车证券研究员崔济敏表示:“美国财政部和中央银行可能会通过抑制券息的增加来应对,但可能仅限于短期内抑制利率的急剧上升,长期利率难以快速正常化。” 汉华投资证券研究员金成洙表示:“长期债券利率受益于稳健的增长和扩张性财政政策,加上全球长期利率上升的影响也不容忽视。长期利率的方向性将由2027年度预算案的内容决定。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-05 17:16:00 -
 日本确定‘霍内布托方针’…计划到2040年投资3362万亿韩元于AI和半导体等领域
日本政府于21日在内阁会议上确定了未来主要政策和下一年度预算编制方向的‘经济财政运营与改革的基本方针’,即‘霍内布托方针’。这是高市早苗政府成立以来首次制定的霍内布托方针,计划到2040会计年度,向人工智能(AI)和半导体等战略领域投资民间和政府合计超过370万亿日元(约3362万亿韩元),并撤回单年度基础财政收支盈余的目标。 高市政府通过此方针正式确立了‘负责任的积极财政’作为经济和财政运营的基调,提出扩大国内投资,实现实际增长率超过1%、名义增长率超过3%的目标。然而,在政府被指控抑制日本银行的加息之际,长期利率急剧上升,最终在原方案中增加了与日本银行独立性相关的表述。 据《读卖新闻》等报道,日本政府计划在2040会计年度之前,向包括AI、半导体、量子技术、下一代能源等17个战略领域的62个产品和技术投资超过370万亿日元。为此,政府将设立‘强大而富裕的日本’投资预算,专门用于支持这些领域的投资,并计划在多个年度内集中分配预算。政府目标是到2040会计年度,民间设备投资年均达到250万亿日元,名义国内生产总值(GDP)接近1100万亿日元。 该预算没有设定预算要求的上限。这标志着政府将转变以往对支出的普遍抑制的预算编制方式。日本政府将2027会计年度定为‘负责任的积极财政元年’,并制定了到2040会计年度的中长期经济财政计划。常规项目将反映在初步预算中,补充预算将仅限于灾害和经济危机等紧急事项。 财政运营的目标也发生了重大变化。过去,国家和地方政府的基础财政收支,即初级余额(PB)是财政健全化的核心指标,现在决定废除单年度盈余的目标,改为多年度管理。根据经济波动或投资需求,PB的暂时恶化也被允许。 债务比率稳定目标 相应地,政府将国家债务与GDP的比率稳定降低作为财政运营的核心目标。通过政府投资促进经济增长,扩大GDP规模,从而降低债务比率。从2001年首次使用的‘财政健全化’一词此次改为‘确保财政的可持续性’等表述。 高市总理表示:“我们将打破过度紧缩的趋势和未来投资不足的局面,大幅扩大国内投资。”政府表示这并不是削弱财政纪律,但在七大工业国中,国家债务与GDP的比率最高,积极财政可能导致国债发行的担忧随之而来。因此,政府表示在确定国债发行规模时,将确保不损害市场信任,并将透明地解释财政运营方针。 与日本银行的货币政策相关的表述也在最终方案中进行了修改。6月底公开的原方案中提到“为了实现强大的经济,适当的货币政策运营非常重要”。市场普遍解读为高市政府试图抑制日本银行的加息。随着‘财政健全化’一词的删除,国债被抛售,长期利率上升,日元贬值,出现了所谓的‘霍内布托冲击’。日本10年期国债利率在9日一度上升至2.9%,创下近30年来的最高水平。高市政府自去年10月成立以来,长期利率从1.6%左右上升至目前的2.7%左右。 为了平息市场的不安,政府在最终方针的脚注中引用了《日本银行法》第3条,明确“货币政策的具体手段由日本银行负责”。经济财政大臣木内实在21日的记者会上表示,这一脚注是反映执政党意见和意见的修改之一。《朝日新闻》指出,强调日本银行独立性这一显而易见的原则,政府如此强调实属罕见。 尽管增加了独立性相关的表述,但高市政府的积极财政路线并未改变。国际货币研究所的首席研究员久保翔太郎在《朝日新闻》中表示:“此次霍内布托冲击证明金融市场对高市政府的财政运营非常担忧,未来如何反映市场的警告于政策中至关重要。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-22 02:20:00 -
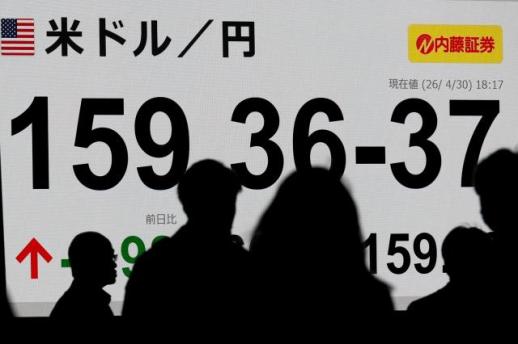 日元再次逼近160日元,市场信心加深
日本日元再次逼近每美元160日元。自4月底日本当局市场干预后,日元一度回升至155日元区间,但在一个月内再次下滑至159日元中段。日本当局勉强维护的160日元防线再次面临考验。 根据《日本经济新闻》的报道,28日下午东京外汇市场上,日元兑美元的汇率为159.57至58日元,较前一天下午5时上涨0.22日元(即日元贬值)。当天上午一度升至159.60日元,创下自4月30日以来的最高点。由于美国与伊朗在谈判中再次发生攻击,导致原油期货价格上涨,市场对日本贸易赤字的担忧持续施压日元。 然而,日元在一个月内再次逼近160日元的走势,不能仅用中东局势来解释。在此期间,日本长期利率上升,经常账户盈余创历史新高,而当局的市场干预警惕也依然存在。这三者本应是支撑日元的因素,但日元却持续贬值,市场关注的焦点转向了“为何阻止日元贬值的因素未能发挥作用”。 首先引人注目的是长期利率与日元的背离。通常国债利率上升会提高该货币的投资吸引力,但近期日本长期利率上升并未带动日元买入。日经新闻指出,过去一年美日长期利率差距缩小,但日元贬值趋势依然持续。市场认为,日本长期利率的上升反映的是财政风险和日本银行在应对物价方面滞后的担忧,而非经济复苏或货币政策正常化的信号。 即使是同样的利率上升,市场的解读不同也会影响汇率。如果被视为“日本经济正在正常化”的信号,可能会导致日元买入;但如果被解读为“持有日本国债需要更高的回报”,则可能被视为对日本资产的不安。目前市场更倾向于后者的解读,因此即使日本国债利率上升,海外资金也难以积极购买日本国债和日元。 还有一个使日元贬值更难以解释的数字是日本的对外收支。瑞穗银行首席市场经济学家唐川大辅最近分析称,2025年度日本的经常账户盈余达到34兆5218亿日元,连续三年创下历史新高,贸易收支也在五年后重新转为盈余。从统计数据来看,日元贬值的理由似乎并不充分。 然而,在外汇市场上,重要的不是统计上的盈余,而是实际日元买入的资金流动。如果海外赚取的美元未能兑换为日元而是再投资于当地或以外币资产形式留存,即使经常账户盈余也不会增加日元需求。唐川经济学家分析称,今年1至3月日本的经常账户盈余为9兆5452亿日元,但如果剔除未能转化为实际日元买入的海外再投资收益,现金流动的盈余仅为约1兆6000亿日元。 问题在于未来原油价格可能再次上涨。即使经常账户盈余创下历史新高,日元依然未能摆脱贬值,如果原油价格上涨,原本支撑对外收支的贸易盈余也可能受到冲击。唐川经济学家分析称,去年日本贸易收支转为盈余的背景是原油价格下跌。中东局势不稳导致高价原油进口负担加重,贸易收支可能随着时间推移再次恶化,从而加大日元的卖出压力。 再次进行市场干预? 剩下的安全网是当局的市场干预可能性。随着日元再次逼近160日元,市场对日本当局可能再次进行市场干预的警惕性加大。然而,即使通过干预使日元短暂反弹,日元贬值的压力并不会消失。 日元仍然是主要货币中融资成本较低的货币。随着美国等海外主要股市上涨,风险资产的投资情绪也回暖。在这种环境下,即使干预使日元短暂走强,借入日元投资于美元等高收益资产的日元套利交易也会重新启动,从而再次施加日元的卖出压力。日经新闻也指出,如果干预使日元反弹,日元套利交易等长期的日元卖出行为可能会迅速扩散,重新加大日元贬值压力。因此,市场普遍认为,即使日本银行在6月加息,如果之后未能明确表示进一步加息的意愿,难以遏制日元套利交易,日元走强的效果也将受到限制。 最终,这三种趋势汇聚到一个点上。长期利率上升、创历史新高的经常账户盈余、当局的市场干预可能性,均未被视为积极买入日元的理由。利率面临财政和物价不安的压力,经常账户盈余则缺乏实际日元买入需求,而干预则受到日元套利交易的限制。 要阻止日元贬值,必须表现出加息的意愿,但日本银行(BOJ)的选择并不简单。加息可能刺激长期利率上升和国债市场的不安。日经新闻指出,日本10年期国债利率本月一度升至2.8%,为29年半以来的高位,已经处于不稳定状态。 日本银行将在下个月的货币政策决策会议上讨论是否进一步加息以及国债购买缩减计划。为了防止长期利率急剧上升,如果放缓国债购买缩减速度,国债市场可能会稳定,但市场流动性的回收延迟可能加大日元贬值压力。阻止日元贬值的措施与稳定国债市场的措施之间存在冲突。市场的目光聚焦于陷入两难境地的日本银行的下一步选择。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-29 02:46:00
-
长期利率上升,债券供应压力加大
近期,长期债券利率急剧上升,政府的8·13房地产综合对策成为公债和银行债等超优质债券的额外供应因素。在全球长期利率上升和国内国债供需压力叠加的情况下,若住房供应所需资金增加,债券市场的压力可能进一步加大。 25日金融界消息,韩国土地住房公社(LH)今年的债券发行额已达到11.2万亿韩元,已超过去年全年发行额9万亿韩元。剔除到期偿还部分,净发行规模未来可能超过10万亿韩元。 LH的债券发行因第三期新城市和公共住房建设等项目资金需求增加而已在上升。此外,政府计划到2030年累计开工135万户,并在首都圈额外供应23万户,资金需求预计将进一步增加。 韩国住房金融公社(主金公)的债券发行也有可能增加。主金公今年的公债发行额为8.6万亿韩元,已超过去年6.2万亿韩元。根据8·13对策,主金公对正常房地产项目融资(PF)项目的担保供应将从去年的3.7万亿韩元扩大到未来三年每年9万亿至13万亿韩元。再加上重建、再开发和对青年及实际需求者的政策产品支持,主金公的外部融资需求预计也将增加。 银行债券也是增加供应压力的因素。政府将今年家庭债务增长率管理目标从1.5%提高至3%,金融界因此增加了约30万亿韩元的额外贷款能力。如果其中相当一部分用于移居费和中期款、尾款贷款等,银行的资金需求将增加,银行债券发行压力也可能加大。 LH和主金公等公共机构的债券及银行债券被归类为信用等级高的超优质债券。在国债发行压力加大的情况下,如果这些债券同时增加,将在有限的机构投资者需求中竞争,从而推高债券利率。超优质债券利率上升可能导致一般公司债的发行利率也随之上升,从而增加企业的融资负担。 投资需求能否吸收增加的供应成为关键。今年起,住房抵押贷款的风险权重下限提高,银行的资本管理负担加重,因此对国债和部分公债等风险权重较低资产的偏好预计将持续。然而,国债、公债和银行债的同时增加,可能使得仅凭现有需求难以消化所有供应量。 新韩投资证券研究员金相仁表示:“8·13对策使LH、主金公、住房城市保证公社(HUG)、韩国资产管理公司(CAMKO)等公共机构的角色增强,预计相关机构的债券发行将扩大。”他还表示:“家庭债务总量管理的监管放宽,也将对市中银行债的发行压力产生影响,难以缓解超优质债券的供应压力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-26 00:04:00 -
两国携手维护美国国债...国内长期利率也需关注
美日外汇当局在市场上罕见地进行联合干预后,美国长期国债利率一度下跌,但预计难以遏制增长、物价和财政等结构性上升压力。全球长期利率上升的趋势也对国内国债利率产生影响,贷款利率可能面临上升压力。 根据Investing.com的报道,前一天10年期美国国债利率下跌6.1个基点(1个基点=0.01个百分点),收于4.684%。在8月2日也下跌了4.26个基点,连续两个交易日下跌。这被解读为美日两国在28年后首次共同干预外汇市场的影响。美日外汇当局于上月30日至本月1日采取了出售美元、购买日元的方式进行协作。 在两国干预后,美国国债利率略微稳定,但上升趋势并未被打破。美国国债利率在8月4日再次出现上涨。10年期美国国债利率自今年以来截至上月底已上升56.8个基点。作为美国住房抵押贷款基准的30年期国债利率在7月31日攀升至5.28%,创下2007年7月以来的最高水平。 《华尔街日报》分析指出,日元贬值至40年来的最低水平,可能成为推高美国国债利率的风险因素。此外,为了履行日本对美国5500亿美元投资承诺,美国也开始采取措施支撑日元。 日本是全球最大的美国国债持有国之一。如果日元贬值过度,日本当局可能会通过出售美国国债来捍卫日元,这将导致债券价格下跌、利率上升。实际上,在日本为捍卫日元而进行干预的2024年4、5、7月,日本的美国国债持有额总共减少了590亿美元。今年4月至5月也减少了484亿美元。 长期国债利率反映了市场对增长、物价和财政的预期。中东战争导致国际油价飙升,美国通胀长期化的担忧加剧。美国财政支出的扩大和国债发行的压力也被认为是长期利率上升的因素。尽管美日共同干预后美国国债利率略微恢复稳定,但再次上涨的原因也在于此。 国内债券市场也无法摆脱全球长期利率的影响。近期,国债利率以长期债券为主呈现上升趋势。美国和日本等主要国家的长期利率上升,以及国内物价预计在一段时间内维持高位,导致长期利率上升压力加大。 在物价尚未稳定的情况下,长期利率上升可能会加大借款人的成本负担。长期债券利率的上升可能通过银行债券等市场利率对贷款利率施加上升压力。考虑到家庭债务负担已经很高,这可能对消费和投资造成压力。 由于预计美国长期国债利率难以轻易下跌,国内国债长期利率也可能面临上升压力。现代汽车证券研究员崔济敏表示:“美国财政部和中央银行可能会通过抑制券息的增加来应对,但可能仅限于短期内抑制利率的急剧上升,长期利率难以快速正常化。” 汉华投资证券研究员金成洙表示:“长期债券利率受益于稳健的增长和扩张性财政政策,加上全球长期利率上升的影响也不容忽视。长期利率的方向性将由2027年度预算案的内容决定。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-05 17:16:00 -
日本确定‘霍内布托方针’…计划到2040年投资3362万亿韩元于AI和半导体等领域
日本政府于21日在内阁会议上确定了未来主要政策和下一年度预算编制方向的‘经济财政运营与改革的基本方针’,即‘霍内布托方针’。这是高市早苗政府成立以来首次制定的霍内布托方针,计划到2040会计年度,向人工智能(AI)和半导体等战略领域投资民间和政府合计超过370万亿日元(约3362万亿韩元),并撤回单年度基础财政收支盈余的目标。 高市政府通过此方针正式确立了‘负责任的积极财政’作为经济和财政运营的基调,提出扩大国内投资,实现实际增长率超过1%、名义增长率超过3%的目标。然而,在政府被指控抑制日本银行的加息之际,长期利率急剧上升,最终在原方案中增加了与日本银行独立性相关的表述。 据《读卖新闻》等报道,日本政府计划在2040会计年度之前,向包括AI、半导体、量子技术、下一代能源等17个战略领域的62个产品和技术投资超过370万亿日元。为此,政府将设立‘强大而富裕的日本’投资预算,专门用于支持这些领域的投资,并计划在多个年度内集中分配预算。政府目标是到2040会计年度,民间设备投资年均达到250万亿日元,名义国内生产总值(GDP)接近1100万亿日元。 该预算没有设定预算要求的上限。这标志着政府将转变以往对支出的普遍抑制的预算编制方式。日本政府将2027会计年度定为‘负责任的积极财政元年’,并制定了到2040会计年度的中长期经济财政计划。常规项目将反映在初步预算中,补充预算将仅限于灾害和经济危机等紧急事项。 财政运营的目标也发生了重大变化。过去,国家和地方政府的基础财政收支,即初级余额(PB)是财政健全化的核心指标,现在决定废除单年度盈余的目标,改为多年度管理。根据经济波动或投资需求,PB的暂时恶化也被允许。 债务比率稳定目标 相应地,政府将国家债务与GDP的比率稳定降低作为财政运营的核心目标。通过政府投资促进经济增长,扩大GDP规模,从而降低债务比率。从2001年首次使用的‘财政健全化’一词此次改为‘确保财政的可持续性’等表述。 高市总理表示:“我们将打破过度紧缩的趋势和未来投资不足的局面,大幅扩大国内投资。”政府表示这并不是削弱财政纪律,但在七大工业国中,国家债务与GDP的比率最高,积极财政可能导致国债发行的担忧随之而来。因此,政府表示在确定国债发行规模时,将确保不损害市场信任,并将透明地解释财政运营方针。 与日本银行的货币政策相关的表述也在最终方案中进行了修改。6月底公开的原方案中提到“为了实现强大的经济,适当的货币政策运营非常重要”。市场普遍解读为高市政府试图抑制日本银行的加息。随着‘财政健全化’一词的删除,国债被抛售,长期利率上升,日元贬值,出现了所谓的‘霍内布托冲击’。日本10年期国债利率在9日一度上升至2.9%,创下近30年来的最高水平。高市政府自去年10月成立以来,长期利率从1.6%左右上升至目前的2.7%左右。 为了平息市场的不安,政府在最终方针的脚注中引用了《日本银行法》第3条,明确“货币政策的具体手段由日本银行负责”。经济财政大臣木内实在21日的记者会上表示,这一脚注是反映执政党意见和意见的修改之一。《朝日新闻》指出,强调日本银行独立性这一显而易见的原则,政府如此强调实属罕见。 尽管增加了独立性相关的表述,但高市政府的积极财政路线并未改变。国际货币研究所的首席研究员久保翔太郎在《朝日新闻》中表示:“此次霍内布托冲击证明金融市场对高市政府的财政运营非常担忧,未来如何反映市场的警告于政策中至关重要。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-22 02:20:00 -
日元再次逼近160日元,市场信心加深
日本日元再次逼近每美元160日元。自4月底日本当局市场干预后,日元一度回升至155日元区间,但在一个月内再次下滑至159日元中段。日本当局勉强维护的160日元防线再次面临考验。 根据《日本经济新闻》的报道,28日下午东京外汇市场上,日元兑美元的汇率为159.57至58日元,较前一天下午5时上涨0.22日元(即日元贬值)。当天上午一度升至159.60日元,创下自4月30日以来的最高点。由于美国与伊朗在谈判中再次发生攻击,导致原油期货价格上涨,市场对日本贸易赤字的担忧持续施压日元。 然而,日元在一个月内再次逼近160日元的走势,不能仅用中东局势来解释。在此期间,日本长期利率上升,经常账户盈余创历史新高,而当局的市场干预警惕也依然存在。这三者本应是支撑日元的因素,但日元却持续贬值,市场关注的焦点转向了“为何阻止日元贬值的因素未能发挥作用”。 首先引人注目的是长期利率与日元的背离。通常国债利率上升会提高该货币的投资吸引力,但近期日本长期利率上升并未带动日元买入。日经新闻指出,过去一年美日长期利率差距缩小,但日元贬值趋势依然持续。市场认为,日本长期利率的上升反映的是财政风险和日本银行在应对物价方面滞后的担忧,而非经济复苏或货币政策正常化的信号。 即使是同样的利率上升,市场的解读不同也会影响汇率。如果被视为“日本经济正在正常化”的信号,可能会导致日元买入;但如果被解读为“持有日本国债需要更高的回报”,则可能被视为对日本资产的不安。目前市场更倾向于后者的解读,因此即使日本国债利率上升,海外资金也难以积极购买日本国债和日元。 还有一个使日元贬值更难以解释的数字是日本的对外收支。瑞穗银行首席市场经济学家唐川大辅最近分析称,2025年度日本的经常账户盈余达到34兆5218亿日元,连续三年创下历史新高,贸易收支也在五年后重新转为盈余。从统计数据来看,日元贬值的理由似乎并不充分。 然而,在外汇市场上,重要的不是统计上的盈余,而是实际日元买入的资金流动。如果海外赚取的美元未能兑换为日元而是再投资于当地或以外币资产形式留存,即使经常账户盈余也不会增加日元需求。唐川经济学家分析称,今年1至3月日本的经常账户盈余为9兆5452亿日元,但如果剔除未能转化为实际日元买入的海外再投资收益,现金流动的盈余仅为约1兆6000亿日元。 问题在于未来原油价格可能再次上涨。即使经常账户盈余创下历史新高,日元依然未能摆脱贬值,如果原油价格上涨,原本支撑对外收支的贸易盈余也可能受到冲击。唐川经济学家分析称,去年日本贸易收支转为盈余的背景是原油价格下跌。中东局势不稳导致高价原油进口负担加重,贸易收支可能随着时间推移再次恶化,从而加大日元的卖出压力。 再次进行市场干预? 剩下的安全网是当局的市场干预可能性。随着日元再次逼近160日元,市场对日本当局可能再次进行市场干预的警惕性加大。然而,即使通过干预使日元短暂反弹,日元贬值的压力并不会消失。 日元仍然是主要货币中融资成本较低的货币。随着美国等海外主要股市上涨,风险资产的投资情绪也回暖。在这种环境下,即使干预使日元短暂走强,借入日元投资于美元等高收益资产的日元套利交易也会重新启动,从而再次施加日元的卖出压力。日经新闻也指出,如果干预使日元反弹,日元套利交易等长期的日元卖出行为可能会迅速扩散,重新加大日元贬值压力。因此,市场普遍认为,即使日本银行在6月加息,如果之后未能明确表示进一步加息的意愿,难以遏制日元套利交易,日元走强的效果也将受到限制。 最终,这三种趋势汇聚到一个点上。长期利率上升、创历史新高的经常账户盈余、当局的市场干预可能性,均未被视为积极买入日元的理由。利率面临财政和物价不安的压力,经常账户盈余则缺乏实际日元买入需求,而干预则受到日元套利交易的限制。 要阻止日元贬值,必须表现出加息的意愿,但日本银行(BOJ)的选择并不简单。加息可能刺激长期利率上升和国债市场的不安。日经新闻指出,日本10年期国债利率本月一度升至2.8%,为29年半以来的高位,已经处于不稳定状态。 日本银行将在下个月的货币政策决策会议上讨论是否进一步加息以及国债购买缩减计划。为了防止长期利率急剧上升,如果放缓国债购买缩减速度,国债市场可能会稳定,但市场流动性的回收延迟可能加大日元贬值压力。阻止日元贬值的措施与稳定国债市场的措施之间存在冲突。市场的目光聚焦于陷入两难境地的日本银行的下一步选择。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-29 02:46:00









