
主页搜索
搜索
选择时间
搜索范围
全部的
‘青年未来储蓄计划’新闻 4个
-
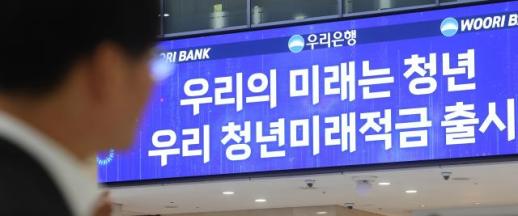 青年未来储蓄计划第二次招募将于10月7日开始申请
青年未来储蓄计划第二次申请将于下月7日开始。现有青年跳跃账户的参与者将获得转换为青年未来储蓄计划的机会。 金融委员会和市民金融振兴院等相关机构于16日表示,为了扩大青年资产形成的机会,将于10月7日至16日进行青年未来储蓄计划第二次申请。 10月7日,出生年份末尾为奇数的青年可以申请,8日则为偶数出生的青年,12日至16日则不受出生年份限制,均可申请。申请审核将于10月19日至11月13日进行,审核通过的申请者可在11月16日至27日之间开设账户。 青年未来储蓄计划是针对19至34岁的青年,允许他们在三年内每月缴纳1000元至最高50万元,政府将按一定比例匹配缴纳金额,并提供免税的利息收入。申请对象为1991年11月17日至2007年11月27日出生的人。服役期间最长可排除6年。 收入要求与第一次招募相同。总收入在7500万元以下或年营业额在3亿元以下的小微企业主,且家庭中位收入在200%以下的青年均可申请。其中,总收入在6000万元以下的普通收入者可获得缴纳金额6%的政府补贴。 符合一定条件的中小企业在职者、新入职者和小微企业主可优先申请。优先型要求总收入在3600万元以下或年营业额在1亿元以下,政府补贴匹配比例为12%。 现有青年跳跃账户的参与者也将获得转换机会。青年跳跃账户与青年未来储蓄计划不能重复申请,但在此次第二次招募中,允许特别中途解约青年跳跃账户并新申请青年未来储蓄计划。 此外,金融委员会已向国会提交2027年政府预算案,计划将青年未来储蓄计划的申请对象扩大至所有青年,并将优先型政府补贴匹配比例从12%提高至15%。对于地方中小企业员工,优先型匹配比例甚至可提高至25%。 如果该预算案经过国会审议并最终确定,现有青年未来储蓄计划的参与者也将追溯获得提高的优先型补贴。申请对象的扩大将在2027年招募后实施。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-16 21:04:10 -
 青年未来储蓄计划最高年利率达19.4%:如何最大化利用
为了支持青年资产的形成,提供高利率的金融产品“青年未来储蓄计划”将于22日开始接受首次注册。最高年利率为7%至8%,但实际加入效果接近20%,因此符合条件的青年可以充分利用这一产品。 根据19日金融委员会的消息,青年未来储蓄计划是一种3年期的固定利率产品,基本利率为年5%,加上各金融机构的优惠利率2至3个百分点,最高年利率可达7%至8%。考虑到银行利率、政府补贴和免税利息收入的优惠,实际加入效果相当于一般型的最高13.2%至14.4%或优待型的最高18.2%至19.4%的单利储蓄产品。 每月最多可存入50万韩元,3年内可累计至2200万韩元。 然而,选择高利率银行时,务必确认自己是否能满足相关条件。KB国民、信贷、 하나、우리、NH农协等五大银行和IBK企业银行提供最高3个百分点的优惠利率,使得最高年利率可达8%。但各银行的优惠条件如工资转账、信用卡使用和公用事业缴费等各不相同,需仔细确认。 开户后即可开始存款。如果是从青年跃进账户转换过来,则需在特别中途解约后的第二天开始存款。原则上不允许同时加入青年跃进账户和青年未来储蓄计划,但在首次加入期间可以进行转换。特别中途解约青年跃进账户时,可以无损失地获得解约退款。 选择青年未来储蓄计划还是青年跃进账户更有利,需要进行比较。青年未来储蓄计划允许年收入超过6000万韩元但不超过7500万韩元的青年加入,但只能享受免税利息收入的优惠,而无法获得政府补贴。家庭收入需在中位数收入的200%以下,相比青年跃进账户的250%更为严格,若不满足该标准则难以转换。 此外,青年跃进账户的月存入上限为70万韩元,超过青年未来储蓄计划的50万韩元,且期限更长(5年)。若保持到期,青年跃进账户的领取金额可达5000万韩元,超过青年未来储蓄计划的两倍。 如果符合年收入和家庭收入标准,并满足在职条件以便能够加入优待型,则青年未来储蓄计划可能比青年跃进账户更有利。因为其为3年期产品,相对期限较短,且政府支持规模较大,实际收益率更高。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-20 16:04:00 -
 青年未来储蓄计划将在15家金融机构推出,最高利率达7~8%
支持青年资产形成的“青年未来储蓄计划”将在下个月推出,并由15家金融机构提供服务。预计各机构的最高利率为年7~8%。 金融委员会于14日在小商户市场振兴公团首尔专用培训中心举行了“充实未来的第一步,青年未来储蓄计划开箱对话会”,公开了青年未来储蓄计划的承办机构及利率水平。青年未来储蓄计划是一种政策金融产品,旨在帮助青年初期资产形成,结合了政府贡献金和利息收入免税的优惠。 承办机构包括企业、农协、信贷、我们的银行、 하나银行、国民银行以及iM银行、釜山、庆南、光州、全北银行等原有的青年跃进账户承办机构,新增了水产合作社银行、Kakao银行、Toss银行和邮政事业本部,共计15家机构。 利率为3年固定利率,基本利率为5%,加上各机构的优惠利率2~3个百分点。因此,最高利率预计将在年7~8%之间提供。所有承办机构对年收入3600万韩元以下的青年提供0.5个百分点的共同优惠利率,对“为青年提供财务咨询”课程的完成者提供0.2个百分点的优惠。 考虑到政府贡献金和免税优惠,实际收益率将更高。金融委员会表示,如果每月存入50万韩元,3年后普通型可领取2110万~2138万韩元,优惠型可领取2227万~2255万韩元。这相当于普通型年单利13.2~14.4%,优惠型年单利18.2~19.4%的储蓄效果。 同时还宣布了制度改进措施。首先,为了避免因家庭收入标准而排除结婚青年的参与,将对仅由参与者和配偶组成的两人家庭放宽收入要求。普通型的标准中位收入从200%扩大到250%,优惠型从150%扩大到200%。 还将推动信用评分加分。对在青年未来储蓄计划中参与超过2年且累计存入超过800万韩元的青年,将给予5~10分的信用评分加分。如果从青年跃进账户转入,也将计算原有青年跃进账户的参与时间和存入金额。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 04:18:34 -
 青年未来储蓄计划:年收入7500万韩元以下免税,三阶段支持
韩国政府推出的“青年未来储蓄计划”细节已明确。收入标准扩大至年收入7500万韩元,支持结构分为三阶段,与之前的青年跃升账户相比,加入条件和制度设计有所不同。4月23日,金融委员会宣布前一天召开了青年未来储蓄计划的预检会议,分享了产品结构和加入标准。该计划针对19至34岁的青年,期限为3年。参与者每月最多可存入50万韩元,政府将根据存款提供匹配补贴。与之前的青年跃升账户相比,支持结构简化为三阶段,加入时间改为每年两次(6月和12月),使得选择加入时机更为重要。该计划的核心是根据收入的三阶段支持体系。总收入超过6000万韩元至7500万韩元的群体仅享受利息免税优惠。收入6000万韩元以下的普通型参与者,每月存款的6%将由政府补贴。例如,每月存满50万韩元,3年内可获得总计108万韩元的政府补贴,并享受利息。若符合中小企业在职等优待条件,补贴比例可提高至12%。如每月存入50万韩元,3年内可获得216万韩元的政府补贴。假设利率为6%,每月存入50万韩元,3年后普通型可形成约2080万韩元的资产,优待型约为2190万韩元。利率将在5月底确定。加入期限从5年缩短至3年,每月最高存款限额为50万韩元,采用自由储蓄方式。中小企业在职者需在到期前满足一定的工作年限,期间最多允许两次换工作。年龄标准有所放宽,基本加入对象为19至34岁,但在青年跃升账户结束后至新计划推出期间年满35岁的青年可例外加入,服兵役期间不计入年龄。现有青年跃升账户持有人可在6月首次募集期间转换为青年未来储蓄计划,转换时即使提前终止现有账户,政府补贴和免税优惠仍然有效。加入通过银行应用程序进行,无需提交额外文件,资格审核通过与国税厅等的电子系统连接完成。
2026-04-24 00:24:43
-
青年未来储蓄计划第二次招募将于10月7日开始申请
青年未来储蓄计划第二次申请将于下月7日开始。现有青年跳跃账户的参与者将获得转换为青年未来储蓄计划的机会。 金融委员会和市民金融振兴院等相关机构于16日表示,为了扩大青年资产形成的机会,将于10月7日至16日进行青年未来储蓄计划第二次申请。 10月7日,出生年份末尾为奇数的青年可以申请,8日则为偶数出生的青年,12日至16日则不受出生年份限制,均可申请。申请审核将于10月19日至11月13日进行,审核通过的申请者可在11月16日至27日之间开设账户。 青年未来储蓄计划是针对19至34岁的青年,允许他们在三年内每月缴纳1000元至最高50万元,政府将按一定比例匹配缴纳金额,并提供免税的利息收入。申请对象为1991年11月17日至2007年11月27日出生的人。服役期间最长可排除6年。 收入要求与第一次招募相同。总收入在7500万元以下或年营业额在3亿元以下的小微企业主,且家庭中位收入在200%以下的青年均可申请。其中,总收入在6000万元以下的普通收入者可获得缴纳金额6%的政府补贴。 符合一定条件的中小企业在职者、新入职者和小微企业主可优先申请。优先型要求总收入在3600万元以下或年营业额在1亿元以下,政府补贴匹配比例为12%。 现有青年跳跃账户的参与者也将获得转换机会。青年跳跃账户与青年未来储蓄计划不能重复申请,但在此次第二次招募中,允许特别中途解约青年跳跃账户并新申请青年未来储蓄计划。 此外,金融委员会已向国会提交2027年政府预算案,计划将青年未来储蓄计划的申请对象扩大至所有青年,并将优先型政府补贴匹配比例从12%提高至15%。对于地方中小企业员工,优先型匹配比例甚至可提高至25%。 如果该预算案经过国会审议并最终确定,现有青年未来储蓄计划的参与者也将追溯获得提高的优先型补贴。申请对象的扩大将在2027年招募后实施。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-16 21:04:10 -
青年未来储蓄计划最高年利率达19.4%:如何最大化利用
为了支持青年资产的形成,提供高利率的金融产品“青年未来储蓄计划”将于22日开始接受首次注册。最高年利率为7%至8%,但实际加入效果接近20%,因此符合条件的青年可以充分利用这一产品。 根据19日金融委员会的消息,青年未来储蓄计划是一种3年期的固定利率产品,基本利率为年5%,加上各金融机构的优惠利率2至3个百分点,最高年利率可达7%至8%。考虑到银行利率、政府补贴和免税利息收入的优惠,实际加入效果相当于一般型的最高13.2%至14.4%或优待型的最高18.2%至19.4%的单利储蓄产品。 每月最多可存入50万韩元,3年内可累计至2200万韩元。 然而,选择高利率银行时,务必确认自己是否能满足相关条件。KB国民、信贷、 하나、우리、NH农协等五大银行和IBK企业银行提供最高3个百分点的优惠利率,使得最高年利率可达8%。但各银行的优惠条件如工资转账、信用卡使用和公用事业缴费等各不相同,需仔细确认。 开户后即可开始存款。如果是从青年跃进账户转换过来,则需在特别中途解约后的第二天开始存款。原则上不允许同时加入青年跃进账户和青年未来储蓄计划,但在首次加入期间可以进行转换。特别中途解约青年跃进账户时,可以无损失地获得解约退款。 选择青年未来储蓄计划还是青年跃进账户更有利,需要进行比较。青年未来储蓄计划允许年收入超过6000万韩元但不超过7500万韩元的青年加入,但只能享受免税利息收入的优惠,而无法获得政府补贴。家庭收入需在中位数收入的200%以下,相比青年跃进账户的250%更为严格,若不满足该标准则难以转换。 此外,青年跃进账户的月存入上限为70万韩元,超过青年未来储蓄计划的50万韩元,且期限更长(5年)。若保持到期,青年跃进账户的领取金额可达5000万韩元,超过青年未来储蓄计划的两倍。 如果符合年收入和家庭收入标准,并满足在职条件以便能够加入优待型,则青年未来储蓄计划可能比青年跃进账户更有利。因为其为3年期产品,相对期限较短,且政府支持规模较大,实际收益率更高。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-20 16:04:00 -
青年未来储蓄计划将在15家金融机构推出,最高利率达7~8%
支持青年资产形成的“青年未来储蓄计划”将在下个月推出,并由15家金融机构提供服务。预计各机构的最高利率为年7~8%。 金融委员会于14日在小商户市场振兴公团首尔专用培训中心举行了“充实未来的第一步,青年未来储蓄计划开箱对话会”,公开了青年未来储蓄计划的承办机构及利率水平。青年未来储蓄计划是一种政策金融产品,旨在帮助青年初期资产形成,结合了政府贡献金和利息收入免税的优惠。 承办机构包括企业、农协、信贷、我们的银行、 하나银行、国民银行以及iM银行、釜山、庆南、光州、全北银行等原有的青年跃进账户承办机构,新增了水产合作社银行、Kakao银行、Toss银行和邮政事业本部,共计15家机构。 利率为3年固定利率,基本利率为5%,加上各机构的优惠利率2~3个百分点。因此,最高利率预计将在年7~8%之间提供。所有承办机构对年收入3600万韩元以下的青年提供0.5个百分点的共同优惠利率,对“为青年提供财务咨询”课程的完成者提供0.2个百分点的优惠。 考虑到政府贡献金和免税优惠,实际收益率将更高。金融委员会表示,如果每月存入50万韩元,3年后普通型可领取2110万~2138万韩元,优惠型可领取2227万~2255万韩元。这相当于普通型年单利13.2~14.4%,优惠型年单利18.2~19.4%的储蓄效果。 同时还宣布了制度改进措施。首先,为了避免因家庭收入标准而排除结婚青年的参与,将对仅由参与者和配偶组成的两人家庭放宽收入要求。普通型的标准中位收入从200%扩大到250%,优惠型从150%扩大到200%。 还将推动信用评分加分。对在青年未来储蓄计划中参与超过2年且累计存入超过800万韩元的青年,将给予5~10分的信用评分加分。如果从青年跃进账户转入,也将计算原有青年跃进账户的参与时间和存入金额。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 04:18:34 -
青年未来储蓄计划:年收入7500万韩元以下免税,三阶段支持
韩国政府推出的“青年未来储蓄计划”细节已明确。收入标准扩大至年收入7500万韩元,支持结构分为三阶段,与之前的青年跃升账户相比,加入条件和制度设计有所不同。4月23日,金融委员会宣布前一天召开了青年未来储蓄计划的预检会议,分享了产品结构和加入标准。该计划针对19至34岁的青年,期限为3年。参与者每月最多可存入50万韩元,政府将根据存款提供匹配补贴。与之前的青年跃升账户相比,支持结构简化为三阶段,加入时间改为每年两次(6月和12月),使得选择加入时机更为重要。该计划的核心是根据收入的三阶段支持体系。总收入超过6000万韩元至7500万韩元的群体仅享受利息免税优惠。收入6000万韩元以下的普通型参与者,每月存款的6%将由政府补贴。例如,每月存满50万韩元,3年内可获得总计108万韩元的政府补贴,并享受利息。若符合中小企业在职等优待条件,补贴比例可提高至12%。如每月存入50万韩元,3年内可获得216万韩元的政府补贴。假设利率为6%,每月存入50万韩元,3年后普通型可形成约2080万韩元的资产,优待型约为2190万韩元。利率将在5月底确定。加入期限从5年缩短至3年,每月最高存款限额为50万韩元,采用自由储蓄方式。中小企业在职者需在到期前满足一定的工作年限,期间最多允许两次换工作。年龄标准有所放宽,基本加入对象为19至34岁,但在青年跃升账户结束后至新计划推出期间年满35岁的青年可例外加入,服兵役期间不计入年龄。现有青年跃升账户持有人可在6月首次募集期间转换为青年未来储蓄计划,转换时即使提前终止现有账户,政府补贴和免税优惠仍然有效。加入通过银行应用程序进行,无需提交额外文件,资格审核通过与国税厅等的电子系统连接完成。
2026-04-24 00:24:43









