
主页搜索
搜索
选择时间
搜索范围
全部的
‘首尔办公楼’新闻 4个
-
 办公楼空置率上升,租金却大幅上涨……首尔商业房地产‘两极分化’
随着新办公楼供应大幅增加,首尔的平均空置率上升,但以优质资产为中心的租金和投资需求依然保持强劲,办公市场的分化现象愈加明显。 根据商业房地产综合服务公司AlSquare的报告,2026年第二季度首尔办公楼的平均空置率较上一季度上升0.4个百分点,达6.5%。在11栋办公楼中,约99,000坪的新供应中,超过60%集中在中央商务区(CBD),这导致整体空置率上升。 特别是在CBD,新增供应的办公楼包括‘G1首尔’的43,388坪和‘乐奈斯广场’的12,587坪,总计61,642坪。因此,CBD的空置率较上一季度上升2.4个百分点,达7.3%。 然而,供应的增加并未导致租金下降。CBD大型办公楼的平均租金较去年同期上涨8.5%,成为首尔主要区域中涨幅最大的。尽管新供应增加,优质位置和产品的办公楼需求依然保持。 在江南区域(GBD),‘向优质转移(Flight to Quality)’现象显著。第二季度GBD没有新增供应,超大型办公楼的空置率仅为0.3%,大型办公楼的空置率为2.2%。在供应受限的情况下,企业更倾向于选择位置和建筑竞争力较强的优质办公楼。 在投资市场,交易规模大幅增加。第二季度首尔和分当的办公楼交易额约为6万亿韩元,比上一季度的3.5万亿韩元增加了约1.7倍。相比之下,平均交易单价为2,719万韩元,较上一季度下降11.1%。非核心资产的交易比例扩大,导致整体平均价格下降。 在汝矣岛区域(YBD),交易规模和价格均创下显著记录。‘IFC办公大楼’以约1.9278万亿韩元成交,成为第二季度整体办公交易中的最大单笔交易。‘韩亚证券汝矣岛大厦’以约8112亿韩元,单价约3840万韩元成交,创下YBD办公楼历史最高单价。 AlSquare预计,下半年优质资产的办公投资需求将持续。AlSquare大数据咨询总部的李相俊表示:“下半年优质资产的交易趋势将继续,具有优越位置竞争力和稳定现金流的资产,或具备优秀物理规格和增值潜力的资产,成交的可能性较高。” 此次第二季度办公市场表明,单纯因供应量增加并不会导致资产价值普遍下降。尽管空置率上升,优质办公楼的租金和交易价格依然强劲,未来市场内的差异化将更加明显,取决于位置和资产竞争力。 此外,AlSquare于20日宣布,位于首尔中区达洞的旧韩亚SK卡大厦‘Fast Five Tower’已上市,并与AcreTree共同启动了出售咨询。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-12 19:00:00 -
 2026年第二季度首尔办公楼交易市场回暖,交易金额激增417%
今年第二季度,首尔的办公楼交易市场出现回暖。办公楼的交易金额超过1.7万亿韩元,办公楼交易金额较上季度激增超过400%。 根据房地产星球于11日发布的《2026年第二季度首尔市办公楼交易市场动态报告》,今年第二季度首尔办公楼的交易量为26宗,交易金额为1.7717万亿韩元。与前一季度的24宗、9882亿韩元相比,交易量增长了8.3%,交易金额增长了79.3%。 然而,与去年第二季度相比,交易量减少了7.1%,交易金额减少了40.5%。 从区域来看,汝矣岛区域的交易金额增长尤为显著。在汝矣岛,‘ 하나证券大厦’以8112亿韩元成交,交易金额较前一季度激增4816.4%。 在中心商务区(CBD),中区顺化洞的‘橙色中心’以3500亿韩元成交,钟路区仁义洞的‘ 하나损害保险大厦’以1369亿韩元成交。因此,CBD的交易金额为7019亿韩元,较前一季度增长910.4%。 相反,江南商务区(GBD)的交易量和交易金额均有所减少。江南·瑞草区域的交易量为6宗,交易金额为1283亿韩元,分别较前一季度下降14.3%和64.5%。 办公楼交易市场也大幅扩展。第二季度,首尔的办公楼交易量为360宗,交易金额为2.5956万亿韩元,分别较前一季度增长30.4%和417.6%。 办公楼交易金额的激增主要受到大宗交易的影响。在钟路区仁寺洞,约有33宗交易金额达1.4198万亿韩元的交易发生,九老区九老洞的‘G-Tower’有45宗交易金额5734亿韩元,中区乙支路4街的‘乙支双塔’有18宗交易金额4424亿韩元的集中交易。 法人间的交易比例也很高。第二季度,办公楼交易金额中法人间交易占1.5996万亿韩元,占总额的90.3%。办公楼的法人间交易金额为2.4934万亿韩元,占总额的96.1%。 国内房地产投资信托(REITs)的资产规模也有所增加。截至6月,国内REITs的总资产为127.49万亿韩元,较前一季度增长3.45%。按资产类型划分,住宅占43.7%,办公楼占34.7%,物流占6.5%,零售占6.3%。 供应指标也有所改善。第二季度办公设施的使用批准面积为44万3774平方米,较前一季度增长102.0%。建筑许可证的批准面积为48万2788平方米,较前一季度增长5.8%,建筑许可证的数量为41宗,增长51.9%。 尽管高利率和经济放缓的担忧存在,大型法人交易仍在市场中发挥主导作用,首尔办公市场的租赁需求和资产选择性购买的差异在各区域之间愈加明显。 房地产星球的代表郑秀敏表示:“第二季度首尔办公楼交易市场中,法人间交易占办公楼交易金额的90.3%,办公楼的96.1%,显示出较高的比例。” 他还表示:“在供应方面,办公设施的建筑许可证数量和面积均有所增加,使用批准面积较前一季度翻了一番以上,随着以市中心为中心的大型办公供应和出售的持续,未来的大型交易也将持续。”
2026-08-11 17:32:00 -
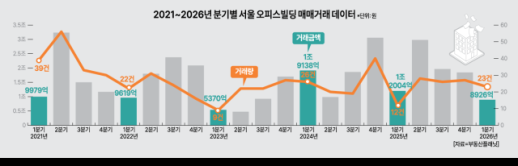 首尔办公楼交易骤降,第一季度交易金额减半
第一季度,首尔办公楼市场萎缩,办公楼交易金额较上季度下降超过50%,办公楼交易量也随之下降。 根据商业房地产综合平台公司房地产星球于12日发布的《2026年第一季度首尔市办公楼交易市场动态报告》,今年第一季度首尔市办公楼(一般建筑)交易量为23宗,交易金额为8926亿韩元。 与前一季度(27宗·1兆8435亿韩元)相比,交易量下降了14.8%,交易金额下降了51.6%。而与去年同期(12宗·1兆2004亿韩元)相比,交易量增加了91.7%,但交易金额减少了25.6%。 按区域划分,江南·瑞草区域(GBD)交易量为8宗,其他地区为12宗,维持与前一季度相同的交易量。相反,永登浦·麻浦区域(YBD)从3宗减少到1宗,钟路·中区区域(CBD)从4宗减少到2宗。 所有区域的交易金额均呈下降趋势。特别是CBD,从前一季度的9420亿韩元骤降至645亿韩元,下降幅度达到93.2%。YBD下降至165亿韩元,下降62.2%;GBD下降至3868亿韩元,下降8.5%;其他地区下降至4248亿韩元,下降2.4%。 办公楼(集合建筑)市场同样表现疲软。第一季度,首尔办公楼交易量为271宗,交易金额为4992亿韩元。与前一季度(340宗·6732亿韩元)相比,交易量下降20.3%,交易金额下降25.8%。与去年同期相比,交易量增加0.4%,但交易金额减少11.6%。 在买方主体方面,办公楼和办公楼的买家均以法人为主。在办公楼交易中,23宗交易中法人购买占15宗,比例为65.2%。按交易金额计算,法人间交易达到7664亿韩元,占总额的85.9%。 在办公楼市场中,法人购买142宗,数量最多,但个人购买也活跃,达到126宗,个人购买占总交易的46.5%。按交易金额计算,法人间交易为4219亿韩元,占总额的84.5%。 然而,REITs市场的办公资产扩张趋势仍在继续。截至2026年3月,首尔地区REITs资产总额为123兆2400亿韩元,较上月增长4.2%。其中,办公资产为43兆4500亿韩元,较上月增长5.1%,较去年同期增长32.8%。 办公设施的供应也呈增长趋势。根据国土交通部的建筑许可数据,今年第一季度获得使用批准的办公设施建筑面积为22万1476平方米,较前一季度增长159.3%。新供应的办公设施建筑面积也达到45万2303平方米,较前一季度扩大15.0%。尤其是在永登浦区、钟路区和城东区等地,新供应量集中。 市场萎缩的趋势在投资收益率指标中也得到了验证。根据房地产星球的进一步报告,今年第一季度首尔办公楼的平均投资收益率为2.35%,较前一季度(1.84%)上升,但区域间差异明显。CBD的投资收益率为2.45%,江南区(GBD)为2.65%,永登浦区(YBD)为2.20%,而其他地区则停留在1.78%。具体商圈中,光化门的收益率为3.27%,江南大路为3.21%,相对较高,其余地区大多在1%至2%之间。 房地产星球的代表郑秀敏表示:“今年第一季度首尔办公楼交易市场因大型资产交易减少,办公楼交易金额季度低于1兆韩元。REITs内办公资产的扩张、办公设施的建筑许可面积增加,以及法人主导的购买趋势持续,预计第二季度后买卖双方的价格预期调整及主要区域的大型交易恢复将对市场走势产生影响。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 05:24:18 -
 WGBI纳入后一个月,外国投资者净买入10万亿韩元国债
自世界国债指数(WGBI)纳入以来,外国投资者在一个月内净买入超过10万亿韩元的韩国国债。预计5月将是资金流入和市场供需变化的关键时刻。财政经济部29日在政府首尔办公楼召开了第5次“WGBI常设检查及投资促进小组”会议,宣布从上月30日至本月27日,外国投资者的国债净买入规模按成交基准为10万亿韩元,按结算基准为7.9万亿韩元。财政部认为,WGBI的纳入促进了养老金等长期持有型投资的增加,并扩大了中长期债券的投资。财政部国库司司长黄顺官表示:“4月期间,全球投资者与我们的市场基础设施相互配合,积累了宝贵的经验。”然而,近期利率走势难以仅用WGBI效应来解释。4月国债利率相对稳定,但专家认为中东局势缓和和国际油价上涨放缓对利率下降影响更大。Kiwoom证券研究员安艺河表示:“4月利率下降可以解释为国际油价稳定和外国资金流入的结合,但未来这种组合可能难以维持。”他补充说:“考虑到5月后长期债券发行比例增加和保险公司需求有限,供需条件可能比4月稍弱。”政府将5月视为WGBI纳入效应的正式考验,国债竞争性招标发行规模确定为19万亿韩元,预计资金流入和供需条件变化将同时出现。黄司长表示:“随着5月WGBI纳入比例上升,预计本周起将有资金流入,因此需要做好充分准备。”财政部计划继续以促进小组为中心,检查外国资金流入情况,并扩大对投资者的投资者关系活动,以加强与市场的沟通。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-30 00:03:45
-
办公楼空置率上升,租金却大幅上涨……首尔商业房地产‘两极分化’
随着新办公楼供应大幅增加,首尔的平均空置率上升,但以优质资产为中心的租金和投资需求依然保持强劲,办公市场的分化现象愈加明显。 根据商业房地产综合服务公司AlSquare的报告,2026年第二季度首尔办公楼的平均空置率较上一季度上升0.4个百分点,达6.5%。在11栋办公楼中,约99,000坪的新供应中,超过60%集中在中央商务区(CBD),这导致整体空置率上升。 特别是在CBD,新增供应的办公楼包括‘G1首尔’的43,388坪和‘乐奈斯广场’的12,587坪,总计61,642坪。因此,CBD的空置率较上一季度上升2.4个百分点,达7.3%。 然而,供应的增加并未导致租金下降。CBD大型办公楼的平均租金较去年同期上涨8.5%,成为首尔主要区域中涨幅最大的。尽管新供应增加,优质位置和产品的办公楼需求依然保持。 在江南区域(GBD),‘向优质转移(Flight to Quality)’现象显著。第二季度GBD没有新增供应,超大型办公楼的空置率仅为0.3%,大型办公楼的空置率为2.2%。在供应受限的情况下,企业更倾向于选择位置和建筑竞争力较强的优质办公楼。 在投资市场,交易规模大幅增加。第二季度首尔和分当的办公楼交易额约为6万亿韩元,比上一季度的3.5万亿韩元增加了约1.7倍。相比之下,平均交易单价为2,719万韩元,较上一季度下降11.1%。非核心资产的交易比例扩大,导致整体平均价格下降。 在汝矣岛区域(YBD),交易规模和价格均创下显著记录。‘IFC办公大楼’以约1.9278万亿韩元成交,成为第二季度整体办公交易中的最大单笔交易。‘韩亚证券汝矣岛大厦’以约8112亿韩元,单价约3840万韩元成交,创下YBD办公楼历史最高单价。 AlSquare预计,下半年优质资产的办公投资需求将持续。AlSquare大数据咨询总部的李相俊表示:“下半年优质资产的交易趋势将继续,具有优越位置竞争力和稳定现金流的资产,或具备优秀物理规格和增值潜力的资产,成交的可能性较高。” 此次第二季度办公市场表明,单纯因供应量增加并不会导致资产价值普遍下降。尽管空置率上升,优质办公楼的租金和交易价格依然强劲,未来市场内的差异化将更加明显,取决于位置和资产竞争力。 此外,AlSquare于20日宣布,位于首尔中区达洞的旧韩亚SK卡大厦‘Fast Five Tower’已上市,并与AcreTree共同启动了出售咨询。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-12 19:00:00 -
2026年第二季度首尔办公楼交易市场回暖,交易金额激增417%
今年第二季度,首尔的办公楼交易市场出现回暖。办公楼的交易金额超过1.7万亿韩元,办公楼交易金额较上季度激增超过400%。 根据房地产星球于11日发布的《2026年第二季度首尔市办公楼交易市场动态报告》,今年第二季度首尔办公楼的交易量为26宗,交易金额为1.7717万亿韩元。与前一季度的24宗、9882亿韩元相比,交易量增长了8.3%,交易金额增长了79.3%。 然而,与去年第二季度相比,交易量减少了7.1%,交易金额减少了40.5%。 从区域来看,汝矣岛区域的交易金额增长尤为显著。在汝矣岛,‘ 하나证券大厦’以8112亿韩元成交,交易金额较前一季度激增4816.4%。 在中心商务区(CBD),中区顺化洞的‘橙色中心’以3500亿韩元成交,钟路区仁义洞的‘ 하나损害保险大厦’以1369亿韩元成交。因此,CBD的交易金额为7019亿韩元,较前一季度增长910.4%。 相反,江南商务区(GBD)的交易量和交易金额均有所减少。江南·瑞草区域的交易量为6宗,交易金额为1283亿韩元,分别较前一季度下降14.3%和64.5%。 办公楼交易市场也大幅扩展。第二季度,首尔的办公楼交易量为360宗,交易金额为2.5956万亿韩元,分别较前一季度增长30.4%和417.6%。 办公楼交易金额的激增主要受到大宗交易的影响。在钟路区仁寺洞,约有33宗交易金额达1.4198万亿韩元的交易发生,九老区九老洞的‘G-Tower’有45宗交易金额5734亿韩元,中区乙支路4街的‘乙支双塔’有18宗交易金额4424亿韩元的集中交易。 法人间的交易比例也很高。第二季度,办公楼交易金额中法人间交易占1.5996万亿韩元,占总额的90.3%。办公楼的法人间交易金额为2.4934万亿韩元,占总额的96.1%。 国内房地产投资信托(REITs)的资产规模也有所增加。截至6月,国内REITs的总资产为127.49万亿韩元,较前一季度增长3.45%。按资产类型划分,住宅占43.7%,办公楼占34.7%,物流占6.5%,零售占6.3%。 供应指标也有所改善。第二季度办公设施的使用批准面积为44万3774平方米,较前一季度增长102.0%。建筑许可证的批准面积为48万2788平方米,较前一季度增长5.8%,建筑许可证的数量为41宗,增长51.9%。 尽管高利率和经济放缓的担忧存在,大型法人交易仍在市场中发挥主导作用,首尔办公市场的租赁需求和资产选择性购买的差异在各区域之间愈加明显。 房地产星球的代表郑秀敏表示:“第二季度首尔办公楼交易市场中,法人间交易占办公楼交易金额的90.3%,办公楼的96.1%,显示出较高的比例。” 他还表示:“在供应方面,办公设施的建筑许可证数量和面积均有所增加,使用批准面积较前一季度翻了一番以上,随着以市中心为中心的大型办公供应和出售的持续,未来的大型交易也将持续。”
2026-08-11 17:32:00 -
首尔办公楼交易骤降,第一季度交易金额减半
第一季度,首尔办公楼市场萎缩,办公楼交易金额较上季度下降超过50%,办公楼交易量也随之下降。 根据商业房地产综合平台公司房地产星球于12日发布的《2026年第一季度首尔市办公楼交易市场动态报告》,今年第一季度首尔市办公楼(一般建筑)交易量为23宗,交易金额为8926亿韩元。 与前一季度(27宗·1兆8435亿韩元)相比,交易量下降了14.8%,交易金额下降了51.6%。而与去年同期(12宗·1兆2004亿韩元)相比,交易量增加了91.7%,但交易金额减少了25.6%。 按区域划分,江南·瑞草区域(GBD)交易量为8宗,其他地区为12宗,维持与前一季度相同的交易量。相反,永登浦·麻浦区域(YBD)从3宗减少到1宗,钟路·中区区域(CBD)从4宗减少到2宗。 所有区域的交易金额均呈下降趋势。特别是CBD,从前一季度的9420亿韩元骤降至645亿韩元,下降幅度达到93.2%。YBD下降至165亿韩元,下降62.2%;GBD下降至3868亿韩元,下降8.5%;其他地区下降至4248亿韩元,下降2.4%。 办公楼(集合建筑)市场同样表现疲软。第一季度,首尔办公楼交易量为271宗,交易金额为4992亿韩元。与前一季度(340宗·6732亿韩元)相比,交易量下降20.3%,交易金额下降25.8%。与去年同期相比,交易量增加0.4%,但交易金额减少11.6%。 在买方主体方面,办公楼和办公楼的买家均以法人为主。在办公楼交易中,23宗交易中法人购买占15宗,比例为65.2%。按交易金额计算,法人间交易达到7664亿韩元,占总额的85.9%。 在办公楼市场中,法人购买142宗,数量最多,但个人购买也活跃,达到126宗,个人购买占总交易的46.5%。按交易金额计算,法人间交易为4219亿韩元,占总额的84.5%。 然而,REITs市场的办公资产扩张趋势仍在继续。截至2026年3月,首尔地区REITs资产总额为123兆2400亿韩元,较上月增长4.2%。其中,办公资产为43兆4500亿韩元,较上月增长5.1%,较去年同期增长32.8%。 办公设施的供应也呈增长趋势。根据国土交通部的建筑许可数据,今年第一季度获得使用批准的办公设施建筑面积为22万1476平方米,较前一季度增长159.3%。新供应的办公设施建筑面积也达到45万2303平方米,较前一季度扩大15.0%。尤其是在永登浦区、钟路区和城东区等地,新供应量集中。 市场萎缩的趋势在投资收益率指标中也得到了验证。根据房地产星球的进一步报告,今年第一季度首尔办公楼的平均投资收益率为2.35%,较前一季度(1.84%)上升,但区域间差异明显。CBD的投资收益率为2.45%,江南区(GBD)为2.65%,永登浦区(YBD)为2.20%,而其他地区则停留在1.78%。具体商圈中,光化门的收益率为3.27%,江南大路为3.21%,相对较高,其余地区大多在1%至2%之间。 房地产星球的代表郑秀敏表示:“今年第一季度首尔办公楼交易市场因大型资产交易减少,办公楼交易金额季度低于1兆韩元。REITs内办公资产的扩张、办公设施的建筑许可面积增加,以及法人主导的购买趋势持续,预计第二季度后买卖双方的价格预期调整及主要区域的大型交易恢复将对市场走势产生影响。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 05:24:18 -
WGBI纳入后一个月,外国投资者净买入10万亿韩元国债
自世界国债指数(WGBI)纳入以来,外国投资者在一个月内净买入超过10万亿韩元的韩国国债。预计5月将是资金流入和市场供需变化的关键时刻。财政经济部29日在政府首尔办公楼召开了第5次“WGBI常设检查及投资促进小组”会议,宣布从上月30日至本月27日,外国投资者的国债净买入规模按成交基准为10万亿韩元,按结算基准为7.9万亿韩元。财政部认为,WGBI的纳入促进了养老金等长期持有型投资的增加,并扩大了中长期债券的投资。财政部国库司司长黄顺官表示:“4月期间,全球投资者与我们的市场基础设施相互配合,积累了宝贵的经验。”然而,近期利率走势难以仅用WGBI效应来解释。4月国债利率相对稳定,但专家认为中东局势缓和和国际油价上涨放缓对利率下降影响更大。Kiwoom证券研究员安艺河表示:“4月利率下降可以解释为国际油价稳定和外国资金流入的结合,但未来这种组合可能难以维持。”他补充说:“考虑到5月后长期债券发行比例增加和保险公司需求有限,供需条件可能比4月稍弱。”政府将5月视为WGBI纳入效应的正式考验,国债竞争性招标发行规模确定为19万亿韩元,预计资金流入和供需条件变化将同时出现。黄司长表示:“随着5月WGBI纳入比例上升,预计本周起将有资金流入,因此需要做好充分准备。”财政部计划继续以促进小组为中心,检查外国资金流入情况,并扩大对投资者的投资者关系活动,以加强与市场的沟通。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-30 00:03:45









