
主页搜索
搜索
选择时间
搜索范围
全部的
‘CPI’新闻 202个
-
 小幅反弹...特斯拉利好推动UAM强势
中国股市在前一天下跌后,于16日成功反弹,但反弹幅度较小。当天,上海综合指数上涨0.24%,收于3716.28点;深圳成分指数下跌0.12%,收于11802.46点;创业板指数下跌0.39%,收于2772.38点。 当天,中国股市上午上涨,但下午开始下跌。由于新买入资金未能充分涌入,下午市场出现抛售,指数转为下跌。然而,临近收盘时,买入资金涌入,成功反弹,但幅度有限。 中国大型金融机构中金公司分析认为,外部不利因素与流动性压力叠加。中金公司指出,美国的物价和利率压力、亚洲股市的波动性引发的风险规避心理,以及对人工智能投资收益的质疑是三大不利因素。首先,美国9月份的消费者物价指数(CPI)超出市场预期,导致加息担忧加剧。如果美国国债收益率维持在高位,将对未来增长预期较高的科技股造成压力。此外,韩国和日本股市的剧烈波动引发了风险规避情绪,全球人工智能企业的业绩发布前观望情绪也有所上升。中金公司特别指出:“交易不活跃,新资金流入不足,反弹难以持续。” 当天,防务企业表现强劲。航发科技、长城军工、新兴装备等股票涨停。12月7日至13日将在中国广东省珠海举行第16届中国国际航空航天博览会(珠海航展),这一消息成为利好。此次博览会展览规模将达到历史最大,国际合作范围也将扩大,同时,航展的展览和演示领域也将得到拓展。中国空军和海军的多种新型装备也将集中展示。 与UAM(城市空中交通)相关的股票也上涨。金盾股份、厦门信达等股票涨停。特斯拉的UAM第二代跑车在当天公开,相关股票随之上涨。跑车展示了几乎垂直攀爬墙壁和像火箭一样在空中着陆等功能。特斯拉首席执行官埃隆·马斯克表示,计划于2028年开始生产跑车。 与此同时,中国人民银行当天公布美元对人民币的基准汇率为6.7220元,较前一天下降0.0033元,人民币升值0.05%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-17 01:12:00 -
 美物价波动,华尔街未见‘加息’暗示,10月维持利率不变可能性加大
凯文·华尔街,美国联邦储备委员会(美联储)主席,于15日(当地时间)重申了实现物价稳定的决心,但对未来的利率决定表示“不会提前判断”,展现出谨慎态度。由于伊朗战争导致能源价格急剧上涨,美国的物价上涨压力再次加大,市场对即将于27日至28日召开的联邦公开市场委员会(FOMC)会议的利率决定高度关注。 据路透社等媒体报道,华尔街在泰国曼谷举行的国际货币基金组织(IMF)和世界银行年会上与IMF总裁克里斯塔利娜·乔治娃对话时表示:“美联储在9月加息时明确表示了实现物价稳定的决心,并将货币政策调整得更加紧缩。”他进一步指出:“我不会提前判断FOMC会议的结果,现在谈论今年剩余会议将作何决定并不合适。” 此次发言是华尔街在10月FOMC会议前的最后一次重要公开发言。由于美联储官员在会议前进入政策相关发言的黑暗期,市场密切关注物价压力的评估及未来的利率走向。 投资者在华尔街的发言中未能找到“加息暗示”,因此对本月底FOMC会议上加息的可能性持低估态度。彭博社报道,在华尔街发言前,10月加息的概率约为27%,而在发言后降至15%以下。 在金融市场上,华尔街未发出具体的加息信号,美元表现疲软。当天,美国美元指数(DXY)较前一交易日下跌0.22%,报101.82。 市场原本关注美联储在10月会议上维持利率不变后,12月可能进一步加息的可能性。然而,本周公布的消费者物价指数(CPI)和生产者物价指数(PPI)均超出市场预期,通胀担忧再次加剧。因此,10月会议上加息的可能性也不能排除。 实际上,最新公布的美国9月PPI较上月上涨1.3%,大幅超出市场预期(0.6%),创下自2022年3月以来的最大月度涨幅。前一天公布的CPI同比上涨3.7%,也高于市场预期的3.6%。环比上涨0.6%,为4月以来的最高水平。 物价上涨主要受到美国与伊朗战争导致的能源价格飙升的推动。能源价格的上涨不仅影响消费者物价,也影响生产成本,导致通胀可能比预期持续更久的担忧加剧。 与此同时,华尔街当天对人工智能(AI)发表了乐观的看法。美国CNBC等媒体报道,华尔街表示:“AI需求的激增将为美国经济带来巨大的优势。”他预测,AI将首先影响经济的需求侧,并提高中央银行的数据分析能力。他还提到,AI将提高生产力并增加财富,但同时指出“这一过程可能会非常艰难”,同时提及AI的经济效应和不确定性。
2026-10-16 23:24:20 -
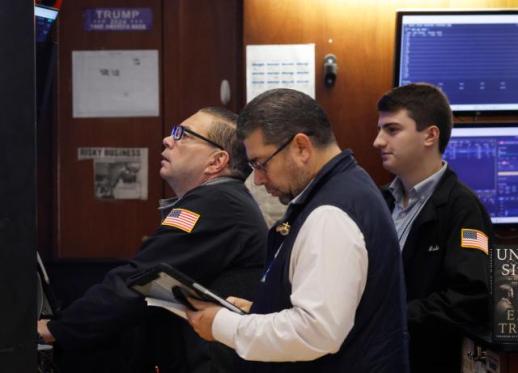 美股反弹推动三星、SK海力士在盘前上涨3%,韩国股市期待反弹买盘
美国纽约股市三大指数在国债利率下降和非科技股强劲表现的推动下,均以上涨收盘。前一日下跌超过7%的韩国股市预计将迎来反弹买盘的涌入。特别是三星电子和SK海力士在盘前交易中均上涨超过3%,投资者关注半导体大型股的投资情绪是否会恢复。 15日(当地时间),纽约证券交易所(NYSE)的道琼斯工业平均指数上涨556.21点(1.08%),收于52,177.69点。标准普尔500指数上涨25.12点(0.33%),收于7,744.06点,纳斯达克综合指数上涨20.16点(0.08%),收于26,713.03点。 美国国债利率的下降支撑了股市的上涨。美国10年期国债利率降至5.086%,单日跌幅为自8月1日以来最大。资金流向相对被忽视的行业,耐克(上涨5.21%)、家得宝(上涨4.31%)、沃尔玛(上涨1.46%)等表现强劲。 然而,人工智能(AI)相关企业的投资过热和信用风险的警惕感依然存在。尽管安特罗皮克的销售增长和台湾台积电的历史最高业绩,但对AI投资盈利能力的担忧仍在持续。费城半导体指数在盘中一度下跌4.39%,最终收跌0.88%。 通货膨胀压力也成为负担。美国9月生产者物价指数(PPI)较上月上涨1.3%,大幅超出市场预期(0.6%)。此前公布的消费者物价指数(CPI)同样超出预期,令市场对美联储进一步收紧政策的担忧加剧。 预计韩国股市将因前一日的急剧下跌而迎来反弹买盘。MSCI韩国股市上市指数基金(ETF)在盘中一度下跌6.33%,但最终收窄至2.26%的跌幅。KOSPI夜间期货上涨约4%,提升了反弹的期待。 16日的NXT盘前交易中,主要大型股表现强劲。截至当天上午8时04分,三星电子和SK海力士分别上涨3.33%。SK平方(上涨4.05%)、三星电机(上涨5.07%)、现代汽车(上涨1.05%)、LG(上涨1.85%)等也呈现上涨趋势。 徐相英,未来资产证券研究员表示:“前日韩国股市因AI投资收益率和信用风险的担忧而急剧下跌,但考虑到美国股市在盘中收窄跌幅以及KOSPI夜间期货接近上涨4%的情况,预计将迎来强劲的反弹开盘。” 他进一步指出:“美国的信用风险仍集中在部分AI基础设施企业,台积电的历史最高业绩和稳健的AI需求前景表明半导体行业本身并未受到损害,但台积电对2027年消费类半导体需求的谨慎展望以及费城半导体指数的持续下跌,给反弹的持续性带来了压力。” 汇率走势相对稳定。前一日,首尔外汇市场美元兑韩元汇率为1344.60元,离岸掉期市场的美元兑韩元一个月期为1340.50元。 当天韩国时间中午12时30分,泰国曼谷将举行美联储主席凯文·沃什与国际货币基金组织(IMF)总裁克里斯塔利娜·乔治娃的对话,这也是主要变量之一。 徐研究员预测:“在联邦公开市场委员会(FOMC)召开之前,预计不会直接发布货币政策指引,但由于近期高通胀和AI产业的信用风险、金融环境变化的评估,利率和美元可能会再次波动。” 他补充道:“尽管预计韩国股市将强劲反弹开盘,但美国时间外期货、国债利率、美元兑韩元汇率、外资供需变化将决定上涨幅度的扩大与否。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 17:16:00 -
 比特币回升至8万2000美元,克服美国物价冲击
比特币在美国公布高于预期的物价指标后,回升至8万2000美元。随着对进一步基准利率上调的担忧有所缓解,主要的替代币也小幅上涨,但通货膨胀压力依然存在,市场警惕性持续。 根据全球虚拟资产行情网站CoinMarketCap的数据,16日上午8时,比特币的交易价格为8万2356.20美元,较24小时前上涨0.98%。 主要替代币普遍呈上涨趋势。以太坊上涨1.51%,报2452.88美元,瑞波币(XRP)上涨0.48%,报1.33美元。 比特币在美国9月消费者物价指数(CPI)同比上涨3.7%,超出市场预期后,一度跌破8万美元。随后公布的生产者物价指数(PPI)也较上月上涨1.3%,创下自2022年以来的最高增幅,进一步加大了市场对美联储(Fed)追加紧缩的担忧。 不过,由于美联储官员对加息持谨慎态度,市场部分回升。根据路透社15日的报道,本月基准利率维持不变的可能性已上升至73%。美国国债收益率下降,美元指数也下跌0.45%,报101.99,风险资产的压力有所缓解。然而,由于中东地区油价上涨和美国物价的不安定,预计在28日的联邦公开市场委员会(FOMC)会议之前,货币政策的不确定性将持续。 同一时刻,在国内虚拟资产交易所Upbit,比特币的交易价格为1亿1119万元,较前一日上涨0.46%。反映国内价格高于海外的“泡菜溢价”为0.54%。
2026-10-16 17:12:00 -
 韩国股市暴跌7%,投资者陷入恐慌
◆亚洲经济主要新闻 ▷- 美国9月消费者物价指数(CPI)同比上涨3.7%,超过上月的3.4%和市场预期的3.6%。环比上涨0.6%,较上月的0.4%有所扩大。核心CPI同比上涨2.6%,高于预期的2.5%,显示通胀压力持续。 - 国际油价上涨导致能源价格飙升,推动物价反弹。能源价格环比上涨5.2%,汽油价格上涨9.1%。尤其是汽油价格的上涨占据了整体CPI上涨的一半以上。相比之下,食品价格保持在与上月相同的水平。 - 核心物价方面,住房费用和部分服务、商品价格的上涨压力显现。住房费用环比上涨0.4%,酒店和住宿费用上涨2.0%,航空费用上涨1.2%,教育费用上涨0.6%。但考虑到波动性较大的项目影响和工资增长率放缓,判断物价的基本再加速仍为时尚早。 - 住房费用的领先指标Zillow租金指数的放缓趋势有所减缓,住房费用除外的核心服务物价也反弹,未来物价放缓的速度可能受到限制。特别是如果国际油价(WTI)维持在每桶90美元左右的高位,能源价格的溢出效应和基数效应将继续施加物价上涨压力,美国联邦储备系统(Fed)的通胀警惕也将持续一段时间。 ◆收盘后(15日)主要公告 ▷韩华发动机与三星重工签署1323亿韩元的船用发动机供应合同 ▷韩电KPS与韩国电力公司签署963亿韩元的2026年加工输电巡检委托工程合同 ▷我们产业决定以578亿4791万韩元收购汽车零部件公司Elex的100%股份 ◆基金动态(截至14日,不包括ETF) ▷国内股票型:766亿韩元 ▷海外股票型:22亿韩元 ◆今日(16日)主要日程 ▷韩国:进出口物价指数(9月) ▷欧元区:消费者物价指数(9月最终) ▷美国:进出口物价指数(9月)、工业生产(9月)、TIC国际资本动态(8月)※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 16:28:00 -
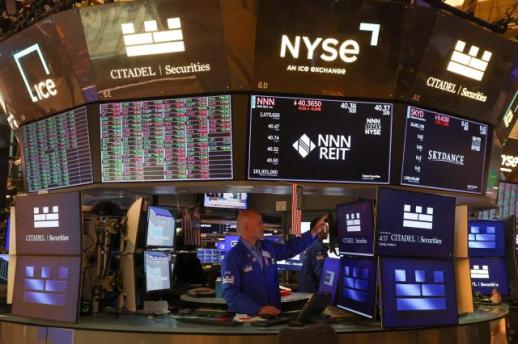 技术股疲软但反弹...国债收益率下降道琼斯上涨1%
15日(当地时间)纽约股市在人工智能(AI)相关技术股疲软的情况下,受国债收益率下降和消费股强劲表现的推动,整体上涨收盘。 根据纽约证券交易所(NYSE)的数据,道琼斯30工业平均指数收盘上涨556.21点(1.08%),报52,177.69点。 标准普尔500指数上涨25.12点(0.33%),收于7,744.06点;以技术股为主的纳斯达克综合指数上涨20.16点(0.08%),收于26,713.03点。 由于对AI企业过度投资和债务负担的担忧加剧,技术股表现疲软。特斯拉(1.29%)、英伟达(1.84%)、博通(0.55%)等均出现下跌。 然而,曾引发对AI基础设施投资担忧的云计算公司CoreWeave在当天早盘下跌近10%后,最终上涨5.9%。英伟达首席执行官黄仁勋在当天的彭博活动中表示:“CoreWeave的竞争力每天都在增强”,这对投资者情绪的恢复产生了影响。 尽管AI企业的良好业绩发布未能有效提振投资者情绪,安特罗皮克第三季度的收入同比增长45%,达168亿美元。全球最大的代工厂商台湾TSMC也公布了创纪录的季度净利润,但对AI相关技术股的警惕性依然存在。 相反,投资者将资金从AI技术股转移至消费品等行业,导致耐克(5.21%)、家得宝(4.31%)、沃尔玛(1.5%)等消费股上涨。 美国国债收益率的下降也推动了股市反弹。根据电子交易平台TradeWeb的数据,美国10年期国债收益率当天下降至5.086%,创下自8月1日以来最大单日跌幅。 “由于对AI企业的过度投资和债务负担的担忧加剧,投资者转向国债等安全资产。” 当天发布的美国9月生产者物价指数(PPI)较上月上涨1.3%,大幅超过市场预期(0.6%),创下自2022年3月以来的最大月度涨幅。然而,对股市的影响有限。 TradeStation全球策略师大卫·拉塞尔在接受CNBC采访时表示:“消费者物价指数(CPI)之后,PPI的能源价格维持在高位,显示出通胀正在恶化,联邦储备系统可能需要采取行动。” 与此同时,国际油价因美国原油库存减少和对油轮制裁放宽的审查而出现震荡。当天纽约商业交易所11月交货的西德克萨斯中质油(WTI)上涨2.88美元(3.03%),收于每桶97.97美元,已连续六个交易日上涨,创下自9月18日以来的最高水平。相反,全球基准布伦特油12月合约下跌0.14美元(0.13%),收于每桶105.92美元。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 15:52:00 -
 美国9月生产者物价指数上涨1.3%,物价上涨压力加大
美国9月生产者物价指数(PPI)大幅超出市场预期,能源价格的急剧上涨推动了生产者物价的上升,同时商品和服务价格也随之上涨,导致物价上涨压力加大。根据美国劳动统计局(BLS)15日发布的数据,9月PPI较上月上涨1.3%。这一增幅超出市场预期的0.6%达0.7个百分点,是自2022年3月以来最大的一次上涨,时隔约4年6个月。与去年同期相比,PPI的上涨率为6.3%,高于市场预期的5.5%,为2022年12月以来的最高水平。8月PPI的上涨率为0.5%。PPI是衡量美国生产者在销售商品和服务时所获得价格变动的指标,与消费者物价指数(CPI)不同,后者是基于消费者实际支付的价格。PPI反映了企业销售价格的变化,因而可以作为预测未来通货膨胀趋势的指标。此次生产者物价的上涨主要由能源价格推动。9月最终需求商品价格较上月上涨2.6%,创下2009年12月以来的最大增幅。能源价格上涨了10.8%,汽油价格上涨了20.3%。食品价格也上涨了1.2%。服务价格同样较上月上涨了0.8%。运输和仓储服务价格上涨了3.4%,零售服务利润也扩大了1.4%。剔除食品、能源和零售服务后的生产者物价较上月上涨0.5%,与去年同期相比上涨5.0%。这表明,除了能源价格上涨外,其他领域的价格也在持续上涨。生产者物价对企业的成本压力和消费者物价都有影响,因此是美国联邦储备系统(美联储)关注的重要物价指标之一。然而,生产者物价的上涨幅度在多大程度上反映在消费者价格上,取决于企业的定价策略和需求状况等因素。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 06:40:10 -
 "黑色星期四"重创韩国股市 两大股指暴跌逾7%触发熔断
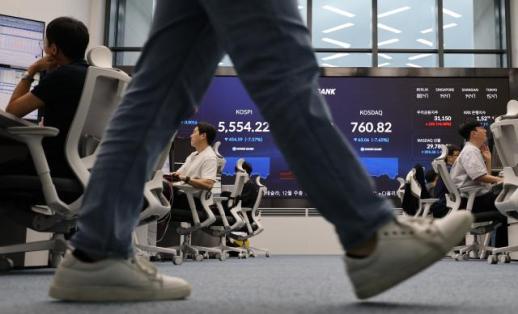
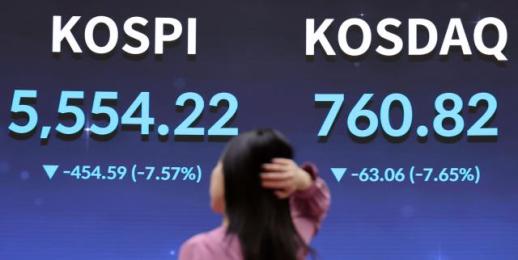
受人工智能(AI)投资回报前景不明、全球利率上升及外国投资者持续抛售等因素影响,韩国股市15日大幅下跌。韩国综合股价指数(KOSPI)和创业板市场指数(KOSDAQ)盘中双双跌逾8%,先后触发一级熔断机制,交易一度暂停20分钟。尽管尾盘跌幅有所收窄,两大股指最终仍下跌超过7%。 当天,KOSPI收于5554.22点,较前一交易日下跌454.59点,跌幅达7.57%,创7月28日以来最大单日跌幅。自10月6日以来,KOSPI已连续7个交易日下跌,累计跌幅约21%。盘中,指数一度跌至5450.81点,跌幅达9.29%,随后有所回升,最终守住5500点关口。KOSDAQ则收于760.82点,下跌7.65%。 随着抛售压力加剧,韩国两大股市当天先后触发程序化交易卖出暂停机制(Sidecar),随后又因指数跌幅超过8%而相继触发一级熔断。其中,KOSDAQ于中午12时23分率先触发熔断,KOSPI于12时38分触发熔断。这也是继7月29日之后,韩国两大股市再次在同一天触发熔断机制。 外国投资者持续抛售进一步加剧市场跌势。当天,外国投资者在KOSPI市场净卖出2.9013万亿韩元(约合人民币143.8亿元),连续8个交易日保持净卖出态势。个人和机构投资者分别净买入1.217万亿韩元和1.2701万亿韩元,但未能扭转市场下行趋势。 个股方面,半导体板块成为此次下跌的重灾区。三星电子下跌9.7%,SK海力士下跌11.35%,三星电机跌幅达16.81%。现代汽车和LG新能源分别下跌6.38%和5.45%。KOSDAQ市场中,多家半导体相关企业跌幅超过10%。 市场分析认为,此次韩国股市大跌主要受到美国通胀压力及AI产业投资回报不确定性加剧的影响。美国9月消费者物价指数(CPI)同比上涨3.7%,高于市场预期,加剧了市场对通胀持续及美联储降息前景的担忧。受此影响,美国10年期国债收益率14日盘中一度升至5.32%,进一步加重市场对企业融资成本上升的担忧。与此同时,美国AI基础设施企业CoreWeave股价大跌15.46%,引发市场对AI产业融资成本及投资可持续性的担忧。 面对股市剧烈波动,韩国金融委员会紧急召开股市形势检查会议,评估市场走势及潜在风险。与会人士认为,全球利率上升预期、AI及半导体产业投资回报的不确定性,以及国际油价上涨等因素共同加剧市场波动,但股市下跌也存在一定程度的过度反应。 会议指出,韩国半导体、国防工业及造船等主要产业仍保持较好的经营业绩,外汇储备、经常项目收支及金融机构稳健性等基本面指标总体稳定。 韩国金融监管部门表示,将持续监测市场动向,严厉打击操纵股价、非法卖空等扰乱市场秩序的行为,并做好必要时启动金融市场应急预案的准备。韩国金融委员会委员长李亿远同时强调,金融机构应加强风险管理和投资者保护,避免无序扩大信用融资。
2026-10-16 02:31:53 -
 美国物价上涨影响下国债收益率下降,股市暴跌引发避险情绪
尽管美国9月份的消费者物价指数(CPI)超出市场预期,韩国国债收益率却普遍下降。由于市场对美国进一步紧缩政策的担忧加剧,韩国股市大幅下跌,导致投资者转向相对安全的债券,形成了避险情绪。 根据15日金融投资协会的数据,当天国债3年期收益率较前一交易日下降1.6个基点,收于年化3.867%。国债10年期收益率也下降6.8个基点,记录为年化4.193%。5年期和20年期收益率分别下降4.0个基点和5.9个基点,收于年化4.007%和4.237%。 特别是国债30年期收益率下降4.9个基点,收于年化4.289%,创下自6月19日(4.259%)以来的最低水平。外资在当日净买入3年期国债期货907份和10年期国债期货601份。 国内国债收益率的下降被认为是由于股市暴跌引发的避险情绪。当天,韩国综合股价指数(KOSPI)在交易中触发了卖出熔断和停牌机制,最终收于5554.22点,较前一交易日下跌7.57%。由于对股票等风险资产的投资情绪减弱,资金流向了债券市场。 美国国债市场也出现了类似的趋势。美国劳工部于14日(当地时间)发布的9月CPI同比上涨3.7%,超出市场预期的3.6%。剔除能源和食品的核心CPI同比上涨2.6%,也高于预期的2.5%。 由于物价上涨压力超出预期,市场对美联储(Fed)进一步紧缩的担忧加剧。CPI发布前,美国2年期国债收益率从4.77%飙升至4.95%,10年期国债收益率也从5.19%涨至5.33%。 然而,随着美国股市下跌,安全资产需求增加,国债收益率回吐了所有涨幅。2年期国债收益率回落至4.82%左右,10年期国债收益率也降至5.20%左右。随后,在亚洲交易时段,美国国债收益率进一步下跌,影响了韩国债券市场。 近期,韩国国债收益率在外资投资者的国债期货买入推动下持续下滑。国债3年期收益率从上个月28日的年化4.119%降至当天的3.867%,10年期收益率也从同一时期的年化4.539%降至4.193%。 市场普遍认为,股市调整引发的安全资产偏好和债券供需改善将支撑收益率的下降。然而,由于美国物价上涨压力持续,以及国际油价上涨对国内物价的影响,进一步的下跌幅度可能会受到限制。 KB证券研究员林在均在13日的报告中分析称:“为了使收益率在当前水平上进一步稳定下降,需要缓解物价担忧。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 02:28:00 -
 韩国股市暴跌,市值蒸发1200万亿,KOSPI指数跌幅超20%
" height="322" id="imgs_3210467" photo_no="3210467" src="/content/image/2026/10/15/20261015170400177185.jpg" width="640" />韩国股市出现了真正的“恐慌”。在经历了7个交易日的连续下跌后,市场总市值瞬间蒸发了约1200万亿韩元。这是自新冠疫情以来,约6年7个月后再次出现如此大幅的下跌。自6月突破9000点以来,KOSPI在短短三个月内跌至5500点。分析认为,支撑上涨的利好消息同时受到冲击,暴露了国内股市脆弱的供需结构。 根据15日韩国交易所的数据,自6日以来,KOSPI连续7个交易日下跌。当天的下跌幅度为454.59点(7.57%),在十天左右的时间内累计下跌了1449.52点(20.70%)。截至2日,指数为7003.74点,而在短短一周内跌至5000点中间。 下跌速度接近历史金融危机时期。根据对2003年4月以来KOSPI每日指数的分析,自疫情以来首次出现7个交易日累计下跌超过20%的情况。在2020年3月,KOSPI在7个交易日内从1962.93点跌至1457.64点,跌幅达到25.74%。而在2008年全球金融危机期间,KOSPI在2008年10月15日至24日的7个交易日内下跌了29.96%。 市值的减少规模也非常庞大。根据韩国交易所的数据,KOSPI的总市值在2日约为5775万亿韩元,而到15日降至约4581万亿韩元。在7个交易日内,约1194万亿韩元的企业价值消失了。 尤其是大型半导体股的暴跌主导了市值的减少。三星电子在2日的股价为27万6000韩元,到15日降至21万韩元,约下降24%。同一时期,SK海力士的股价从184万1000韩元降至126万2000韩元,约下降31%。仅在当天,三星电子和SK海力士的股价分别下跌了9.48%和11.06%。 这两只股票蒸发的市值约为809万亿韩元。三星电子的市值从约1614万亿韩元降至1228万亿韩元,减少约386万亿韩元,而SK海力士的市值从约1345万亿韩元降至922万亿韩元,减少约423万亿韩元。这两只股票的市值减少占KOSPI整体市值减少的约68%。 外资的大规模资金流出也加剧了指数的下跌。从6日至15日的7个交易日内,外资在KOSPI市场上净卖出约18万亿韩元。相比之下,个人投资者净买入约11万亿韩元,机构投资者净买入约1万6000亿韩元,但仍不足以阻止指数下跌。 外资的卖出主要集中在大型半导体股上。本月截至14日,外资对三星电子的净卖出约为3万4000亿韩元,对SK海力士的净卖出约为8万2000亿韩元。这两只股票的净卖出总额约为11万6000亿韩元。在半导体业绩改善预期减弱的背景下,外资资金的流出加速了股价的下跌。 当天股市急剧下跌的直接原因是美国的物价冲击。美国物价上涨压力高于预期,导致市场对美联储降息的预期减弱,同时市场利率上升也加大了股票的估值压力。 但根本原因在于对人工智能(AI)投资周期的信心减弱。受益于AI投资扩大的内存半导体企业对投资放缓的担忧反应敏感。梅里茨证券研究中心的李镇宇表示:“根本原因在于对AI周期的疑虑,而消费者物价指数(CPI)等只是次要变量。”他指出:“过去大规模AI投资的回收可能性是争论的焦点,而现在则转向了资金是否能够筹集、投资是否能够持续的问题。” 尤其是美国AI基础设施企业的资金筹集压力加大,导致半导体需求的增长速度可能比预期更快减缓。与谷歌、亚马逊、微软等大型科技公司不同,依赖借贷扩大设备投资的中小型AI基础设施企业的财务健康状况成为新的风险因素。 元大证券研究中心的崔贤在表示:“谷歌、亚马逊、微软等公司基于充足的现金流进行AI投资,但中小型超大规模企业的情况则不同。”他指出:“资金筹集变得困难,AI相关需求可能低于预期。”
2026-10-16 02:08:00
-
小幅反弹...特斯拉利好推动UAM强势
中国股市在前一天下跌后,于16日成功反弹,但反弹幅度较小。当天,上海综合指数上涨0.24%,收于3716.28点;深圳成分指数下跌0.12%,收于11802.46点;创业板指数下跌0.39%,收于2772.38点。 当天,中国股市上午上涨,但下午开始下跌。由于新买入资金未能充分涌入,下午市场出现抛售,指数转为下跌。然而,临近收盘时,买入资金涌入,成功反弹,但幅度有限。 中国大型金融机构中金公司分析认为,外部不利因素与流动性压力叠加。中金公司指出,美国的物价和利率压力、亚洲股市的波动性引发的风险规避心理,以及对人工智能投资收益的质疑是三大不利因素。首先,美国9月份的消费者物价指数(CPI)超出市场预期,导致加息担忧加剧。如果美国国债收益率维持在高位,将对未来增长预期较高的科技股造成压力。此外,韩国和日本股市的剧烈波动引发了风险规避情绪,全球人工智能企业的业绩发布前观望情绪也有所上升。中金公司特别指出:“交易不活跃,新资金流入不足,反弹难以持续。” 当天,防务企业表现强劲。航发科技、长城军工、新兴装备等股票涨停。12月7日至13日将在中国广东省珠海举行第16届中国国际航空航天博览会(珠海航展),这一消息成为利好。此次博览会展览规模将达到历史最大,国际合作范围也将扩大,同时,航展的展览和演示领域也将得到拓展。中国空军和海军的多种新型装备也将集中展示。 与UAM(城市空中交通)相关的股票也上涨。金盾股份、厦门信达等股票涨停。特斯拉的UAM第二代跑车在当天公开,相关股票随之上涨。跑车展示了几乎垂直攀爬墙壁和像火箭一样在空中着陆等功能。特斯拉首席执行官埃隆·马斯克表示,计划于2028年开始生产跑车。 与此同时,中国人民银行当天公布美元对人民币的基准汇率为6.7220元,较前一天下降0.0033元,人民币升值0.05%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-17 01:12:00 -
美物价波动,华尔街未见‘加息’暗示,10月维持利率不变可能性加大
凯文·华尔街,美国联邦储备委员会(美联储)主席,于15日(当地时间)重申了实现物价稳定的决心,但对未来的利率决定表示“不会提前判断”,展现出谨慎态度。由于伊朗战争导致能源价格急剧上涨,美国的物价上涨压力再次加大,市场对即将于27日至28日召开的联邦公开市场委员会(FOMC)会议的利率决定高度关注。 据路透社等媒体报道,华尔街在泰国曼谷举行的国际货币基金组织(IMF)和世界银行年会上与IMF总裁克里斯塔利娜·乔治娃对话时表示:“美联储在9月加息时明确表示了实现物价稳定的决心,并将货币政策调整得更加紧缩。”他进一步指出:“我不会提前判断FOMC会议的结果,现在谈论今年剩余会议将作何决定并不合适。” 此次发言是华尔街在10月FOMC会议前的最后一次重要公开发言。由于美联储官员在会议前进入政策相关发言的黑暗期,市场密切关注物价压力的评估及未来的利率走向。 投资者在华尔街的发言中未能找到“加息暗示”,因此对本月底FOMC会议上加息的可能性持低估态度。彭博社报道,在华尔街发言前,10月加息的概率约为27%,而在发言后降至15%以下。 在金融市场上,华尔街未发出具体的加息信号,美元表现疲软。当天,美国美元指数(DXY)较前一交易日下跌0.22%,报101.82。 市场原本关注美联储在10月会议上维持利率不变后,12月可能进一步加息的可能性。然而,本周公布的消费者物价指数(CPI)和生产者物价指数(PPI)均超出市场预期,通胀担忧再次加剧。因此,10月会议上加息的可能性也不能排除。 实际上,最新公布的美国9月PPI较上月上涨1.3%,大幅超出市场预期(0.6%),创下自2022年3月以来的最大月度涨幅。前一天公布的CPI同比上涨3.7%,也高于市场预期的3.6%。环比上涨0.6%,为4月以来的最高水平。 物价上涨主要受到美国与伊朗战争导致的能源价格飙升的推动。能源价格的上涨不仅影响消费者物价,也影响生产成本,导致通胀可能比预期持续更久的担忧加剧。 与此同时,华尔街当天对人工智能(AI)发表了乐观的看法。美国CNBC等媒体报道,华尔街表示:“AI需求的激增将为美国经济带来巨大的优势。”他预测,AI将首先影响经济的需求侧,并提高中央银行的数据分析能力。他还提到,AI将提高生产力并增加财富,但同时指出“这一过程可能会非常艰难”,同时提及AI的经济效应和不确定性。
2026-10-16 23:24:20 -
美股反弹推动三星、SK海力士在盘前上涨3%,韩国股市期待反弹买盘
美国纽约股市三大指数在国债利率下降和非科技股强劲表现的推动下,均以上涨收盘。前一日下跌超过7%的韩国股市预计将迎来反弹买盘的涌入。特别是三星电子和SK海力士在盘前交易中均上涨超过3%,投资者关注半导体大型股的投资情绪是否会恢复。 15日(当地时间),纽约证券交易所(NYSE)的道琼斯工业平均指数上涨556.21点(1.08%),收于52,177.69点。标准普尔500指数上涨25.12点(0.33%),收于7,744.06点,纳斯达克综合指数上涨20.16点(0.08%),收于26,713.03点。 美国国债利率的下降支撑了股市的上涨。美国10年期国债利率降至5.086%,单日跌幅为自8月1日以来最大。资金流向相对被忽视的行业,耐克(上涨5.21%)、家得宝(上涨4.31%)、沃尔玛(上涨1.46%)等表现强劲。 然而,人工智能(AI)相关企业的投资过热和信用风险的警惕感依然存在。尽管安特罗皮克的销售增长和台湾台积电的历史最高业绩,但对AI投资盈利能力的担忧仍在持续。费城半导体指数在盘中一度下跌4.39%,最终收跌0.88%。 通货膨胀压力也成为负担。美国9月生产者物价指数(PPI)较上月上涨1.3%,大幅超出市场预期(0.6%)。此前公布的消费者物价指数(CPI)同样超出预期,令市场对美联储进一步收紧政策的担忧加剧。 预计韩国股市将因前一日的急剧下跌而迎来反弹买盘。MSCI韩国股市上市指数基金(ETF)在盘中一度下跌6.33%,但最终收窄至2.26%的跌幅。KOSPI夜间期货上涨约4%,提升了反弹的期待。 16日的NXT盘前交易中,主要大型股表现强劲。截至当天上午8时04分,三星电子和SK海力士分别上涨3.33%。SK平方(上涨4.05%)、三星电机(上涨5.07%)、现代汽车(上涨1.05%)、LG(上涨1.85%)等也呈现上涨趋势。 徐相英,未来资产证券研究员表示:“前日韩国股市因AI投资收益率和信用风险的担忧而急剧下跌,但考虑到美国股市在盘中收窄跌幅以及KOSPI夜间期货接近上涨4%的情况,预计将迎来强劲的反弹开盘。” 他进一步指出:“美国的信用风险仍集中在部分AI基础设施企业,台积电的历史最高业绩和稳健的AI需求前景表明半导体行业本身并未受到损害,但台积电对2027年消费类半导体需求的谨慎展望以及费城半导体指数的持续下跌,给反弹的持续性带来了压力。” 汇率走势相对稳定。前一日,首尔外汇市场美元兑韩元汇率为1344.60元,离岸掉期市场的美元兑韩元一个月期为1340.50元。 当天韩国时间中午12时30分,泰国曼谷将举行美联储主席凯文·沃什与国际货币基金组织(IMF)总裁克里斯塔利娜·乔治娃的对话,这也是主要变量之一。 徐研究员预测:“在联邦公开市场委员会(FOMC)召开之前,预计不会直接发布货币政策指引,但由于近期高通胀和AI产业的信用风险、金融环境变化的评估,利率和美元可能会再次波动。” 他补充道:“尽管预计韩国股市将强劲反弹开盘,但美国时间外期货、国债利率、美元兑韩元汇率、外资供需变化将决定上涨幅度的扩大与否。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 17:16:00 -
比特币回升至8万2000美元,克服美国物价冲击
比特币在美国公布高于预期的物价指标后,回升至8万2000美元。随着对进一步基准利率上调的担忧有所缓解,主要的替代币也小幅上涨,但通货膨胀压力依然存在,市场警惕性持续。 根据全球虚拟资产行情网站CoinMarketCap的数据,16日上午8时,比特币的交易价格为8万2356.20美元,较24小时前上涨0.98%。 主要替代币普遍呈上涨趋势。以太坊上涨1.51%,报2452.88美元,瑞波币(XRP)上涨0.48%,报1.33美元。 比特币在美国9月消费者物价指数(CPI)同比上涨3.7%,超出市场预期后,一度跌破8万美元。随后公布的生产者物价指数(PPI)也较上月上涨1.3%,创下自2022年以来的最高增幅,进一步加大了市场对美联储(Fed)追加紧缩的担忧。 不过,由于美联储官员对加息持谨慎态度,市场部分回升。根据路透社15日的报道,本月基准利率维持不变的可能性已上升至73%。美国国债收益率下降,美元指数也下跌0.45%,报101.99,风险资产的压力有所缓解。然而,由于中东地区油价上涨和美国物价的不安定,预计在28日的联邦公开市场委员会(FOMC)会议之前,货币政策的不确定性将持续。 同一时刻,在国内虚拟资产交易所Upbit,比特币的交易价格为1亿1119万元,较前一日上涨0.46%。反映国内价格高于海外的“泡菜溢价”为0.54%。
2026-10-16 17:12:00 -
韩国股市暴跌7%,投资者陷入恐慌
◆亚洲经济主要新闻 ▷- 美国9月消费者物价指数(CPI)同比上涨3.7%,超过上月的3.4%和市场预期的3.6%。环比上涨0.6%,较上月的0.4%有所扩大。核心CPI同比上涨2.6%,高于预期的2.5%,显示通胀压力持续。 - 国际油价上涨导致能源价格飙升,推动物价反弹。能源价格环比上涨5.2%,汽油价格上涨9.1%。尤其是汽油价格的上涨占据了整体CPI上涨的一半以上。相比之下,食品价格保持在与上月相同的水平。 - 核心物价方面,住房费用和部分服务、商品价格的上涨压力显现。住房费用环比上涨0.4%,酒店和住宿费用上涨2.0%,航空费用上涨1.2%,教育费用上涨0.6%。但考虑到波动性较大的项目影响和工资增长率放缓,判断物价的基本再加速仍为时尚早。 - 住房费用的领先指标Zillow租金指数的放缓趋势有所减缓,住房费用除外的核心服务物价也反弹,未来物价放缓的速度可能受到限制。特别是如果国际油价(WTI)维持在每桶90美元左右的高位,能源价格的溢出效应和基数效应将继续施加物价上涨压力,美国联邦储备系统(Fed)的通胀警惕也将持续一段时间。 ◆收盘后(15日)主要公告 ▷韩华发动机与三星重工签署1323亿韩元的船用发动机供应合同 ▷韩电KPS与韩国电力公司签署963亿韩元的2026年加工输电巡检委托工程合同 ▷我们产业决定以578亿4791万韩元收购汽车零部件公司Elex的100%股份 ◆基金动态(截至14日,不包括ETF) ▷国内股票型:766亿韩元 ▷海外股票型:22亿韩元 ◆今日(16日)主要日程 ▷韩国:进出口物价指数(9月) ▷欧元区:消费者物价指数(9月最终) ▷美国:进出口物价指数(9月)、工业生产(9月)、TIC国际资本动态(8月)※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 16:28:00 -
技术股疲软但反弹...国债收益率下降道琼斯上涨1%
15日(当地时间)纽约股市在人工智能(AI)相关技术股疲软的情况下,受国债收益率下降和消费股强劲表现的推动,整体上涨收盘。 根据纽约证券交易所(NYSE)的数据,道琼斯30工业平均指数收盘上涨556.21点(1.08%),报52,177.69点。 标准普尔500指数上涨25.12点(0.33%),收于7,744.06点;以技术股为主的纳斯达克综合指数上涨20.16点(0.08%),收于26,713.03点。 由于对AI企业过度投资和债务负担的担忧加剧,技术股表现疲软。特斯拉(1.29%)、英伟达(1.84%)、博通(0.55%)等均出现下跌。 然而,曾引发对AI基础设施投资担忧的云计算公司CoreWeave在当天早盘下跌近10%后,最终上涨5.9%。英伟达首席执行官黄仁勋在当天的彭博活动中表示:“CoreWeave的竞争力每天都在增强”,这对投资者情绪的恢复产生了影响。 尽管AI企业的良好业绩发布未能有效提振投资者情绪,安特罗皮克第三季度的收入同比增长45%,达168亿美元。全球最大的代工厂商台湾TSMC也公布了创纪录的季度净利润,但对AI相关技术股的警惕性依然存在。 相反,投资者将资金从AI技术股转移至消费品等行业,导致耐克(5.21%)、家得宝(4.31%)、沃尔玛(1.5%)等消费股上涨。 美国国债收益率的下降也推动了股市反弹。根据电子交易平台TradeWeb的数据,美国10年期国债收益率当天下降至5.086%,创下自8月1日以来最大单日跌幅。 “由于对AI企业的过度投资和债务负担的担忧加剧,投资者转向国债等安全资产。” 当天发布的美国9月生产者物价指数(PPI)较上月上涨1.3%,大幅超过市场预期(0.6%),创下自2022年3月以来的最大月度涨幅。然而,对股市的影响有限。 TradeStation全球策略师大卫·拉塞尔在接受CNBC采访时表示:“消费者物价指数(CPI)之后,PPI的能源价格维持在高位,显示出通胀正在恶化,联邦储备系统可能需要采取行动。” 与此同时,国际油价因美国原油库存减少和对油轮制裁放宽的审查而出现震荡。当天纽约商业交易所11月交货的西德克萨斯中质油(WTI)上涨2.88美元(3.03%),收于每桶97.97美元,已连续六个交易日上涨,创下自9月18日以来的最高水平。相反,全球基准布伦特油12月合约下跌0.14美元(0.13%),收于每桶105.92美元。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 15:52:00 -
美国9月生产者物价指数上涨1.3%,物价上涨压力加大
美国9月生产者物价指数(PPI)大幅超出市场预期,能源价格的急剧上涨推动了生产者物价的上升,同时商品和服务价格也随之上涨,导致物价上涨压力加大。根据美国劳动统计局(BLS)15日发布的数据,9月PPI较上月上涨1.3%。这一增幅超出市场预期的0.6%达0.7个百分点,是自2022年3月以来最大的一次上涨,时隔约4年6个月。与去年同期相比,PPI的上涨率为6.3%,高于市场预期的5.5%,为2022年12月以来的最高水平。8月PPI的上涨率为0.5%。PPI是衡量美国生产者在销售商品和服务时所获得价格变动的指标,与消费者物价指数(CPI)不同,后者是基于消费者实际支付的价格。PPI反映了企业销售价格的变化,因而可以作为预测未来通货膨胀趋势的指标。此次生产者物价的上涨主要由能源价格推动。9月最终需求商品价格较上月上涨2.6%,创下2009年12月以来的最大增幅。能源价格上涨了10.8%,汽油价格上涨了20.3%。食品价格也上涨了1.2%。服务价格同样较上月上涨了0.8%。运输和仓储服务价格上涨了3.4%,零售服务利润也扩大了1.4%。剔除食品、能源和零售服务后的生产者物价较上月上涨0.5%,与去年同期相比上涨5.0%。这表明,除了能源价格上涨外,其他领域的价格也在持续上涨。生产者物价对企业的成本压力和消费者物价都有影响,因此是美国联邦储备系统(美联储)关注的重要物价指标之一。然而,生产者物价的上涨幅度在多大程度上反映在消费者价格上,取决于企业的定价策略和需求状况等因素。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 06:40:10 -
"黑色星期四"重创韩国股市 两大股指暴跌逾7%触发熔断
受人工智能(AI)投资回报前景不明、全球利率上升及外国投资者持续抛售等因素影响,韩国股市15日大幅下跌。韩国综合股价指数(KOSPI)和创业板市场指数(KOSDAQ)盘中双双跌逾8%,先后触发一级熔断机制,交易一度暂停20分钟。尽管尾盘跌幅有所收窄,两大股指最终仍下跌超过7%。 当天,KOSPI收于5554.22点,较前一交易日下跌454.59点,跌幅达7.57%,创7月28日以来最大单日跌幅。自10月6日以来,KOSPI已连续7个交易日下跌,累计跌幅约21%。盘中,指数一度跌至5450.81点,跌幅达9.29%,随后有所回升,最终守住5500点关口。KOSDAQ则收于760.82点,下跌7.65%。 随着抛售压力加剧,韩国两大股市当天先后触发程序化交易卖出暂停机制(Sidecar),随后又因指数跌幅超过8%而相继触发一级熔断。其中,KOSDAQ于中午12时23分率先触发熔断,KOSPI于12时38分触发熔断。这也是继7月29日之后,韩国两大股市再次在同一天触发熔断机制。 外国投资者持续抛售进一步加剧市场跌势。当天,外国投资者在KOSPI市场净卖出2.9013万亿韩元(约合人民币143.8亿元),连续8个交易日保持净卖出态势。个人和机构投资者分别净买入1.217万亿韩元和1.2701万亿韩元,但未能扭转市场下行趋势。 个股方面,半导体板块成为此次下跌的重灾区。三星电子下跌9.7%,SK海力士下跌11.35%,三星电机跌幅达16.81%。现代汽车和LG新能源分别下跌6.38%和5.45%。KOSDAQ市场中,多家半导体相关企业跌幅超过10%。 市场分析认为,此次韩国股市大跌主要受到美国通胀压力及AI产业投资回报不确定性加剧的影响。美国9月消费者物价指数(CPI)同比上涨3.7%,高于市场预期,加剧了市场对通胀持续及美联储降息前景的担忧。受此影响,美国10年期国债收益率14日盘中一度升至5.32%,进一步加重市场对企业融资成本上升的担忧。与此同时,美国AI基础设施企业CoreWeave股价大跌15.46%,引发市场对AI产业融资成本及投资可持续性的担忧。 面对股市剧烈波动,韩国金融委员会紧急召开股市形势检查会议,评估市场走势及潜在风险。与会人士认为,全球利率上升预期、AI及半导体产业投资回报的不确定性,以及国际油价上涨等因素共同加剧市场波动,但股市下跌也存在一定程度的过度反应。 会议指出,韩国半导体、国防工业及造船等主要产业仍保持较好的经营业绩,外汇储备、经常项目收支及金融机构稳健性等基本面指标总体稳定。 韩国金融监管部门表示,将持续监测市场动向,严厉打击操纵股价、非法卖空等扰乱市场秩序的行为,并做好必要时启动金融市场应急预案的准备。韩国金融委员会委员长李亿远同时强调,金融机构应加强风险管理和投资者保护,避免无序扩大信用融资。
2026-10-16 02:31:53 -
美国物价上涨影响下国债收益率下降,股市暴跌引发避险情绪
尽管美国9月份的消费者物价指数(CPI)超出市场预期,韩国国债收益率却普遍下降。由于市场对美国进一步紧缩政策的担忧加剧,韩国股市大幅下跌,导致投资者转向相对安全的债券,形成了避险情绪。 根据15日金融投资协会的数据,当天国债3年期收益率较前一交易日下降1.6个基点,收于年化3.867%。国债10年期收益率也下降6.8个基点,记录为年化4.193%。5年期和20年期收益率分别下降4.0个基点和5.9个基点,收于年化4.007%和4.237%。 特别是国债30年期收益率下降4.9个基点,收于年化4.289%,创下自6月19日(4.259%)以来的最低水平。外资在当日净买入3年期国债期货907份和10年期国债期货601份。 国内国债收益率的下降被认为是由于股市暴跌引发的避险情绪。当天,韩国综合股价指数(KOSPI)在交易中触发了卖出熔断和停牌机制,最终收于5554.22点,较前一交易日下跌7.57%。由于对股票等风险资产的投资情绪减弱,资金流向了债券市场。 美国国债市场也出现了类似的趋势。美国劳工部于14日(当地时间)发布的9月CPI同比上涨3.7%,超出市场预期的3.6%。剔除能源和食品的核心CPI同比上涨2.6%,也高于预期的2.5%。 由于物价上涨压力超出预期,市场对美联储(Fed)进一步紧缩的担忧加剧。CPI发布前,美国2年期国债收益率从4.77%飙升至4.95%,10年期国债收益率也从5.19%涨至5.33%。 然而,随着美国股市下跌,安全资产需求增加,国债收益率回吐了所有涨幅。2年期国债收益率回落至4.82%左右,10年期国债收益率也降至5.20%左右。随后,在亚洲交易时段,美国国债收益率进一步下跌,影响了韩国债券市场。 近期,韩国国债收益率在外资投资者的国债期货买入推动下持续下滑。国债3年期收益率从上个月28日的年化4.119%降至当天的3.867%,10年期收益率也从同一时期的年化4.539%降至4.193%。 市场普遍认为,股市调整引发的安全资产偏好和债券供需改善将支撑收益率的下降。然而,由于美国物价上涨压力持续,以及国际油价上涨对国内物价的影响,进一步的下跌幅度可能会受到限制。 KB证券研究员林在均在13日的报告中分析称:“为了使收益率在当前水平上进一步稳定下降,需要缓解物价担忧。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 02:28:00 -
韩国股市暴跌,市值蒸发1200万亿,KOSPI指数跌幅超20%
" height="322" id="imgs_3210467" photo_no="3210467" src="/content/image/2026/10/15/20261015170400177185.jpg" width="640" />韩国股市出现了真正的“恐慌”。在经历了7个交易日的连续下跌后,市场总市值瞬间蒸发了约1200万亿韩元。这是自新冠疫情以来,约6年7个月后再次出现如此大幅的下跌。自6月突破9000点以来,KOSPI在短短三个月内跌至5500点。分析认为,支撑上涨的利好消息同时受到冲击,暴露了国内股市脆弱的供需结构。 根据15日韩国交易所的数据,自6日以来,KOSPI连续7个交易日下跌。当天的下跌幅度为454.59点(7.57%),在十天左右的时间内累计下跌了1449.52点(20.70%)。截至2日,指数为7003.74点,而在短短一周内跌至5000点中间。 下跌速度接近历史金融危机时期。根据对2003年4月以来KOSPI每日指数的分析,自疫情以来首次出现7个交易日累计下跌超过20%的情况。在2020年3月,KOSPI在7个交易日内从1962.93点跌至1457.64点,跌幅达到25.74%。而在2008年全球金融危机期间,KOSPI在2008年10月15日至24日的7个交易日内下跌了29.96%。 市值的减少规模也非常庞大。根据韩国交易所的数据,KOSPI的总市值在2日约为5775万亿韩元,而到15日降至约4581万亿韩元。在7个交易日内,约1194万亿韩元的企业价值消失了。 尤其是大型半导体股的暴跌主导了市值的减少。三星电子在2日的股价为27万6000韩元,到15日降至21万韩元,约下降24%。同一时期,SK海力士的股价从184万1000韩元降至126万2000韩元,约下降31%。仅在当天,三星电子和SK海力士的股价分别下跌了9.48%和11.06%。 这两只股票蒸发的市值约为809万亿韩元。三星电子的市值从约1614万亿韩元降至1228万亿韩元,减少约386万亿韩元,而SK海力士的市值从约1345万亿韩元降至922万亿韩元,减少约423万亿韩元。这两只股票的市值减少占KOSPI整体市值减少的约68%。 外资的大规模资金流出也加剧了指数的下跌。从6日至15日的7个交易日内,外资在KOSPI市场上净卖出约18万亿韩元。相比之下,个人投资者净买入约11万亿韩元,机构投资者净买入约1万6000亿韩元,但仍不足以阻止指数下跌。 外资的卖出主要集中在大型半导体股上。本月截至14日,外资对三星电子的净卖出约为3万4000亿韩元,对SK海力士的净卖出约为8万2000亿韩元。这两只股票的净卖出总额约为11万6000亿韩元。在半导体业绩改善预期减弱的背景下,外资资金的流出加速了股价的下跌。 当天股市急剧下跌的直接原因是美国的物价冲击。美国物价上涨压力高于预期,导致市场对美联储降息的预期减弱,同时市场利率上升也加大了股票的估值压力。 但根本原因在于对人工智能(AI)投资周期的信心减弱。受益于AI投资扩大的内存半导体企业对投资放缓的担忧反应敏感。梅里茨证券研究中心的李镇宇表示:“根本原因在于对AI周期的疑虑,而消费者物价指数(CPI)等只是次要变量。”他指出:“过去大规模AI投资的回收可能性是争论的焦点,而现在则转向了资金是否能够筹集、投资是否能够持续的问题。” 尤其是美国AI基础设施企业的资金筹集压力加大,导致半导体需求的增长速度可能比预期更快减缓。与谷歌、亚马逊、微软等大型科技公司不同,依赖借贷扩大设备投资的中小型AI基础设施企业的财务健康状况成为新的风险因素。 元大证券研究中心的崔贤在表示:“谷歌、亚马逊、微软等公司基于充足的现金流进行AI投资,但中小型超大规模企业的情况则不同。”他指出:“资金筹集变得困难,AI相关需求可能低于预期。”
2026-10-16 02:08:00









