
主页搜索
搜索
选择时间
搜索范围
全部的
‘SKC’新闻 18个
-
 李在明总统:为消防员和军人牺牲付出一切,愿他们早日康复
国民力量:李在明事件停滞,职务怠忽,首尔高等法院院长回应 首尔高等法院院长金大雄对国民力量提出的关于李在明总统公职选举法违犯事件的审判中止是否构成职务怠忽的质疑表示:“这并不构成犯罪。” 国民力量的议员金泰圭在国会法制司法委员会对首尔高等法院进行国政审查时提到:“现在首尔高等法院刑事第七部正在暂停李在明总统公职选举法违犯的再审案件,原因是日期推测。”并询问:“这是否可以视为职务怠忽,或者是滥用诉讼指挥权?” 对此,金院长回应:“我了解到是根据宪法第84条的规定暂停审判。”宪法第84条规定:“总统在任期间,除非犯有内乱或外患罪,不得受到刑事起诉。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-17 06:36:00 -
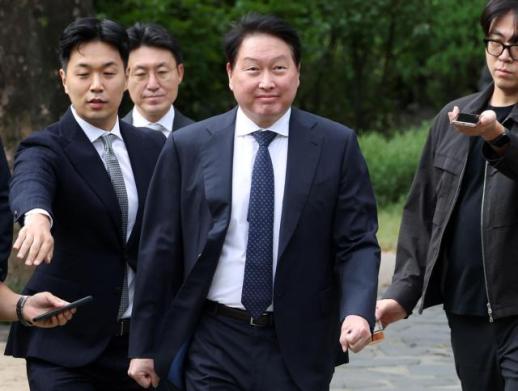 SK集团年末高管人事即将展开,最受关注的是崔昌源主席的连任问题
SK集团预计将在本月底前进行2027年度的定期高管人事调整,其中崔昌源SK超越追求委员会主席的连任问题备受关注。由于集团整体的业务结构重组(重组)已基本完成,此次人事调整可能更侧重于对现有管理层的业绩评估和组织稳定。 据15日的商界消息,SK集团预计将在11月12日至14日举行的首席执行官(CEO)研讨会之前,最早在下周进行高管人事调整。由于去年SK电信、SK广场、SK On、SKC等主要子公司的首席执行官发生了变更,因此今年的更换幅度可能会最小,更多地集中在对现有管理层的业绩进行评估。 最受关注的焦点是崔昌源主席的连任问题。自2023年底被任命为SK超越追求委员会主席以来,崔主席一直主导着集团层面的业务组合重组和财务结构改善。 然而,随着集团重组工作的基本完成,崔主席是否会继续保持现有体制并推动后续任务,还是会回归SK发现的管理,成为了关注的焦点。考虑到仍然存在加强子公司间协同和确保财务健康等任务,维持现有体制的可能性也被提及。 同时,兼任SK㈜首席执行官和SK创新总裁的张永浩社长在此次人事调整中解除兼任的可能性较大。预计将通过分离控股公司和能源子公司的管理体系,增强各自的责任管理。 SK海力士预计将维持现有管理层。SK海力士的郭努正首席执行官凭借在高带宽内存(HBM)市场的竞争力推动了业绩增长,因此更换的可能性较小,副会长的晋升问题备受关注。 SK电信方面,去年上任的郑在贤社长的连任可能性较大。自去年发生SIM卡黑客事件以来,他一直专注于恢复客户信任和通信业务的正常化,并且今年业绩也有所回升。尤其是最近发布了以人工智能(AI)为中心的新增长战略,因此更有可能在现有体制下加快通信业务的竞争力恢复和AI业务的扩展,而不是进行管理层更换。 至于SK On,预计自今年5月转为单独代表的李勇旭社长将继续掌握大权。在电动车需求放缓的情况下,迫切需要改善盈利能力,预计将集中精力解决能源储存装置(ESS)业务扩展和客户多元化等当前问题,而不是进行管理层变动。 一位商界人士表示:“由于去年主要子公司的高管大规模更换,因此今年的人事调整幅度可能不会太大。崔昌源主席的去留是最大的变数,但总体来看,可能会更倾向于以现有管理层为中心,注重组织的稳定。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 14:04:00 -
 信用评级下调减少,但电池企业信用风险仍在
随着国内企业信用评级下调的数量较去年有所减少,电池及高端材料行业的信用状况却持续恶化。整体企业信用风险并未扩大,而是部分行业因市场低迷而财务负担逐渐加重。 根据信用评级行业的消息,截至目前,今年已有29家企业的公司债及企业票据(CP)信用评级或评级展望被下调,较去年同期的32家有所减少。 三大信用评级机构(韩国企业评价、韩国信用评价、NICE信用评价)的下调案例从去年的48件增加至今年的71件,增幅达到47.9%。不过,其中38件集中在中央集团的子公司。若不计这些案例,今年的下调数量为33件,较去年的48件减少了31.3%。 中央集团自6月以来,因部分子公司出现债务违约和申请企业重整程序,其信用评级接连被下调。中央日报、内容中央、JTBC、Megabox中央等主要子公司的信用评级下调,推动了整体调整数量的上升。 相比之下,电池相关企业的信用评级下滑尤为明显。SK IET的信用评级从A降至A-,SK Nexilis从A2降至A2-。EcoPro的A2评级展望由稳定调整为负面,大进先进材料也被列入负面审查名单。 电池产业的市场低迷持续,相关企业的信用压力也随之加大。信用评级的下调可能会在未来的公司债发行等外部融资过程中增加成本负担,这一点值得关注。 另一方面,去年信用评级频繁下调的石化行业目前相对稳定。去年,乐天化学、孝诚化学、SK先进、SKC、休比斯等5家公司的信用评级被下调,但今年仅有乐天化学和丽川NCC两家公司受到影响。 然而,乐天化学和EcoPro等部分企业的信用评级在去年基础上仍有所下降。尽管行业整体下调企业数量减少,但个别企业的财务负担并未得到缓解。 综上所述,今年企业信用状况的变化主要分为中央集团的大规模信用事件和部分制造业行业持续的信用恶化。尽管市场整体下调企业数量减少,但行业复苏缓慢的企业在融资方面的压力仍将是一个主要变量。
2026-10-11 19:52:00 -
 中国面板企业掌控LCD市场,瞄准玻璃基板…与韩国展开竞争
全球液晶显示器(LCD)市场被中国显示企业占据,这些企业正在向人工智能(AI)半导体用玻璃基板领域扩展。随着三星电机、LG Innotek、SKC等国内企业推进玻璃基板的商业化,中国企业也加入了竞争,市场初期的争夺愈发激烈。据行业消息,中国最大显示企业BOE正在准备半导体玻璃基板载体的量产线投资。BOE董事长陈炎顺在北京举行的年度活动“IPC 2026”上表示:“我们正在准备半导体玻璃基板载体的量产线投资,并与客户共同开发产品。”BOE自三年前开始研发相关技术。BOE被认为是中国面板企业中在玻璃基板业务上最为积极的公司。市场调研机构Omdia指出,BOE已建立试点生产线,并向潜在客户提供了玻璃核心等部分产品样本。同时,BOE也制定了长期的生产线扩展计划,预计最早在2028年后开始正式量产。其他中国面板企业也在加快市场进入步伐。TCL中国星(CSOT)已成立专门团队,以验证玻璃基板包装的关键工艺,并计划在今年下半年公开样品和建立试点生产线。维信诺也在去年建立了用于玻璃基板制造的材料、部件、设备供应链,并进行设备投资。中国面板企业正在利用其在LCD业务中积累的玻璃加工和大规模生产经验,应用于玻璃基板业务。在精确加工大尺寸玻璃和稳定量产方面,现有的显示制造经验有很大利用空间。随着LCD市场增长放缓,中国面板企业将AI半导体用玻璃基板视为新的增长业务,正在扩大投资。在韩国,三星电机、LG Innotek和SKC也在进行商业化竞争。三星电机与日本住友化学集团旗下的东宇化学成立了玻璃核心合资公司“GlaSSEM”。三星电机出资3191亿韩元,持有66.2%的股份,合资公司的资本金规模为4821亿韩元。目前,三星电机在世宗事业处的试点生产线生产玻璃基板样品,并计划在2027年后通过合资公司进行量产。LG Innotek也在加快技术开发,目标在2028年实现玻璃基板量产。最近在“KPCA SHOW 2026”上展示了玻璃基板技术,准备扩大下一代半导体基板业务。SKC则通过其美国子公司Appsolix推进市场进入。Appsolix正在进行玻璃基板的评估和客户认证,同时推进生产良率和质量改善的设备投资。SKC最近决定根据Appsolix的增资计划,追加出资约2810亿韩元,持股比例为70.05%。玻璃基板市场仍处于初期阶段,国内外企业大多在进行试点生产和客户认证。业内预计,2027~2028年左右商业化进程将加快。中国企业从市场形成阶段就开始参与,未来在玻璃基板领域中韩竞争不可避免。韩国显示产业协会副会长李承宇表示:“玻璃基板是实现无边框显示等下一代显示技术的关键技术,也是新的市场跃升机会。”他强调:“这是制造业最大的竞争国中国也在关注的领域,考虑到制造业赢家通吃的特性,国内企业也应加快技术开发。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-23 03:04:20 -
 SKC参与应用技术公司增资,强化玻璃基板业务
SKC决定进一步参与应用技术公司的增资,以确保玻璃基板业务的稳定推进。SKC于22日公告,将追加约921亿韩元参与应用技术公司的增资。至此,SKC的总认购规模扩大至约3731亿韩元。 此次追加认购将使用SKC在今年上半年通过1兆1671亿韩元规模的增资所获得的资金。SKC已完成前瞻性资金筹集,并表示将在未来三年内将约5900亿韩元集中投入玻璃基板业务。SKC计划根据未来业务进展和里程碑,逐步继续投资。 通过此次增资,应用技术公司将获得约4000亿韩元的资金,进一步推动其“嵌入式(Embedding)”与“非嵌入式(Non-Embedding)”产品的商业化双轨战略。 嵌入式产品已成功完成在美国乔治亚工厂生产的样品的预评估,目前进入可靠性评估阶段。非嵌入式产品也正在参与今年下半年供应商选择的项目,准备在年内启动技术验证(PoC)。 SKC相关人士表示:“此次追加出资是为了及时投入玻璃基板业务成功商业化所需的资金,并进一步巩固业务推进基础。”他还表示:“我们将基于自身的业务推进能力,顺利进行客户认证和商业化准备,确保在下一代AI半导体封装市场中的竞争力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-23 02:32:10 -
 从半导体到铜箔……掌控K产业链的英伟达
全球最大的人工智能(AI)半导体公司英伟达的影响力正在渗透到韩国的产业生态系统中。英伟达引领的超级周期带来的收益需要充分利用,同时也必须加强现有竞争力的努力。 根据25日的产业消息,英伟达的AI芯片业务快速增长,半导体领域受益最大。一个典型的例子是高带宽内存(HBM)。三星电子和SK海力士的业绩和市值之所以能达到巅峰,正是因为英伟达推动的AI数据中心(DC)的扩展引发了内存超级周期。 搭载英伟达图形处理器(GPU)的基板业务也迎来了良好发展。三星电气、LG Innotek等国内主要印刷电路板(PCB)企业的业绩和市值在过去一年中大幅上涨,预计对直接包裹半导体的下一代基板FC-BGA的需求也将增加。 曾经作为电池材料的铜箔,因英伟达的崛起而进一步强化了作为半导体材料的角色。㈜斗山电子BG事业部凭借PCB基础材料铜箔层压板(CCL)在国内的生产能力,推动了集团的第二个巅峰期。 在PCB替代品的玻璃基板领域,争夺英伟达的选择竞争异常激烈。SKC通过股东配售增资的方式向子公司Appsolix提供4000亿韩元的支持,开始了玻璃基板的商业化,三星电气和LG Innotek也在全力以赴推进玻璃基板的早期商业化。 在冷却和电网领域,英伟达的影响力同样显著。三星电子借助去年收购的德国弗拉克特集团,积极拓展空调(HVAC)业务的国内外客户,而LG电子则基于将冷却器、冷却水分配装置(CDU)、冷板等整合为一体的液体冷却系统,开始了大规模的招标战。 电力基础设施也不例外。现代重工等超高压变压器制造商,以及LS电线、LS电气等电线和配电企业正在争取美国等海外AI数据中心的订单。 然而,专家们警告称,经济下行的担忧以及对英伟达的过度依赖可能导致谈判能力的削弱,因此必须同时确保替代供应链。实际上,国内一家半导体企业在与英伟达建立合作关系的过程中,设计和工艺信息仅通过英伟达的封闭网络进行交换,导致技术依赖和谈判能力下降的忧虑加剧。 天主教大学经济学教授杨俊锡表示:“目前,半导体等韩国主要产业的繁荣主要由英伟达等美国企业主导,而韩国企业的独立行动并不明显。机器人(物理AI)等领域需要基于韩国企业积累的竞争力,积极构建产业主导权的合作格局。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-26 14:04:20 -
 Appsolix进行4000亿韩元的增资,确保玻璃基板商业化资金
SKC的玻璃基板投资公司Appsolix计划进行约4000亿韩元的增资。SKC于21日公告称,Appsolix决定通过股东配售的方式筹集资金,以确保玻璃基板商业化所需的资金。 Appsolix计划将筹集的资金重点投入到玻璃基板的评估和客户认证中。同时,还将推进部分设备和设施的升级,以改善整体生产流程的良率和质量。 基于此,Appsolix计划加速推进“嵌入式(Embedding)”和“非嵌入式(Non-Embedding)”产品的商业化,采取双轨战略。 嵌入式产品目前已成功完成在美国乔治亚州工厂生产的样品的电气特性验证等前期评估,并进入可靠性评估阶段。非嵌入式产品也参与了计划于下半年确定供应商的项目,并根据最终的选拔结果准备在年内启动技术验证(PoC)。 未来,Appsolix将根据客户评估结果和阶段性里程碑继续进行额外投资。首先将集中力量稳定满足客户要求的质量水平,并在此基础上进一步审查大规模扩建投资计划。 SKC相关人士表示:“通过此次前瞻性的资金筹集,Appsolix将顺利推进玻璃基板的商业化,并加快量产准备。”他还表示:“未来将继续基于与战略合作伙伴的紧密合作,巩固在下一代半导体封装市场的技术领导地位。” 此外,Appsolix是SKC为玻璃基板业务设立的美国投资公司,在美国乔治亚州建立了全球首个专用玻璃基板工厂。目前,Appsolix的股权结构为SKC持有70.05%,AMAT(应用材料公司)持有29.95%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-22 01:08:00 -
 三星电子与SK海力士的强劲业绩掩盖了其他行业的持续增长
人工智能(AI)超级周期的推动下,三星电子和SK海力士的业绩不断刷新纪录,但造船、能源和材料等其他主要行业也在持续增强基本面。尤其是与AI和半导体相关的企业业绩改善尤为显著。 根据27日行业消息,韩华海洋第二季度实现销售额5.4432万亿韩元,营业利润7361亿韩元,营业利润同比增长98%。上半年累计业绩为销售额8.6531万亿韩元,营业利润1.1772万亿韩元。韩华海洋表示,订单余额的收入转化和高收益项目比例的扩大是业绩良好的原因。海洋项目的销售额暂时反映了1.5万亿韩元,LNG运输船等高附加值船型提升了盈利能力。今年截至6月底的订单业绩也达到了435亿美元,为未来的进一步增长奠定了基础。 斗山能源的第二季度营业利润为3143亿韩元,同比增长15.9%,超出市场预期。能源部门上半年订单达到7.1225万亿韩元,订单余额截至上半年末为26.3509万亿韩元,预计未来业绩将持续稳健。斗山能源表示,将全力实现今年13.3万亿韩元的年度订单目标。 成功完成增资的SKC第二季度EBITDA(息税折旧摊销前利润)为291亿韩元,较上季度增长三倍。销售额为6454亿韩元,营业亏损为144亿韩元,尽管仍在亏损,但亏损规模较上季度减少约50%。业绩改善主要得益于能源储存系统(ESS)和人工智能数据中心的需求。ESS用铜箔的销售量较上季度增长76%,人工智能数据中心的测试插座销售额增长66%。SKC期待6000亿韩元投资的玻璃基板项目和明年实现营业利润转正的马来西亚铜箔工厂。 LG Innotek第二季度实现销售额5.5272万亿韩元,营业利润2458亿韩元,克服了季节性淡季,实现了盈利惊喜。销售额同比增长41%,创下第二季度历史最高水平,营业利润激增2057%。移动高附加值相机模块和半导体基板需求的增加推动了业绩改善。特别是RF-SiP、FC-CSP和FC-BGA等高附加值半导体基板的供应持续扩大,汽车相机和通信、照明模块等移动部件的销售增长也起到了积极作用。 业内人士表示:“重工业行业第二季度业绩改善是高汇率和能源安全增强导致的设备投资扩大,以及人工智能普及带来的电力需求增加等多重因素的结果。这样的需求短期内难以减弱,因此业绩改善的趋势在可预见的未来将继续。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-28 01:40:00 -
 SKC第二季度EBITDA盈利,营业损失为144亿韩元
SKC于27日宣布,2026年第二季度实现营业收入6454亿韩元,营业损失为144亿韩元。 与上季度相比,营业收入增长约30%,营业损失规模改善约50%。现金创造指标EBITDA(息税折旧摊销前利润)为291亿韩元,较上季度增长约三倍,连续第二个季度实现盈利。此外,成功完成11647亿韩元的增资,净负债和负债比率也大幅改善。 本季度业绩的显著提升主要得益于化学业务的盈利恢复。化学业务实现营业收入3178亿韩元,营业利润较上季度增长218%,达到305亿韩元。尽管全球供应链的不确定性导致生产和销售量下降,但丙二醇(PG)和环氧丙烷(PO)的价格上涨推动了收入增长。此外,高附加值产品的销售扩大,以及自年初以来实施的成本改善和工艺效率提升,进一步推动了盈利能力的最大化。 铜箔业务实现营业收入2540亿韩元,创下历史季度最高收入。北美地区的销售比例扩大至67%,其中用于能源储存系统(ESS)和电动车(EV)的铜箔销售量分别增长了76%和28%,成为增长的主要动力。 半导体材料业务实现营业收入729亿韩元,营业利润213亿韩元。用于人工智能数据中心的测试插座销售额同比增长66%,保持了增长势头,并通过扩大高附加值产品的销售保持了稳健的盈利能力。 玻璃基板业务开始实施嵌入式(Embedding)和非嵌入式(Non-Embedding)产品的双轨战略。已启动嵌入式产品的初步可靠性测试,并向美国通信公司供应下一代网络半导体的非嵌入式原型,进入新项目。玻璃基板业务计划在下半年完成嵌入式产品的可靠性测试,并顺利准备非嵌入式产品的技术验证(POC)。 SKC相关人士表示:“第二季度所有业务的盈利能力改善和新业务的成果开始显现,为业绩恢复奠定了基础。”他还表示:“下半年将继续提高运营效率,持续改善盈利能力,同时加强新业务的技术竞争力,进一步巩固中长期增长基础。” 此外,SKC于本月1日公开了包含ESG(环境、社会、治理)管理活动和成果的《2026年可持续发展报告》。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-27 23:00:00 -
 SKC成立CEO直属的人工智能专责组织,加速企业AI转型
SKC正在加速人工智能(AI)转型(AX·AI Transformation)。SKC于26日宣布,将成立专责组织以推进AX,并着手建立全公司的AI应用体系。 SKC在今年初成立了由首席执行官(CEO)直接领导的“AI前沿工作组(Frontier Task Force)”,以全面负责公司的AX工作。该工作组于上个月正式成立,成员包括SKC及其投资公司SK넥실리스、SK피아이씨글로벌、ISC、앱솔릭스、SK리비오等。 AI前沿工作组的职责是挖掘与工作相关的AX推进任务并进行深化,同时与外部专家合作,主导实际的AI引入工作。特别是,为了解决成员在AI引入过程中遇到的困难,计划制定明确的AI应用指导方针。 除了专责组织的运营,SKC还将营造AI应用的环境。除了现有的内部业务专用代理A.Biz外,还将考虑引入企业级的生成型AI解决方案,如ChatGPT,以建立成员在工作中使用AI的基础设施。 SKC还将加强针对成员的AI培训。从去年开始的AI应用培训,今年将扩大为针对高管和团队负责人的定制“AI领导力”课程。此外,还将为成员提供实际工作中直接挖掘和执行AX任务的实践学习机会,以培养公司内部的AI专家。 SKC相关人士表示:“AI已经成为改变整个行业范式的不可逆转的趋势,成为决定企业未来竞争力的核心标准。通过专责组织的运营、AI应用环境的营造和成员能力的提升,我们将加速全公司的AX,并实现实际成果。” 此外,SKC的AX转型与SK集团正在推进的全公司AI转型战略密切相关。SK集团在会长崔泰源的指示下,正将AI应用于制造、能源、半导体、通信等主要子公司,以提升生产力和盈利能力,作为核心经营课题推进。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-26 17:40:00
-
李在明总统:为消防员和军人牺牲付出一切,愿他们早日康复
国民力量:李在明事件停滞,职务怠忽,首尔高等法院院长回应 首尔高等法院院长金大雄对国民力量提出的关于李在明总统公职选举法违犯事件的审判中止是否构成职务怠忽的质疑表示:“这并不构成犯罪。” 国民力量的议员金泰圭在国会法制司法委员会对首尔高等法院进行国政审查时提到:“现在首尔高等法院刑事第七部正在暂停李在明总统公职选举法违犯的再审案件,原因是日期推测。”并询问:“这是否可以视为职务怠忽,或者是滥用诉讼指挥权?” 对此,金院长回应:“我了解到是根据宪法第84条的规定暂停审判。”宪法第84条规定:“总统在任期间,除非犯有内乱或外患罪,不得受到刑事起诉。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-17 06:36:00 -
SK集团年末高管人事即将展开,最受关注的是崔昌源主席的连任问题
SK集团预计将在本月底前进行2027年度的定期高管人事调整,其中崔昌源SK超越追求委员会主席的连任问题备受关注。由于集团整体的业务结构重组(重组)已基本完成,此次人事调整可能更侧重于对现有管理层的业绩评估和组织稳定。 据15日的商界消息,SK集团预计将在11月12日至14日举行的首席执行官(CEO)研讨会之前,最早在下周进行高管人事调整。由于去年SK电信、SK广场、SK On、SKC等主要子公司的首席执行官发生了变更,因此今年的更换幅度可能会最小,更多地集中在对现有管理层的业绩进行评估。 最受关注的焦点是崔昌源主席的连任问题。自2023年底被任命为SK超越追求委员会主席以来,崔主席一直主导着集团层面的业务组合重组和财务结构改善。 然而,随着集团重组工作的基本完成,崔主席是否会继续保持现有体制并推动后续任务,还是会回归SK发现的管理,成为了关注的焦点。考虑到仍然存在加强子公司间协同和确保财务健康等任务,维持现有体制的可能性也被提及。 同时,兼任SK㈜首席执行官和SK创新总裁的张永浩社长在此次人事调整中解除兼任的可能性较大。预计将通过分离控股公司和能源子公司的管理体系,增强各自的责任管理。 SK海力士预计将维持现有管理层。SK海力士的郭努正首席执行官凭借在高带宽内存(HBM)市场的竞争力推动了业绩增长,因此更换的可能性较小,副会长的晋升问题备受关注。 SK电信方面,去年上任的郑在贤社长的连任可能性较大。自去年发生SIM卡黑客事件以来,他一直专注于恢复客户信任和通信业务的正常化,并且今年业绩也有所回升。尤其是最近发布了以人工智能(AI)为中心的新增长战略,因此更有可能在现有体制下加快通信业务的竞争力恢复和AI业务的扩展,而不是进行管理层更换。 至于SK On,预计自今年5月转为单独代表的李勇旭社长将继续掌握大权。在电动车需求放缓的情况下,迫切需要改善盈利能力,预计将集中精力解决能源储存装置(ESS)业务扩展和客户多元化等当前问题,而不是进行管理层变动。 一位商界人士表示:“由于去年主要子公司的高管大规模更换,因此今年的人事调整幅度可能不会太大。崔昌源主席的去留是最大的变数,但总体来看,可能会更倾向于以现有管理层为中心,注重组织的稳定。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 14:04:00 -
信用评级下调减少,但电池企业信用风险仍在
随着国内企业信用评级下调的数量较去年有所减少,电池及高端材料行业的信用状况却持续恶化。整体企业信用风险并未扩大,而是部分行业因市场低迷而财务负担逐渐加重。 根据信用评级行业的消息,截至目前,今年已有29家企业的公司债及企业票据(CP)信用评级或评级展望被下调,较去年同期的32家有所减少。 三大信用评级机构(韩国企业评价、韩国信用评价、NICE信用评价)的下调案例从去年的48件增加至今年的71件,增幅达到47.9%。不过,其中38件集中在中央集团的子公司。若不计这些案例,今年的下调数量为33件,较去年的48件减少了31.3%。 中央集团自6月以来,因部分子公司出现债务违约和申请企业重整程序,其信用评级接连被下调。中央日报、内容中央、JTBC、Megabox中央等主要子公司的信用评级下调,推动了整体调整数量的上升。 相比之下,电池相关企业的信用评级下滑尤为明显。SK IET的信用评级从A降至A-,SK Nexilis从A2降至A2-。EcoPro的A2评级展望由稳定调整为负面,大进先进材料也被列入负面审查名单。 电池产业的市场低迷持续,相关企业的信用压力也随之加大。信用评级的下调可能会在未来的公司债发行等外部融资过程中增加成本负担,这一点值得关注。 另一方面,去年信用评级频繁下调的石化行业目前相对稳定。去年,乐天化学、孝诚化学、SK先进、SKC、休比斯等5家公司的信用评级被下调,但今年仅有乐天化学和丽川NCC两家公司受到影响。 然而,乐天化学和EcoPro等部分企业的信用评级在去年基础上仍有所下降。尽管行业整体下调企业数量减少,但个别企业的财务负担并未得到缓解。 综上所述,今年企业信用状况的变化主要分为中央集团的大规模信用事件和部分制造业行业持续的信用恶化。尽管市场整体下调企业数量减少,但行业复苏缓慢的企业在融资方面的压力仍将是一个主要变量。
2026-10-11 19:52:00 -
中国面板企业掌控LCD市场,瞄准玻璃基板…与韩国展开竞争
全球液晶显示器(LCD)市场被中国显示企业占据,这些企业正在向人工智能(AI)半导体用玻璃基板领域扩展。随着三星电机、LG Innotek、SKC等国内企业推进玻璃基板的商业化,中国企业也加入了竞争,市场初期的争夺愈发激烈。据行业消息,中国最大显示企业BOE正在准备半导体玻璃基板载体的量产线投资。BOE董事长陈炎顺在北京举行的年度活动“IPC 2026”上表示:“我们正在准备半导体玻璃基板载体的量产线投资,并与客户共同开发产品。”BOE自三年前开始研发相关技术。BOE被认为是中国面板企业中在玻璃基板业务上最为积极的公司。市场调研机构Omdia指出,BOE已建立试点生产线,并向潜在客户提供了玻璃核心等部分产品样本。同时,BOE也制定了长期的生产线扩展计划,预计最早在2028年后开始正式量产。其他中国面板企业也在加快市场进入步伐。TCL中国星(CSOT)已成立专门团队,以验证玻璃基板包装的关键工艺,并计划在今年下半年公开样品和建立试点生产线。维信诺也在去年建立了用于玻璃基板制造的材料、部件、设备供应链,并进行设备投资。中国面板企业正在利用其在LCD业务中积累的玻璃加工和大规模生产经验,应用于玻璃基板业务。在精确加工大尺寸玻璃和稳定量产方面,现有的显示制造经验有很大利用空间。随着LCD市场增长放缓,中国面板企业将AI半导体用玻璃基板视为新的增长业务,正在扩大投资。在韩国,三星电机、LG Innotek和SKC也在进行商业化竞争。三星电机与日本住友化学集团旗下的东宇化学成立了玻璃核心合资公司“GlaSSEM”。三星电机出资3191亿韩元,持有66.2%的股份,合资公司的资本金规模为4821亿韩元。目前,三星电机在世宗事业处的试点生产线生产玻璃基板样品,并计划在2027年后通过合资公司进行量产。LG Innotek也在加快技术开发,目标在2028年实现玻璃基板量产。最近在“KPCA SHOW 2026”上展示了玻璃基板技术,准备扩大下一代半导体基板业务。SKC则通过其美国子公司Appsolix推进市场进入。Appsolix正在进行玻璃基板的评估和客户认证,同时推进生产良率和质量改善的设备投资。SKC最近决定根据Appsolix的增资计划,追加出资约2810亿韩元,持股比例为70.05%。玻璃基板市场仍处于初期阶段,国内外企业大多在进行试点生产和客户认证。业内预计,2027~2028年左右商业化进程将加快。中国企业从市场形成阶段就开始参与,未来在玻璃基板领域中韩竞争不可避免。韩国显示产业协会副会长李承宇表示:“玻璃基板是实现无边框显示等下一代显示技术的关键技术,也是新的市场跃升机会。”他强调:“这是制造业最大的竞争国中国也在关注的领域,考虑到制造业赢家通吃的特性,国内企业也应加快技术开发。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-23 03:04:20 -
SKC参与应用技术公司增资,强化玻璃基板业务
SKC决定进一步参与应用技术公司的增资,以确保玻璃基板业务的稳定推进。SKC于22日公告,将追加约921亿韩元参与应用技术公司的增资。至此,SKC的总认购规模扩大至约3731亿韩元。 此次追加认购将使用SKC在今年上半年通过1兆1671亿韩元规模的增资所获得的资金。SKC已完成前瞻性资金筹集,并表示将在未来三年内将约5900亿韩元集中投入玻璃基板业务。SKC计划根据未来业务进展和里程碑,逐步继续投资。 通过此次增资,应用技术公司将获得约4000亿韩元的资金,进一步推动其“嵌入式(Embedding)”与“非嵌入式(Non-Embedding)”产品的商业化双轨战略。 嵌入式产品已成功完成在美国乔治亚工厂生产的样品的预评估,目前进入可靠性评估阶段。非嵌入式产品也正在参与今年下半年供应商选择的项目,准备在年内启动技术验证(PoC)。 SKC相关人士表示:“此次追加出资是为了及时投入玻璃基板业务成功商业化所需的资金,并进一步巩固业务推进基础。”他还表示:“我们将基于自身的业务推进能力,顺利进行客户认证和商业化准备,确保在下一代AI半导体封装市场中的竞争力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-23 02:32:10 -
从半导体到铜箔……掌控K产业链的英伟达
全球最大的人工智能(AI)半导体公司英伟达的影响力正在渗透到韩国的产业生态系统中。英伟达引领的超级周期带来的收益需要充分利用,同时也必须加强现有竞争力的努力。 根据25日的产业消息,英伟达的AI芯片业务快速增长,半导体领域受益最大。一个典型的例子是高带宽内存(HBM)。三星电子和SK海力士的业绩和市值之所以能达到巅峰,正是因为英伟达推动的AI数据中心(DC)的扩展引发了内存超级周期。 搭载英伟达图形处理器(GPU)的基板业务也迎来了良好发展。三星电气、LG Innotek等国内主要印刷电路板(PCB)企业的业绩和市值在过去一年中大幅上涨,预计对直接包裹半导体的下一代基板FC-BGA的需求也将增加。 曾经作为电池材料的铜箔,因英伟达的崛起而进一步强化了作为半导体材料的角色。㈜斗山电子BG事业部凭借PCB基础材料铜箔层压板(CCL)在国内的生产能力,推动了集团的第二个巅峰期。 在PCB替代品的玻璃基板领域,争夺英伟达的选择竞争异常激烈。SKC通过股东配售增资的方式向子公司Appsolix提供4000亿韩元的支持,开始了玻璃基板的商业化,三星电气和LG Innotek也在全力以赴推进玻璃基板的早期商业化。 在冷却和电网领域,英伟达的影响力同样显著。三星电子借助去年收购的德国弗拉克特集团,积极拓展空调(HVAC)业务的国内外客户,而LG电子则基于将冷却器、冷却水分配装置(CDU)、冷板等整合为一体的液体冷却系统,开始了大规模的招标战。 电力基础设施也不例外。现代重工等超高压变压器制造商,以及LS电线、LS电气等电线和配电企业正在争取美国等海外AI数据中心的订单。 然而,专家们警告称,经济下行的担忧以及对英伟达的过度依赖可能导致谈判能力的削弱,因此必须同时确保替代供应链。实际上,国内一家半导体企业在与英伟达建立合作关系的过程中,设计和工艺信息仅通过英伟达的封闭网络进行交换,导致技术依赖和谈判能力下降的忧虑加剧。 天主教大学经济学教授杨俊锡表示:“目前,半导体等韩国主要产业的繁荣主要由英伟达等美国企业主导,而韩国企业的独立行动并不明显。机器人(物理AI)等领域需要基于韩国企业积累的竞争力,积极构建产业主导权的合作格局。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-26 14:04:20 -
Appsolix进行4000亿韩元的增资,确保玻璃基板商业化资金
SKC的玻璃基板投资公司Appsolix计划进行约4000亿韩元的增资。SKC于21日公告称,Appsolix决定通过股东配售的方式筹集资金,以确保玻璃基板商业化所需的资金。 Appsolix计划将筹集的资金重点投入到玻璃基板的评估和客户认证中。同时,还将推进部分设备和设施的升级,以改善整体生产流程的良率和质量。 基于此,Appsolix计划加速推进“嵌入式(Embedding)”和“非嵌入式(Non-Embedding)”产品的商业化,采取双轨战略。 嵌入式产品目前已成功完成在美国乔治亚州工厂生产的样品的电气特性验证等前期评估,并进入可靠性评估阶段。非嵌入式产品也参与了计划于下半年确定供应商的项目,并根据最终的选拔结果准备在年内启动技术验证(PoC)。 未来,Appsolix将根据客户评估结果和阶段性里程碑继续进行额外投资。首先将集中力量稳定满足客户要求的质量水平,并在此基础上进一步审查大规模扩建投资计划。 SKC相关人士表示:“通过此次前瞻性的资金筹集,Appsolix将顺利推进玻璃基板的商业化,并加快量产准备。”他还表示:“未来将继续基于与战略合作伙伴的紧密合作,巩固在下一代半导体封装市场的技术领导地位。” 此外,Appsolix是SKC为玻璃基板业务设立的美国投资公司,在美国乔治亚州建立了全球首个专用玻璃基板工厂。目前,Appsolix的股权结构为SKC持有70.05%,AMAT(应用材料公司)持有29.95%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-22 01:08:00 -
三星电子与SK海力士的强劲业绩掩盖了其他行业的持续增长
人工智能(AI)超级周期的推动下,三星电子和SK海力士的业绩不断刷新纪录,但造船、能源和材料等其他主要行业也在持续增强基本面。尤其是与AI和半导体相关的企业业绩改善尤为显著。 根据27日行业消息,韩华海洋第二季度实现销售额5.4432万亿韩元,营业利润7361亿韩元,营业利润同比增长98%。上半年累计业绩为销售额8.6531万亿韩元,营业利润1.1772万亿韩元。韩华海洋表示,订单余额的收入转化和高收益项目比例的扩大是业绩良好的原因。海洋项目的销售额暂时反映了1.5万亿韩元,LNG运输船等高附加值船型提升了盈利能力。今年截至6月底的订单业绩也达到了435亿美元,为未来的进一步增长奠定了基础。 斗山能源的第二季度营业利润为3143亿韩元,同比增长15.9%,超出市场预期。能源部门上半年订单达到7.1225万亿韩元,订单余额截至上半年末为26.3509万亿韩元,预计未来业绩将持续稳健。斗山能源表示,将全力实现今年13.3万亿韩元的年度订单目标。 成功完成增资的SKC第二季度EBITDA(息税折旧摊销前利润)为291亿韩元,较上季度增长三倍。销售额为6454亿韩元,营业亏损为144亿韩元,尽管仍在亏损,但亏损规模较上季度减少约50%。业绩改善主要得益于能源储存系统(ESS)和人工智能数据中心的需求。ESS用铜箔的销售量较上季度增长76%,人工智能数据中心的测试插座销售额增长66%。SKC期待6000亿韩元投资的玻璃基板项目和明年实现营业利润转正的马来西亚铜箔工厂。 LG Innotek第二季度实现销售额5.5272万亿韩元,营业利润2458亿韩元,克服了季节性淡季,实现了盈利惊喜。销售额同比增长41%,创下第二季度历史最高水平,营业利润激增2057%。移动高附加值相机模块和半导体基板需求的增加推动了业绩改善。特别是RF-SiP、FC-CSP和FC-BGA等高附加值半导体基板的供应持续扩大,汽车相机和通信、照明模块等移动部件的销售增长也起到了积极作用。 业内人士表示:“重工业行业第二季度业绩改善是高汇率和能源安全增强导致的设备投资扩大,以及人工智能普及带来的电力需求增加等多重因素的结果。这样的需求短期内难以减弱,因此业绩改善的趋势在可预见的未来将继续。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-28 01:40:00 -
SKC第二季度EBITDA盈利,营业损失为144亿韩元
SKC于27日宣布,2026年第二季度实现营业收入6454亿韩元,营业损失为144亿韩元。 与上季度相比,营业收入增长约30%,营业损失规模改善约50%。现金创造指标EBITDA(息税折旧摊销前利润)为291亿韩元,较上季度增长约三倍,连续第二个季度实现盈利。此外,成功完成11647亿韩元的增资,净负债和负债比率也大幅改善。 本季度业绩的显著提升主要得益于化学业务的盈利恢复。化学业务实现营业收入3178亿韩元,营业利润较上季度增长218%,达到305亿韩元。尽管全球供应链的不确定性导致生产和销售量下降,但丙二醇(PG)和环氧丙烷(PO)的价格上涨推动了收入增长。此外,高附加值产品的销售扩大,以及自年初以来实施的成本改善和工艺效率提升,进一步推动了盈利能力的最大化。 铜箔业务实现营业收入2540亿韩元,创下历史季度最高收入。北美地区的销售比例扩大至67%,其中用于能源储存系统(ESS)和电动车(EV)的铜箔销售量分别增长了76%和28%,成为增长的主要动力。 半导体材料业务实现营业收入729亿韩元,营业利润213亿韩元。用于人工智能数据中心的测试插座销售额同比增长66%,保持了增长势头,并通过扩大高附加值产品的销售保持了稳健的盈利能力。 玻璃基板业务开始实施嵌入式(Embedding)和非嵌入式(Non-Embedding)产品的双轨战略。已启动嵌入式产品的初步可靠性测试,并向美国通信公司供应下一代网络半导体的非嵌入式原型,进入新项目。玻璃基板业务计划在下半年完成嵌入式产品的可靠性测试,并顺利准备非嵌入式产品的技术验证(POC)。 SKC相关人士表示:“第二季度所有业务的盈利能力改善和新业务的成果开始显现,为业绩恢复奠定了基础。”他还表示:“下半年将继续提高运营效率,持续改善盈利能力,同时加强新业务的技术竞争力,进一步巩固中长期增长基础。” 此外,SKC于本月1日公开了包含ESG(环境、社会、治理)管理活动和成果的《2026年可持续发展报告》。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-27 23:00:00 -
SKC成立CEO直属的人工智能专责组织,加速企业AI转型
SKC正在加速人工智能(AI)转型(AX·AI Transformation)。SKC于26日宣布,将成立专责组织以推进AX,并着手建立全公司的AI应用体系。 SKC在今年初成立了由首席执行官(CEO)直接领导的“AI前沿工作组(Frontier Task Force)”,以全面负责公司的AX工作。该工作组于上个月正式成立,成员包括SKC及其投资公司SK넥실리스、SK피아이씨글로벌、ISC、앱솔릭스、SK리비오等。 AI前沿工作组的职责是挖掘与工作相关的AX推进任务并进行深化,同时与外部专家合作,主导实际的AI引入工作。特别是,为了解决成员在AI引入过程中遇到的困难,计划制定明确的AI应用指导方针。 除了专责组织的运营,SKC还将营造AI应用的环境。除了现有的内部业务专用代理A.Biz外,还将考虑引入企业级的生成型AI解决方案,如ChatGPT,以建立成员在工作中使用AI的基础设施。 SKC还将加强针对成员的AI培训。从去年开始的AI应用培训,今年将扩大为针对高管和团队负责人的定制“AI领导力”课程。此外,还将为成员提供实际工作中直接挖掘和执行AX任务的实践学习机会,以培养公司内部的AI专家。 SKC相关人士表示:“AI已经成为改变整个行业范式的不可逆转的趋势,成为决定企业未来竞争力的核心标准。通过专责组织的运营、AI应用环境的营造和成员能力的提升,我们将加速全公司的AX,并实现实际成果。” 此外,SKC的AX转型与SK集团正在推进的全公司AI转型战略密切相关。SK集团在会长崔泰源的指示下,正将AI应用于制造、能源、半导体、通信等主要子公司,以提升生产力和盈利能力,作为核心经营课题推进。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-26 17:40:00









