
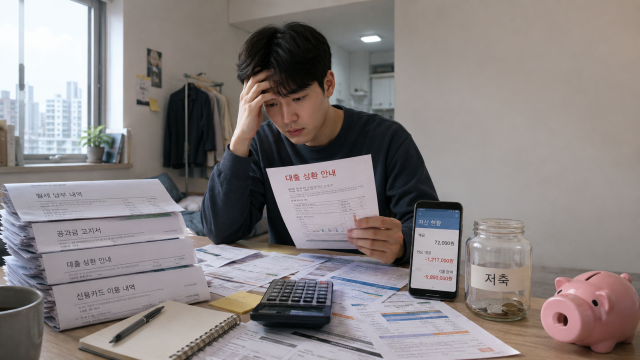
尽管政府推出了青年未来储蓄等资产形成政策,但年轻人的金融现实却更接近于“债务管理”而非“储蓄”。年轻群体的贷款逾期率在所有年龄段中最高,许多人不得不借债以应付生活开支。与支持通过储蓄形成资产的政策相反,许多年轻人面临的更紧迫任务是“债务管理”。
根据金融机构的数据显示,截至今年3月底,KB国民、信贷、 하나、우리、NH农协等五大银行的20岁以下家庭贷款逾期率的简单平均为0.44%,在所有年龄段中最高。60岁以上的逾期率为0.41%,50岁和40岁的逾期率分别为0.36%和0.32%。30岁的逾期率最低,仅为0.22%。
金融界认为,20岁以下的年轻人收入基础薄弱,金融资产积累不足,因此在生活费或住房费等短期支出冲击下,逾期的可能性较大。
生活费负担被认为是降低年轻人储蓄能力的最大因素。根据首尔金融福利咨询中心对去年的1025名29岁以下申请个人重生的年轻人的调查,67.9%的人表示首次借债的原因是为了支付生活费。许多年轻人通过信用卡或贷款来填补生活费的不足,因此越来越多的年轻人将偿还债务置于储蓄之上。
在这种情况下,针对年轻人的资产形成政策是否能真正惠及脆弱的年轻群体仍需观察。本月开始可加入的青年未来储蓄是支持年轻人长期储蓄的产品,但前提是有一定的收入和月缴能力。对于那些目前没有收入或被生活费贷款、信用卡还款压力所困扰的年轻人来说,加入和维持都可能并不容易。
在现有的青年跃进账户中也出现了类似的局限性。青年跃进账户的参与者平均信用评分为876.2分,高于整体年轻人平均的814.1分。这意味着相对金融条件较好、信用度高的年轻人更能享受政策福利。需要资产形成支持的脆弱年轻人反而可能远离制度内的政策产品,这也是人们提出的一个问题。
政府也意识到现有政策网络中被忽视的脆弱年轻人问题。最近,总统室国民团结秘书处与家庭照顾青年、孤立与隐居青年、自立准备青年等进行了座谈,讨论了政策盲区内年轻人的困难。然而,目前的青年金融政策主要围绕资产形成支持设计,已背负债务的脆弱年轻群体未能充分受益于政策。
金融界人士表示:“青年资产形成政策是必要的,但在实际情况中,许多年轻人更担心生活费和贷款偿还的负担,而不是储蓄。需要一种不仅支持储蓄,还能同时管理债务问题的综合性方法。”
※ 本报道经人工智能(AI)系统翻译与编辑。












