
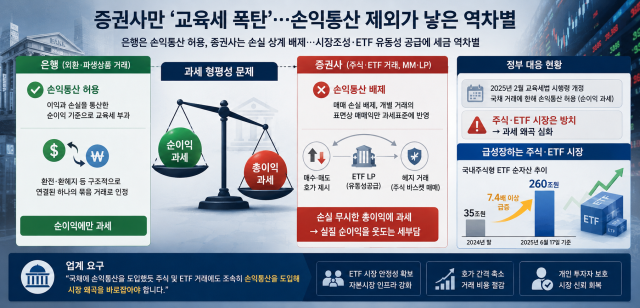
今年金融行业中,证券行业独自面临“教育税炸弹”的原因在于金融行业间的税基计算方式存在不公平。尽管被归类为同一金融和保险行业,但与银行的外汇和衍生品交易不同,证券公司在股票及上市交易所交易基金(ETF)的流动性提供交易中并不允许损益合并。
根据现行教育税法,银行的外汇交易和衍生品交易是基于已经合并的净利润来征收教育税的。政府承认在提供外汇和外汇对冲服务过程中产生的交易损益是结构上相互关联的一个整体交易。
问题在于,证券公司负责的股票市场做市商(MM)和ETF流动性提供者(LP)交易与普通投资者追求简单的价差收益本质上是不同的。这些做市商和流动性提供者为了提高市场流动性,必须同时提交买卖双向报价。尤其是ETF LP,为了稳定价格,必须同时进行ETF现货交易和基础资产股票篮子的买卖对冲交易。在这一过程中,市场波动性越大,为了规避价格风险的对冲交易频率呈几何级数增加,导致证券公司所持有的实际净利润与表面交易外形(交易收益)之间的差距异常扩大。
从经济实质的角度来看,他们的交易与银行的外汇和衍生品交易相似,合并后的净损益才是实际收益,这也是行业的一致观点。然而,现行税法将其视为一般有价证券的纯投资,阻止了损失的抵消。最终,银行的外汇交易仅对净利润征税,而证券公司为维持市场基础设施功能所进行的股票流动性提供交易则对忽视损失的总收益征税,形成了逆向歧视。
政府也意识到这一制度性局限,并提出了一些对策。财政部在今年2月修订了教育税法实施条例,规定仅对国债允许损益合并后的净利润作为收益金额。这是为了防止在全球国债指数(WGBI)纳入前,证券公司的国债交易受到抑制的预防性措施。
然而,市场上有人指出,政府过于关注国债市场的稳定,而忽视了股票和ETF市场。实际上,最近国内股票市场的活跃和波动性扩大,以及ETF市场的快速增长,使得MM和LP的流动性提供交易规模急剧扩大。国内股票型ETF的净资产从2024年末的35万亿韩元在17日时激增至260万亿韩元,增长超过7.4倍。在流动性提供角色日益增强的情况下,仅以交易收益为基础的税基与实际净损益之间的差距加大,加之今年新设的1%最高教育税税率区间,使得证券公司面临的税负超过实际净利润的分析也随之而来。
金融投资行业人士表示:“如果对支撑ETF市场稳定性的LP交易施加过重的教育税负担,整个资本市场基础设施可能会受到削弱。这最终将导致报价间隔扩大,直接增加个人投资者的交易成本和损失。因此,正如国债首先引入损益合并一样,股票和ETF交易也应尽快引入损益合并,以纠正市场扭曲。”
※ 本报道经人工智能(AI)系统翻译与编辑。












