
美国正在加速推进“稳定币竞赛”,以掌握数字货币市场的主导权。美国法律框架规定,私营部门可以发行与美元挂钩的数字货币,但必须以现金和短期国债等安全资产进行1:1的担保。通过的《支付稳定币明确性法案》是联邦层面上首次明确发行、准备资产和监管体系的法律里程碑。市场预计,到2027年,美元稳定币的规模可能达到1万亿美元。这不仅是简单的虚拟资产监管,而是数字时代美元霸权制度化的开端。
稳定币并非像比特币那样追求价格剧烈波动的投机资产,而是与法定货币如美元和韩元价值挂钩的数字支付手段,广泛用于支付、汇款和结算。海外汇款将变得更快,企业间的支付成本也将显著降低。正如互联网和移动支付取代了银行柜台,基于区块链的支付网络有可能彻底改变现有金融基础设施。美国加快这一市场的原因在于,稳定币的增长将增加对美国国债的需求,同时在数字空间中扩大美元的使用权。
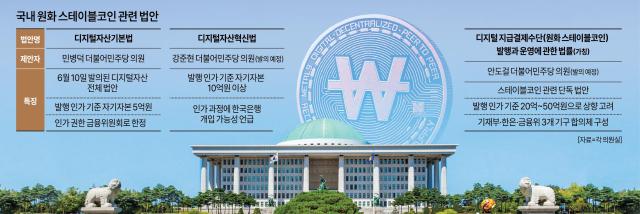
相比之下,韩国的应对仍然受到谨慎态度和部门间分歧的束缚。关于是否仅允许银行发行韩元稳定币,还是向金融科技和大型科技公司开放,以及如何反映韩国银行的货币政策和金融稳定担忧的讨论仍在继续。韩国银行坚持认为,即使引入韩元稳定币,也应从严格监管的银行等机构开始逐步推进。金融监管机构也在考虑以银行财团为中心的方案,但国会和行业的看法依然存在较大分歧。
美国在承认风险的同时,选择将其纳入制度内。首先明确发行主体、准备资产、偿还义务和监管体系,然后再扩大市场。而在韩国,由于对风险的担忧而推迟讨论,国内用户已经开始日常使用美元稳定币。如果没有制度化的韩元替代品,市场将自然转向美元基础的服务。这不仅是虚拟资产产业的主导权问题,更是数字支付网络中韩元存在感减弱的国家风险。
韩国需要同时采取两项措施。首先是建立严格的安全机制。准备资产100%持有、客户资产分离、定期披露、外部审计、即时偿还义务和反洗钱标准是基本要求。法律中必须明确规定,即使发行方破产,用户资产也能得到完全保护。其次是允许受控实验。应与韩国银行正在推进的中央银行数字货币(CBDC)可用性测试相结合,首先在银行业进行实验,同时逐步向符合一定条件的金融科技和支付结算服务提供商开放。如果仅允许银行,虽然稳定性会提高,但创新速度将减缓;反之,若对所有人开放,信任将会崩溃。解决方案不在于禁止,而在于严格的许可和差异化监管。
※ 本报道经人工智能(AI)系统翻译与编辑。












