
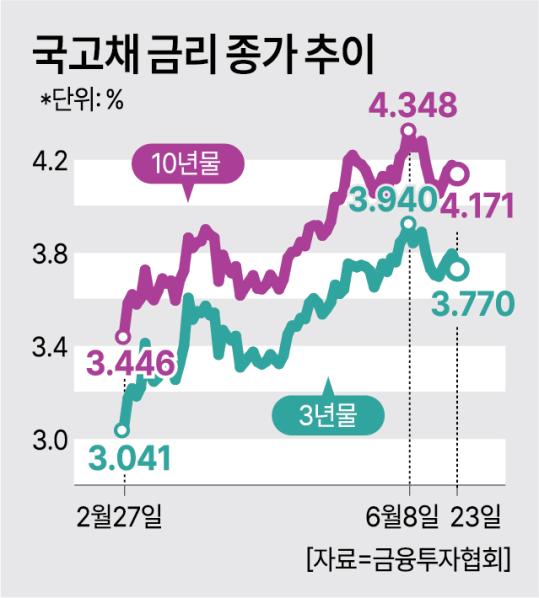
外资投资者已购买超过32万亿韩元的韩国国债,但市场利率却难以回落。尽管中东战争达成停火协议,国债利率仍高企,家庭贷款利率和企业融资成本的压力加大,引发了担忧。
根据金融投资协会的数据,23日国债3年期利率较前一交易日下降4个基点,收于年利率3.77%;10年期利率下降2.4个基点,收于4.171%。尽管中东战争局势有所缓解,市场利率仍远高于战争前的水平。
市场普遍认为,外资流入的影响不及物价和货币政策的变化。实际上,自4月韩国国债纳入全球国债指数(WGBI)以来,外资投资者在约3个月内净买入超过32万亿韩元的国债,超出政府当时预期的月均流入8万亿至9万亿韩元的规模。
然而,由于中东战争导致的物价不安、意外的强劲增长以及韩国央行的紧缩预期,利率下降的压力被大幅抵消。市场认为,WGBI效应在一定程度上减缓了利率的急剧上升,但并未逆转整体上升趋势。
问题在于,市场利率的上升迅速传导至实体经济。国债3年期利率是银行债券及固定型住房抵押贷款和信用贷款利率的基准指标。近期国债利率上升导致商业银行贷款利率上升。市场预计,如果韩国央行下月加息,家庭的利息负担将进一步加重。
尤其是贷款规模较大的“硬拼族”、自营业者和弱势借款人可能会受到直接冲击。因为自新冠疫情以来,依赖贷款的自营业者和中小企业将面临利率上升带来的直接利息成本增加。
企业的融资环境也在恶化。国债10年期利率是公司债券利率的基准市场利率。如果10年期利率维持在高位,企业的公司债发行成本和再融资负担将加重,投资能力也将受到抑制。尤其是中小企业在设备投资和新业务推进方面可能面临较大限制。
市场预计,随着韩国央行的紧缩政策逐步落实,目前的市场利率上升压力将进一步加大。国债利率的上升将影响贷款利率和公司债利率,因此如果未来紧缩政策真正实施,家庭和企业的金融成本负担可能会进一步加重。
延世大学经济学部名誉教授金正植表示:“考虑到当前的物价和流动性状况,韩国央行加息的可能性相当高。”他指出:“利率上升将对经济放缓以及房地产市场和股市造成压力。”他还补充道:“如果过度的流动性不加以控制,可能会导致更大的副作用。”并提到1980年代三低繁荣时期流动性管理失败的经验,认为韩国央行通过加息吸收市场流动性是不可避免的过程。
※ 本报道经人工智能(AI)系统翻译与编辑。












