
据业内消息,EcoProBM计划通过12000亿韩元的增资,进行以下投资:获取印尼BNSI镍冶炼厂的股份、在匈牙利的量产投资以及国内正极材料生产设施的投资。
然而,EcoProBM此次投资的主要目的是为了维护电动车三元材料的竞争力。在行业集中应对ESS和LFP的同时,EcoPro希望通过降低三元材料的成本结构,在电动车材料市场中领先于竞争对手。
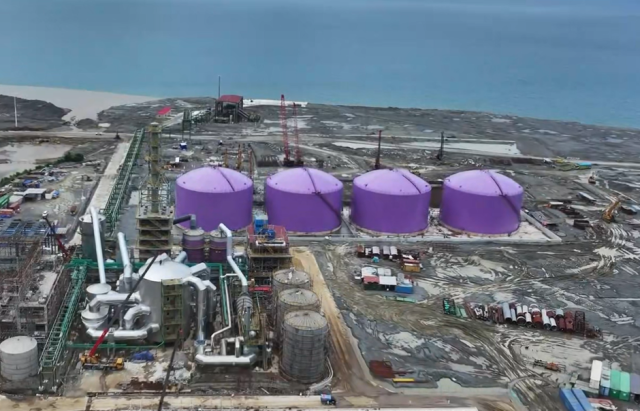
EcoProBM投资印尼镍冶炼厂的背景也在于此。EcoPro和EcoProBM已在印尼IGIP工业园区建设中的BNSI冶炼厂中获得39%的股份,成为主要股东。BNSI冶炼厂计划年产镍9万吨,EcoPro集团预计将根据股份投资,获得约3.5万吨的长期采购量。BNSI投资完成后,集团整体的镍供应权将增加至约6.5万吨。
然而,由于此次增资是针对现有股东的,市场上对股东价值稀释的担忧也随之上升。EcoProBM的股价在当天收盘时为132700韩元,较前一日下跌约6.9%。投资者对增资的抱怨情绪也在加剧。此外,在电池市场的增长重心向ESS和LFP扩展的背景下,EcoPro坚持以电动车高镍三元材料为中心的战略也引发了质疑。
EcoPro相关人士表示:“镍冶炼厂的投资是为了建立从矿石到正极材料的完整价值链,以确保差异化的三元材料竞争力,这将成为提升企业价值、最大化股东利益和价值的手段。”
业内人士认为,此次投资将成为EcoPro中长期业务方向的一个重要转折点。在ESS和LFP成为电池行业新话题的情况下,EcoPro通过镍的内生化能提升三元材料竞争力的能力,将成为未来订单竞争力的关键。
※ 本报道经人工智能(AI)系统翻译与编辑。












