
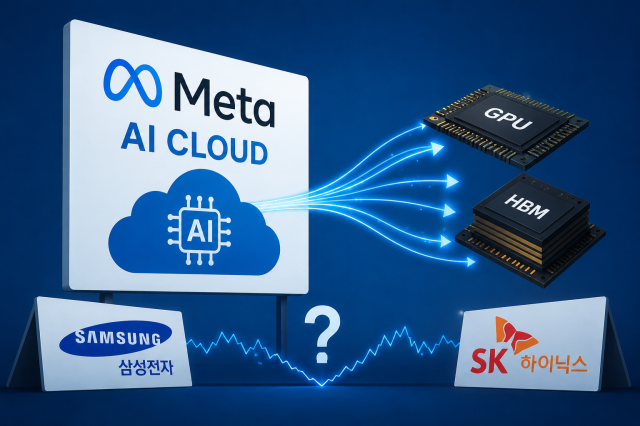
Meta考虑外部销售剩余AI计算资源
据路透社1日报道,引用彭博社的报道,Meta正在考虑将剩余的AI计算资源外部销售,开展云计算业务。该计划包括使外部客户能够使用Meta基础设施中的各种AI模型,并可能以租赁方式向外部客户提供处理能力。该计划仍处于开发阶段,未来可能会有所变动。公司尚未对此相关报道发表正式意见。
对于希望开发AI服务的企业来说,选择将会增多。过去,它们必须直接获取高价的GPU,或者向像CoreWeave这样的云服务提供商租用计算能力。如果Meta成为大型供应商,企业自建服务器的负担将会减轻。虽然GPU和HBM的实际需求不会立即消失,但价格上涨的预期和供应不足的论调可能会减弱。
市场反应也反映了这种担忧。Meta的股价因投资回收可能性被提振而上涨,而CoreWeave和Neubius等AI基础设施租赁公司则表现疲软,因竞争加剧的担忧加大。投资者将这一构想视为AI基础设施需求扩大与租赁市场竞争加剧的信号。
HBM市场也可能受到间接压力。HBM是AI服务器必不可少的组件,因此需求本身短期内不太可能下降。然而,随着云租赁市场的扩大,企业直接构建GPU服务器的压力可能会减轻。这并不意味着HBM需求会立即减少,但维持高价的预期和利润率可能会受到影响。
三星·SK海力士,股价溢价考验
对于国内半导体企业来说,业绩恶化的影响可能首先体现在股价压力上。SK海力士被认为是HBM市场的核心供应商。AI服务器投资的扩大一直推动着其业绩和股价的上涨。即使Meta的云计算构想被视为缓解计算资源短缺的信号,SK海力士的HBM订单短期内也不太可能受到影响。然而,HBM的超额需求和价格上涨预期可能会受到调整。
三星电子的影响则更为复杂。HBM供应短缺的局面越是持续,三星电子的追赶机会就越大。然而,如果对AI基础设施短缺的论调减弱,三星在HBM市场的价格谈判能力可能会受到限制。另一方面,Meta的云业务扩展可能会维持服务器内存和企业固态硬盘(SSD)的需求,因为数据存储、检索和推理服务的运营仍然需要大量内存和存储设备。
国内的材料、零部件和设备股也可能面临更大的股价压力。这些股票往往已经提前反映了对HBM扩产和先进封装投资的期待。AI服务器扩展的预期也已反映在股价中。即使Meta的构想最终实现商业化,半导体制造商的长期投资计划也不一定会立即改变。然而,如果“AI处理能力绝对短缺”的前提减弱,情况可能会有所不同。对设备订单增加的预期可能会被重新审视。
总的来说,Meta对AI云的审查更多的是对半导体实际需求是否崩溃的信号,而不是供需不安预期的考验。AI投资扩大的趋势很可能会持续。然而,如果大型科技公司能够将其获得的计算资源对外供应,GPU和HBM的稀缺性溢价可能会降低。国内半导体企业的订单短期内可能不会减少,但股价反映的价格上涨预期可能会首先受到冲击。
※ 本报道经人工智能(AI)系统翻译与编辑。












