
产业研究院在15日发布的《美国核心矿物供应链协议(ATCM)推进动态与主要国家应对》报告中,分析了美国推动的ATCM的结构和主要国家的立场,并提出了韩国在稳定供应链和增强产业竞争力方面的应对方向。
报告认为,ATCM不仅是简单的矿物合作,而是旨在维护和扩大友好国家之间核心矿物生产和供应链的多国工业政策合作体系。美国通过此举,推动核心矿物供应链的多样化,减少对中国的依赖,建立以友好国家为中心的特惠贸易体系,并制定价格稳定机制。
特别是,美国正在构思一种新的价格体系,结合价格下限、共同外部关税、最低进口价格和基于人工智能(AI)的基准价格等措施。其目的是应对特定国家的低价攻击和供应过剩,同时引导友好国家的投资和生产。
产业研究院评估认为,这些措施将有助于防止核心矿物价格急剧下跌,保护生产者的盈利能力,并提高价格的可预测性。然而,报告也指出,这可能引发与世界贸易组织(WTO)规范的冲突、与非参与国的矛盾以及市场扭曲等新的贸易问题。
欧盟和加拿大等国在价格稳定和投资扩展方面承认其必要性,但对过度市场干预和进口来源限制表示担忧。因此,未来ATCM谈判中,价格体系和关税体系将成为核心议题。由于矿物和各国的利益关系不同,预计将更可能达成阶段性和选择性的协议,而非一揽子协议。
产业研究院指出,韩国正处于“加工核心矿物进口-衍生产品出口”的所谓“夹心结构”中。
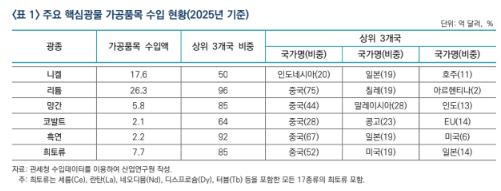
加工核心矿物对中国等特定国家的依赖度较高,而利用这些矿物生产的电池、材料和零部件等衍生产品则主要出口到美国和欧盟等ATCM参与国。
实际上,截至今年,韩国从中国进口的锂加工品占75%,石墨占67%,稀土占52%。而镍衍生产品出口的24%、锂的28%、锰的32%和钴的31%则流向美国。
报告分析认为,如果ATCM得以实现,韩国将有机会多样化核心矿物进口渠道,并提高对美国和欧盟市场的接触性,但如果对协议外国家的依赖持续,可能面临新的供应链风险。
因此,韩国应从外交和安全以及产业竞争力的角度设计参与ATCM的战略。
产业研究院通商政策分析团队负责人金贤锡表示:“需要扩大与澳大利亚、加拿大和东盟国家在矿山开发、冶炼、再资源化项目及长期采购合同方面的合作,并将其与国内核心矿物保障战略相结合。”
他还强调:“必须建立一个涵盖从采矿到冶炼、加工、材料和零部件生产的价值链的全球生产基地,并在考虑市场扭曲可能性的情况下,选择性和有条件地参与价格下限和基于AI的基准价格体系,同时制定与战略储备、政策金融、税收和再资源化支持相结合的政策组合。”
※ 本报道经人工智能(AI)系统翻译与编辑。












