
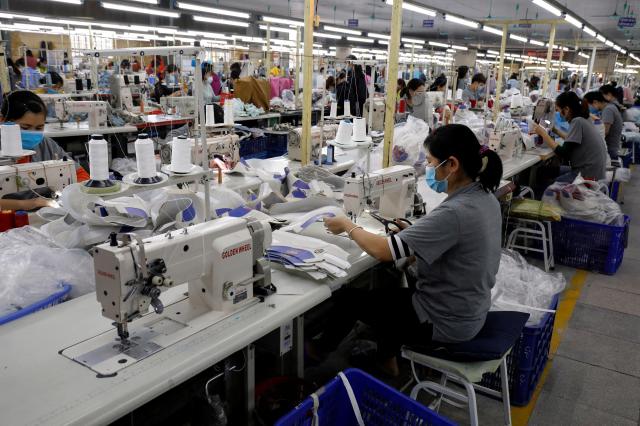
全球供应链检测公司QIMA的数据也证实了这一趋势。2025年,美国客户对中国境内工厂的检查和供应商审核需求较去年下降了18%。同期,越南的检查需求增长了61%,柬埔寨则增长了26%。然而,QIMA在中国的检查比例从去年的30%上升至2026年第二季度的35%,创下六个季度以来的最高水平。相反,东南亚的比例再次下降。
中国制造业向东南亚转移始于2018年,当时美国对中国征收高额关税,并禁止某些商品如太阳能电池和电池的进口。然而,去年唐纳德·特朗普总统对东南亚国家也征收了高额关税,使得东南亚的关税优势消失。随着关税差距缩小,企业重新评估了生产力、物流成本和零部件采购成本,最终得出中国更具竞争力的结论。
美国消费品公司Alliance Consumer Group一直在东南亚采购产品,但今年开始将大量订单转向中国。例如,手电筒的生产成本,中国的成本比泰国低15%。在美国进口时,中国商品的关税约为20%,而泰国、越南和柬埔寨的关税约为19%,差距仅为1个百分点。
中国拥有几乎完美的零部件和材料供应链。企业能够基于这一完善的供应链快速响应小批量订单、紧急订单、设计变更和追加生产。随着关税差距的消失,中国制造业的竞争力再次显现。
自2018年以来,中国工厂的海外迁移导致国内就业减少、青年失业加剧以及企业投资萎缩。如果工厂回归中国,将有助于缓解就业市场的压力,并为经济注入新的活力。工厂的回归是在关税谈判桌上进行的,而推动这一谈判的正是稀土元素。
※ 本报道经人工智能(AI)系统翻译与编辑。












