
关于对含糖饮料征收糖负担金的提议,专家们认为应优先考虑强化营养成分标识和健康教育等非价格和市场友好的政策。由于含糖饮料的消费已经在减少,若此时引入负担金,可能会对低收入群体和年轻人造成相对较大的负担。
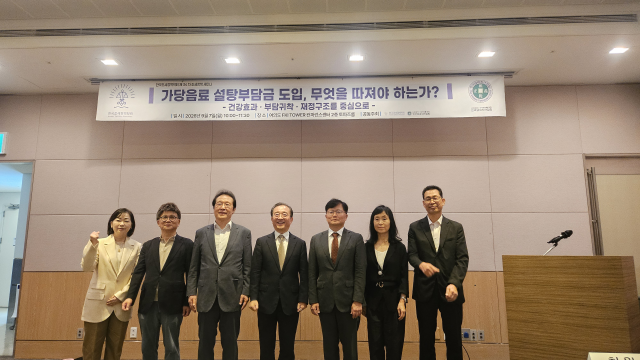
韩国税制政策学会与韩国纳税者联合会于9月7日共同举办了以“引入含糖饮料糖负担金,需考虑哪些因素?”为主题的第34届税制政策研讨会。此次研讨会旨在从健康效果、负担归属、财政结构等角度综合评估近期提出的糖负担金制度。
罗教授还分析指出,若引入负担金,低收入群体将承担相对更大的负担。根据计算,收入最低的20%(第一分位)的负担金比例约为收入最高的20%(第五分位)的8.4倍。结合年龄和收入来看,低收入的年轻人和青少年将面临更大的负担。
罗教授还指出,利用负担金所征收的资金用于国民健康促进基金的方式可能存在问题。若含糖饮料消费减少,从而实现健康促进的政策目标,所征收的负担金也将减少。相反,若要维持负担金收入,含糖饮料消费则不能大幅减少,这可能导致矛盾的出现。
罗教授表示:“在零糖饮料和低糖产品普及等市场变化的情况下,优先实施统一的价格管制的必要性并不大。与其实施统一的价格管制,不如优先引入强化营养成分标识、针对青少年的健康教育、企业自愿减少糖分的促进等信息和市场友好的非价格政策。”
在专家讨论中,也有观点认为在引入糖负担金之前,应充分考虑其效果和副作用。
中央大学教授哈相道指出:“韩国的糖分摄入量正在减少,而肥胖的原因是多方面的,包括缺乏身体活动等。因此,在引入税收或负担金之前,应充分验证其是否能有效减少整体摄入热量,以及是否存在其他副作用。”
东国大学教授南惠晶指出,含糖饮料价格上涨可能导致消费者寻找其他饮料的“气球效应”,应关注负担金在实际产品价格中的反映程度及健康改善效果等。
庆熙大学教授吴文成表示:“提高价格是否真正能改善健康的关系尚未得到充分证明,且低收入群体和年轻人可能承受更大的负担。因此,不应急于引入负担金,而应充分审查其适用性。”
仁川大学教授洪基勇强调:“应优先实施强化营养成分标识等向消费者提供信息的政策,并需推动给予自愿扩大零糖和低糖产品的企业激励等市场友好的政策。”
韩国税制政策学会会长金甲顺表示:“市场上已经在进行自愿的糖分减少努力,因此应优先采取非价格和市场友好的方法,而非价格管制。”
※ 本报道经人工智能(AI)系统翻译与编辑。












