
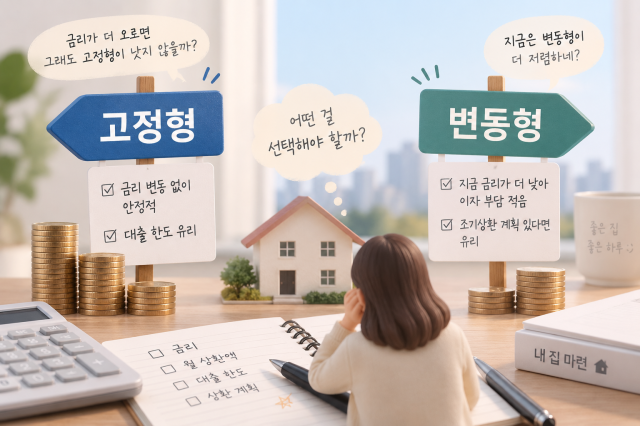
希望申请住房抵押贷款的消费者面临复杂的选择。这是由于利率上升的原因。通常在利率上升时选择固定利率更为有利,但现在的情况有所不同。浮动利率比固定利率低0.5个百分点以上,从当前的利息负担来看,浮动利率更为有利。然而,选择浮动利率也并非易事。如果基准利率进一步上升,未来的利息负担可能会加重。在利率上升期,固定利率和浮动利率哪种更有利呢?
从目前的利率来看,浮动利率更为有利。根据9月7日的数据,五大银行(KB国民、信韩、 하나、我们、NH农协)的固定住房贷款利率为年4.80%至7.24%,而浮动利率为年4.28%至6.65%。浮动利率的下限比固定利率低0.52个百分点,上限低0.59个百分点。考虑到韩国银行通常每次调整基准利率0.25个百分点,这一差距并不小。
如果优先考虑降低当前的利息负担,可以考虑浮动利率。计划在几年内出售房屋或用闲置资金提前还款的借款人也是如此。相反,如果在利率上升时增加的本金和利息负担难以承受,则固定利率是更安全的选择。浮动利率通常每六个月或一年重新确定利率,如果基准利率持续上升,月还款额也可能增加。特别是对于贷款额度较大或收入与本金利息负担较高的借款人来说,即使当前利率稍高,锁定一段时间的利率更为有利。
对于需要尽可能提高贷款额度的借款人,固定利率也更为有利。压力总债务本金利息偿还比率(DSR)在考虑未来利率上升的可能性时,会在实际贷款利率上加上一定的利率来计算额度,而利率变化频繁的产品会适用更大的负担。当首都圈和受限区域的住房贷款压力利率为3.0%时,浮动利率会全部反映,而30年期、5年周期的固定利率仅适用40%的1.2个百分点。
最终,选择的标准应更多地基于个人的还款能力和所需的贷款额度,而非利率预期。如果当前降低利息很重要,并且未来有能力承受利率上升,则可以选择浮动利率;如果对因利率上升导致的月还款额增加感到负担,或者需要尽可能提高贷款额度,则应优先考虑固定利率。
※ 本报道经人工智能(AI)系统翻译与编辑。












