
美国10年期国债收益率已突破5%的心理关口。由于通货膨胀的担忧和美国财政赤字的扩大,长期利率迅速上升,韩国国债收益率也随之上涨。随着韩国率先进入基准利率上调周期,市场预计美国也可能转向紧缩政策,这将导致国内市场利率在短期内继续面临上升压力。
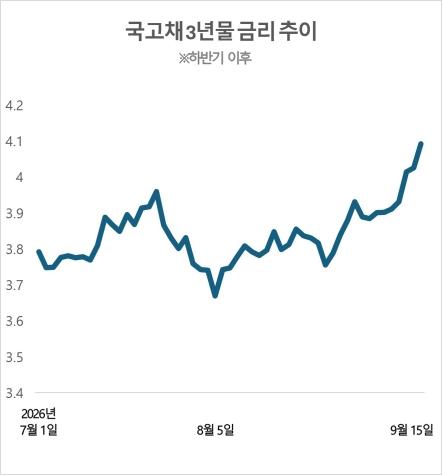
根据金融投资协会的数据,15日,3年期国债收益率上涨6.6个基点(1个基点=0.01个百分点),达到年内最高的4.091%。10年期国债收益率收于4.600%。在中东战争爆发后,国债收益率曾迅速上升,但在进入下半年后至8月有所回落,然而本月又再次面临上升压力。
10年期国债收益率不仅是企业债券发行公司融资成本的基准,同时也对美国住房抵押贷款、学生贷款利率等有重大影响。
5%的关口在金融市场上被视为重要的心理界限。由于美国10年期国债收益率在全球长期无风险利率中起到基准作用,一旦突破该水平,企业债券和抵押贷款等整体市场利率的上升压力将加大。
国债收益率的上升反映了美国的物价不稳定和美联储紧缩可能性的影响。随着美国与伊朗的武力冲突重新爆发,国际油价再次突破100美元,通货膨胀的担忧加剧,同时美国政府财政赤字的扩大也加大了国债供应的压力,成为长期利率上升的因素。
美国国债收益率的上升对国内债券市场也构成压力。韩国国债收益率在短期和长期债券中均呈上升趋势,尤其是3年期国债收益率在11日突破4%。这是自2023年11月以来约2年10个月的首次。
国债收益率的上升将提高企业和家庭的融资成本。特别是长期利率上升时,企业的融资成本如公司债券也会随之上升,住房抵押贷款等与市场利率挂钩的贷款利率也将面临上升压力。这可能对股票和房地产等风险资产的价格施加相对较高的折扣率,从而形成下行压力。
韩国央行进一步加息的可能性也是推动国内债券收益率上升的因素。自7月转向紧缩政策以来,韩国央行在预期经济强劲的情况下,若高油价持续,紧缩政策可能会比预期更长,这一预期已反映在市场利率中。
特别是,韩国央行目前正在重新评估潜在增长率(1.8%),因此中性利率可能会进一步上升。如果中性利率上升,当前基准利率的紧缩强度将低于最初预期,韩国央行进一步加息的可能性将增加,这将对国债收益率形成上行压力。
iM证券研究员金明实表示:“半导体和人工智能(AI)投资将通过提高生产力和恢复内需,推动明年潜在增长率从原来的1%后期上调至2.1%至2.2%。如果全球实际利率上升,中性名义利率的中心将从原来的2.55%提高至2.8%至3.1%。”他还指出:“中性利率上升将使基准利率3.50%的紧缩强度减弱,可能在明年末或2028年前保持长期不变。”
市场专家认为,韩国央行紧缩周期的最终利率水平将为3.50%。新英证券研究员赵永久表示:“韩国央行将选择在快速达到最终利率后维持高利率的方式,并预计在11月加息后,明年2月或4月最终利率将达到3.50%。”
※ 本报道经人工智能(AI)系统翻译与编辑。












