
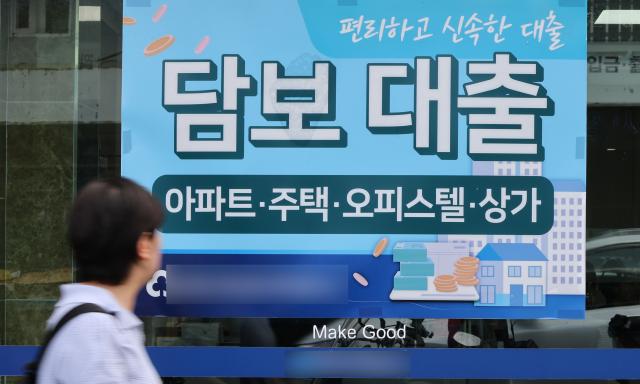
首尔某金融机构张贴的购房贷款通知。 [图片=联合新闻]
在政府严格的家庭贷款监管下,购房贷款和保险合同贷款迅速增加。随着首尔房价持续上涨,贷款利率保持在高位,贷款门槛提高,借款人开始利用其金融资产来筹集资金。尽管贷款总量受到限制,家庭的资金需求却依然强劲。
根据金融界的消息,截至上月底,KB国民、信贷、 하나、我们和NH农协等五大银行的购房贷款余额为4.4841万亿韩元,较去年同期的3.9661万亿韩元增加了5180亿韩元(13.1%)。仅今年以来就增加了4040亿韩元(9.9%)。
使用购房贷款的账户平均贷款规模也在扩大。五大银行的账户平均购房贷款余额截至上月底约为299万韩元,较去年同期(约284万韩元)增加了约15万韩元。
购房贷款是以住房储蓄账户中的存款作为抵押的存款抵押贷款。通常可以借到储蓄账户存款的约90%至95%。与一般信用贷款不同,存款抵押贷款不受总债务偿还比率(DSR)监管,因此在贷款监管加强的情况下,急需资金的借款人可能会转向这一渠道。
金融界分析认为,随着银行贷款门槛提高,借款人转向相对容易获得的金融资产抵押贷款。
通过利用金融资产筹集资金,表明家庭的资金需求和负担依然沉重。尤其是在以首尔为中心的房价持续上涨的背景下,贷款利率也保持在高位,家庭的资金负担难以减轻。根据韩国房地产院的数据,截至上月28日,首尔公寓的成交价格较前一周上涨了0.09%。自去年2月第一周以来,已连续86周上涨。五大银行的住房贷款利率上限也已接近年利率7%。
在房价和利率同时上涨的情况下,家庭的资金需求持续存在,如果仅仅抑制贷款供应,借款人可能会转向其他融资渠道。
因此,专家指出,仅通过抑制贷款供应难以缓解家庭的资金负担。在购房和生活费用等实际需求仍然存在的情况下,若限制一类贷款,需求可能会转向监管较少的其他贷款。
赵东根 明治大学经济学教授表示:“家庭贷款监管如果压制一方面,可能会导致需求转向其他贷款,出现气球效应。购房贷款和保险合同贷款的增加是家庭资金能力收缩、对贷款依赖度提高的结果。”
※ 本报道经人工智能(AI)系统翻译与编辑。












