
金融行业接连发生黑客攻击事件以及单一品种杠杆交易所交易基金(ETF)引发的争议,成为国会国政审查的主要议题。金融监管机构的政策有效性和监督责任引发了激烈的讨论。尽管实施了严格的贷款监管,但房价仍在上涨,导致各方对金融当局的应对措施提出质疑。
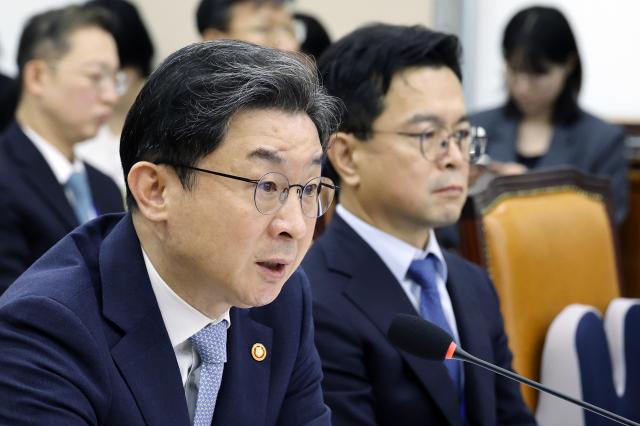
在8日国会金融委员会对金融委员会和韩国工业银行、IBK企业银行进行的国政审查中,金融行业安全体系的漏洞成为重点讨论内容。
国民力量党议员金亨延指出,近期发生的金融行业黑客攻击事件中,金融监督院发布的紧急自检表未明确检查期限。他质疑道:“部分银行仅检查三个月就报告没有异常,这三个月的检查与一年的检查是否相同?”他提到,实际用于新韩银行黑客攻击的攻击IP在今年1月曾访问过两家互联网银行,要求扩大检查范围。
对此,李亿权金融委员会主席表示:“在此次事件发生后,已要求迅速检查12个项目”,并表示将综合检查结果,考虑是否需要进一步检查。民主党议员朴敏圭指出,限制人工智能(AI)安全服务的网络隔离监管问题时,李亿权表示:“如果要限制AI,最终还是必须使用AI”,对此逐步改善的必要性表示认同。
围绕金融当局政策效果的争论也延伸至家庭贷款监管。国民力量党议员申东旭指出,去年6·27政策将住房抵押贷款上限限制在6000万韩元,但首尔公寓价格仍在上涨,认为政策失败。李亿权反驳称:“如果我们没有采取这一措施,情况可能会更严重”,并表示当时高价房市场的推动作用使得6000万韩元的政策被普遍认为是有效的。
贷款监管的可预测性也受到质疑。民主党议员韩敏秀指出,金融委员会将今年家庭贷款增长率目标从1.5%上调至3%,并表示国内13家银行的贷款限制措施在20个月内达到了149次。李亿权重申,在考虑到高家庭债务水平的情况下,进行总量管理是不可避免的。
金融公司的内部控制和监督盲区问题也受到关注。当天出席的证人、英卡金融服务公司代表崔炳采解释了保险合同解除时向设计师收回最高120%佣金的条款,表示这是反映了对初始合同解除的惩罚性意图。对于何时意识到青年设计师的受害案例,他回答:“是通过新闻报道得知的”,并表示将向国会提交佣金回收和扣除的计算依据。
互助金融机构的健康问题也与金融当局的管理责任相关。李亿权指出,今年上半年,52%的信用合作社和51%的新村金融合作社出现了亏损,强调不仅要管理健康性,还需考虑互助金融机构的商业模式。
此外,单一品种杠杆ETF的引入也引发了外部压力和投资者保护措施不足的问题。李亿权对此表示歉意,称在政策推进过程中出现的不便,但强调经过相关部门的协商后引入了该制度,并制定了投资者保护措施,如事前培训和基本保证金等。
国有银行过去的信用卡危机、长期逾期债权管理和防范网络诈骗的责任也被提及。民主党议员金勇万指出,企业银行从债权追讨公司常绿树获得了19年来215亿韩元的分红,企业银行行长张敏英表示:“对此深感责任”。李亿权表示,将考虑加强金融公司与通信公司在网络诈骗受害者无过失赔偿责任制方面的责任。
※ 本报道经人工智能(AI)系统翻译与编辑。












