
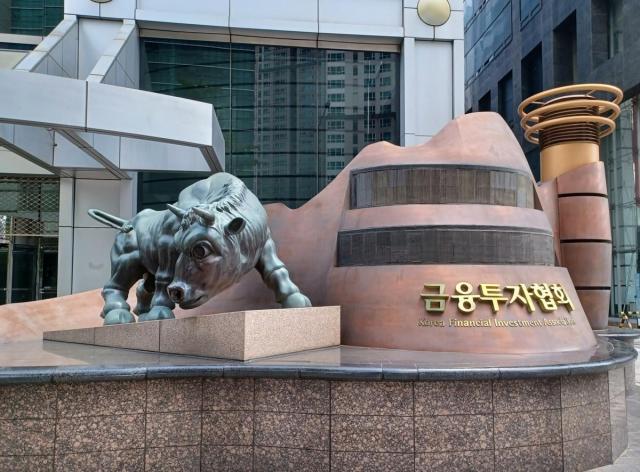
金融投资协会外景。 [照片=联合新闻]
金融投资行业在放宽SPAC(特殊目的收购公司)义务持有承诺监管六个月后,市场活跃度仍未得到提升。业内人士指出,由于合并审查时间延长和投资需求疲软等结构性问题依然存在,亟需进一步的制度改善。
根据金融投资协会的数据显示,自从取消了在SPAC首次公开募股(IPO)中,优先分配给义务持有承诺机构的比例标准以来,已经过去六个月。这一措施旨在提高机构分配的灵活性,减轻承销证券公司的负担,从而促进市场活跃。
然而,制度改善的效果尚不明显。今年4月至9月期间,SPAC上市数量比去年同期增加了一件,募资金额也增长了32.6%。但与2024年同期相比,上市数量下降了55.0%,募资金额下降了44.7%。
一位证券业人士表示:“由于义务持有承诺优先分配的监管被取消,机构分配的灵活性提高,募资过程的负担也有所减轻,但合并审查和投资需求等根本性因素并未改变,因此目前制度改善的体感效果并不明显。”
业内普遍认为,为了激活SPAC市场,需要采取额外措施。其中,合并审查时间被认为是关键因素。SPAC合并上市的平均审查时间约为110天,与一般的KOSDAQ上市审查没有显著差异,这使得SPAC通过合并迅速进入市场的优势减弱。
上市审查的加强也被认为是市场低迷的原因之一。业内人士指出:“上市审查的加强使得合并的成功率降低,这也是导致市场低迷的一个复杂因素。”
因此,业内部分人士呼吁应更广泛地允许SPAC进行PIPE(上市公司私募增资)交易。PIPE是指上市公司通过私募方式向机构投资者等专业投资者发行新股等以筹集资金的方式。
在现行制度下,国内SPAC的私募增资被视为股东大会特别决议事项,实际上难以灵活运用。应当放宽制度,仅需董事会决议即可,以便在合并过程中更灵活地筹集所需资金。
※ 本报道经人工智能(AI)系统翻译与编辑。












