
主页搜索
搜索
选择时间
搜索范围
全部的
‘光工业’新闻 6个
-
 政府与执政党将建立三重机制以防止股价操控
◆亚洲经济主要新闻 ▷政府与执政党将建立三重机制以防止股价操控 - 政府与执政党正在推进一项三重机制,以解决人为的“股价操控”问题。计划包括公开低PBR企业名单、引入“韩国式收购要约”,以及改善机构投资者的监护人代码以激活“5%规则”。 - 共同民主党K-资本市场特别委员会于29日与财政经济部、国税厅、金融委员会等召开实务会议,讨论遗产税和赠与税法的修订方案及资本市场法的立法任务。委员会主席吴基亨强调,约60%至70%的企业PBR低于1,亟需解决低PBR现象。 - 韩国交易所计划于11月2日首次公开低PBR企业名单,实施“命名与羞辱”制度。此举旨在通过公开低PBR企业,促使企业自行提升企业价值。 - 还将推进在并购过程中加强信息公开的“韩国式收购要约”。在并购时,目标企业董事会必须对收购提议或公开收购表明意见,以透明地向普通股东和投资者提供相关信息。特别委员会计划在今年内处理相关法案。 - 此外,为了鼓励机构投资者对低PBR企业积极参与股东活动,也将积极考虑激活监护人代码和改善“5%规则”。 ◆主要报告 ▷美中非敏感品项关税下调……美国年末消费放缓防御 - 在美中首脑会议上,AI和稀土等核心议题的进展有限,但双方就非敏感品项的关税下调达成一致。美国计划降低中国制造的小家电、玩具、体育用品等年末购物需求高的品项的关税。 - 在近期汽油价格和房租等必需支出物价负担加重的情况下,美国的关税下调被分析为旨在防御年末消费放缓的举措。由于10月开始大型零售商的年末折扣活动,消费者的感受物价也有望得到缓解。 - 美国零售商的销售与库存比率也有所下降,预计关税下调带来的进口价格下降效果将相对显著。在库存不多的情况下,若关税下调迅速实施,可能会在年末购物季前导致进口增加和销售价格下降。 - 中国也计划降低对美国农产品和水产品的关税。美国可以支持因柴油价格上涨而成本增加的农业产业,而中国也期待改善传统制造业出口的效果,因此双方的利益关系交织,关税下调有望迅速实施。 ◆市场收盘后(29日)主要公告 ▷韩美制药:解除贝尔巴拉非尼(HM95573)技术转让合同并返还权利 ▷主演科技:申请暂停上市决定等的效力 ▷沙洲大林:决定吸收合并三亚风险投资 ▷TKG休化学:解除与OCI签订的2939亿4763万5296元规模的DNT交易合同 ▷S1:与三星电子签订1020亿2497万2000元规模的美元管理委托合同 ◆基金动态(截至28日,ETF除外) ▷国内股票型:-238亿韩元 ▷海外股票型:-398亿韩元 ◆今日(30日)主要日程 ▷韩国:零售销售(8月)、光工业生产(8月) ▷中国:制造业、服务业指数(9月)、雷神狗制造业、服务业PMI(9月) ▷德国:消费者物价指数(9月) ▷美国:ADP民间就业(9月)、PCE价格指数(8月)、个人收入、个人支出(8月)、GDP增长率(第二季度)※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 16:28:00 -
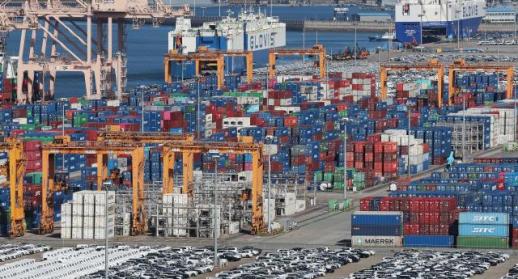 KDI:人工智能与半导体推动经济持续改善,但家庭收入影响有限
韩国开发研究院(KDI)指出,国内经济在人工智能(AI)和半导体相关领域持续改善。出口和设备投资大幅增加,推动了经济复苏。然而,这种经济复苏的温暖并未充分扩散到家庭收入和消费中。 KDI在7日发布的《9月经济动态》中表示:“我们的经济在与AI相关投资密切相关的领域保持改善趋势。”受国内外AI基础设施投资扩大的推动,半导体领域的出口和设备投资持续高增长,金属加工、电气设备和机械设备等相关制造业的生产也表现相对良好。 生产指标也持续改善。7月全行业生产同比增长3.1%,超过第二季度平均的2.9%。光工业生产增长3.6%,平均开工率维持在74.9%的高水平。机械设备生产增长9.6%,金属加工增长6.9%,电气设备增长4.0%。 设备投资在半导体领域表现出陡峭的增长趋势。7月设备投资同比增长24.9%。特别是半导体制造设备投资增长66.0%,电气和电子设备也增长11.0%。8月半导体制造设备进口额的增长率扩大至96.5%,相关投资的良好势头在短期内有望持续。 受全球AI投资需求的推动,出口也持续向好。8月出口同比增长68.7%,日均出口额增长72.5%。按日均出口额计算,半导体增长216.1%,计算机增长431.2%。出口增长幅度大幅超过进口,贸易顺差达到3475亿美元。 然而,以出口和投资为中心的经济改善并未充分传导到家庭。KDI评估称:“经济改善未能充分传导至家庭整体收入,消费改善的趋势仍然温和。” 实际上,7月零售销售额指数同比下降0.8%,从上月的3.9%增长转为负增长。耐用消费品销售下降4.1%,乘用车(-2.5%)、家电(-0.8%)、通信设备和计算机(-14.2%)均出现下降。经过月度波动性调整的6-7月平均零售销售增长率为1.5%,低于第一季度的3.2%。 家庭购买力恢复缓慢被视为消费复苏的障碍。今年上半年,整体劳动者的实际工资增长率仅为0.3%。服务业生产也出现放缓,批发和零售业增长率从4.1%降至0.1%,住宿和餐饮业则回落至1.0%的下降,消费相关行业的增长趋势减缓。 建筑投资的疲软也持续。7月建筑产值下降3.2%,住宅建筑下降7.9%。住房许可为2.6万户,开工为2万户,均大幅低于2021-2025年的平均水平(3.8万户和2.9万户)。KDI预计,由于住房领域的疲软和高建筑成本,建筑投资的整体恢复速度将缓慢。 就业增速有所放缓,但青年群体的恢复仍然有限。7月就业人数同比增加10.8万人,增幅较上月扩大,但制造业就业人数减少6.8万人。20岁左右的就业率为59.1%,与上月持平,失业率上升0.5个百分点。 物价上涨压力依然存在。8月消费者物价上涨率为3.1%,高于上月的2.8%。尽管去年通信费用折扣的基数效应对物价产生了较大影响,但剔除通信费用影响后的核心物价上涨率也达到了2.6%,超过了物价稳定目标。中东局势的不稳定再次加剧,未来油价上涨的压力可能加大。 KDI评估中东局势的不稳定和美国贸易政策带来的外部不确定性仍然处于高水平。尽管以出口和投资为中心的经济复苏持续,但家庭收入、消费、建筑和青年就业等内需领域的复苏程度将左右未来的经济走势。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-07 21:04:20 -
 7月整体工业生产持平,设备投资反弹7.5%,消费和建筑持续疲软
上个月整体工业生产与上月持平,零售销售和设备投资表现不一。 国家数据处在31日发布的《2026年7月工业活动动态》中指出,上个月整体工业生产指数(季节调整后)为120.2(2020=100),与上月持平(0.0%)。与去年同月相比,增长了3.1%。 从各个部门来看,光工业生产因电子元件(20.7%)等的良好表现,较上月增长了0.2%;公共行政则增长了10.4%。相反,反映实际经济活动的服务业生产因金融和保险(-4.8%)等的疲软,较上月下降了1.3%。 零售销售额指数因乘用车等耐用消费品(-7.7%)、准耐用消费品(-1.4%)和非耐用消费品(-0.1%)的销售均有所减少,较上月下降了2.4%。与去年同月相比,也减少了0.8%,显示出消费信心持续低迷。 然而,在投资方面,设备投资因半导体制造设备等机械(4.2%)和运输设备(15.4%)的投资均有所增加,较上月意外反弹7.5%。与去年同月相比,激增了24.9%。 建筑业的表现则显示,建筑施工(-7.4%)的业绩下降,较上月减少了1.1%;建筑订单较去年同月骤降34.0%,加剧了对未来建筑市场萎缩的担忧。 目前的经济水平通过同伴综合指数循环变动值(101.2)和未来经济预测的领先综合指数循环变动值(104.2)分别较上月上升了0.8点和0.4点。
2026-08-31 17:48:00 -
 半导体与汽车行业推动第二季度制造业生产增长,服务业和零售销售也有所上升
随着半导体行业的繁荣与汽车产业的良好表现,2026年第二季度以忠北和光州为中心的整体光工业生产保持增长。同时,除了济州岛外,16个省市的服务业生产也持续增长,但就业率同比下降。 国家数据处于19日发布的《2026年第二季度地区经济动态》报告显示,今年第二季度全国光工业生产指数(2020=100)为117.6,同比增加2.0%。虽然与上一季度相比增幅下降了0.6个百分点,但连续两个季度保持在2%的增长水平。 忠北(27.8%)、光州(9.1%)、大邱(5.7%)等8个省市推动了整体数据的增长。相反,前南(-9.2%)、首尔(-5.7%)、大田(-5.3%)的光工业生产则出现了同比下降。数据处相关人士表示:“半导体、电子元件、医疗、精密光学等生产对整体光工业生产的增长产生了影响”,并指出“前南、首尔等地的化学产品及服装、毛皮的生产有所减少”。 服务业生产指数(125.0)在除济州岛(-3.0%)外的16个省市均有所增长,同比增加4.5%。其中,增幅最大的是首尔(7.5%),金融与保险(21.6%)、批发与零售(3.9%)、专业、科学与技术(6.4%)等领域的增长推动了这一趋势。 全国零售销售指数(104.4)在无店铺零售和百货商店的带动下,同比增加2.4%。特别是在首尔(3.8%)、大邱(3.5%)、釜山(3.4%)的增长表现突出,而大田(-5.1%)、庆南(-2.7%)、全北(-2.4%)等8个地区的零售销售则出现了萎缩。 由于中东战争的影响,油价持续高企,石油类产品(23.6%)、不包括外餐的个人服务(4.0%)等价格上涨,导致全国消费者物价指数(119.8)较去年第二季度上升了3.0%。所有省市的物价均同比上涨,其中增幅最大的是庆北、庆南和全北,均上涨了3.4%。 得益于半导体这一出口强项的良好表现,全国出口额达2755亿1000万美元,同比增加1006亿4000万美元。除庆南外的16个省市均有增长。 特别是京畿(507亿5000万美元)、忠南(344亿9000万美元)、蔚山(39亿5000万美元)等地的内存半导体和柴油等出口增长,推动了整体出口的增加。庆南的出口则同比减少5亿2000万美元,主要是由于其他中化工业品和其他一般机械的出口减少。 建筑订单的增长主要集中在工厂、仓库、办公室和商铺,连续两个季度保持增长。今年第二季度建筑订单额为1084万7000亿韩元,同比增加10万8000亿韩元。京畿(7万9000亿韩元)、首尔(3万5000亿韩元)、忠北(1万6000亿韩元)等地的工厂生产和出口增加,但由于办公室和商铺的订单增长,整体数据有所改善。 尽管生产和出口均有所增加,但未能提升就业率。全国就业率为63.2%,同比下降0.3个百分点。京畿(-1.1个百分点)、庆北(-1.1个百分点)、忠北(-0.6个百分点)等9个省市的就业率均低于去年同期。 数据处相关人士分析称:“20岁以下和70岁以上的就业率下降,导致整体就业率下滑。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-19 21:04:10 -
 太光集团的投资挑战与机遇
太光集团的积极并购战略面临考验。尽管今年持续推进大规模并购,加快业务多元化,但收购的企业以及集团核心子公司太光工业仍未能摆脱亏损困境。近期,凯船的收购失败进一步凸显了提升盈利能力和投资效率的必要性。 据业内消息,太光集团通过自去年以来的大规模并购实现了显著的外形增长。从去年到今年上半年,太光集团相继收购了爱敬产业、首尔南大门万豪酒店和东星制药等,资产总额从2025年的87万亿韩元扩大至今年的115.6万亿韩元,增长约33%。 因此,太光集团在企业界的排名也从第59位上升至第48位,子公司数量从20家增至38家。这是今年公平交易委员会指定的大型企业集团中外形增长幅度最大的。 然而,外形的扩大并未直接转化为盈利能力的提升。由于化妆品市场疲软和消费低迷,爱敬产业的营业利润率从2023年的9.3%下降至2024年的6.9%,去年更降至3.2%。东星制药自2018年以来持续亏损,收购后亟需改善体质。 作为并购主体的太光工业业绩也不佳。太光工业去年记录了354亿韩元的营业亏损,今年第一季度又出现了114亿韩元的营业亏损,亏损趋势持续。证券界预计,由于石化行业复苏延迟,第二季度也将继续亏损。 市场普遍认为,太光集团的并购成败将直接影响未来的投资资金筹集。如果收购企业的业绩改善延迟,必然需要投入额外的成本进行体质改善。特别是太光工业在凯船再次上市时,若有意重新收购,必须确保稳定的投资能力。 此前,太光工业曾尝试收购凯船,但由于财团结构和预付款退款保证等问题,最终未能达成交易。 太光工业计划利用自家股票继续进行额外的并购和新业务投资。然而,第二大股东特拉斯顿资产管理公司因担心损害股东价值,强烈反对利用自家股票,这使得计划能否顺利推进仍然不确定。 一位业内人士表示:“外形可以在短期内扩大,但盈利能力最终需要时间来证明。必须首先证明爱敬产业和东星制药等现有投资资产的盈利能力,才能在未来收购凯船或进行其他投资时获得市场的认可。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-14 14:04:00 -
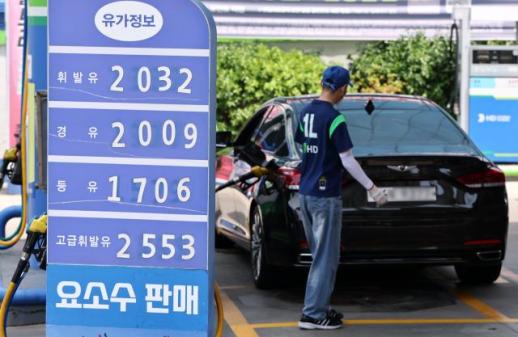 中东战争后果影响产业指标,或为短期调整
上个月,生产、消费和投资等工业活动整体出现负增长。这是自去年8月以来的第八个月,出现了所谓的“三重下降”。自2月底开始的中东战争后果引发了人们的担忧,认为这标志着经济形势的严峻,同时也有观点认为这只是短期调整。 石油精炼“急剧下降”导致车辆燃料销售减少…投资也疲软 国家数据处29日发布的《2025年4月工业活动趋势》显示,上个月全行业生产(季节调整,农林渔业除外)指数为117.8(2020年=100),较上月下降0.6%。全行业生产的下降是自今年1月(-0.8%)以来的首次。 光工业生产较上月下降0.7%,其中中东战争导致的石油精炼生产下降了19.4%。这是自1988年5月(-22.1%)以来的最大降幅,影响了光工业生产下降0.6个百分点。 霍尔木兹海峡的封锁造成了重大影响。由于中东战争的影响,伊朗宣布封锁霍尔木兹海峡,超大型原油运输船(VLCC)停靠在波斯湾内。原油和石脑油的供应困难导致化学产品生产下降了2.1%。由于原油和石脑油供应紧张,石化行业提前进行了设施维护和修理。 内需指标也表现不佳。上个月零售销售额指数较上月下降了3.6%,是自2024年2月(-3.7%)以来的最大降幅。这也被认为受到中东战争的影响。车辆燃料销售较一个月前下降了8.3%。由于原油供应危机的警戒级别上升,公共机构实施了限购政策。 气候能源环境部自3月25日起对公共机构实施了车辆五限政策。随后,随着原油供应担忧加剧,自上个月8日起,公共机构的乘用车实施了两限政策,公共停车场的乘用车实施了五限政策。此外,石油产品的最高价格政策也因高油价持续而导致零售销售下降。 投资也未能避免下降。设备投资较上月下降了3.6%。尽管半导体制造设备等机械类投资增长了0.5%,但其他运输设备(-11.5%)的投资却减少。数据处认为,飞机进口投资的减少是决定性因素。建筑业方面,建筑(-1.5%)和土木(-1.1%)的施工业绩均有所下降,导致较3月减少了1.4%。 同步与领先综合指数循环变动值同步上升…政府称“基数效应影响” 尽管国内工业活动指标普遍下降,但政府认为这只是短期调整。实际上,反映当前经济状况的同步综合指数循环变动值较上月上升0.2个百分点,达100.2。这是连续两个月超过基准值100。预示未来经济形势的领先综合指数循环变动值上升了0.6个百分点,达104.1。 上个月消费者信心指数跌破基准线100,但本月反弹至106.1。企业信心指数也创下43个月以来的最高值,达到98.9。消费和投资的积极信号不断出现,意味着经济复苏的趋势正在延续。 对韩国经济造成冲击的原油供应也显示出恢复的迹象。工业通商部表示,5月至7月的原油进口量为2.2万桶,约为往年水平的85%。政府预计8月原油供应不会出现大问题。 尽管由于霍尔木兹海峡的封锁,面临中东原油供应困难,但非中东原油的比例有所增加。去年中东原油的比例曾达到69.1%,而今年5月至7月的比例预计降至48.5%(暂定)。在此期间,非中东原油的比例已扩大至51.5%,其中美洲占35.6%,非洲占8.3%,亚洲占7.4%,欧洲占0.3%。 此外,根据国际能源机构(IEA)的共同决议,战略储备的释放预计将在没有政府释放的情况下完成。工业部当天发布了将民间储备义务天数从40天减少到20天的通知。政府通过利用战略储备互换(SWAP)制度等政策应对,整体原油负担有所减轻。政府的战略储备释放将作为最后手段使用,这是工业部的判断。 副总理兼财政经济部部长具允哲在当天召开的紧急经济总部会议及经济·产业竞争力强化关系部长会议上表示:“在中东战争长期持续的情况下,主要机构对我们经济的今年增长率预期进行了上调。”他强调:“4月工业生产因之前的高增长带来的基数效应等原因受到短期调整,但5月将恢复改善的趋势。”
2026-05-29 21:46:00
-
政府与执政党将建立三重机制以防止股价操控
◆亚洲经济主要新闻 ▷政府与执政党将建立三重机制以防止股价操控 - 政府与执政党正在推进一项三重机制,以解决人为的“股价操控”问题。计划包括公开低PBR企业名单、引入“韩国式收购要约”,以及改善机构投资者的监护人代码以激活“5%规则”。 - 共同民主党K-资本市场特别委员会于29日与财政经济部、国税厅、金融委员会等召开实务会议,讨论遗产税和赠与税法的修订方案及资本市场法的立法任务。委员会主席吴基亨强调,约60%至70%的企业PBR低于1,亟需解决低PBR现象。 - 韩国交易所计划于11月2日首次公开低PBR企业名单,实施“命名与羞辱”制度。此举旨在通过公开低PBR企业,促使企业自行提升企业价值。 - 还将推进在并购过程中加强信息公开的“韩国式收购要约”。在并购时,目标企业董事会必须对收购提议或公开收购表明意见,以透明地向普通股东和投资者提供相关信息。特别委员会计划在今年内处理相关法案。 - 此外,为了鼓励机构投资者对低PBR企业积极参与股东活动,也将积极考虑激活监护人代码和改善“5%规则”。 ◆主要报告 ▷美中非敏感品项关税下调……美国年末消费放缓防御 - 在美中首脑会议上,AI和稀土等核心议题的进展有限,但双方就非敏感品项的关税下调达成一致。美国计划降低中国制造的小家电、玩具、体育用品等年末购物需求高的品项的关税。 - 在近期汽油价格和房租等必需支出物价负担加重的情况下,美国的关税下调被分析为旨在防御年末消费放缓的举措。由于10月开始大型零售商的年末折扣活动,消费者的感受物价也有望得到缓解。 - 美国零售商的销售与库存比率也有所下降,预计关税下调带来的进口价格下降效果将相对显著。在库存不多的情况下,若关税下调迅速实施,可能会在年末购物季前导致进口增加和销售价格下降。 - 中国也计划降低对美国农产品和水产品的关税。美国可以支持因柴油价格上涨而成本增加的农业产业,而中国也期待改善传统制造业出口的效果,因此双方的利益关系交织,关税下调有望迅速实施。 ◆市场收盘后(29日)主要公告 ▷韩美制药:解除贝尔巴拉非尼(HM95573)技术转让合同并返还权利 ▷主演科技:申请暂停上市决定等的效力 ▷沙洲大林:决定吸收合并三亚风险投资 ▷TKG休化学:解除与OCI签订的2939亿4763万5296元规模的DNT交易合同 ▷S1:与三星电子签订1020亿2497万2000元规模的美元管理委托合同 ◆基金动态(截至28日,ETF除外) ▷国内股票型:-238亿韩元 ▷海外股票型:-398亿韩元 ◆今日(30日)主要日程 ▷韩国:零售销售(8月)、光工业生产(8月) ▷中国:制造业、服务业指数(9月)、雷神狗制造业、服务业PMI(9月) ▷德国:消费者物价指数(9月) ▷美国:ADP民间就业(9月)、PCE价格指数(8月)、个人收入、个人支出(8月)、GDP增长率(第二季度)※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 16:28:00 -
KDI:人工智能与半导体推动经济持续改善,但家庭收入影响有限
韩国开发研究院(KDI)指出,国内经济在人工智能(AI)和半导体相关领域持续改善。出口和设备投资大幅增加,推动了经济复苏。然而,这种经济复苏的温暖并未充分扩散到家庭收入和消费中。 KDI在7日发布的《9月经济动态》中表示:“我们的经济在与AI相关投资密切相关的领域保持改善趋势。”受国内外AI基础设施投资扩大的推动,半导体领域的出口和设备投资持续高增长,金属加工、电气设备和机械设备等相关制造业的生产也表现相对良好。 生产指标也持续改善。7月全行业生产同比增长3.1%,超过第二季度平均的2.9%。光工业生产增长3.6%,平均开工率维持在74.9%的高水平。机械设备生产增长9.6%,金属加工增长6.9%,电气设备增长4.0%。 设备投资在半导体领域表现出陡峭的增长趋势。7月设备投资同比增长24.9%。特别是半导体制造设备投资增长66.0%,电气和电子设备也增长11.0%。8月半导体制造设备进口额的增长率扩大至96.5%,相关投资的良好势头在短期内有望持续。 受全球AI投资需求的推动,出口也持续向好。8月出口同比增长68.7%,日均出口额增长72.5%。按日均出口额计算,半导体增长216.1%,计算机增长431.2%。出口增长幅度大幅超过进口,贸易顺差达到3475亿美元。 然而,以出口和投资为中心的经济改善并未充分传导到家庭。KDI评估称:“经济改善未能充分传导至家庭整体收入,消费改善的趋势仍然温和。” 实际上,7月零售销售额指数同比下降0.8%,从上月的3.9%增长转为负增长。耐用消费品销售下降4.1%,乘用车(-2.5%)、家电(-0.8%)、通信设备和计算机(-14.2%)均出现下降。经过月度波动性调整的6-7月平均零售销售增长率为1.5%,低于第一季度的3.2%。 家庭购买力恢复缓慢被视为消费复苏的障碍。今年上半年,整体劳动者的实际工资增长率仅为0.3%。服务业生产也出现放缓,批发和零售业增长率从4.1%降至0.1%,住宿和餐饮业则回落至1.0%的下降,消费相关行业的增长趋势减缓。 建筑投资的疲软也持续。7月建筑产值下降3.2%,住宅建筑下降7.9%。住房许可为2.6万户,开工为2万户,均大幅低于2021-2025年的平均水平(3.8万户和2.9万户)。KDI预计,由于住房领域的疲软和高建筑成本,建筑投资的整体恢复速度将缓慢。 就业增速有所放缓,但青年群体的恢复仍然有限。7月就业人数同比增加10.8万人,增幅较上月扩大,但制造业就业人数减少6.8万人。20岁左右的就业率为59.1%,与上月持平,失业率上升0.5个百分点。 物价上涨压力依然存在。8月消费者物价上涨率为3.1%,高于上月的2.8%。尽管去年通信费用折扣的基数效应对物价产生了较大影响,但剔除通信费用影响后的核心物价上涨率也达到了2.6%,超过了物价稳定目标。中东局势的不稳定再次加剧,未来油价上涨的压力可能加大。 KDI评估中东局势的不稳定和美国贸易政策带来的外部不确定性仍然处于高水平。尽管以出口和投资为中心的经济复苏持续,但家庭收入、消费、建筑和青年就业等内需领域的复苏程度将左右未来的经济走势。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-07 21:04:20 -
7月整体工业生产持平,设备投资反弹7.5%,消费和建筑持续疲软
上个月整体工业生产与上月持平,零售销售和设备投资表现不一。 国家数据处在31日发布的《2026年7月工业活动动态》中指出,上个月整体工业生产指数(季节调整后)为120.2(2020=100),与上月持平(0.0%)。与去年同月相比,增长了3.1%。 从各个部门来看,光工业生产因电子元件(20.7%)等的良好表现,较上月增长了0.2%;公共行政则增长了10.4%。相反,反映实际经济活动的服务业生产因金融和保险(-4.8%)等的疲软,较上月下降了1.3%。 零售销售额指数因乘用车等耐用消费品(-7.7%)、准耐用消费品(-1.4%)和非耐用消费品(-0.1%)的销售均有所减少,较上月下降了2.4%。与去年同月相比,也减少了0.8%,显示出消费信心持续低迷。 然而,在投资方面,设备投资因半导体制造设备等机械(4.2%)和运输设备(15.4%)的投资均有所增加,较上月意外反弹7.5%。与去年同月相比,激增了24.9%。 建筑业的表现则显示,建筑施工(-7.4%)的业绩下降,较上月减少了1.1%;建筑订单较去年同月骤降34.0%,加剧了对未来建筑市场萎缩的担忧。 目前的经济水平通过同伴综合指数循环变动值(101.2)和未来经济预测的领先综合指数循环变动值(104.2)分别较上月上升了0.8点和0.4点。
2026-08-31 17:48:00 -
半导体与汽车行业推动第二季度制造业生产增长,服务业和零售销售也有所上升
随着半导体行业的繁荣与汽车产业的良好表现,2026年第二季度以忠北和光州为中心的整体光工业生产保持增长。同时,除了济州岛外,16个省市的服务业生产也持续增长,但就业率同比下降。 国家数据处于19日发布的《2026年第二季度地区经济动态》报告显示,今年第二季度全国光工业生产指数(2020=100)为117.6,同比增加2.0%。虽然与上一季度相比增幅下降了0.6个百分点,但连续两个季度保持在2%的增长水平。 忠北(27.8%)、光州(9.1%)、大邱(5.7%)等8个省市推动了整体数据的增长。相反,前南(-9.2%)、首尔(-5.7%)、大田(-5.3%)的光工业生产则出现了同比下降。数据处相关人士表示:“半导体、电子元件、医疗、精密光学等生产对整体光工业生产的增长产生了影响”,并指出“前南、首尔等地的化学产品及服装、毛皮的生产有所减少”。 服务业生产指数(125.0)在除济州岛(-3.0%)外的16个省市均有所增长,同比增加4.5%。其中,增幅最大的是首尔(7.5%),金融与保险(21.6%)、批发与零售(3.9%)、专业、科学与技术(6.4%)等领域的增长推动了这一趋势。 全国零售销售指数(104.4)在无店铺零售和百货商店的带动下,同比增加2.4%。特别是在首尔(3.8%)、大邱(3.5%)、釜山(3.4%)的增长表现突出,而大田(-5.1%)、庆南(-2.7%)、全北(-2.4%)等8个地区的零售销售则出现了萎缩。 由于中东战争的影响,油价持续高企,石油类产品(23.6%)、不包括外餐的个人服务(4.0%)等价格上涨,导致全国消费者物价指数(119.8)较去年第二季度上升了3.0%。所有省市的物价均同比上涨,其中增幅最大的是庆北、庆南和全北,均上涨了3.4%。 得益于半导体这一出口强项的良好表现,全国出口额达2755亿1000万美元,同比增加1006亿4000万美元。除庆南外的16个省市均有增长。 特别是京畿(507亿5000万美元)、忠南(344亿9000万美元)、蔚山(39亿5000万美元)等地的内存半导体和柴油等出口增长,推动了整体出口的增加。庆南的出口则同比减少5亿2000万美元,主要是由于其他中化工业品和其他一般机械的出口减少。 建筑订单的增长主要集中在工厂、仓库、办公室和商铺,连续两个季度保持增长。今年第二季度建筑订单额为1084万7000亿韩元,同比增加10万8000亿韩元。京畿(7万9000亿韩元)、首尔(3万5000亿韩元)、忠北(1万6000亿韩元)等地的工厂生产和出口增加,但由于办公室和商铺的订单增长,整体数据有所改善。 尽管生产和出口均有所增加,但未能提升就业率。全国就业率为63.2%,同比下降0.3个百分点。京畿(-1.1个百分点)、庆北(-1.1个百分点)、忠北(-0.6个百分点)等9个省市的就业率均低于去年同期。 数据处相关人士分析称:“20岁以下和70岁以上的就业率下降,导致整体就业率下滑。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-19 21:04:10 -
太光集团的投资挑战与机遇
太光集团的积极并购战略面临考验。尽管今年持续推进大规模并购,加快业务多元化,但收购的企业以及集团核心子公司太光工业仍未能摆脱亏损困境。近期,凯船的收购失败进一步凸显了提升盈利能力和投资效率的必要性。 据业内消息,太光集团通过自去年以来的大规模并购实现了显著的外形增长。从去年到今年上半年,太光集团相继收购了爱敬产业、首尔南大门万豪酒店和东星制药等,资产总额从2025年的87万亿韩元扩大至今年的115.6万亿韩元,增长约33%。 因此,太光集团在企业界的排名也从第59位上升至第48位,子公司数量从20家增至38家。这是今年公平交易委员会指定的大型企业集团中外形增长幅度最大的。 然而,外形的扩大并未直接转化为盈利能力的提升。由于化妆品市场疲软和消费低迷,爱敬产业的营业利润率从2023年的9.3%下降至2024年的6.9%,去年更降至3.2%。东星制药自2018年以来持续亏损,收购后亟需改善体质。 作为并购主体的太光工业业绩也不佳。太光工业去年记录了354亿韩元的营业亏损,今年第一季度又出现了114亿韩元的营业亏损,亏损趋势持续。证券界预计,由于石化行业复苏延迟,第二季度也将继续亏损。 市场普遍认为,太光集团的并购成败将直接影响未来的投资资金筹集。如果收购企业的业绩改善延迟,必然需要投入额外的成本进行体质改善。特别是太光工业在凯船再次上市时,若有意重新收购,必须确保稳定的投资能力。 此前,太光工业曾尝试收购凯船,但由于财团结构和预付款退款保证等问题,最终未能达成交易。 太光工业计划利用自家股票继续进行额外的并购和新业务投资。然而,第二大股东特拉斯顿资产管理公司因担心损害股东价值,强烈反对利用自家股票,这使得计划能否顺利推进仍然不确定。 一位业内人士表示:“外形可以在短期内扩大,但盈利能力最终需要时间来证明。必须首先证明爱敬产业和东星制药等现有投资资产的盈利能力,才能在未来收购凯船或进行其他投资时获得市场的认可。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-14 14:04:00 -
中东战争后果影响产业指标,或为短期调整
上个月,生产、消费和投资等工业活动整体出现负增长。这是自去年8月以来的第八个月,出现了所谓的“三重下降”。自2月底开始的中东战争后果引发了人们的担忧,认为这标志着经济形势的严峻,同时也有观点认为这只是短期调整。 石油精炼“急剧下降”导致车辆燃料销售减少…投资也疲软 国家数据处29日发布的《2025年4月工业活动趋势》显示,上个月全行业生产(季节调整,农林渔业除外)指数为117.8(2020年=100),较上月下降0.6%。全行业生产的下降是自今年1月(-0.8%)以来的首次。 光工业生产较上月下降0.7%,其中中东战争导致的石油精炼生产下降了19.4%。这是自1988年5月(-22.1%)以来的最大降幅,影响了光工业生产下降0.6个百分点。 霍尔木兹海峡的封锁造成了重大影响。由于中东战争的影响,伊朗宣布封锁霍尔木兹海峡,超大型原油运输船(VLCC)停靠在波斯湾内。原油和石脑油的供应困难导致化学产品生产下降了2.1%。由于原油和石脑油供应紧张,石化行业提前进行了设施维护和修理。 内需指标也表现不佳。上个月零售销售额指数较上月下降了3.6%,是自2024年2月(-3.7%)以来的最大降幅。这也被认为受到中东战争的影响。车辆燃料销售较一个月前下降了8.3%。由于原油供应危机的警戒级别上升,公共机构实施了限购政策。 气候能源环境部自3月25日起对公共机构实施了车辆五限政策。随后,随着原油供应担忧加剧,自上个月8日起,公共机构的乘用车实施了两限政策,公共停车场的乘用车实施了五限政策。此外,石油产品的最高价格政策也因高油价持续而导致零售销售下降。 投资也未能避免下降。设备投资较上月下降了3.6%。尽管半导体制造设备等机械类投资增长了0.5%,但其他运输设备(-11.5%)的投资却减少。数据处认为,飞机进口投资的减少是决定性因素。建筑业方面,建筑(-1.5%)和土木(-1.1%)的施工业绩均有所下降,导致较3月减少了1.4%。 同步与领先综合指数循环变动值同步上升…政府称“基数效应影响” 尽管国内工业活动指标普遍下降,但政府认为这只是短期调整。实际上,反映当前经济状况的同步综合指数循环变动值较上月上升0.2个百分点,达100.2。这是连续两个月超过基准值100。预示未来经济形势的领先综合指数循环变动值上升了0.6个百分点,达104.1。 上个月消费者信心指数跌破基准线100,但本月反弹至106.1。企业信心指数也创下43个月以来的最高值,达到98.9。消费和投资的积极信号不断出现,意味着经济复苏的趋势正在延续。 对韩国经济造成冲击的原油供应也显示出恢复的迹象。工业通商部表示,5月至7月的原油进口量为2.2万桶,约为往年水平的85%。政府预计8月原油供应不会出现大问题。 尽管由于霍尔木兹海峡的封锁,面临中东原油供应困难,但非中东原油的比例有所增加。去年中东原油的比例曾达到69.1%,而今年5月至7月的比例预计降至48.5%(暂定)。在此期间,非中东原油的比例已扩大至51.5%,其中美洲占35.6%,非洲占8.3%,亚洲占7.4%,欧洲占0.3%。 此外,根据国际能源机构(IEA)的共同决议,战略储备的释放预计将在没有政府释放的情况下完成。工业部当天发布了将民间储备义务天数从40天减少到20天的通知。政府通过利用战略储备互换(SWAP)制度等政策应对,整体原油负担有所减轻。政府的战略储备释放将作为最后手段使用,这是工业部的判断。 副总理兼财政经济部部长具允哲在当天召开的紧急经济总部会议及经济·产业竞争力强化关系部长会议上表示:“在中东战争长期持续的情况下,主要机构对我们经济的今年增长率预期进行了上调。”他强调:“4月工业生产因之前的高增长带来的基数效应等原因受到短期调整,但5月将恢复改善的趋势。”
2026-05-29 21:46:00









