
主页搜索
搜索
选择时间
搜索范围
全部的
‘公寓市场’新闻 3个
-
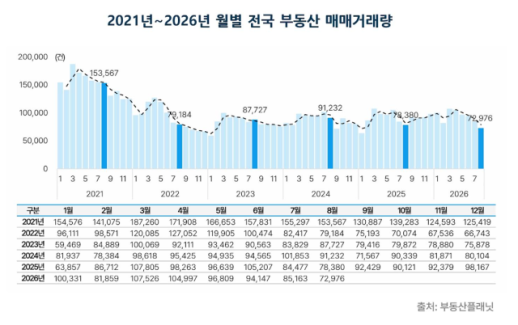 全国房地产交易量下降39.7%,首尔公寓市场尤为明显
全国房地产交易量连续5个月下降,创下2025年1月以来的新低。在公寓交易量和交易金额双双下降的情况下,首尔的公寓交易量较上月下降39.7%,成为主要城市中降幅最大的地区。 房地产星球于13日发布了《2026年8月全国房地产类型别交易市场动态》报告,报告显示,8月全国房地产交易量为72976宗,较上月下降14.3%。交易金额也为28兆8532亿韩元,下降23.1%,连续两个月下滑。 在9种房地产类型中,唯有商铺和办公室的交易量有所增加,达到3139宗,较上月增长23.5%。而工厂、仓库等集合建筑的交易量下降21.8%,公寓下降20.0%,商业和办公楼下降17.1%。公寓酒店和联排、多户住宅的交易量也分别下降了13.4%和12.9%。 公寓市场的交易萎缩在首尔尤为明显。8月全国公寓交易量为33546宗,较上月的41914宗下降20.0%。交易金额为16兆28亿韩元,较上月的22兆3282亿韩元下降28.3%。不过,与去年同月相比,交易量下降0.7%,而交易金额则增长2.7%。 在16个省市中,除了世宗市外,所有地区的公寓交易量均有所下降。世宗市的交易量为306宗,较上月增长4.4%;而首尔的交易量为3529宗,较上月的5855宗下降39.7%。蔚山(-27.5%)、全南光州(-23.0%)、京畿道(-22.5%)等地的降幅也较大。 交易金额方面,除了世宗市外,所有地区均有所下降。首尔的交易金额为3兆9729亿韩元,较上月的6兆6786亿韩元下降40.5%。蔚山(-39.3%)、京畿道(-28.8%)、全南光州(-25.6%)等地紧随其后。世宗市的交易金额为1609亿韩元,较上月增长7.9%。 公寓酒店的交易量为2905宗,较上月下降13.4%;交易金额为6835亿韩元,下降28.0%。与去年同月相比,交易量下降3.4%,但交易金额增长7.6%。 从地区来看,冲北的交易量为108宗,较上月的26宗增长315.4%,增幅最大。江原道的交易量为59宗,增长126.9%。而京畿道的交易量为1015宗,下降34.2%,降幅最大。 交易金额方面,江原道为133亿韩元,较上月增长461.4%;冲北也增长168.1%。而京畿道的交易金额为2833亿韩元,下降46.2%,济州(-36.5%)、大田(-19.9%)等地也有所减少。 商铺和办公室市场的交易量和交易金额则出现了分歧。8月交易量为3139宗,较上月增长23.5%;但交易金额为7235亿韩元,下降61.8%。与去年同月相比,交易量下降2.4%,交易金额下降36.4%。 从地区来看,全南光州的交易量为309宗,较上月增长347.8%;而釜山和首尔分别增长121.2%和70.2%。交易金额方面,全南光州为411亿韩元,增长114.0%;但首尔的交易金额为487亿韩元,较上月下降81.7%。蔚山和全北的交易金额也分别下降91.1%和86.7%。 房地产星球代表郑秀敏表示:“8月全国房地产交易市场主要类型的交易量和交易金额均较上月下降,尤其是公寓在首尔的降幅最为明显。”他指出,“利率负担、贷款限制、税制改革等因素将影响未来的交易需求,预计将根据地理位置和资产类型更加选择性地发展。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 18:08:00 -
 租金超过房价,首尔租赁市场再现紧张局势
今年以来,全国公寓租金上涨率已超过房价上涨率,租赁市场的不安再次显现。首都圈和非首都圈的租金均呈现上涨趋势,首尔的差距也在迅速缩小,接近超越的局面。 根据韩国房地产院的数据,截至5月第一周,全国公寓租金的累计上涨率为1.56%。同期,房价上涨率为0.98%,租金上涨率高出0.58个百分点。 首都圈公寓租金今年上涨了2.20%,超过了房价上涨率(1.79%)0.41个百分点。非首都圈的租金上涨率为0.94%,高于房价上涨率(0.20%)0.74个百分点。 尽管首尔的房价上涨率(2.81%)仍高于租金上涨率(2.61%),但差距已缩小至0.20个百分点。特别是5月第一周,首尔公寓租金较上周上涨了0.23%,创下自2015年11月第三周(0.26%)以来的最高涨幅。 租金累计上涨率较高的地区包括京畿道水原市永通区(4.57%)、京畿道安养市东山区(4.53%)、全南务安郡(4.39%)、首尔城北区(4.20%)、京畿道龙仁市器兴区(4.16%)、京畿道光明市(4.08%)、首尔诺原区(4.06%)等。 租金超过房价的趋势被解读为供应结构变化的结果。由于贷款限制和对多套房产的税收加强,持有房产的出租人减少,而实际需求则更多地集中在租赁市场,导致供需失衡。 在首尔江南地区,由于多套房产的资本利得税中止等因素,房市有所放缓,而租赁市场相对强劲。西大门区今年房价上涨1.00%,而租金上涨3.65%,差距达到2.65个百分点。江南区房价下降0.38%,但租金上涨0.84%;松坡区房价上涨1.37%,租金上涨2.09%,租金涨幅更大。 龙山区的房价上涨率(1.13%)也低于租金上涨率(2.36%),而诺原区在房价上涨3.48%的情况下,租金上涨4.06%,显示出更陡峭的趋势。 专家们认为,如果租金上涨趋势持续,可能会再次刺激房价,形成“价格传导”的可能性。租金上涨可能会刺激购房需求,导致价格共同上涨,重现过去的租赁危机。 光云大学房地产学系教授徐振亨表示:“政府的一户一宅政策、供应不足以及非公寓供应的短缺是租赁危机的主要原因。”他指出:“尤其是出租供应减少的结构将使租赁危机愈发严重。” 他还表示:“无法承受租金上涨的租户将转向月租市场,月租化现象将加速,因此需要扩大公共租赁供应等政策应对。”
2026-05-11 18:43:21 -
 首尔及京畿房价上涨趋势扩展至外围和南部地区
全国公寓市场持续温和上涨,首尔外围及京畿南部因靠近首尔而房价上涨,显示出明显的“地点两极化”趋势。根据KB房地产4月23日发布的“4月第3周公寓市场动态”,全国公寓销售价格上涨0.07%,租赁价格上涨0.11%。首尔(0.22%)和京畿(0.11%)地区房价上涨,而仁川保持平稳。首尔的城东区(0.51%)和城北区(0.44%)上涨,而江南区(-0.08%)和瑞草区(-0.01%)则下跌,显示出地区差异。在京畿地区,南部地区因靠近首尔和工作地点而房价上涨。城南市水井区(0.64%)、河南市(0.55%)、光明市(0.42%)等地涨幅较高。相反,高阳市一山东区(-0.09%)、利川市(-0.07%)等外围地区则出现下跌。地方市场表现不一,蔚山(0.08%)和大田(0.01%)上涨,而大邱(-0.01%)、釜山(-0.02%)和光州(-0.09%)下跌。釜山在27周后首次转为下跌。全国租赁市场保持温和上涨趋势。首都圈租赁价格在首尔(0.20%)、京畿(0.19%)和仁川(0.10%)均上涨,地方市场也略有上升。首尔买卖优先指数为73.0,较前一周上升4.8点,显示出买卖双方的观望情绪。韩国房地产院的统计也证实了这一趋势。4月23日发布的数据显示,首尔公寓销售价格上涨0.15%,较前一周的0.10%有所扩大。首尔外围地区的中低价公寓引领上涨,城北区(0.27%)、东大门区(0.25%)、江北区(0.24%)等地涨幅明显。松坡区上涨0.07%,结束了8周的下跌趋势,而江南区(-0.06%)和瑞草区(-0.03%)继续下跌,显示出中心与外围的不同走势。京畿地区上涨0.07%,由华城东滩区(0.41%)、光明市(0.34%)等地带动,首尔外围和京畿南部的上涨趋势相互交织。地方市场继续疲软,五大广域市下跌0.01%,从持平转为下跌,世宗市(-0.07%)也从上涨转为下跌。我们银行房地产研究院的南赫宇表示:“今年上半年,首尔中位地区的卖家在城东、广津、铜雀、麻浦区等地进行快速交易,松坡区的热门地区库存迅速消耗,需求转向相对便宜的非热门地区,并延续至附近的江东区。”他补充道:“首尔中下位地区的良好价格趋势正部分扩散至京畿外围地区,预计这种趋势可能会继续扩展。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-25 00:21:00
-
全国房地产交易量下降39.7%,首尔公寓市场尤为明显
全国房地产交易量连续5个月下降,创下2025年1月以来的新低。在公寓交易量和交易金额双双下降的情况下,首尔的公寓交易量较上月下降39.7%,成为主要城市中降幅最大的地区。 房地产星球于13日发布了《2026年8月全国房地产类型别交易市场动态》报告,报告显示,8月全国房地产交易量为72976宗,较上月下降14.3%。交易金额也为28兆8532亿韩元,下降23.1%,连续两个月下滑。 在9种房地产类型中,唯有商铺和办公室的交易量有所增加,达到3139宗,较上月增长23.5%。而工厂、仓库等集合建筑的交易量下降21.8%,公寓下降20.0%,商业和办公楼下降17.1%。公寓酒店和联排、多户住宅的交易量也分别下降了13.4%和12.9%。 公寓市场的交易萎缩在首尔尤为明显。8月全国公寓交易量为33546宗,较上月的41914宗下降20.0%。交易金额为16兆28亿韩元,较上月的22兆3282亿韩元下降28.3%。不过,与去年同月相比,交易量下降0.7%,而交易金额则增长2.7%。 在16个省市中,除了世宗市外,所有地区的公寓交易量均有所下降。世宗市的交易量为306宗,较上月增长4.4%;而首尔的交易量为3529宗,较上月的5855宗下降39.7%。蔚山(-27.5%)、全南光州(-23.0%)、京畿道(-22.5%)等地的降幅也较大。 交易金额方面,除了世宗市外,所有地区均有所下降。首尔的交易金额为3兆9729亿韩元,较上月的6兆6786亿韩元下降40.5%。蔚山(-39.3%)、京畿道(-28.8%)、全南光州(-25.6%)等地紧随其后。世宗市的交易金额为1609亿韩元,较上月增长7.9%。 公寓酒店的交易量为2905宗,较上月下降13.4%;交易金额为6835亿韩元,下降28.0%。与去年同月相比,交易量下降3.4%,但交易金额增长7.6%。 从地区来看,冲北的交易量为108宗,较上月的26宗增长315.4%,增幅最大。江原道的交易量为59宗,增长126.9%。而京畿道的交易量为1015宗,下降34.2%,降幅最大。 交易金额方面,江原道为133亿韩元,较上月增长461.4%;冲北也增长168.1%。而京畿道的交易金额为2833亿韩元,下降46.2%,济州(-36.5%)、大田(-19.9%)等地也有所减少。 商铺和办公室市场的交易量和交易金额则出现了分歧。8月交易量为3139宗,较上月增长23.5%;但交易金额为7235亿韩元,下降61.8%。与去年同月相比,交易量下降2.4%,交易金额下降36.4%。 从地区来看,全南光州的交易量为309宗,较上月增长347.8%;而釜山和首尔分别增长121.2%和70.2%。交易金额方面,全南光州为411亿韩元,增长114.0%;但首尔的交易金额为487亿韩元,较上月下降81.7%。蔚山和全北的交易金额也分别下降91.1%和86.7%。 房地产星球代表郑秀敏表示:“8月全国房地产交易市场主要类型的交易量和交易金额均较上月下降,尤其是公寓在首尔的降幅最为明显。”他指出,“利率负担、贷款限制、税制改革等因素将影响未来的交易需求,预计将根据地理位置和资产类型更加选择性地发展。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 18:08:00 -
租金超过房价,首尔租赁市场再现紧张局势
今年以来,全国公寓租金上涨率已超过房价上涨率,租赁市场的不安再次显现。首都圈和非首都圈的租金均呈现上涨趋势,首尔的差距也在迅速缩小,接近超越的局面。 根据韩国房地产院的数据,截至5月第一周,全国公寓租金的累计上涨率为1.56%。同期,房价上涨率为0.98%,租金上涨率高出0.58个百分点。 首都圈公寓租金今年上涨了2.20%,超过了房价上涨率(1.79%)0.41个百分点。非首都圈的租金上涨率为0.94%,高于房价上涨率(0.20%)0.74个百分点。 尽管首尔的房价上涨率(2.81%)仍高于租金上涨率(2.61%),但差距已缩小至0.20个百分点。特别是5月第一周,首尔公寓租金较上周上涨了0.23%,创下自2015年11月第三周(0.26%)以来的最高涨幅。 租金累计上涨率较高的地区包括京畿道水原市永通区(4.57%)、京畿道安养市东山区(4.53%)、全南务安郡(4.39%)、首尔城北区(4.20%)、京畿道龙仁市器兴区(4.16%)、京畿道光明市(4.08%)、首尔诺原区(4.06%)等。 租金超过房价的趋势被解读为供应结构变化的结果。由于贷款限制和对多套房产的税收加强,持有房产的出租人减少,而实际需求则更多地集中在租赁市场,导致供需失衡。 在首尔江南地区,由于多套房产的资本利得税中止等因素,房市有所放缓,而租赁市场相对强劲。西大门区今年房价上涨1.00%,而租金上涨3.65%,差距达到2.65个百分点。江南区房价下降0.38%,但租金上涨0.84%;松坡区房价上涨1.37%,租金上涨2.09%,租金涨幅更大。 龙山区的房价上涨率(1.13%)也低于租金上涨率(2.36%),而诺原区在房价上涨3.48%的情况下,租金上涨4.06%,显示出更陡峭的趋势。 专家们认为,如果租金上涨趋势持续,可能会再次刺激房价,形成“价格传导”的可能性。租金上涨可能会刺激购房需求,导致价格共同上涨,重现过去的租赁危机。 光云大学房地产学系教授徐振亨表示:“政府的一户一宅政策、供应不足以及非公寓供应的短缺是租赁危机的主要原因。”他指出:“尤其是出租供应减少的结构将使租赁危机愈发严重。” 他还表示:“无法承受租金上涨的租户将转向月租市场,月租化现象将加速,因此需要扩大公共租赁供应等政策应对。”
2026-05-11 18:43:21 -
首尔及京畿房价上涨趋势扩展至外围和南部地区
全国公寓市场持续温和上涨,首尔外围及京畿南部因靠近首尔而房价上涨,显示出明显的“地点两极化”趋势。根据KB房地产4月23日发布的“4月第3周公寓市场动态”,全国公寓销售价格上涨0.07%,租赁价格上涨0.11%。首尔(0.22%)和京畿(0.11%)地区房价上涨,而仁川保持平稳。首尔的城东区(0.51%)和城北区(0.44%)上涨,而江南区(-0.08%)和瑞草区(-0.01%)则下跌,显示出地区差异。在京畿地区,南部地区因靠近首尔和工作地点而房价上涨。城南市水井区(0.64%)、河南市(0.55%)、光明市(0.42%)等地涨幅较高。相反,高阳市一山东区(-0.09%)、利川市(-0.07%)等外围地区则出现下跌。地方市场表现不一,蔚山(0.08%)和大田(0.01%)上涨,而大邱(-0.01%)、釜山(-0.02%)和光州(-0.09%)下跌。釜山在27周后首次转为下跌。全国租赁市场保持温和上涨趋势。首都圈租赁价格在首尔(0.20%)、京畿(0.19%)和仁川(0.10%)均上涨,地方市场也略有上升。首尔买卖优先指数为73.0,较前一周上升4.8点,显示出买卖双方的观望情绪。韩国房地产院的统计也证实了这一趋势。4月23日发布的数据显示,首尔公寓销售价格上涨0.15%,较前一周的0.10%有所扩大。首尔外围地区的中低价公寓引领上涨,城北区(0.27%)、东大门区(0.25%)、江北区(0.24%)等地涨幅明显。松坡区上涨0.07%,结束了8周的下跌趋势,而江南区(-0.06%)和瑞草区(-0.03%)继续下跌,显示出中心与外围的不同走势。京畿地区上涨0.07%,由华城东滩区(0.41%)、光明市(0.34%)等地带动,首尔外围和京畿南部的上涨趋势相互交织。地方市场继续疲软,五大广域市下跌0.01%,从持平转为下跌,世宗市(-0.07%)也从上涨转为下跌。我们银行房地产研究院的南赫宇表示:“今年上半年,首尔中位地区的卖家在城东、广津、铜雀、麻浦区等地进行快速交易,松坡区的热门地区库存迅速消耗,需求转向相对便宜的非热门地区,并延续至附近的江东区。”他补充道:“首尔中下位地区的良好价格趋势正部分扩散至京畿外围地区,预计这种趋势可能会继续扩展。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-25 00:21:00









