
主页搜索
搜索
选择时间
搜索范围
全部的
‘农业从业者’新闻 2个
-
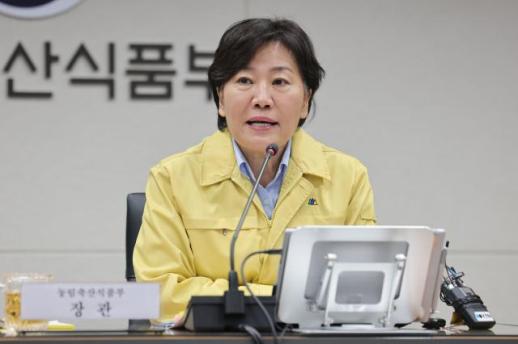 宋美龄:确保农地调查不引发农业从业者不安,强化现场指导与说明
宋美龄农业农村部部长在全国农地普查现场表示,政府方针是对于非投机目的的一般事项不进行处置程序,并要求明确向农户进行说明。 宋部长于16日访问了国立农产品质量管理局(农管局)庆北支局,与负责农地调查的公务员及调查员举行了座谈会,检查农地调查的推进情况。 此次现场访问是由于农管局承担了今年全国范围内进行的农地调查工作的一部分,旨在准确传达政府近期制定的“农地调查后续措施和制度改革方向”的意图。 当天的座谈会参与者分享了因高龄而由邻居代为耕作的情况、因长期继承程序未完成而导致的复杂所有权问题,以及口头签订租赁合同后耕作的现实困难等。 与会者一致认为,因法律程序不完善而导致的善意实际耕作农民受到不利影响的问题亟需现实解决方案。 对此,宋部长表示:“农管局在农业政策的最前线直接与农业从业者接触。”并要求在此次农地调查过程中,确保农业从业者不感到不安,明确说明非投机性的一般事项不进行处置的“农地调查后续措施和制度改革方向”。 农业农村部此前已宣布农地调查后续对策,计划制定特别措施法,暂缓或免除对简单违法行为的行政处分。 政府将在该特别措施法有效期内,给予实际耕作农民自我整顿农地使用情况的制度特例。特别是针对备受争议的农地银行委托问题,明确表示这不是义务,而是农户的“自主选择”,仅因未委托而启动处置程序的方针。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-17 02:28:00 -
 农协银行行长强泰荣:从“管理风险的银行”到“预测风险的银行”
农协银行行长强泰荣的领导风格与众不同。在大多数银行行长将金融重心放在增长和扩展时,他从“风险”的本质入手解决问题。农协银行是一个结构上结合了公共性和商业性的组织,同时与波动性较大的农业和地方经济深度关联。在这种环境下,金融企业家精神表现为“稳定中的转型”。 强泰荣通过技术来实现这一目标。他提出基于人工智能的信用评估、预警系统和数据驱动的风险管理。他将金融的未来定义为“更准确的判断”而非“更多的贷款”。这不仅是简单的效率提升,而是改变金融方向的尝试。如果无法消除不确定性,就必须将其转化为可预测的领域,这正是强泰荣领导力的核心。 看待风险的方式,从“回避”到“解读” 强泰荣领导力的核心在于看待风险的视角。传统金融一直专注于回避风险或事后控制风险。当问题出现时,采取减少风险的措施;当风险加大时,采取阻止措施。然而,强泰荣试图根本改变这一方法。他认为风险不是需要消除的对象,而是需要解读的数据。不确定性不会消失,但可以转化为可理解的领域。 这种差异改变了金融的运作方式。回避是防御,而预测是战略。强泰荣希望将金融从“管理不确定性的行业”转变为“解读不确定性的行业”。这不仅是简单的哲学,而是源于农协银行现实的选择。以农业和地方经济、中小企业为中心的客户结构本质上波动性很大,受到气候、经济、价格、政策等多种变量的影响。在这种结构中,单靠回避风险无法生存。 强泰荣承认这一局限,并试图通过技术突破。他不再单纯减少风险,而是提升解读风险的能力。这种方法看似保守,实际上是最积极的战略。 人工智能金融,改变“判断结构”的实验 在强泰荣的领导下,人工智能不仅仅是工具。他将人工智能定义为改变判断结构的系统。过去的金融决策依赖于经验、直觉和有限的数据,贷款的决定很大程度上取决于负责人的判断,而风险管理则接近于事后检查。 然而,强泰荣希望改变这一结构。基于人工智能的信用评估、预警系统和风险分析自动化都朝着一个方向发展:提高金融判断的精确度。数据被更广泛地收集,算法更快速地分析,判断更一致地进行。 这种变化不同于简单的数字化转型。它不仅仅是加快工作效率,而是改变判断本身的尝试。特别是在像农协银行这样客户群体多样、信息不对称严重的组织中,这一意义更加深远。农业从业者、小微企业和地方企业很难通过标准化的信用评估做出准确判断。强泰荣希望通过数据和人工智能解决这一问题。 最终,他的战略非常明确:不是更多的判断,而是更准确的判断。 公共性与盈利性,非冲突而是“再定义”的问题 农协银行最大的特点是同时存在公共性和商业性。这一结构总是带来紧张关系。追求盈利会削弱公共性,而增强公共性则会降低盈利性。大多数金融机构将这两个要素视为平衡的问题。 然而,强泰荣选择了不同的道路。他将公共性视为市场,而非成本。农业金融、地方金融和政策金融并不是简单的支持领域,而是存在新的金融需求的领域。 这种方法非常重要,因为它可以在保持公共性的同时创造盈利结构。强泰荣将人工智能和数据结合在一起,通过分析农业数据、地方经济数据和客户行为数据,同时设计金融产品和风险管理。 这超越了简单的金融支持。它是创造同时满足公共性和盈利性的新金融模型的尝试。当其他银行向平台和城市中心扩展时,强泰荣则基于地方和行业进行扩展。这一战略可能进展缓慢,但却更为深入。 农协银行的局限与可能,能否超越“结构” 强泰荣的领导力有明确的方向,但同时也面临结构性局限。农协银行是一个基于合作社的组织,决策结构复杂,公共需求强烈。这使得快速执行战略变得困难。 此外,在数字平台竞争中,农协银行相对处于后发位置。在互联网银行和大型科技公司迅速扩大客户接触的情况下,农协银行仍然停留在传统金融模型的框架内。 尽管如此,强泰荣的战略是试图正面突破这一局限。他希望改变方向,而不是追求速度。将金融的竞争标准从“扩展”转变为“精确度”。 如果这一方法成功,农协银行将不仅仅是一个地方金融机构,而是能够提出新的金融模型。反之,如果失败,则可能陷入结构性局限。最终,强泰荣领导力的成败归结为一个问题:预测风险的金融是否能真正具备竞争力。 : SWOT分析: 强泰荣的领导力被定义为“基于人工智能的风险预测型金融企业家精神”。 优势(Strength)在于将风险从简单控制转变为可预测领域的战略思维。基于人工智能的信用评估和预警系统是提高金融决策精确度的核心工具,而农协银行拥有的庞大地区和农业数据则是其强有力的资产。 劣势(Weakness)在于结构性限制。要求同时具备公共性和盈利性的组织结构限制了战略执行的速度,同时在数字和平台竞争中也相对处于后发位置。 机会(Opportunity)非常明确。农业和地方金融与数据驱动金融的结合是其他银行难以轻易追赶的领域。人工智能金融的普及可能成为强化农协银行战略的因素。 威胁(Threat)则来自外部竞争和内部结构。大型科技公司和互联网银行迅速侵占客户接触点,同时盈利压力也在持续。此外,风险预测的失败可能带来更大的影响。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-23 19:15:08
-
宋美龄:确保农地调查不引发农业从业者不安,强化现场指导与说明
宋美龄农业农村部部长在全国农地普查现场表示,政府方针是对于非投机目的的一般事项不进行处置程序,并要求明确向农户进行说明。 宋部长于16日访问了国立农产品质量管理局(农管局)庆北支局,与负责农地调查的公务员及调查员举行了座谈会,检查农地调查的推进情况。 此次现场访问是由于农管局承担了今年全国范围内进行的农地调查工作的一部分,旨在准确传达政府近期制定的“农地调查后续措施和制度改革方向”的意图。 当天的座谈会参与者分享了因高龄而由邻居代为耕作的情况、因长期继承程序未完成而导致的复杂所有权问题,以及口头签订租赁合同后耕作的现实困难等。 与会者一致认为,因法律程序不完善而导致的善意实际耕作农民受到不利影响的问题亟需现实解决方案。 对此,宋部长表示:“农管局在农业政策的最前线直接与农业从业者接触。”并要求在此次农地调查过程中,确保农业从业者不感到不安,明确说明非投机性的一般事项不进行处置的“农地调查后续措施和制度改革方向”。 农业农村部此前已宣布农地调查后续对策,计划制定特别措施法,暂缓或免除对简单违法行为的行政处分。 政府将在该特别措施法有效期内,给予实际耕作农民自我整顿农地使用情况的制度特例。特别是针对备受争议的农地银行委托问题,明确表示这不是义务,而是农户的“自主选择”,仅因未委托而启动处置程序的方针。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-17 02:28:00 -
农协银行行长强泰荣:从“管理风险的银行”到“预测风险的银行”
农协银行行长强泰荣的领导风格与众不同。在大多数银行行长将金融重心放在增长和扩展时,他从“风险”的本质入手解决问题。农协银行是一个结构上结合了公共性和商业性的组织,同时与波动性较大的农业和地方经济深度关联。在这种环境下,金融企业家精神表现为“稳定中的转型”。 强泰荣通过技术来实现这一目标。他提出基于人工智能的信用评估、预警系统和数据驱动的风险管理。他将金融的未来定义为“更准确的判断”而非“更多的贷款”。这不仅是简单的效率提升,而是改变金融方向的尝试。如果无法消除不确定性,就必须将其转化为可预测的领域,这正是强泰荣领导力的核心。 看待风险的方式,从“回避”到“解读” 强泰荣领导力的核心在于看待风险的视角。传统金融一直专注于回避风险或事后控制风险。当问题出现时,采取减少风险的措施;当风险加大时,采取阻止措施。然而,强泰荣试图根本改变这一方法。他认为风险不是需要消除的对象,而是需要解读的数据。不确定性不会消失,但可以转化为可理解的领域。 这种差异改变了金融的运作方式。回避是防御,而预测是战略。强泰荣希望将金融从“管理不确定性的行业”转变为“解读不确定性的行业”。这不仅是简单的哲学,而是源于农协银行现实的选择。以农业和地方经济、中小企业为中心的客户结构本质上波动性很大,受到气候、经济、价格、政策等多种变量的影响。在这种结构中,单靠回避风险无法生存。 强泰荣承认这一局限,并试图通过技术突破。他不再单纯减少风险,而是提升解读风险的能力。这种方法看似保守,实际上是最积极的战略。 人工智能金融,改变“判断结构”的实验 在强泰荣的领导下,人工智能不仅仅是工具。他将人工智能定义为改变判断结构的系统。过去的金融决策依赖于经验、直觉和有限的数据,贷款的决定很大程度上取决于负责人的判断,而风险管理则接近于事后检查。 然而,强泰荣希望改变这一结构。基于人工智能的信用评估、预警系统和风险分析自动化都朝着一个方向发展:提高金融判断的精确度。数据被更广泛地收集,算法更快速地分析,判断更一致地进行。 这种变化不同于简单的数字化转型。它不仅仅是加快工作效率,而是改变判断本身的尝试。特别是在像农协银行这样客户群体多样、信息不对称严重的组织中,这一意义更加深远。农业从业者、小微企业和地方企业很难通过标准化的信用评估做出准确判断。强泰荣希望通过数据和人工智能解决这一问题。 最终,他的战略非常明确:不是更多的判断,而是更准确的判断。 公共性与盈利性,非冲突而是“再定义”的问题 农协银行最大的特点是同时存在公共性和商业性。这一结构总是带来紧张关系。追求盈利会削弱公共性,而增强公共性则会降低盈利性。大多数金融机构将这两个要素视为平衡的问题。 然而,强泰荣选择了不同的道路。他将公共性视为市场,而非成本。农业金融、地方金融和政策金融并不是简单的支持领域,而是存在新的金融需求的领域。 这种方法非常重要,因为它可以在保持公共性的同时创造盈利结构。强泰荣将人工智能和数据结合在一起,通过分析农业数据、地方经济数据和客户行为数据,同时设计金融产品和风险管理。 这超越了简单的金融支持。它是创造同时满足公共性和盈利性的新金融模型的尝试。当其他银行向平台和城市中心扩展时,强泰荣则基于地方和行业进行扩展。这一战略可能进展缓慢,但却更为深入。 农协银行的局限与可能,能否超越“结构” 强泰荣的领导力有明确的方向,但同时也面临结构性局限。农协银行是一个基于合作社的组织,决策结构复杂,公共需求强烈。这使得快速执行战略变得困难。 此外,在数字平台竞争中,农协银行相对处于后发位置。在互联网银行和大型科技公司迅速扩大客户接触的情况下,农协银行仍然停留在传统金融模型的框架内。 尽管如此,强泰荣的战略是试图正面突破这一局限。他希望改变方向,而不是追求速度。将金融的竞争标准从“扩展”转变为“精确度”。 如果这一方法成功,农协银行将不仅仅是一个地方金融机构,而是能够提出新的金融模型。反之,如果失败,则可能陷入结构性局限。最终,强泰荣领导力的成败归结为一个问题:预测风险的金融是否能真正具备竞争力。 : SWOT分析: 强泰荣的领导力被定义为“基于人工智能的风险预测型金融企业家精神”。 优势(Strength)在于将风险从简单控制转变为可预测领域的战略思维。基于人工智能的信用评估和预警系统是提高金融决策精确度的核心工具,而农协银行拥有的庞大地区和农业数据则是其强有力的资产。 劣势(Weakness)在于结构性限制。要求同时具备公共性和盈利性的组织结构限制了战略执行的速度,同时在数字和平台竞争中也相对处于后发位置。 机会(Opportunity)非常明确。农业和地方金融与数据驱动金融的结合是其他银行难以轻易追赶的领域。人工智能金融的普及可能成为强化农协银行战略的因素。 威胁(Threat)则来自外部竞争和内部结构。大型科技公司和互联网银行迅速侵占客户接触点,同时盈利压力也在持续。此外,风险预测的失败可能带来更大的影响。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-23 19:15:08









